- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 米国経済マンスリー:2026年10月
- US Trends
-
2026.10.21
米国経済
米国経済見通し
米国経済全般
米国金融政策
トランプ政権
米国経済マンスリー:2026年10月
~景気が堅調ななか、インフレ高止まりへの懸念が持続~
前田 和馬
- 要旨
-
-
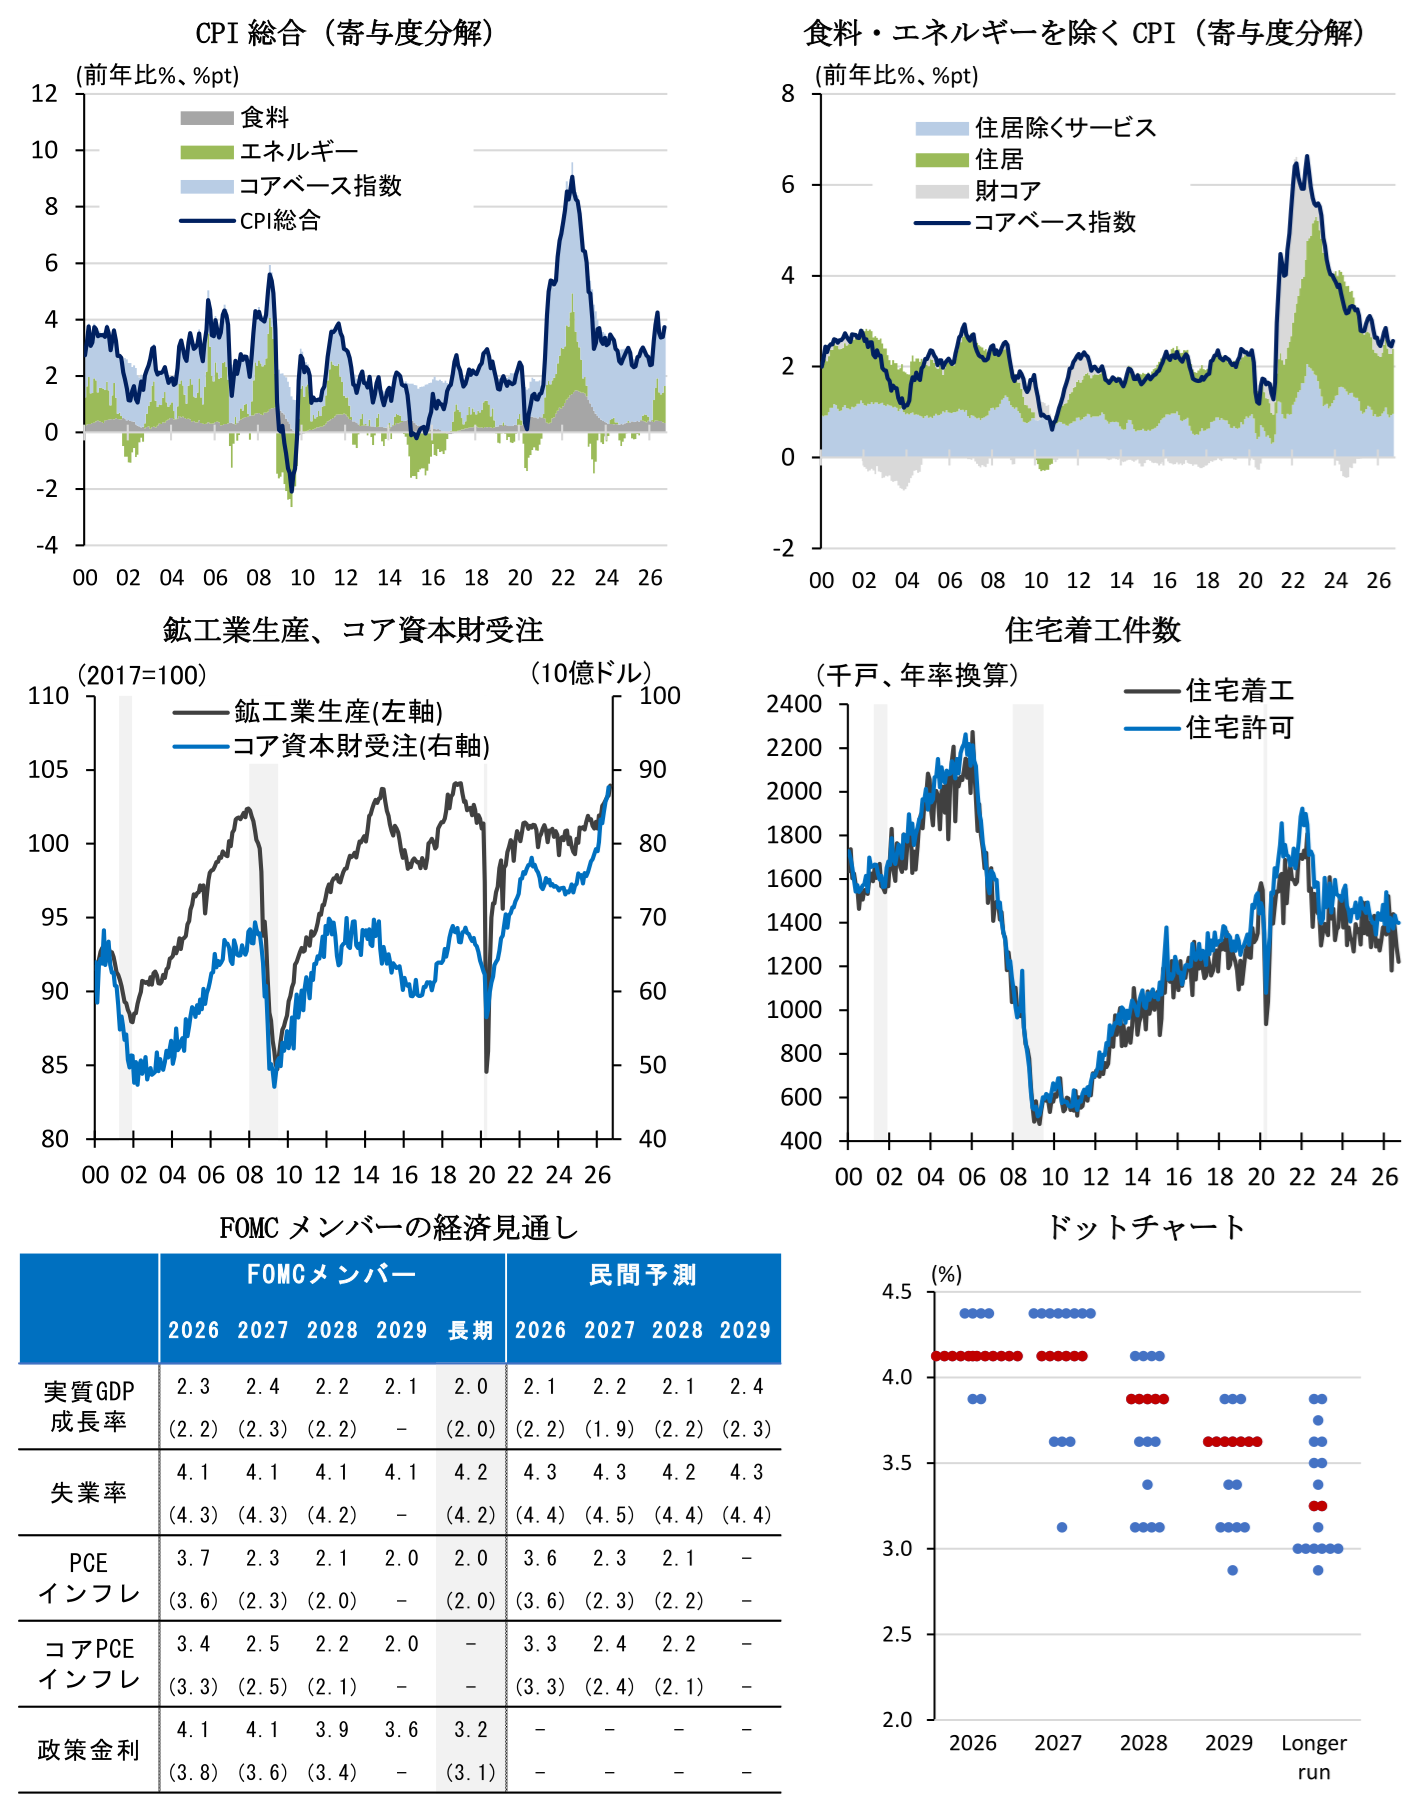
9月の雇用統計は市場予想を下回ったものの、小売売上高は増加基調を保つなど、米国経済は引き続き堅調に推移している。10月20日時点のアトランタ連銀GDPNowは、26年7~9月期の実質GDP成長率を前期比年率+3.5%(4~6月期:+2.2%)と加速すると予想する。
-
個人消費はガソリン高の向かい風を受けながらも、雇用増や株高による資産効果を背景に増加が続く。一方、鉱工業生産ではAI関連のほか、産業機械や農業・建設機械が増産基調で推移するなど、減税策を背景に設備投資のすそ野がAI以外へも拡がっている。
-
9月のコアCPIは前月比+0.3%と市場予想を上回るなど、高関税による財価格の押し上げやエネルギー高が輸送サービスへ波及している兆しがみられる。この間、FRB高官からは需要の強さを背景としたインフレ高止まりを懸念する声が散見される。
-
【経済指標】
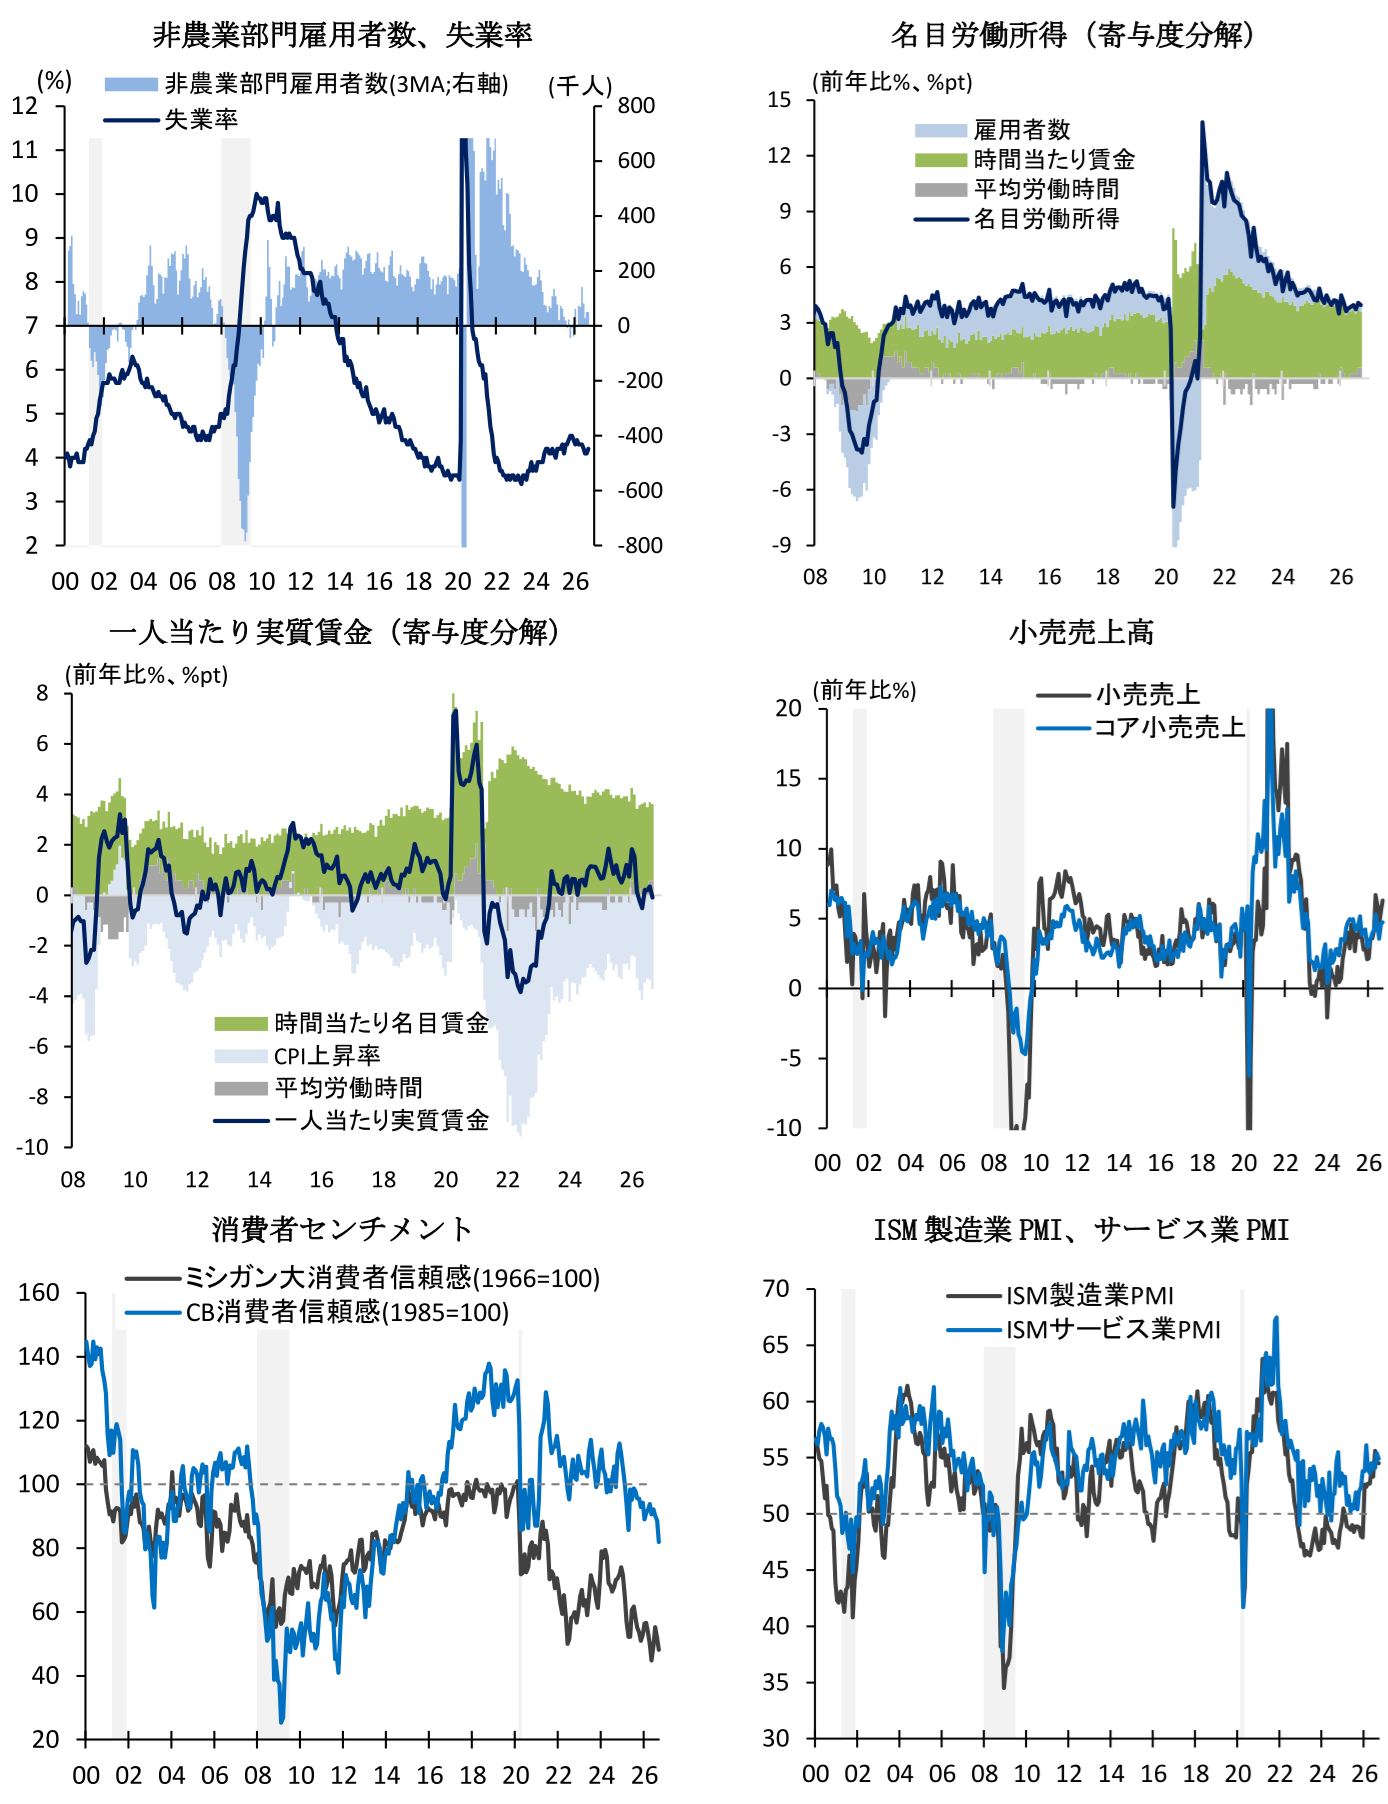
9月全米供給管理協会(ISM)景況感指数
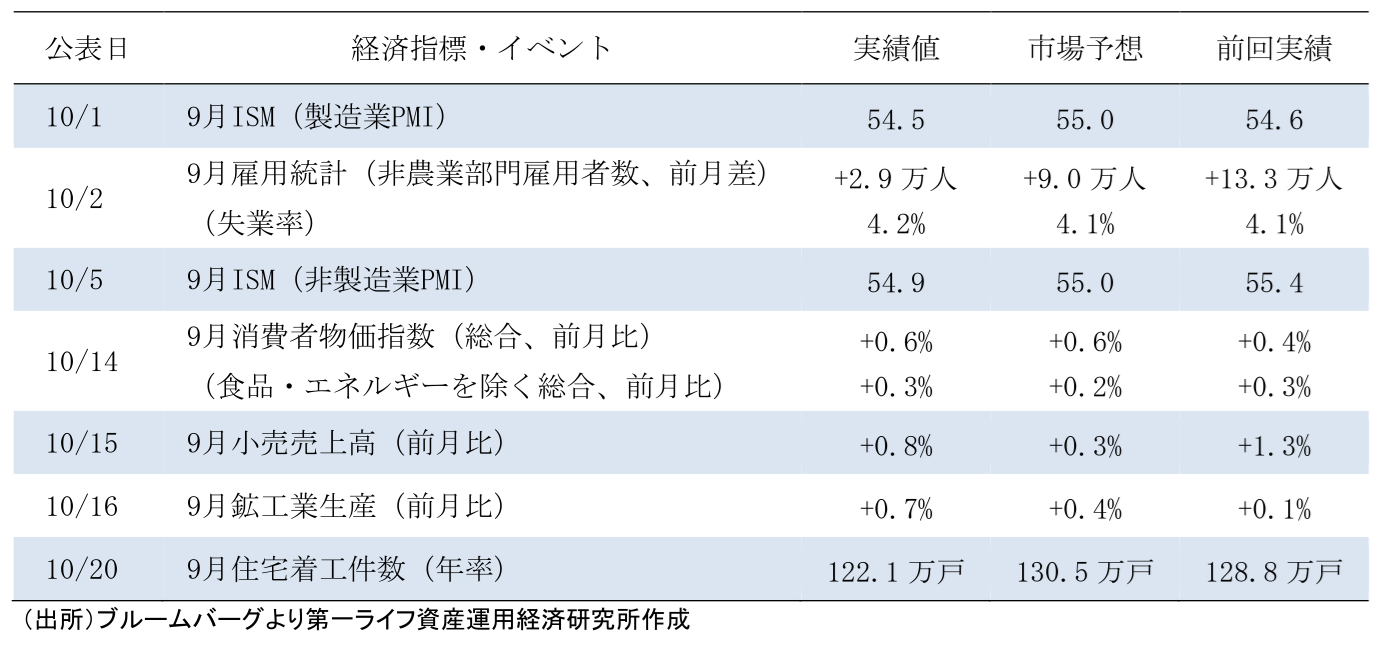
9月ISM製造業PMIは54.5(8月:54.6)と僅かながら低下したものの、9か月連続で好不況の節目となる50を上回った。原油価格の不安定な動きが続いているものの、企業マインドへの影響は限定的に留まっており、引き続きAIや防衛関連の需要が製造業活動を支えている。内訳をみると、生産が56.7(58.3)と前月水準を下回ったほか、入荷遅延は59.0(59.3)、在庫が48.6(50.6)と共に低下した。一方、雇用は52.7(51.2)、生産活動に先行する新規受注は55.3(53.7)と上昇するなど、堅調な水準を保っている。この間、支払価格は77.9(71.1)と、中東情勢を巡るサプライチェーン混乱を背景に再び上昇へ転じた。企業コメントでは「半導体や電子機器、政府部門では受注が倍増し、納期も倍増している。(新たな)カナダ関税が国境を跨ぐコストに影響を与え、対応に追われている(一般機械)」や「受注量は依然として強く、年末までの受注は予測を上回っている。最大の課題は深刻な労働力不足であり、需要を満たすような供給ができていない(金属加工)」など、通商政策や労働力確保に懸念があるなかでも、AI関連需要などが堅調に推移している様子が確認できる。
他方、9月ISM非製造業PMIは54.9(55.4)と3か月振りに前月から低下したものの、好不況の節目となる50を上回り続けるなど、底堅く推移している。内訳をみると、事業活動が56.5(61.7)と大幅に低下した全体を押し下げたほか、新規受注も59.8(60.9)と前月水準を下回った。一方、雇用は50.1(47.8)と2か月連続で上昇した。企業コメントでは「ディーゼル燃料価格の高騰により、輸送コストが劇的に上昇している。収穫期にはディーゼル燃料を大量に消費するため、農家にとっては大きな負担である(宿泊・飲食サービス)」や「銅、アルミニウム、ポリ塩化ビニルなどのコモディティ製品は毎週の価格上昇が常態化している(卸売業)」と、原油を中心とした商品価格の上昇に対する懸念の声が目立つ(詳細は「米国9月ISM製造業は高水準維持も仕入価格が再急騰」及び「米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業)」)。
9月雇用統計
9月雇用統計における非農業部門雇用者数は前月差+2.9万人(8月:+13.3万人)と、市場予想(+9.0万人)を大幅に下回った。加えて、同時に公表された7月実績は-3.1万人、8月は-2.9万人とそれぞれ下方修正された。この結果、3か月移動平均では+5.1万人(+5.1万人)と、緩やかながらも年初来の雇用持ち直しが続いている。
9月の雇用者数を業種別にみると、医療・社会福祉は前月差+2.30万人(8月:+3.51万人)と高齢化を背景に拡大が続いた。また、娯楽・外食・宿泊が+1.0万人(+3.7万人)、小売は+0.58万人(-5.1万人)と消費関連業種が増加した。一方、建設業は+1.1万人(+1.6万人)とデータセンター建設需要等を背景に前月水準を上回った。他方、情報は-1.0万人(-1.8万人)、金融が-0.7万人(-0.9万人)と減少するなど、AIによる人員代替もあり軟調に推移している。この間、政府部門は-1.7万人(+4.4万人)と地方政府を中心に前月から減少した。
9月の労働参加率は61.8%(8月:61.6%)と2か月連続で前月から上昇するなど、幅広い年齢層で労働参加率に底打ちの兆しがみられる。他方、失業率は4.2%(4.1%)と前月から小幅に上昇したものの、低水準を保っている点に変化はない。また、週平均労働時間は前年比+0.6%(+0.6%)と上昇した一方、平均時給は+3.0%(+3.1%)と小幅ながら3か月連続で減速した。この結果、労働所得(=民間雇用者数×平均労働時間×平均時給)は+4.2%(+4.3%)と、賃金上昇を背景に増加基調で推移している。他方、CPI上昇率を控除した実質賃金は時間当たりで-0.7%(-0.3%)と6か月連続、週当たりでは-0.1%(+0.4%)と4か月振りにそれぞれ低下するなど、原油高が実質賃金を押し下げている(詳細は「米国:9月雇用統計はFRBに時間的猶予を与える内容」)。
9月消費者物価指数(CPI)
9月消費者物価指数(CPI)は前月比+0.6%(8月:+0.4%)と、前月から一段と加速した。また、食品・エネルギーを除くコアベースにおいても+0.3%(+0.3%)と市場予想の+0.2%を上回った。足下のトレンドを示す3か月前比年率でみると、総合指数が+4.6%(+0.2%)とガソリン価格を中心に乱高下する一方、コア指数は+3.4%(+2.0%)と前月から加速し2%を大幅に上回った。
9月の内訳を見ると、エネルギーが前月比+5.2%(+2.1%)とガソリン価格の再上昇を背景に2か月連続で上昇し全体を押し上げた。一方、食品は+0.0%(+0.1%)と前月から横ばい圏で推移した。外食が上昇したものの、肉類や乳製品の価格は低下した。この間、食品・エネルギーを除くコアベース指数は+0.3%(+0.3%)と前月と同様に高い伸びが続いた。コアCPIの内訳を見ると、住居費は+0.4%(+0.3%)と帰属家賃を中心に加速し全体を押し上げた。また、住居費を除くコアCPIは+0.3%(+0.3%)と前月から変化がなかった。コア財は+0.3%(+0.1%)と衣服や玩具を中心に上昇するなど、夏場以降の財価格に加速の兆しがみられる。他方、サービスに関しても医療サービス、娯楽サービス、レンタカー、市内交通などが上昇するなど、高止まりしている。
先行きのCPIを巡って、EIA公表の10月上中旬の平均ガソリン価格は高止まりしているものの、その上昇ペースは鈍化しており、10月における総合インフレ率は前月から減速する可能性が高い。一方、コアベース指数を巡っては、原油高による燃料費や輸送費の上昇がエネルギー以外の品目に波及するかが注目される。なお、労働需給緩和による賃金上昇率の安定は、サービス価格を中心としたインフレ減速要因であることに変化はない(詳細は「米国コアCPIが2カ月連続で予想上振れ(2026年9月)」)。
9月小売売上高
9月小売売上高は前月比+0.8%(8月:+1.3%)とガソリン高を背景に2か月連続で増加した。また、GDP算出に用いられるコア小売売上高(自動車・ガソリン・建設材・飲食サービスを除くコントロール・グループ)も+0.1%(+1.2%)と僅かながら2か月連続で増加した。この結果、7~9月期では前期比+1.1%(+1.8%)と増加するなど、個人消費は株高による資産効果等を背景に堅調に推移している。9月の内訳をみると、ガソリンが前月比+6.4%(+4.0%)と価格上昇を主因に2か月連続で増加し、全体を押し上げた。一方、家具は+1.3%(+0.2%)、家電は+0.6%(+2.1%)、自動車は+0.2%(+0.7%)と耐久財の増加基調が続いた。また、飲食は+1.1%(+1.4%)と8か月連続で前月水準を上回るなど、裁量的な消費も底堅く推移している。先行きに関して、緩やかな消費拡大が見込まれるものの、ガソリン高による実質購買力の悪化や足下の貯蓄率低下に警戒が必要だろう(詳細は「米国2026年9月小売売上高は予想を大幅に上振れ」)。
9月鉱工業生産
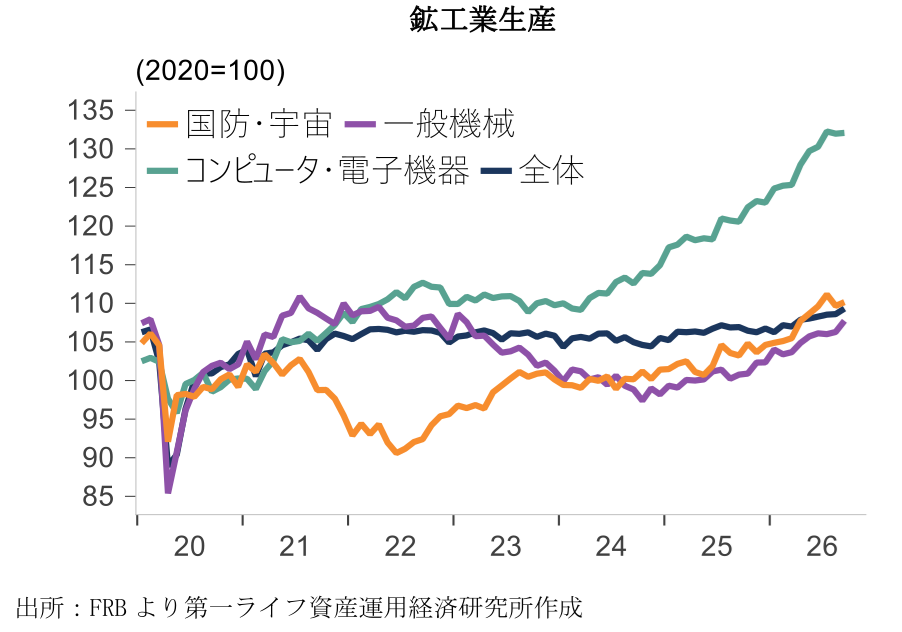
9月鉱工業生産は前月比+0.7%(8月:+0.1%)と6か月連続で増加した。内訳を見ると、鉱業は+0.2%(+0.5%)と原油高を背景に石油・ガス採掘が活発化したため6か月連続で上昇した。一方、公益は+3.5%(+1.5%)と歴史的な高気温を背景に大幅に増加した。また、製造業は+0.3%(-0.2%)と2か月振りに上昇するなど、持ち直しの動きが続いている。製造業の内訳を見ると、一般機械は+1.4%(+0.3%)と、設備投資減税を背景に産業機械や農業・建設機械で堅調に推移した。また、耐久財では電気機械・家電・同部品が+1.3%(-0.2%)、一次金属が+1.6%(-0.6%)、非耐久財では石油・石炭製品が+0.7%(0.0%)、化学が+1.0%(+0.3%)とそれぞれ前月水準を上回った。これらの耐久財ではデータセンター関連需要、非耐久財では中東混乱に伴う代替調達が押上げに寄与した可能性がある。このほか、米イラン戦争を背景に航空・防衛関連も増産基調にある。一方、自動車・同部品は-3.0%(-0.4%)と3か月連続で減少した。先行きに関して、緩やかな持ち直しが持続すると予想するものの、その動向は中東情勢を巡るサプライチェーン正常化の行方、利上げによる設備投資マインドへの影響、及びAI関連需要の持続性に大きく依存する(詳細は「米国:自動車の急減も鉱工業生産は急拡大(2026年9月)」)。
9月住宅着工
9月住宅着工は年率122.1万戸(8月:128.8万戸)と3か月連続で減少した(前月比-5.2%;8月:同-5.9%)。住宅着工はローン金利の高止まりを背景に停滞している。9月の内訳を見ると、集合住宅が-6.7%(8月:-21.5%)と西部や中西部で減少した。また、戸建住宅も前月比-4.6%(+2.9%)と減少するなど、在庫積み上がりもあり軟調に推移している。この間、住宅着工に先行する住宅建設許可件数は年率140.0万戸(140.3万戸)と僅かながら2か月連続で減少した。先行きの住宅市場に関して、これまでの買い控えからの反動が現れる可能性があるものの、FRBの利上げによる住宅ローン金利の高止まりが需要を抑制する構図が続くだろう(詳細は「米国26年9月住宅着工はパンデミック以来の低水準」)。
【経済見通し】
先行きの米国経済は緩やかな回復軌道を保つと予想する。アトランタ連銀のGDPNow(10月20日時点)によると、2026年7~9月期の実質GDP成長率は前期比年率+3.5%(4~6月期:+2.2%)と前期から加速すると見込まれる。個人消費はガソリン価格の一時的な鎮静化や株高による資産効果を背景にプラス成長を維持する可能性が高い。また、設備投資はAI関連需要によるソフトウェア開発やデータセンター投資がけん引するほか、設備投資減税を背景とした産業機械や農業・建設機械の需要拡大も押し上げ要因となっただろう。一方、住宅ローン金利が高止まりするなか、住宅投資は停滞を続ける見通しだ。
今後の注目点はイラン情勢、雇用動向、AI投資の3点だろう。
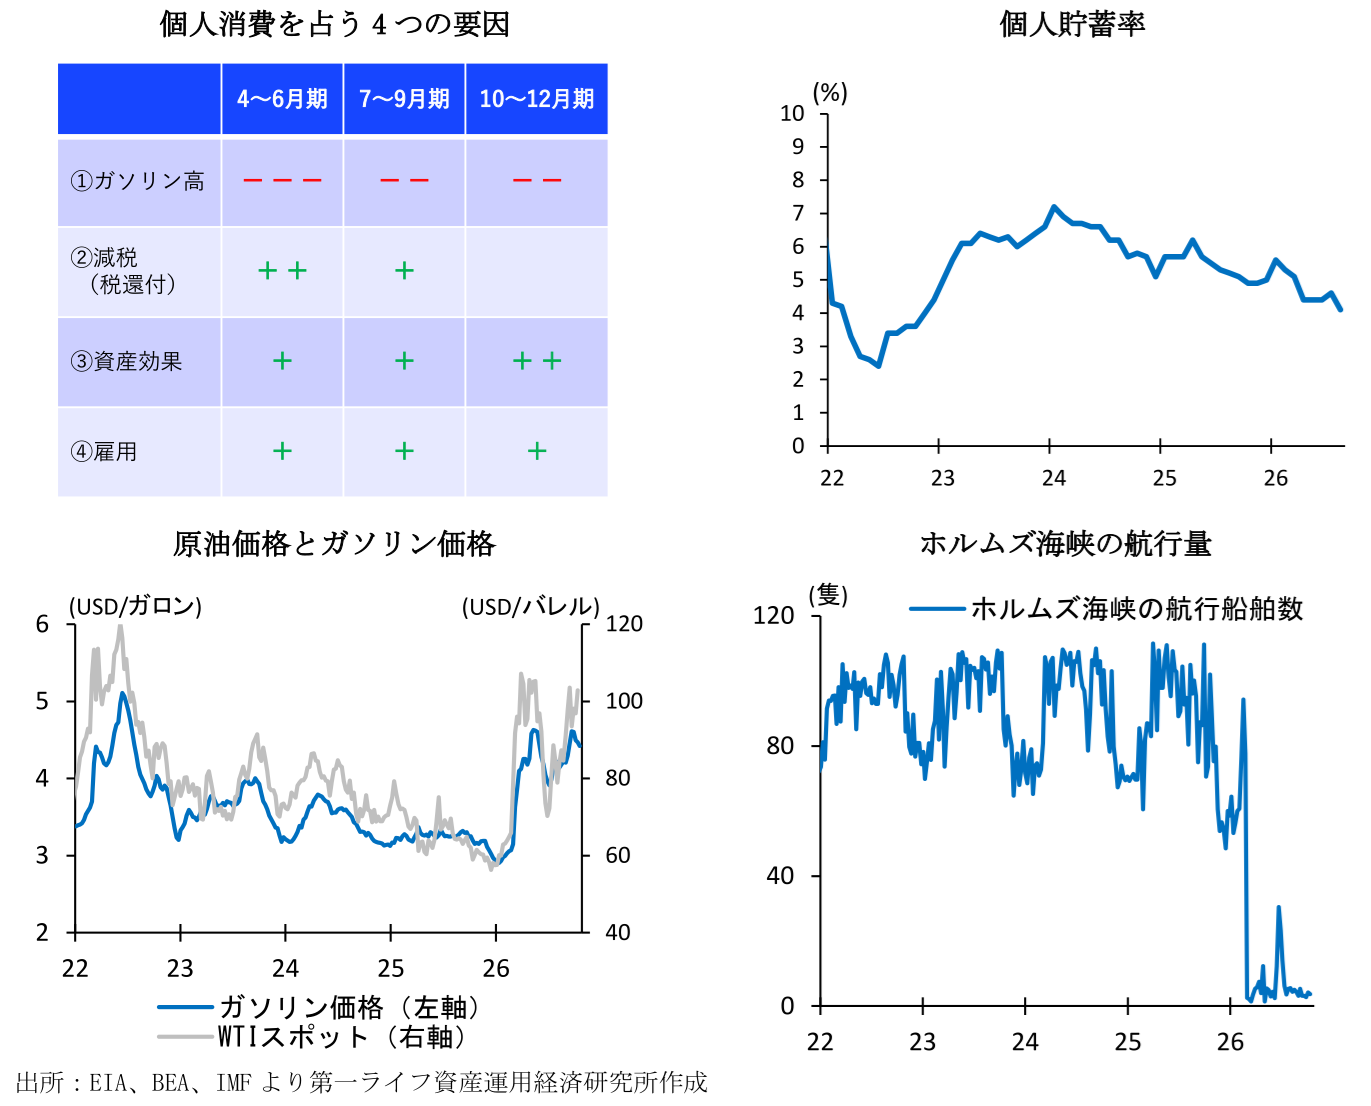
まず、イラン等の中東情勢を通じたガソリン価格の動向と消費への影響だ。4~6月期はガソリン価格の急騰が実質賃金を押し下げた一方、減税法案による税還付が4~5月に集中したことや株価持ち直しによる資産効果が押し上げ要因となり、結果的に消費は堅調さを保った。一方、10~12月期以降は減税による消費押し上げ効果が一服すると見込まれる。また、原油価格を巡っては、7月6日に原油価格(WTIスポット)が69.6ドル/バレルまで低下したものの、その後は米国とイランの対立激化、及び9月におけるサウジアラビアのパイプライン被害などを背景に原油価格が上昇、10月中旬も100ドル/バレル前後で推移する。この間、EIA公表の全米ガソリン平均価格は7月上中旬には節目となる4.0ドル/ガロンを下回ったものの、その後は再び上昇し、10月上中旬は4.5ドル前後と高止まりしている。足下の実質賃金は原油価格の高止まりからマイナスへ転じており、これが持続する場合には個人消費を抑制する最大の懸念となる。特に個人貯蓄率は足下で低下傾向にあるなど、実質賃金が停滞する環境において家計が消費を拡大する余地は乏しいだろう。
次に、年初来の雇用には持ち直しの兆しがみられており、こうした傾向が今後も持続するかが注目される。雇用者数を産業別にみると、医療・介護産業が高齢化を背景に雇用全体を押し上げる構図が続くほか、データセンター需要を背景に耐久財製造業や建設業で拡大傾向にある。この間、8月の有効求人倍率(=求人数÷失業者数)は1.01(7月:1.06)と5か月連続で1倍を上回るなど、失業率が急騰する懸念はやや後退している。とはいえ、低採用・低解雇の環境にあるなか、労働市場に過熱感があるわけではない。
最後に、米国経済の先行きを占う上では旺盛なAI関連需要の持続性が焦点となる。4~6月期実質GDPでは設備投資が大幅に増加した一方、情報通信機械では半導体等の供給制約や投資単価の高騰もあり減速感がみられた。先行きにおけるAI投資の持続性を巡っても、膨大な設備投資に対する収益性への懸念があり、FRBの利上げと足下の長期金利上昇が投資マインドに影響するかが注目される。特に10月に入ってからはAIモデル開発業者などに計算資源を提供する「ネオクラウド業者」の一部で信用不安が拡大している。こうした事業者は収益基盤がAI事業に集中するほか、投資の借入依存度が大きく、資金調達が困難となればデータセンター投資への抑制要因となる懸念が強い。なお、AI需要が調整する場合には設備投資への影響のみならず、AI・半導体関連銘柄の株価が軟調に推移するといった逆資産効果を通じて、個人消費にも悪影響を及ぼす懸念が強い。
【金融政策】
10月地区連銀経済報告
10月地区連銀経済報告(10/14公表;10/5までの情報に基づく)では「経済活動は12地区中9地区で小幅から緩やかに拡大した(2地区がmoderate、3地区がmodest、4地区がslight)」とまとめられた。また、「労働市場は総じて変化がなかった」とまとめられた。一方、「物価上昇は3地区で力強く上昇し、8地区で緩やかに上昇した。8地区のうち3地区では投入価格の上昇圧力が強まっている」とインフレ高止まりへの懸念が強調された。また、複数の地区でインフレによる生活費負担の増大が賃金の上昇圧力になっている可能性が指摘された。個別のコメントでは「製造業は非製造業よりも幅広い成長期待を抱いている(フィラデルフィア連銀)」と一部で製造業活動の持ち直しが指摘された一方、「ディーゼル価格や輸送コストの上昇が、利益率を圧迫する最大の懸念である(カンザスシティ連銀)」と原油高の悪影響を懸念する声が目立つ。
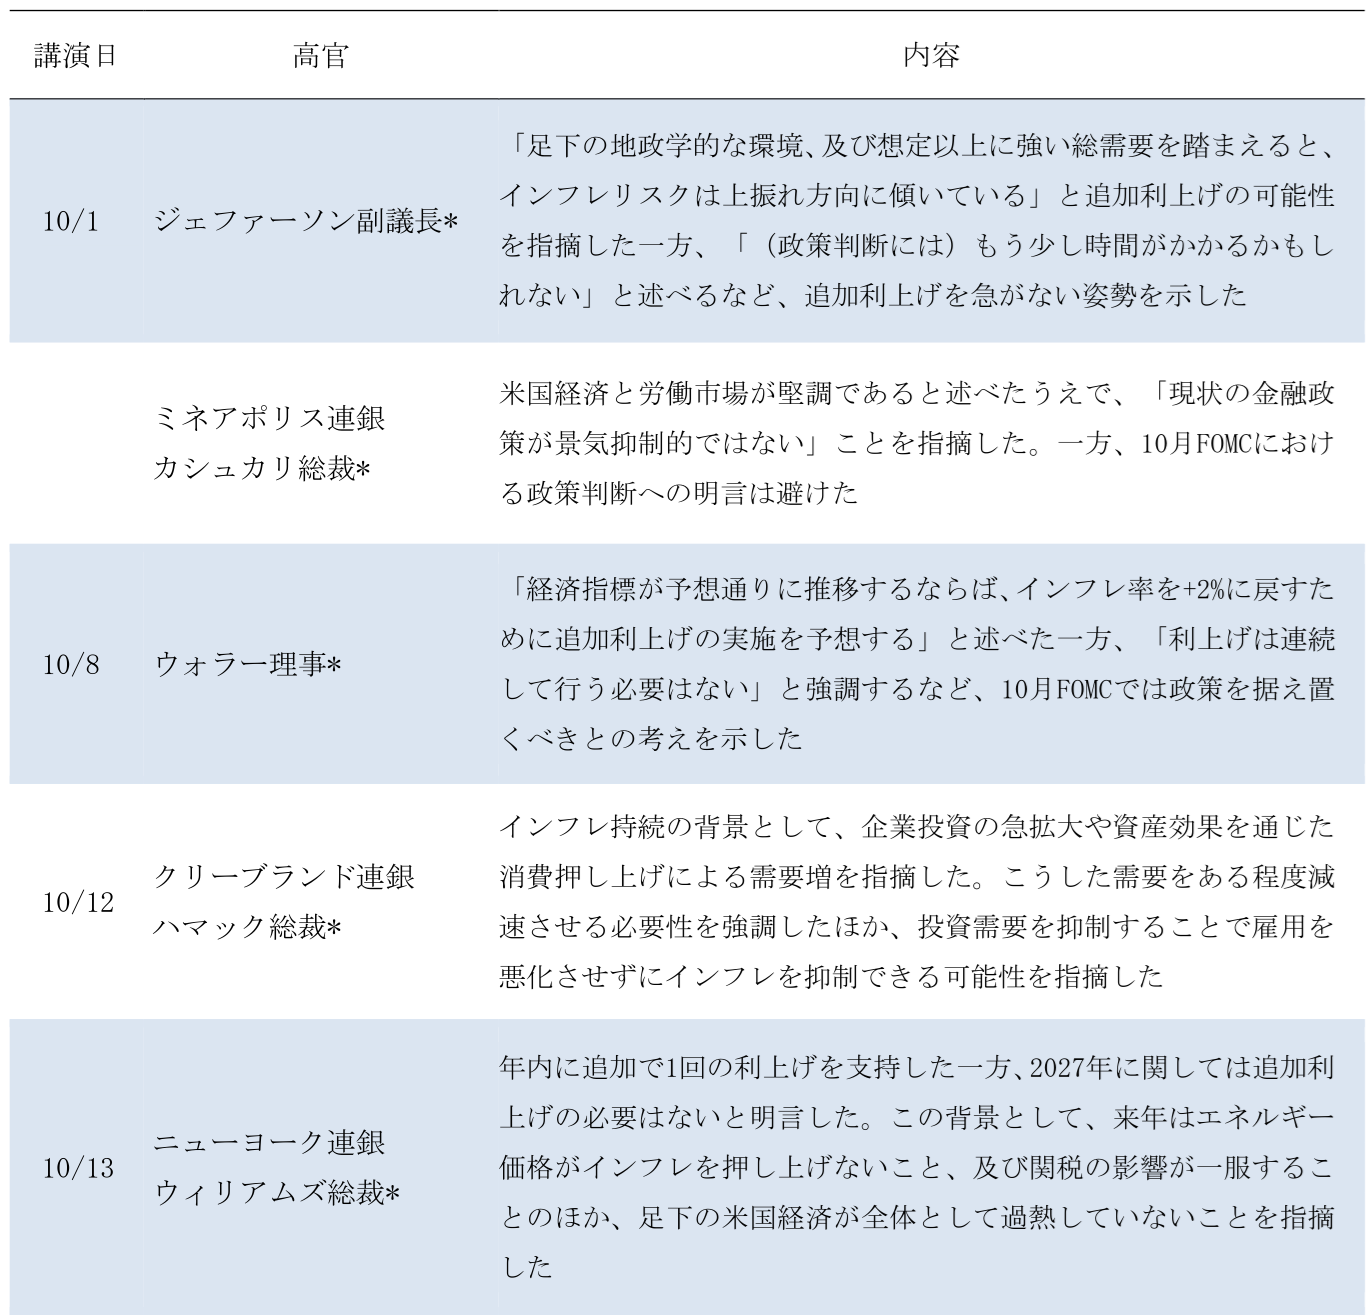
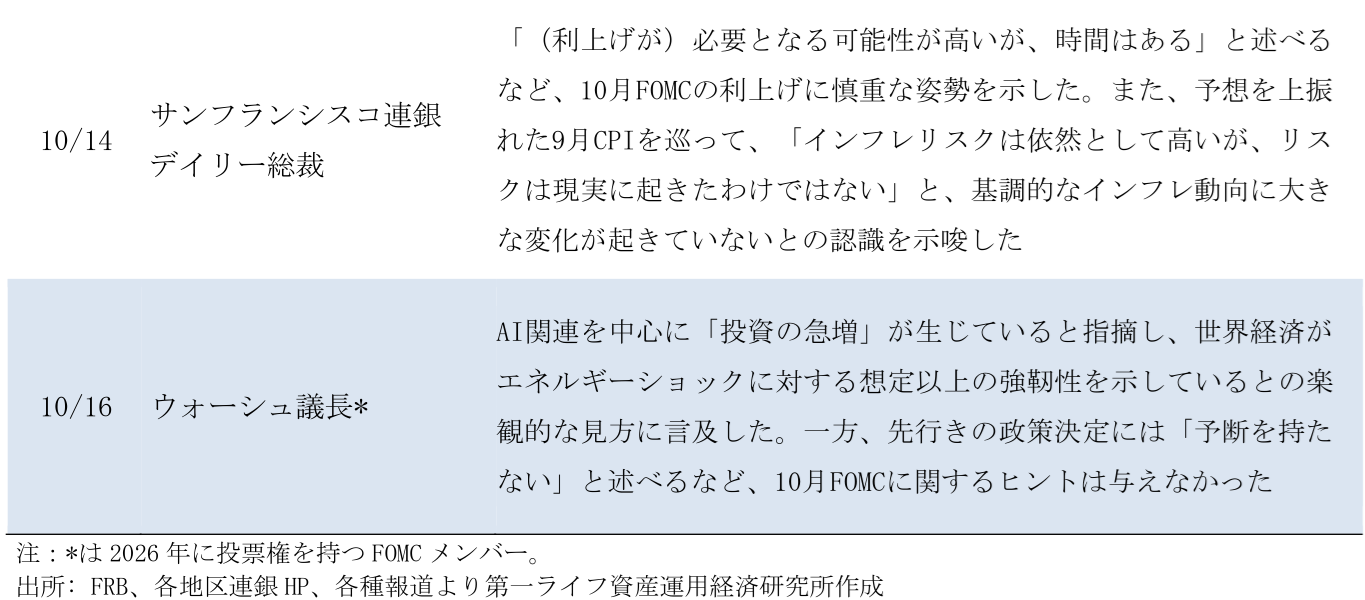
FRB高官発言
【トランプ政権】
中間選挙
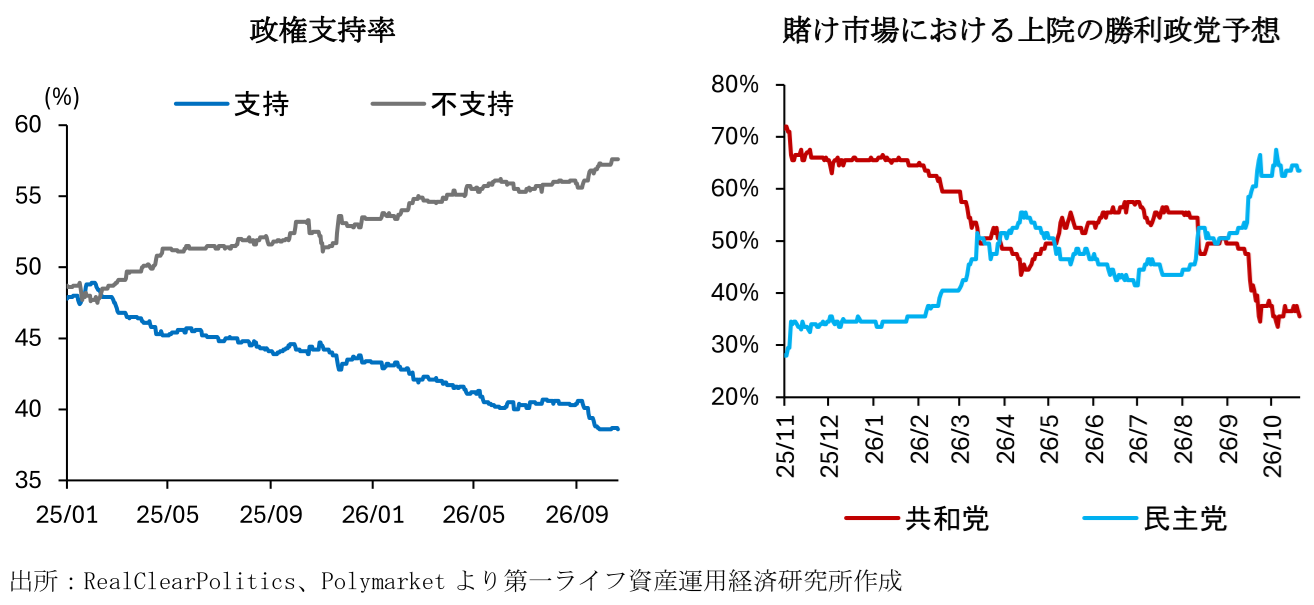
トランプ政権の支持率は就任から低迷が続いている。この背景として、これまでの物価高止まり等の「アフォーダビリティ(生活のゆとり)」に対する米国民の不満のほか、イラン戦争とガソリン高による景気先行きへの懸念が指摘できる。
11月中間選挙を巡る賭け市場Polymarketの予測をみると、連邦下院では民主党が勝利する確率が9割に達している。中間選挙は政権与党への逆風となることが多く、物価高への根強い不満も踏まえると、共和党は接戦選挙区で苦戦を強いられるとの見方が強い。実際、270toWinによる選挙情勢(10月2日時点)では民主党候補が確実・優勢・やや優勢の選挙区が220に達するなど、過半数(218)を上回っている。ただ、両党が下院における選挙区割りの恣意的な変更(ゲリマンダー)を進めた結果、従来と投票傾向が大きく変わらないならば、共和党は最大16議席、民主党は最大6議席を獲得できる可能性がある(6月4日付けNBCニュース)。共和党はこうした追い風の下、民主党に大敗することを回避し、下院における議席数の差は小幅に留まるかもしれない。
一方、上院は改選議席(35)に共和党寄りの州が多いものの、トランプ大統領の支持率が低迷するなか、勝利予想は民主党がやや優勢となっている。なお、民主党が上院を奪取するためには優勢であるミシガンのほか、接戦であるメイン・オハイオ・アラスカ・テキサス・アイオワで3つ以上勝つ必要がある。今後の関税政策の動向を見極めるうえでは、カナダとの貿易が盛んなミシガンやメイン、農業州であるアイオワの選挙結果が注目される。
9月9~10日にかけて共和党は中間選挙年では異例となる党大会をテキサス州ダラスで開催した(従来は大統領選時の4年に1回の開催)。劣勢の選挙戦からの挽回を狙い、トランプ大統領は「民主党は共産主義」と攻撃したほか、「私が投票用紙にいるつもりで」と繰り返すなど自身の支持者に投票を呼び掛けた。また、共和党が上下院で勝利すれば、成人の全国民に5,000ドルを支給するとの公約を掲げた。とはいえ、トランプ大統領は2025年にもこうした現金給付策に度々言及しているものの、実際に実現の道筋はたっていない(詳細は「トランプ大統領が選挙勝利で5000ドル給付を主張」)。
今後の選挙戦を巡っては、共和党団体が膨大な資金を接戦選挙区に投入し、選挙情勢を変えうるかが注目される。両党の政治献金状況をみると、民主党は候補者ベースでは優位な傾向にある一方、共和党は党組織や保守系のスーパーPACに圧倒的な資金力を有している。9月28日付けAP通信によると、9月初めから選挙日までの全米における広告予定額は共和党が16.3億ドルと、民主党の11.9億ドルを大きく上回る。
前田 和馬
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 前田 和馬
まえだ かずま
-
経済調査部 主席エコノミスト
担当: 米国経済、世界経済、経済構造分析
執筆者の最近のレポート
関連テーマのレポート
-
米国26年9月住宅着工はパンデミック以来の低水準 ~予想外の3カ月連続減少、トランプ政権の関税・高金利が悪影響~
米国経済
桂畑 誠治
-
米国:自動車の急減も鉱工業生産は急拡大(2026年9月) ~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
米国経済
桂畑 誠治
-
米国2026年9月小売売上高は予想を大幅に上振れ ~高金利下での消費堅調が示すFRBの高金利長期化スタンス~
米国経済
桂畑 誠治
-
内外経済ウォッチ『米国~中間選挙後の「トランプリスク」再燃~』(2026年11月号)
米国経済
桂畑 誠治
-
米国コアCPIが2カ月連続で予想上振れ(2026年9月) ~10月据え置きも12月追加利上げの確度高まる~
米国経済
桂畑 誠治