- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国26年9月住宅着工はパンデミック以来の低水準
- US Indicators
-
2026.10.21
米国経済
金融市場
米国金融政策
金利
景気指標(米国)
住宅指標(米国)
その他指標(米国)
米国26年9月住宅着工はパンデミック以来の低水準
~予想外の3カ月連続減少、トランプ政権の関税・高金利が悪影響~
桂畑 誠治
- 要旨
-
-
2026年9月の米住宅着工件数は季節調整済・年率換算で122.1万戸(前月比▲5.2%)と3カ月連続で減少した。市場予想中央値(130.5万戸への増加)に反し、パンデミック初期の2020年5月(103.9万戸)以来、約6年4カ月ぶりの低水準に落ち込んだ。
-
30年固定住宅ローン金利が高止まり(6.8%前後)する中でアフォーダビリティ(住宅購買力)が悪化している。これに加え、トランプ政権下での関税強化(カナダ産木材等の資材高)や不法移民取り締まり強化に伴う建設現場の人手不足・人件費高騰が構造的コスト高となり、供給側の着工意欲を強力に抑制している。
-
2026年7-9月期の実質民間住宅投資は前期比年率▲2.0%程度となり、GDP成長率を約0.1%ポイント押し下げる公算が大きい。2026年通年の着工件数は前年比▲1.2%程度の減少が予想され、高金利環境の長期化やFRBによる追加利上げリスクにより、住宅市場の本格回復は大きく後ずれする見通しである。
-
- 目次
1. 住宅着工は市場予想に反して3カ月連続で減少、2020年5月以来の低水準
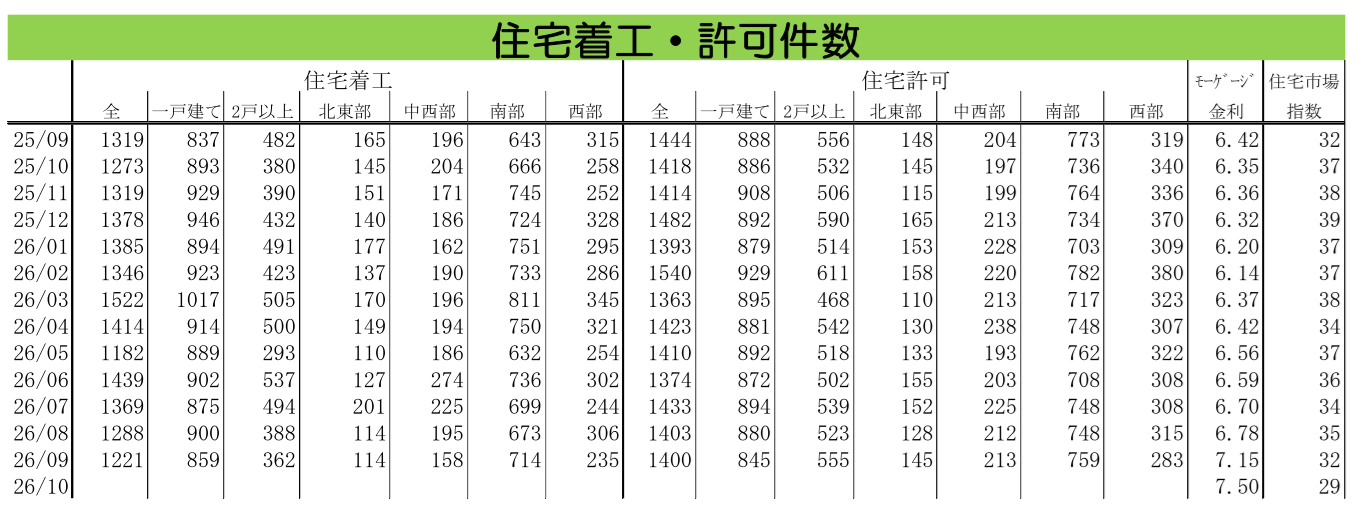
2026年9月の住宅着工件数(季節調整済、年率換算)は122.1万戸となり、前月比▲5.2%(前月改定値:128.8万戸、同▲5.9%)と、市場予想中央値(ブルームバーグ集計)の130.5万戸(同+1.9%)に反して3カ月連続の減少となった。これは新型コロナパンデミック初期の2020年5月(103.9万戸)以来、約6年4カ月ぶりの低い水準である。なお、7・8月分は計7.3万戸上方修正されたものの、下落基調を覆すには至っていない。
内訳をみると、全体の7割近くを占め着工の基調を示す「一戸建て住宅着工件数」が85.9万戸、前月比▲4.6%(前月改定値:90.0万戸、同+2.9%)と再び減少した。30年固定住宅ローン金利が6.8%前後で高止まりしたことによるアフォーダビリティ(住宅購買力)の低下と住宅価格の高騰が購買層の資金力を圧迫していることに加え、資材コスト高や現場の労働力不足が根強い下振れ要因となっている。
また、月次での変動が激しい「集合住宅着工件数」は36.2万戸、前月比▲6.7%(前月改定値:38.8万戸、同▲21.5%)と3カ月連続で減少した。6月に一時的な反動で急増した後、調整が続いている。低金利ローンを維持する既存住宅オーナーの売り控え(ロックイン効果)に伴う新築需要の底堅さは存在するものの、過去数年間に供給された物件の完成・入居が進む中で賃貸市場の需給が緩んでおり、開発事業者の新規着工意欲は極めて低調である。
地域別では、全米の約半数を占める最大市場である南部が増加(前月比+6.1%)した一方、中西部(同▲19.0%)や西部(同▲23.2%)が大幅に減少した。北東部は前月比0.0%にとどまり、南部以外の地域で着工が足踏みした。
2. 許可件数は減少し、建設業者の慎重姿勢で底位推移
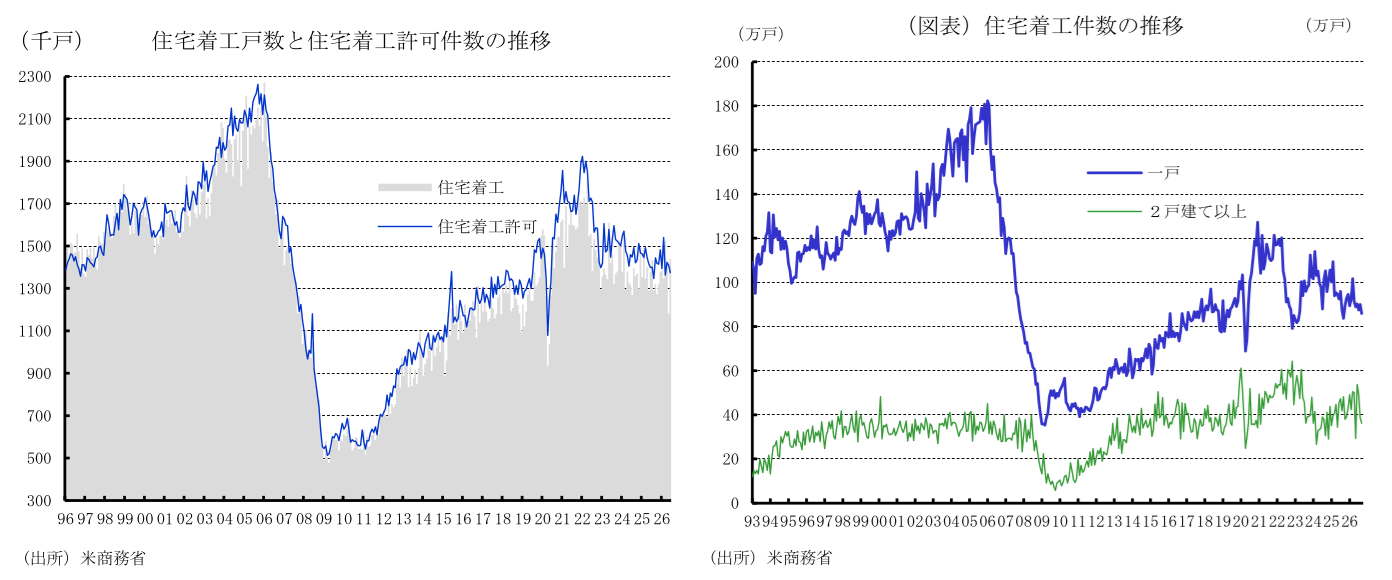
着工の先行指標となる住宅建設許可件数(季節調整済、年率換算)は、9月に140.0万戸、前月比▲0.2%(前月改定値:140.3万戸、同▲2.1%)と減少したものの、市場予想中央値(ブルームバーグ集計)の138.5万戸(同▲1.3%)を上回った。なお、7・8月分は計0.9万戸上方修正されている。
]内訳をみると、一戸建てが84.5万戸、前月比▲4.0%(前月改定値:88.0万戸、同▲1.6%)と2カ月連続で減少し、変動の激しい集合住宅は55.5万戸、前月比+6.1%(前月改定値:52.3万戸、同▲3.0%)と増加に転じた。
先行指標である許可件数の低迷は、先行きに対する建設業界の慎重姿勢の強まりを反映している。全米住宅建設業協会(NAHB)住宅市場指数などのマインド指標も10月に29まで低下し、パンデミック直後の水準を下回り、2012年以来の最低水準となり、判断の分かれ目である50を大きく下回る状態が続いている。
特に注目すべきは、「許可取得済み未着工件数」が高水準に留まっている点である。新築住宅価格の高止まりで未販売在庫が増加する中、関税や労働コストの上昇を見越した建設業者が実際の着工を先送りする「パイプラインの目詰まり」が生じており、許可件数が着工へとスムーズに結びつきにくい構造が浮き彫りとなっている。地域別では、北東部(前月比+13.3%)、南部(同+1.5%)、中西部(同+0.5%)で増加した一方、西部が同▲10.2%と減少した。
{{{image3)}}
3. 住宅市場は高金利と政策リスクによる不確実性の高まりを背景に停滞感が漂う
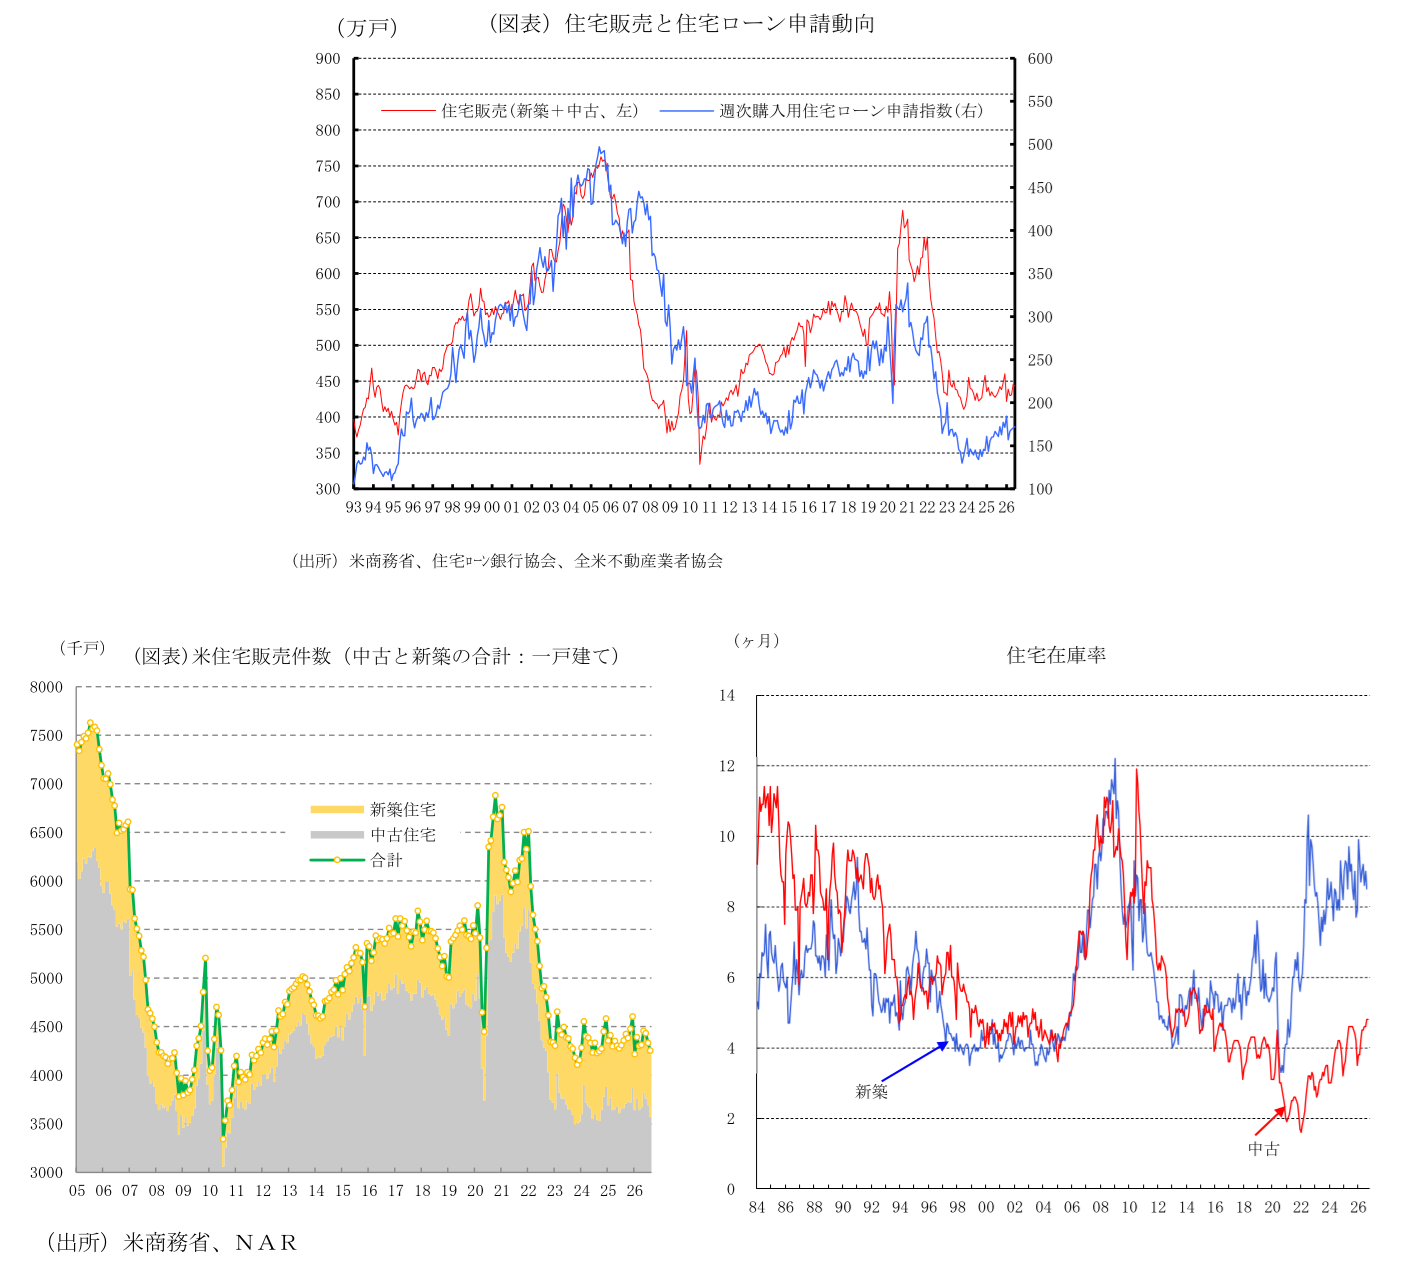
住宅市場全体には、住宅ローン金利の高止まりと価格上昇に伴う実質的な住宅買い控え(販売停滞感)が色濃く漂っている。これに加え、トランプ政権による関税引き上げ(カナダ産木材等の建材価格押し上げ)や不法移民取り締まり強化(建設現場での作業員不足と人件費高騰)に対する強い懸念が、供給側の構造的コスト圧迫リスクとなっている。
建設業者はローン金利を一時的に引き下げる「モーゲージ・ブイダウン(金利肩代わり特約)」などのインセンティブ提供で需要喚起を図っているものの、これら販促費用の上昇に伴う粗利益率の低下から、新規着工に対して慎重な姿勢を崩していない。買い手の需要減退と売り手のコスト高・利益圧迫が同時に進行しており、住宅投資の停滞はマクロ経済全体へ負の波及効果を及ぼしている。今回の着工・進捗の鈍化により、2026年7-9月期の民間住宅投資は前期比年率▲2%程度となり、GDP成長率に対して約▲0.1%ポイントの押し下げ寄与となる公算が大きい。
4. 先行きは需要鈍化と供給制約により停滞が継続
2026年後半から2027年にかけての住宅市場は、実質所得の改善や建設業者による販促策(ブイダウン特約の提供など)が一定の下支えとなるものの、FRBによる追加利上げの織り込みや財政赤字拡大懸念に伴う長期金利の押し上げを受けた住宅ローン金利の高止まり、および住宅価格の高価格化が需要の重しとなり、住宅販売は弱含みで推移する見通しである。
また、関税政策や移民規制に伴う「資材高・人手不足」という二重の供給制約により、建設業者の投資意欲は抑えられ続ける公算が大きい。このため、2026年の住宅着工件数は前年比▲1.2%程度の減少が見込まれ、2025年(前年比▲1.0%)に続く減少傾向が継続すると考えられる。現在の利上げサイクルの終了や追加利上げ懸念の後退、インフレの低下が見込まれる2027年半ばごろまでは本格的な回復は見通しにくいものの、同時期以降に緩やかな底打ち・回復へ向かうと想定される。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:自動車の急減も鉱工業生産は急拡大(2026年9月) ~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
米国経済
桂畑 誠治
-
米国2026年9月小売売上高は予想を大幅に上振れ ~高金利下での消費堅調が示すFRBの高金利長期化スタンス~
米国経済
桂畑 誠治
-
内外経済ウォッチ『米国~中間選挙後の「トランプリスク」再燃~』(2026年11月号)
米国経済
桂畑 誠治
-
米国コアCPIが2カ月連続で予想上振れ(2026年9月) ~10月据え置きも12月追加利上げの確度高まる~
米国経済
桂畑 誠治
-
9月FOMC議事録:タカ派姿勢に滲む「データ依存」の慎重さ ~FRBは年内追加利上げを視野に入れるも、決定は今後の経済指標次第~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国経済マンスリー:2026年10月 ~景気が堅調ななか、インフレ高止まりへの懸念が持続~
米国経済
前田 和馬
-
米国:自動車の急減も鉱工業生産は急拡大(2026年9月) ~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
米国経済
桂畑 誠治
-
米国2026年9月小売売上高は予想を大幅に上振れ ~高金利下での消費堅調が示すFRBの高金利長期化スタンス~
米国経済
桂畑 誠治
-
米国コアCPIが2カ月連続で予想上振れ(2026年9月) ~10月据え置きも12月追加利上げの確度高まる~
米国経済
桂畑 誠治
-
9月FOMC議事録:タカ派姿勢に滲む「データ依存」の慎重さ ~FRBは年内追加利上げを視野に入れるも、決定は今後の経済指標次第~
米国経済
桂畑 誠治