- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業)
- US Indicators
-
2026.10.06
米国経済
金融市場
米国金融政策
マーケット見通し
株価
為替
金利
景気指標(米国)
投資指標(米国)
生産指標(米国)
雇用指標(米国)
物価指標(米国)
貿易指標(米国)
その他指標(米国)
米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業)
~仕入価格74.0へ高止まり、FRBの高金利長期化がドル高・金利上昇要因に~
桂畑 誠治
- 要旨
-
-
2026年9月の米ISM非製造業景気指数(季節調整値)は54.9と、前月(55.4)から0.5ポイント低下し市場予想(55.0)を僅かに下回ったものの、分岐点である50を大きく上回る高水準を維持した。関税懸念や高インフレといった逆風を抱えつつも、底堅い米国内需要が景気を強力に下支えしている。
-
事業活動(56.5)および新規受注(59.8)は前月から減速したものの、基調的な需要の強さを裏付ける高い水準を保っている。雇用指数(50.1)は3カ月ぶりに拡大圏へ復帰した。一方で、入荷遅延(53.2)の上昇がサプライチェーンの小幅な悪化を示したほか、仕入価格指数(74.0)も著しい高水準へと一段と上昇しており、企業収益や家計の購買力に対する強い圧迫要因となっている。
-
堅調な経済動向と仕入価格の高止まりは、FRBが追加利上げを選択肢に残しつつ高い政策金利を長期化させる(Higher for Longer)強力な根拠となる。この金融政策見通しは、米長期金利の上昇圧力および為替市場でのドル高傾向を後押しし、株式市場のバリュエーションの拡大を抑える要因となる公算が大きい。
-
製造業と非製造業をあわせたISM総合景気指数は、2026年7–9月期に54.8(前四半期は54.0)へ上昇した。米経済はコスト増や供給懸念を抱えながらも内需の強靭さを背景に、潜在成長率(1.8%程度)を超える「小幅加速」の局面にあると判断される。
-
- 目次
1.拡大ペースは小幅減速も、堅調な国内需要を背景に高水準を維持
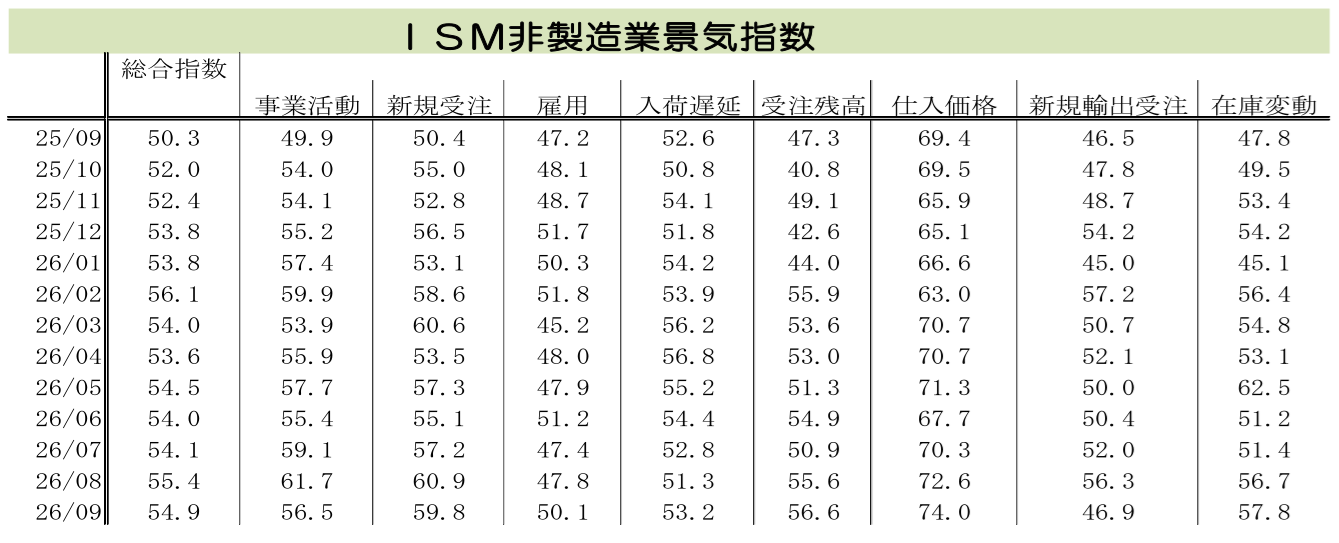
2026年9月のISM非製造業景気指数(季節調整値)は54.9となり、前月の55.4から0.5ポイント低下し、市場予想中央値(55.0)を僅かに下回った。
トランプ政権による関税賦課への警戒感が継続するなか、米・イラン間の軍事対立の沈静化やエネルギー価格の小幅な再上昇、限定的ながら物流改善の動きがみられるなど、地政学的な先行き不確実性のさらなる強まりは回避されている。こうした環境のなか、底堅い米国内需要が強力な下支えとなっているほか、価格上昇や供給懸念を背景とした前倒し発注の動きも寄与しており、指数自体は景気拡大・縮小の分岐点である50を大きく上回る高水準を維持している。地政学リスク下にあっても、非製造業部門の活動は極めて活発である。
2.内需の強靭さと供給制約のコントラスト
9月の詳細動向をみると、需要側の力強さと供給側の調整・制約の混在が明瞭に表れている。需要・雇用の面では、事業活動が56.5(前月比▲5.2ポイント)、新規受注が59.8(同▲1.1ポイント)とともに前月より低下し、指数全体に対して事業活動(▲1.30ポイント)、新規受注(▲0.28ポイント)が押し下げ要因となったものの、新規受注は16カ月連続で拡大圏を維持した。また、受注残指数も50超を保っており、需要超過に伴う手持ち工事・受注の積み上がりがうかがえる。新規受注や事業活動は政策や地政学リスクの不確実性を背景に月ごとの変動が見られるものの、トレンドとしての平均値は切り上がっており、サービス需要の基調的な強さを裏付けている。
加えて、顧客在庫指数が低水準での推移を続けており、顧客側の在庫不足を示唆しているため、今後の在庫補充需要(在庫投資)が事業活動を下支えする構図が続く。
雇用指数は50.1(前月比+2.3ポイント)と上昇し、3カ月ぶりに拡大圏を回復した。雇用指数の回復は労働市場全体としては底堅さを保っていることを示唆する。総合指数への寄与度で見ても、雇用(+0.58ポイント)と入荷遅延(+0.48ポイント)が押し上げ要因となっている。ただし、業務効率化や構造変化に伴う慎重な採用姿勢、および労働力のミスマッチにより、採用ペースは緩やかな伸びにとどまっている。
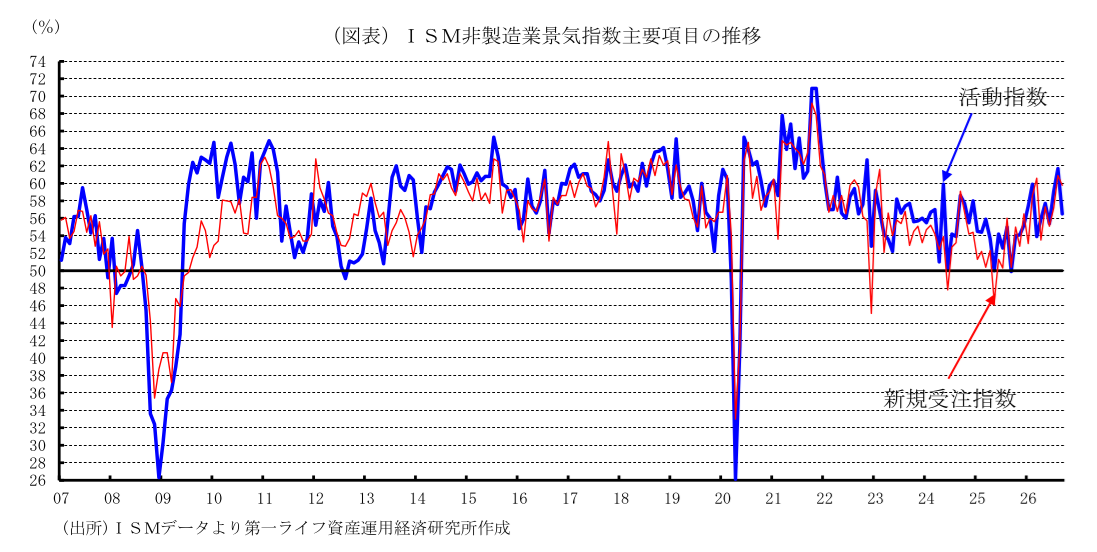
一方、供給制約とコスト高の面では、入荷遅延が53.2(前月比+1.9ポイント)と上昇し、サプライチェーンの小幅な悪化を示した。慢性的なドライバー不足や、グローバルサプライチェーンの部分的な滞留を受け、入荷遅延が再び上昇(悪化)し始めている。
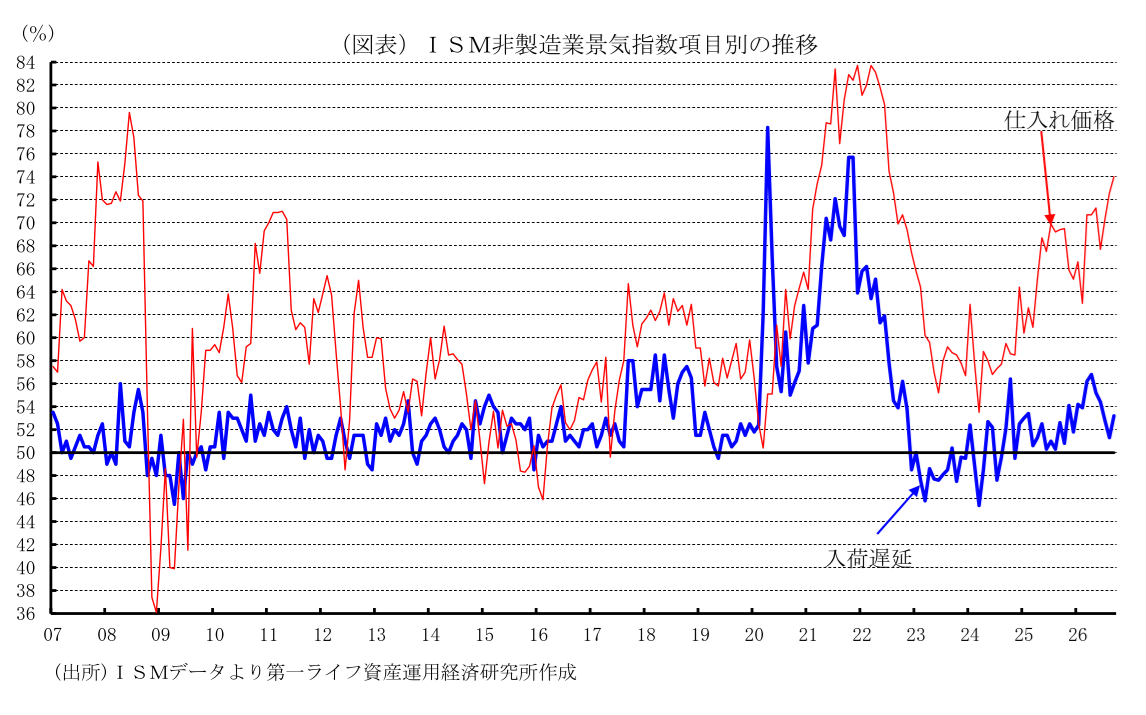
仕入価格はさらに高い水準に上昇しており、根強いインフレ圧力が企業の利益率や家計の購買力を圧迫し続けている。インフレ指標である仕入価格指数は74.0(前月72.6)へと前月比1.4ポイント上昇し、70を超える著しい高水準で推移している。価格上昇を報告した業種は17業種(前月15業種)と多く、価格下落を報告した業種は7カ月連続でゼロとなった。
価格が上昇した品目は、銅、メモリー製品、燃料、ガソリン、ソフトウェアライセンス、ディーゼル、石油製品に加え、鉄鋼製品、銅製品、銅線など多岐にわたる。メモリー部品や電線・ケーブル、鉄鋼製品などで供給不足が深刻な状況となっているほか、ソリッドステートドライブ(SSD)やコンピュータおよび関連製品が新たに供給不足に陥った。
3.金融政策・市場への含意(FRBのタカ派姿勢と高金利長期化)
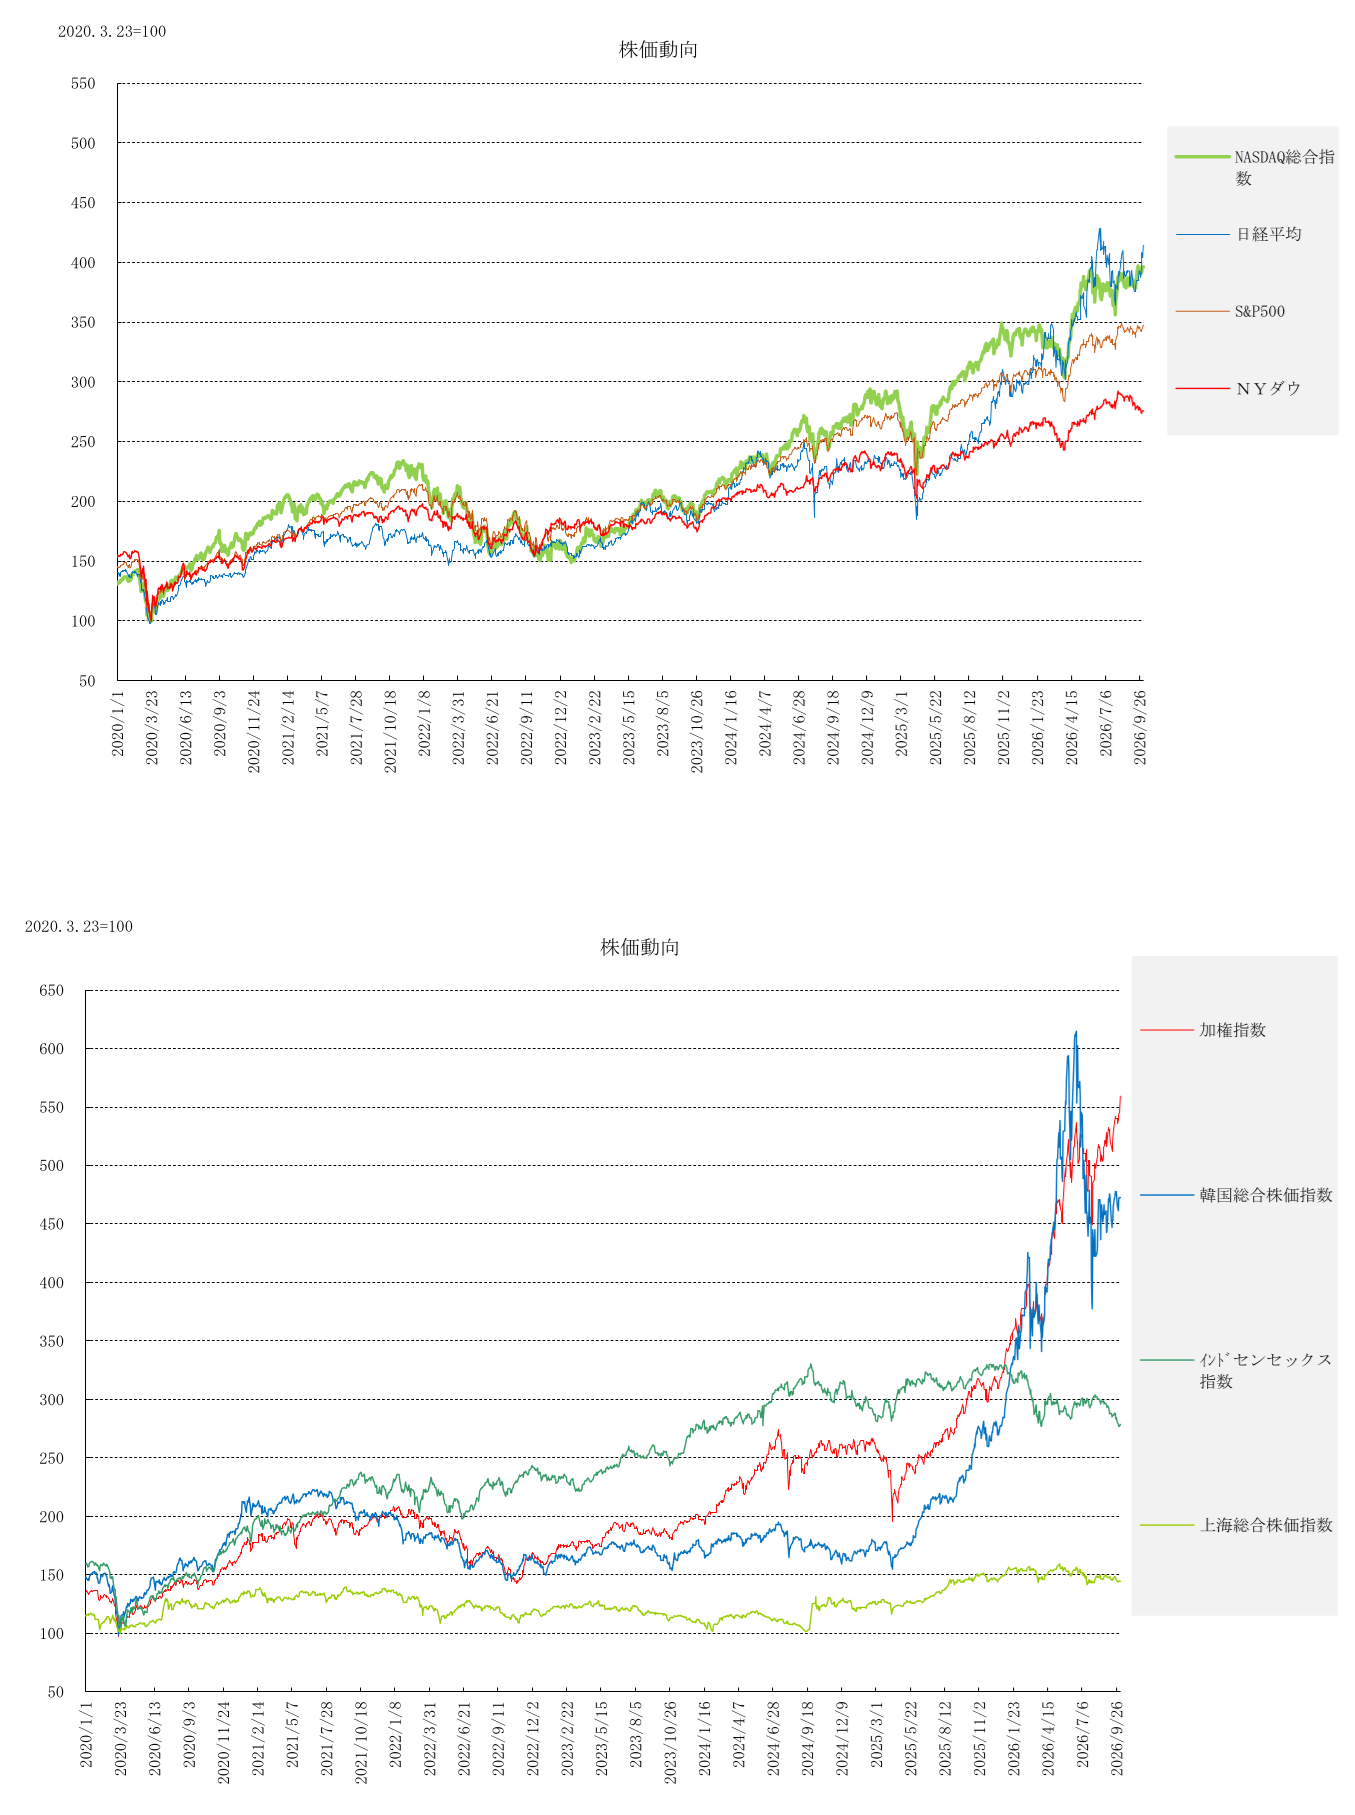
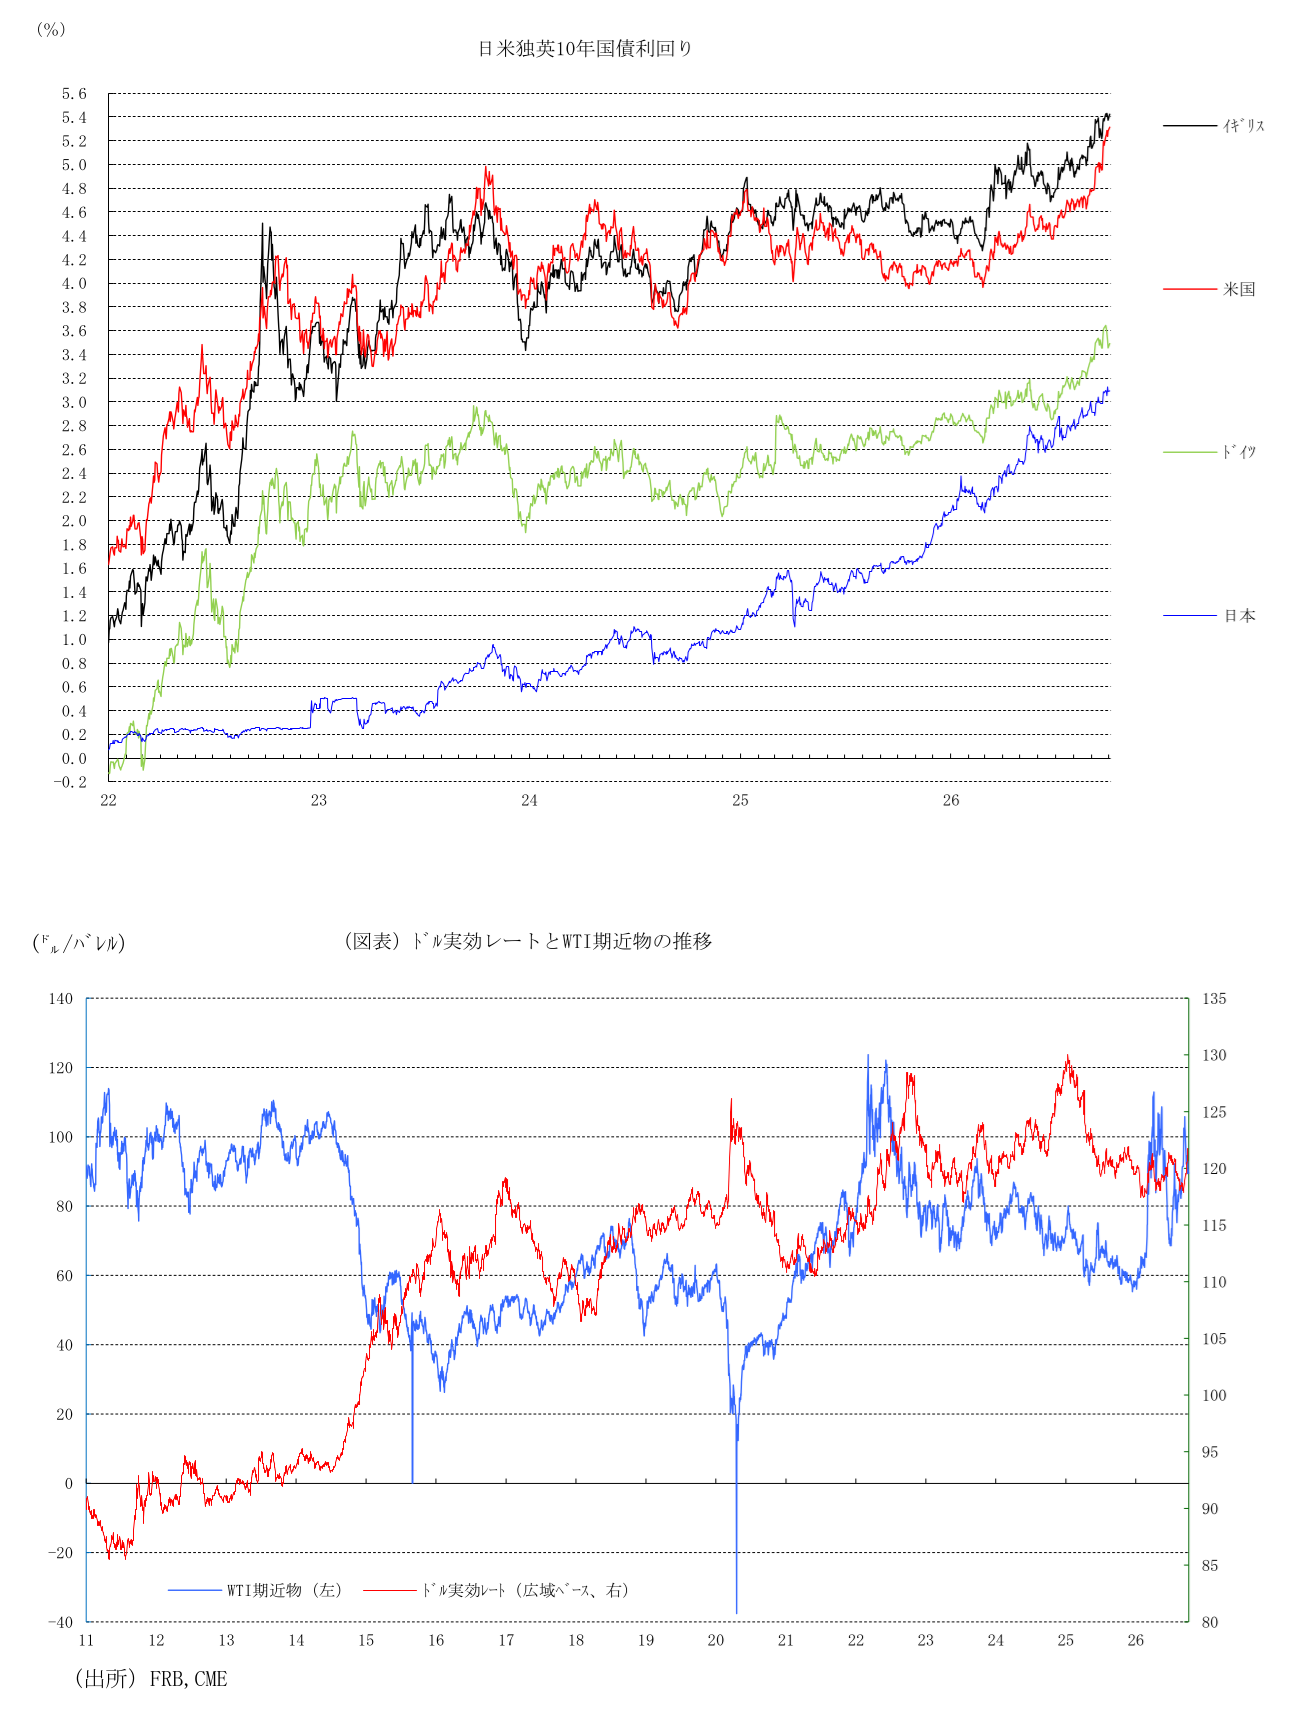
こうした景気の堅調さと仕入価格の高騰は、FRBが追加利上げの選択肢を保持しつつ高い政策金利を長期化させる(Higher for Longer)強固な根拠となる。金融市場においては、ターミナルレート(利上げ最終到達点)の上方シフトや高金利長期化観測の強まりが、米実質金利・長期金利の上昇とドル買い圧力を後押しし、株式市場のバリュエーションの拡大を抑える要因となる公算が大きい。
4.企業コメントに見る「地政学リスク」と「業種間の二極化」
企業からの定性コメントをみると、高インフレ・高金利・資材高が収益を圧迫する一方、旺盛な需要に供給が追いつかない構図が見て取れ、需要超過と供給制約が同居している。
業種別の傾向としては、一次産業やその他サービス等で燃料高が輸送・サービス提供コストを直撃しており、肥料価格も過去最高水準に上昇した。建設・金融では、金利上昇による顧客のローン審査不通過で住宅市場が落ち込む一方、銀行は預金獲得競争と調達コスト増で利益が圧迫されている。
流通・インフラ(小売、卸売、公益)では、海上コンテナ費用の倍増や鋼材等の国内不足から、海外調達や値上げが常態化しており、旺盛な需要に対し生産や納期が追いつかない状況が指摘されている。情報通信やヘルスケアでは、人件費やライセンス費の上昇、関税復活の懸念など費用増が続くものの、物流の調達納期には正常化の兆しもみられる。鉱業では、原油や天然ガス高を追い風に増産意欲が継続している。
5.業種別の広がり(拡大を報告した業種は18業種中13業種)
9月に総合(景況動向全体)で拡大を報告した業種は、18業種中13業種(前月13業種)と横ばいで推移し、景気拡大の広がりを維持している。拡大した業種は、勢いの強い順に、卸売、不動産・賃貸・リース、その他サービス、公務・行政、小売、教育サービス、公益、情報、運輸・倉庫、金融・保険、宿泊・飲食サービス、医療・社会扶助、専門・科学・技術サービスと続いた。
一方、縮小した業種は農林水産業、鉱業、建設、事業支援サービスの4業種(前月4業種)であり、芸術・娯楽・レクリエーションは前月から横ばいとなった。
6.7-9月期の総括:基調は「小幅加速」の巡航ペース
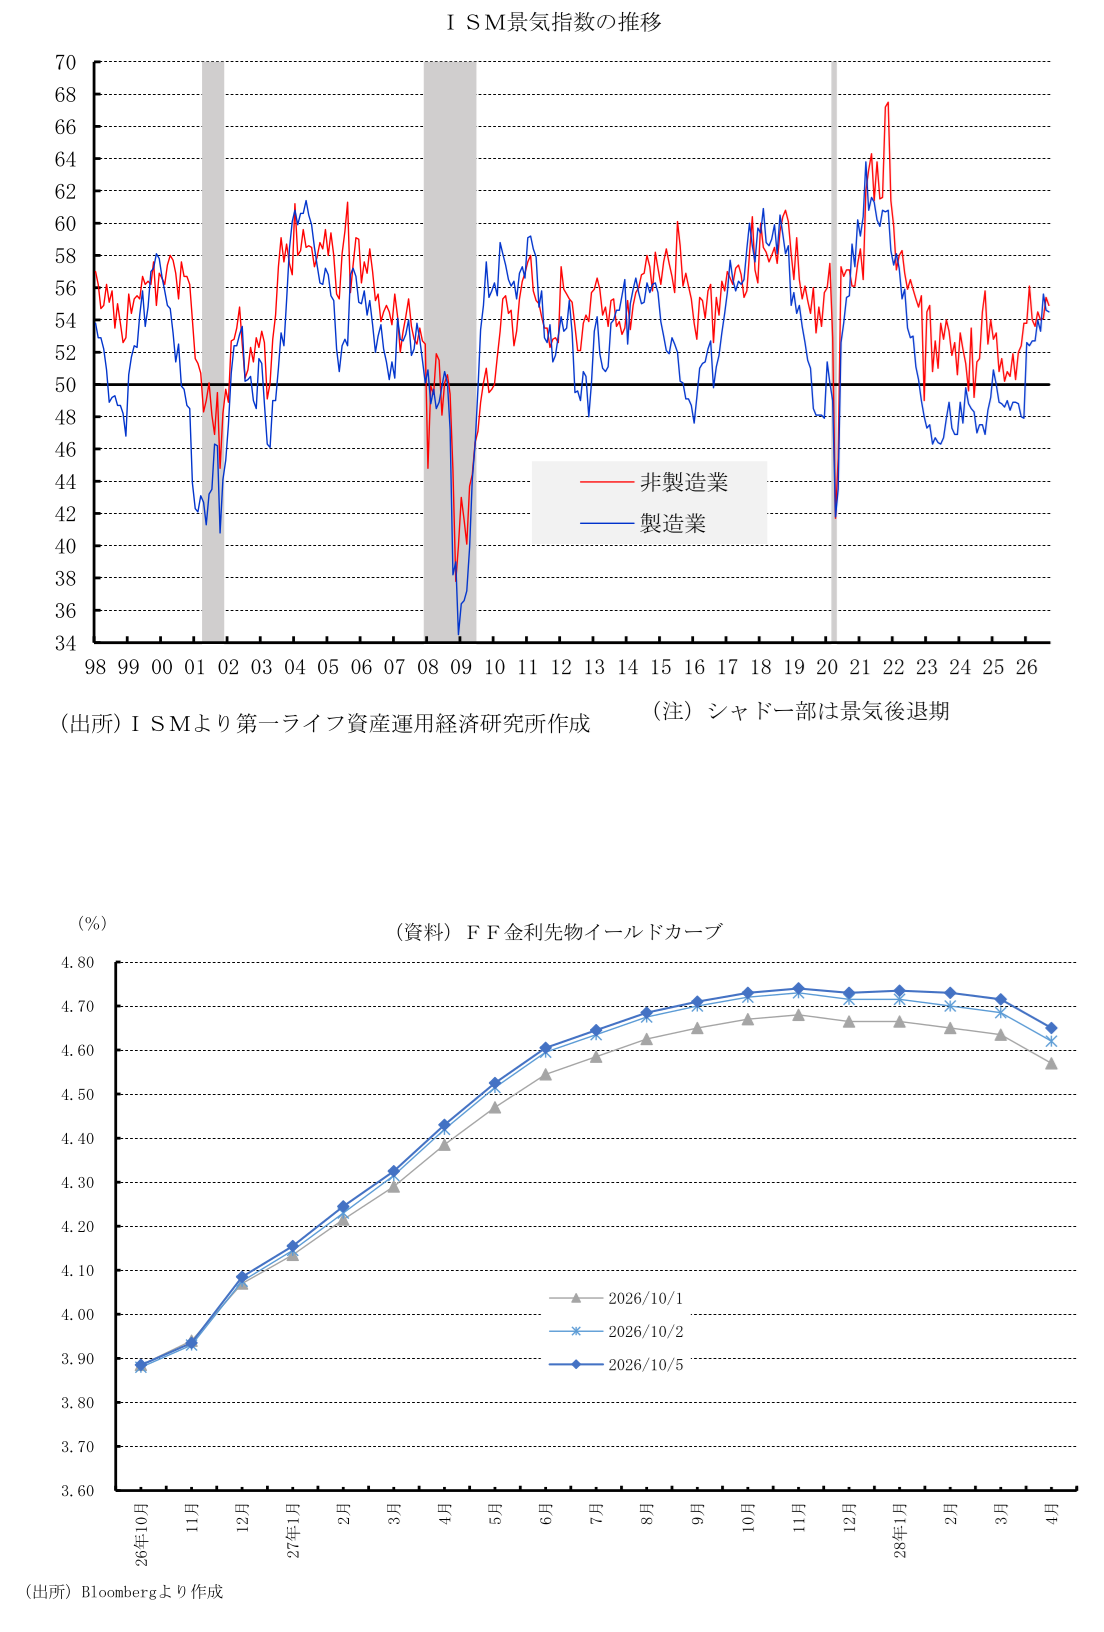
米国経済全体の景気動向を示す「製造業と非製造業を合算した“ISM総合景気指数”」は、9月に54.9と前月から0.4ポイント低下し、米国経済全体の拡大ペースの小幅な減速を示した。しかし、四半期ベース(7-9月期)の平均でみると、製造業が54.9(4-6月期は53.3)、非製造業が54.8(同54.0)へと着実に底上げされており、総合景気指数も54.8(同54.0)へ切り上がっている。
2026年7-9月期の米経済は、関税圧力や高インフレといったコスト面での逆風を抱えつつも、強靭な個人消費と内需に支えられ、基調としては「小幅加速(巡航速度を超える安定拡大)」の局面にある。この動向は、7–9月期の実質GDP成長率(年率)が前四半期を上回り、潜在成長率を超える2.0%台半ば~後半の高い伸びを達成する公算が大きいことを強力に示唆している。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:9月雇用統計はFRBに時間的猶予を与える内容 ~10月FOMC利上げ観測後退、トランプ2.0下での労働市場の「綱渡り均衡」が継続~
米国経済
桂畑 誠治
-
米国9月ISM製造業は高水準維持も仕入価格が再急騰 ~AI・防衛等の需要が下支えも、インフレ懸念で米金利上昇・ドル強含み~
米国経済
桂畑 誠治
-
米国:9月CB消費者信頼感は物価高を受け81.9へ急落 ~消費者マインドの悪化は個人消費の下振れ要因に~
米国経済
桂畑 誠治
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国:9月雇用統計はFRBに時間的猶予を与える内容 ~10月FOMC利上げ観測後退、トランプ2.0下での労働市場の「綱渡り均衡」が継続~
米国経済
桂畑 誠治
-
米国9月ISM製造業は高水準維持も仕入価格が再急騰 ~AI・防衛等の需要が下支えも、インフレ懸念で米金利上昇・ドル強含み~
米国経済
桂畑 誠治
-
米国:9月CB消費者信頼感は物価高を受け81.9へ急落 ~消費者マインドの悪化は個人消費の下振れ要因に~
米国経済
桂畑 誠治
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国経済マンスリー:2026年9月 ~堅調な景気を背景にFRBが利上げを開始~
米国経済
前田 和馬