- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国:9月雇用統計はFRBに時間的猶予を与える内容
- US Indicators
-
2026.10.02
米国経済
金融市場
米国金融政策
株価
為替
金利
消費指標(米国)
雇用指標(米国)
物価指標(米国)
その他指標(米国)
米国:9月雇用統計はFRBに時間的猶予を与える内容
~10月FOMC利上げ観測後退、トランプ2.0下での労働市場の「綱渡り均衡」が継続~
桂畑 誠治
- 要旨
-
- 2026年9月の非農業部門雇用者数は前月差+2.9万人と予想を下回り、過去分の下方修正も相まって雇用のモメンタムは鈍化した。医療・建設・飲食店などの内需関連が全体を下支えする一方、派遣やAI・構造改革の影響を受ける金融・IT、政策的不確実性を抱える一部製造業では人員削減が進むなど、業種間の二極化が鮮明化している。
- 失業率は4.2%と低水準を維持している。トランプ政権下の政策不確実性による採用抑制や、移民規制の強化に伴う供給制約を背景に、労働市場は低雇用と低解雇が同居する膠着した均衡状態にある。労働供給が抑えられているため、雇用の伸びが鈍化しても失業率は上がりづらく、タイトな需給バランスが続いている。
- 平均時給の伸びは前年比+3.0%へと緩やかな鈍化傾向が続いている。一方、ガソリン価格の上昇などインフレの再燃の影響で実質賃金はマイナス圏にとどまっており、名目総労働所得の伸び悩みと併せて、今後の個人消費の重石となる可能性がある。
- 予想を下回る雇用統計を受け、市場では次回10月FOMCでの政策金利据え置き観測が強まり、米長期金利低下・ドル安・株高の反応となった。基本的には労働市場の安定が続いているため、FRBの今後の政策はインフレ動向への依存が強く、インフレが高止まりすれば追加利上げ、緩やかな低下にとどまれば金利据え置きとなる公算が大きい。
- 目次
1. 非農業部門雇用者数は増加ペース減速
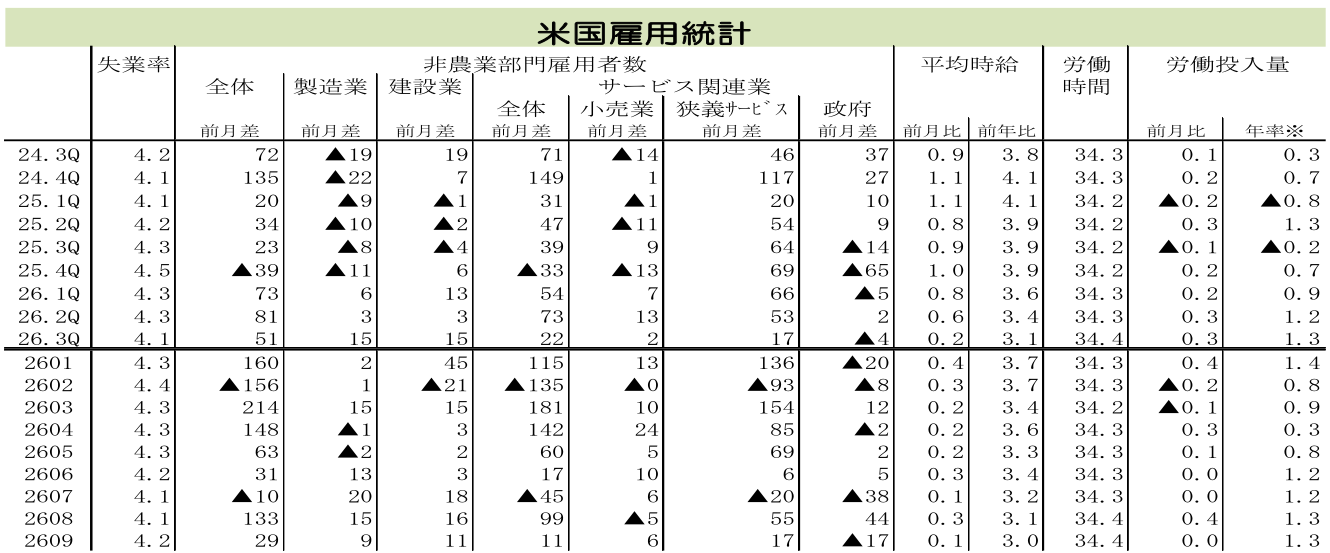
2026年9月の非農業部門雇用者数(事業所調査)は、前月差+2.9万人(前月改定値:同+13.3万人)と、市場予想中央値(ブルームバーグ集計)の同+9.0万人および筆者予想の+9.8万人を下回った。内訳をみると、政府部門が前月差▲1.7万人(前月改定値:同+4.4万人)と減少に転じたほか、民間部門は同+4.6万人(前月改定値:同+8.9万人)と伸びが減速した。医療・建設分野が底堅さを維持したものの、飲食店など前月に高い伸びとなった業態で勢いが鈍化した。
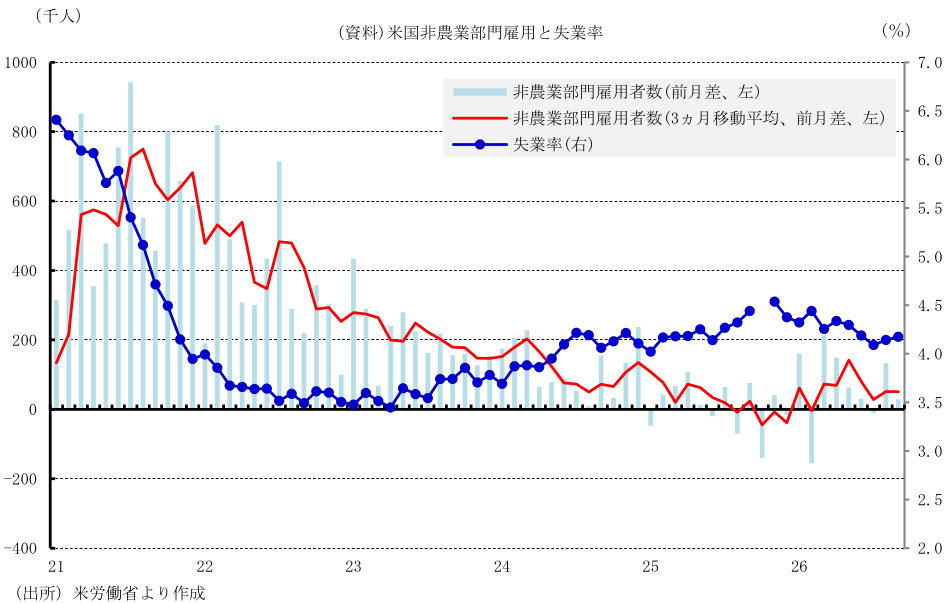
雇用の基調を示す移動平均をみると、非農業部門雇用者数の3カ月移動平均は前月差+5.1万人(前月:同+5.1万人)と横ばいとなったものの、6カ月移動平均では同+6.6万人(前月:同+9.7万人)へ減速した。これは当月の減速に加え、8月分が+13.3万人(速報値+16.2万人)、7月分が▲1.0万人(速報値+2.1万人)と、過去2カ月分で計6.0万人下方修正された影響が大きい。過去分の改定を含めた雇用モメンタムは再び減速傾向を示している。
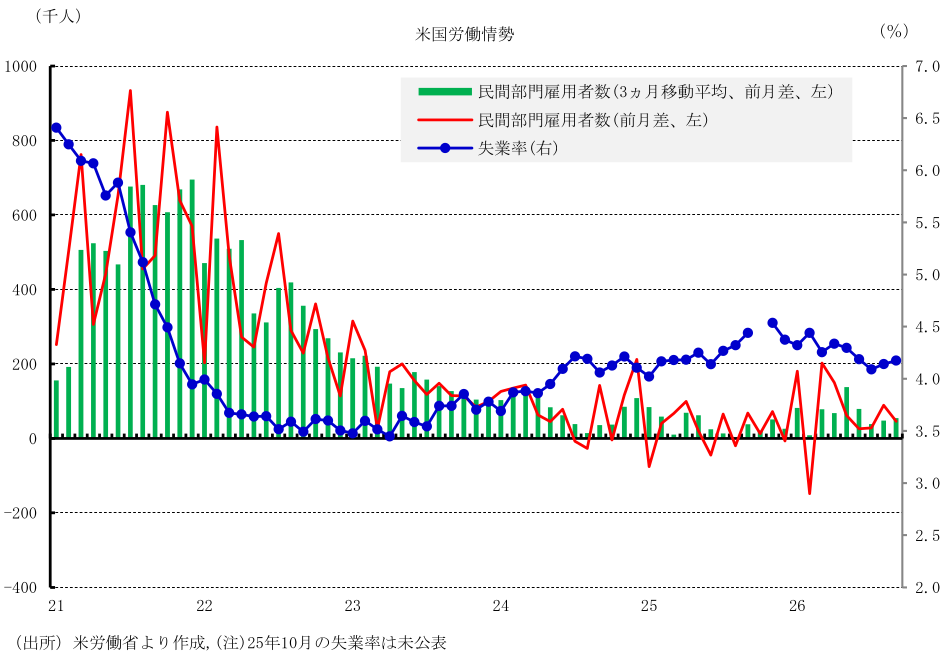
民間部門に限っても、3カ月移動平均こそ前月差+5.4万人(前月:+4.8万人)と小幅に加速したが、6カ月移動平均では同+6.7万人(前月:+9.3万人)と鈍化した。単月ではイベントや天候要因、ストライキなどの一時的なノイズが見られるものの、雇用増加のモメンタム低下は明確である。もっとも、急激な悪化は回避されており、横ばい圏に向けた緩やかな減速にとどまっている。
また、後述の失業率(家計調査)が小幅上昇したものの4%台前半という低い水準を維持していることなどを踏まえれば、労働市場全体の安定性は保たれていると判断される。
2. 民間部門では、医療・社会扶助、飲食店が減速しつつも全体を下支え
詳細な内訳をみると、政府部門では連邦政府が前月差▲0.1万人(前月改定値:同▲0.3万人)と減少を続けたことに加えて、州・地方政府が教員数の減少を受けて同▲1.6万人(前月改定値:同+4.7万人)と減少に転じ、政府全体を押し下げた。
民間部門では、高齢化に伴う構造的な需要増と人手不足が続く医療・社会扶助(+2.30万人)がもっとも増加した。また、生成AI需要の拡大に伴うデータセンターの建設ラッシュやインフラ投資を背景とした建設(+1.10万人)や飲食店(+1.08万人)が底堅さを示した。このほか、一般機械、輸送機器、プラスチック・ゴムなどの製造業(+0.90万人)、輸送・倉庫(+0.76万人)、専門・技術サービス(+0.64万人)、その他サービス(+0.60万人)、小売(+0.58万人)、卸売(+0.50万人)が増加した。加えて、芸術・エンターテインメント・余暇(+0.25万人)、公益(+0.05万人)、不動産・リース(+0.05万人)等でも雇用が拡大した。
対照的に、労働市場の先行指標とされる派遣(▲1.09万人)が再び減少に転じており、今後の雇用の伸び鈍化を示唆している。このほか、宿泊(▲0.36万人)、教育サービス(▲0.32万人)、政府補助金削減の影響を受けた保険(▲0.23万人)や、AI導入および構造改革の影響を受けている情報(▲1.00万人)、商業銀行(▲0.05万人)が減少した。このほか、鉱業(▲0.20万人)などもマイナスとなった。
こうした業種別の動向からは、労働市場の二極化が鮮明に読み取れる。医療・社会扶助や建設が旺盛な労働需要を吸収する一方で、生成AIの普及に伴う構造変化に直面する金融・IT、ならびに通商政策をはじめとする政策的不確実性を抱える一部の製造業では適正化に向けた人員調整が継続している。
3. 金融市場では10月の利上げ見送り観測が強まる
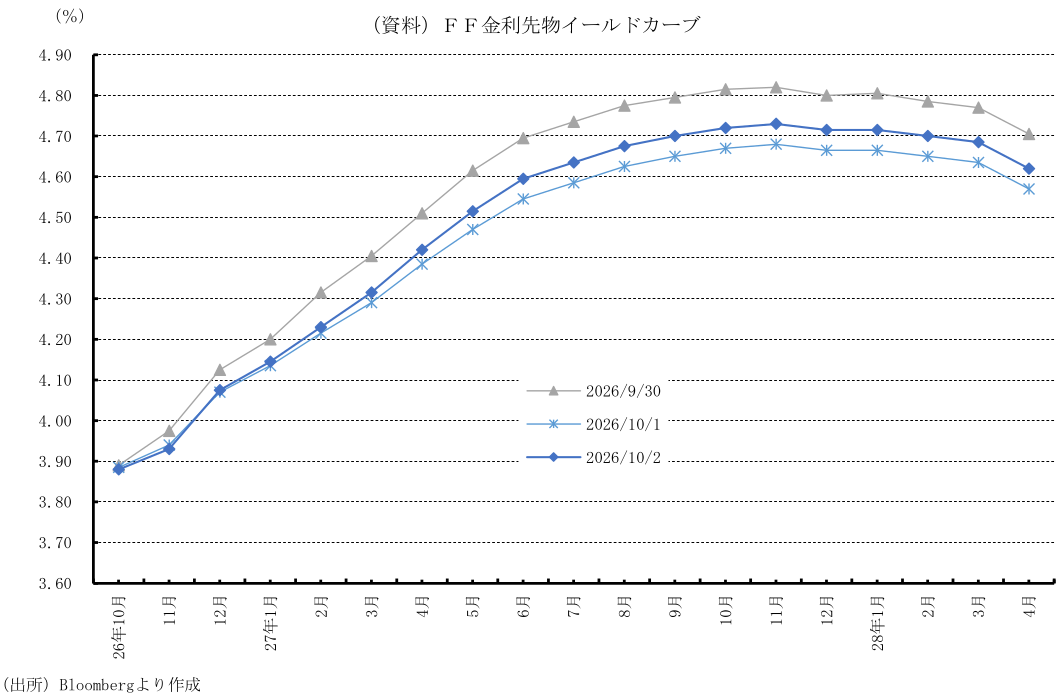
予想を下回る雇用指標を受け、金融市場では次回10月FOMCでの政策金利据え置き観測が強まった。FF金利先物市場が織り込む確率推移をみると、まず10月FOMCでの据え置きの確率は約82%(前日:約76%)へ上昇し、25bpの利上げ確率は約18%(前日:約24%)へ低下した。
12月FOMC時点で現行水準(3.75~4.00%)に留まる確率は約25%(前日:約20%)へ上昇し、年内25bp以上の利上げ確率は約75%(前日:約80%)へ低下した。2026年末のFF金利の着地予想も3.93%(前日:3.94%)へと小幅に低下した。
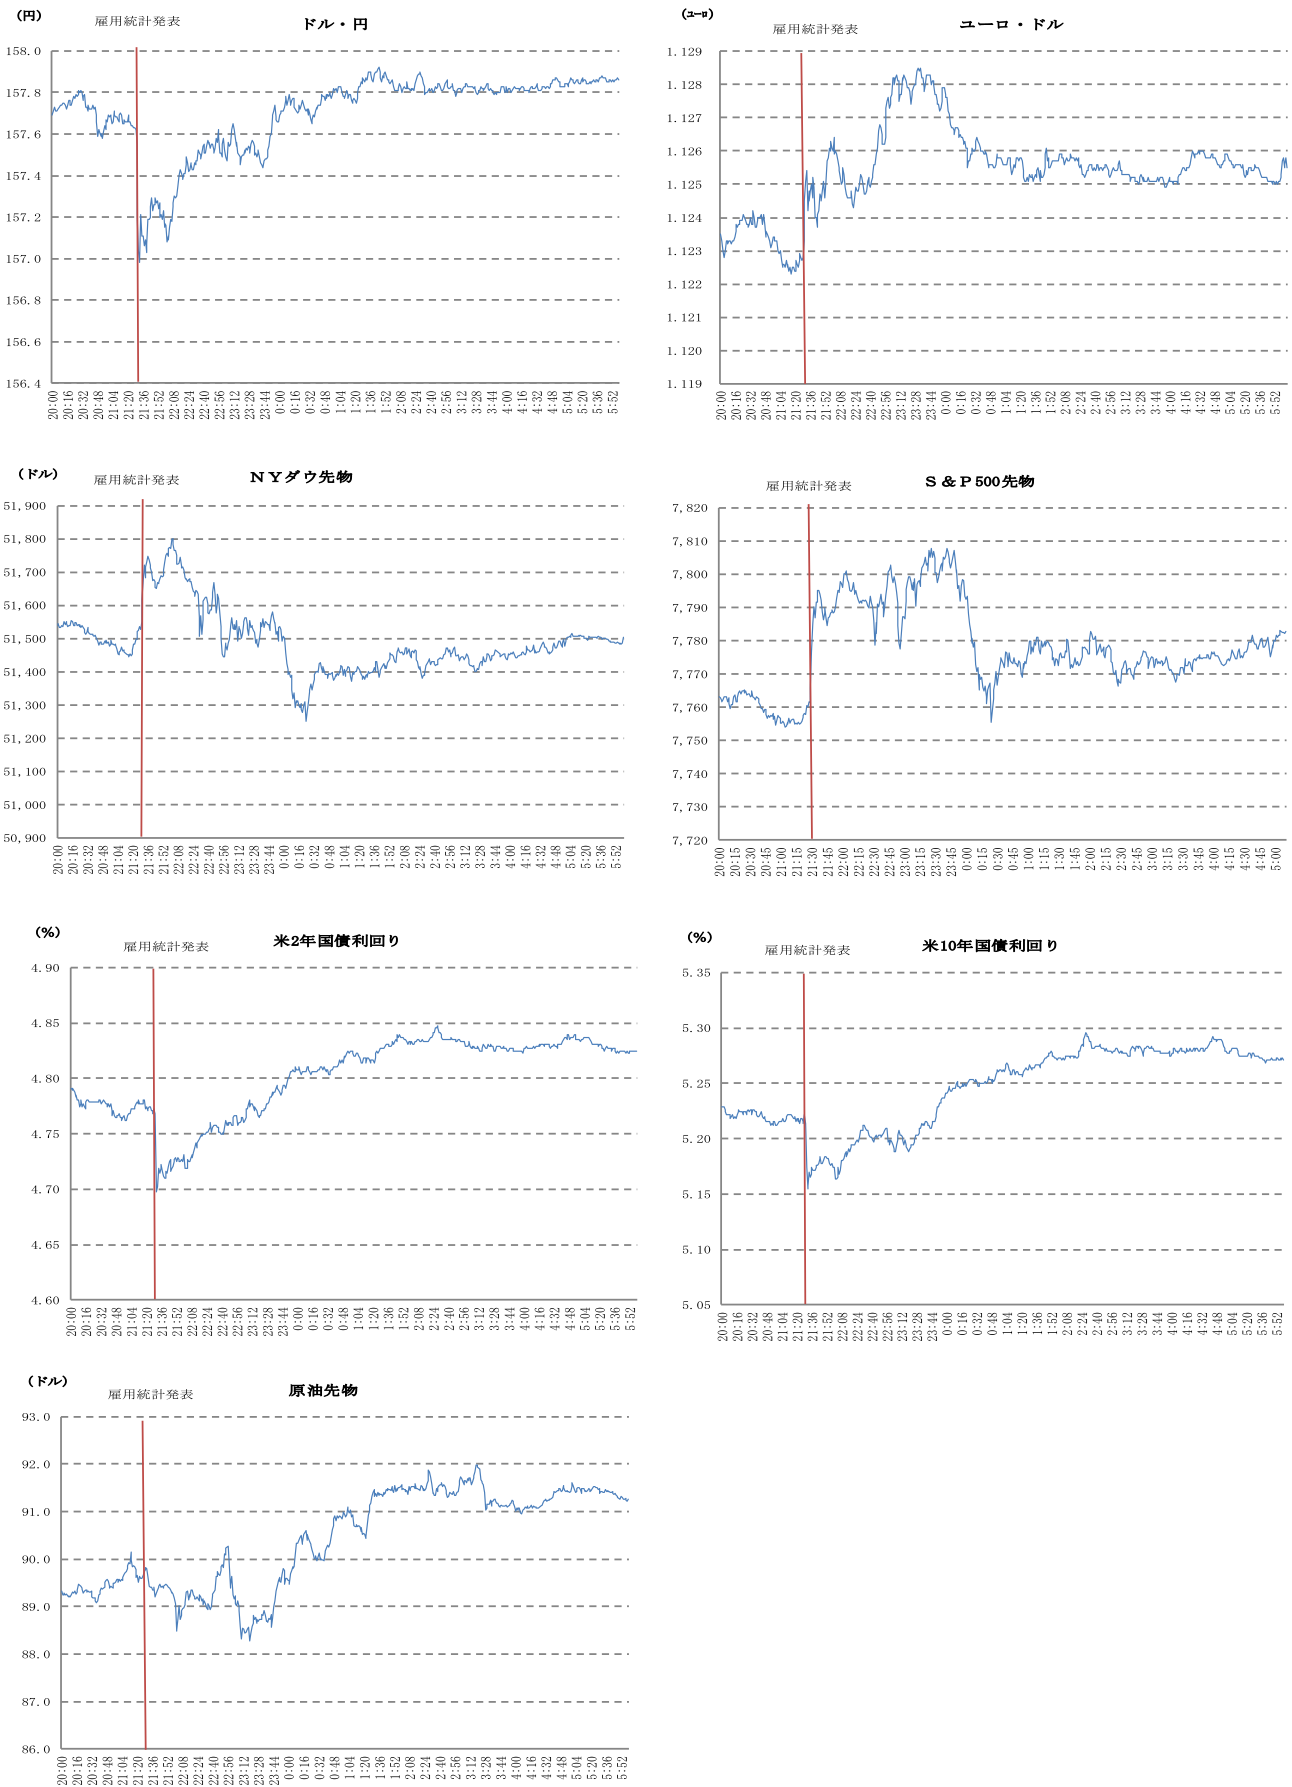
金利先物市場の動きを反映した金融市場の初期反応では、労働市場の減速を織り込む形で米2年国債および10年国債の利回りは低下した。為替市場ではドルが主要通貨に対して弱含み(ドル安)で推移した一方、株式市場では過度な金融引き締めへの警戒感が和らいだことで、主要3指数がそろって上昇した。
4. 労働市場はトランプ2.0がもたらす「低雇用・低解雇」の膠着均衡
労働市場変容の背景には、トランプ2.0政権下の政策バイアスが色濃く影を落としている。相次ぐ大統領令による制度や規制の急進的な変更が現場の混乱を招き、2025年以降の米労働市場は基調として軟化傾向にあった。特に通商政策における関税の賦課・撤回・上乗せを巡る不確実性が企業のセンチメントを冷やし、採用の抑制や局所的な人員調整を誘発している。
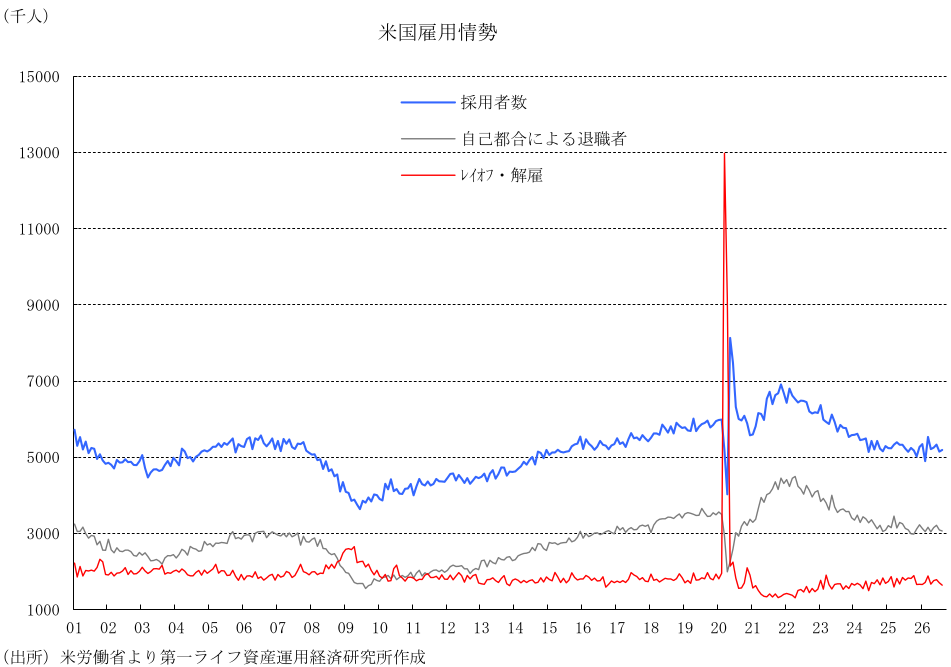
また、移民規制の厳格化や不法移民の取り締まり強化が、労働供給の直接的な抑制に繋がっている点も重要である。JOLTS(労働異動調査)における求人倍率や採用率の低下、ならびにレイオフ率の歴史的低水準が示す通り、現在の米労働市場は構造的な供給制約を背景に、企業の採用抑制(低雇用)と、人手不足に伴う解雇の抑制(低解雇)が同居する「一種の引き締まった均衡状態」にあると言える。これは労働市場の流動性が著しく低下していることを意味する。
5. 賃金の伸びは鈍化傾向、インフレ再燃で実質賃金はマイナス圏
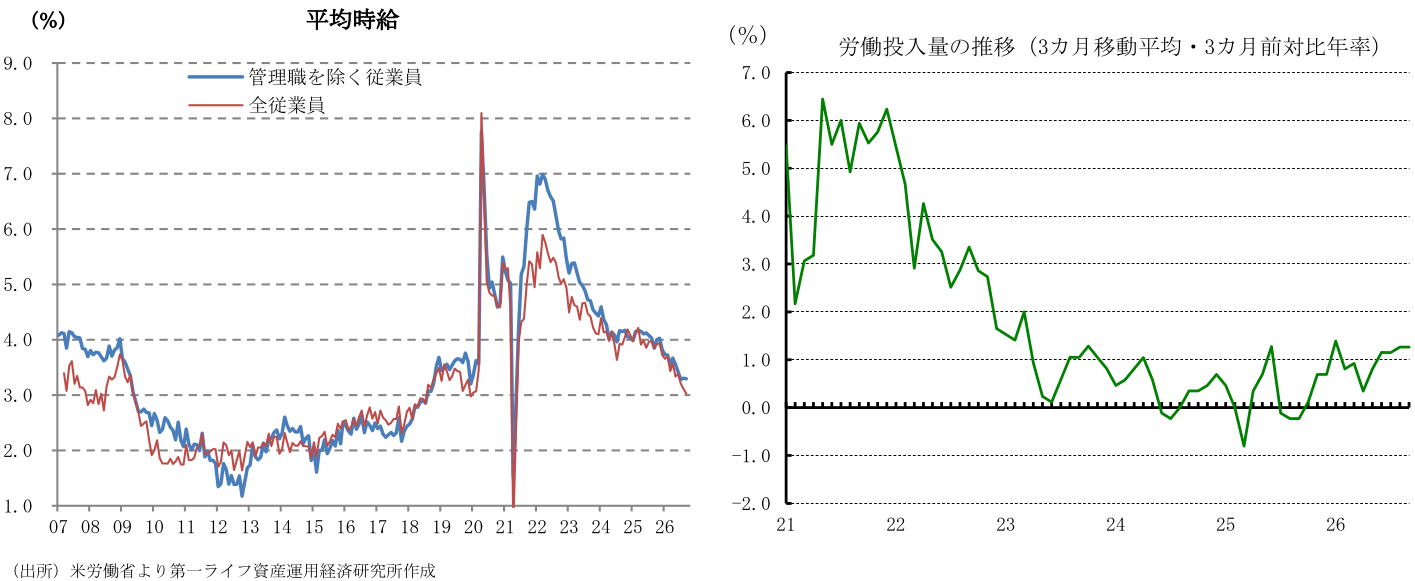
9月の平均時給は前月比+0.1%(前月:+0.3%)となり、市場予想(+0.3%)を下回った。前年同月比でも+3.0%(前月:+3.1%)と市場予想(+3.1%)を下回り、2022年3月のピーク(+5.9%)からの緩やかな低下傾向は維持されている。しかし、トランプ関税の影響やイラン・中東情勢の緊迫化に伴うガソリン価格の上昇で、消費者物価が再上昇しているため、名目賃金の伸び鈍化と相まって実質賃金(前年比)は小幅ながらマイナス圏にとどまっている。今後の個人消費の下押しリスクとして注視が必要である。
一方、民間部門の週平均労働時間は34.3時間(前月比0.0%)と横ばいにとどまり、労働投入量(雇用者数×総労働時間)は前月比0.0%(前月:+0.4%)と減速した。もっとも、3カ月移動平均・3カ月前対比年率では+1.3%(前月:+1.3%)と堅調さを維持しており、全体としての労働需要の底堅さを示している。
購買力の源泉となる名目総労働所得(=平均時給×総労働時間×雇用者数)は、前月比+0.2%程度(前月改定値:+0.5%程度)へと鈍化した。前年同月比でも+3.9%程度(前月改定値:+4.0%程度)と緩やかな減速傾向にある。雇用者数の伸び抑制と時給の伸び率の低下が重なっており、インフレ再燃(ガソリン高など)も加わることで実質総所得の伸びがさらに押し下げられており、今後の個人消費を抑制する要因となる可能性がある。
6.失業率は4.2%と小幅上昇も低水準を維持、労働需給のタイトさは継続
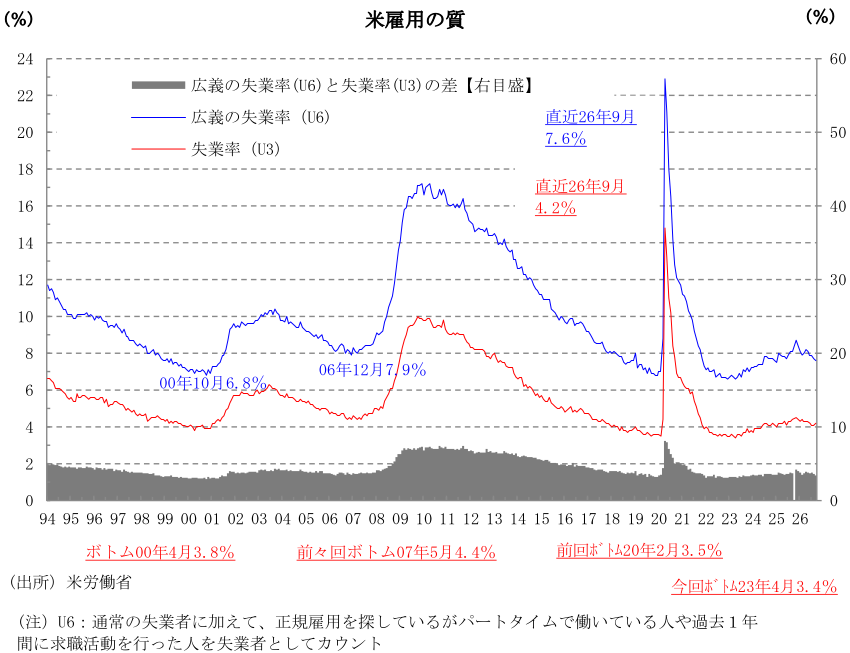
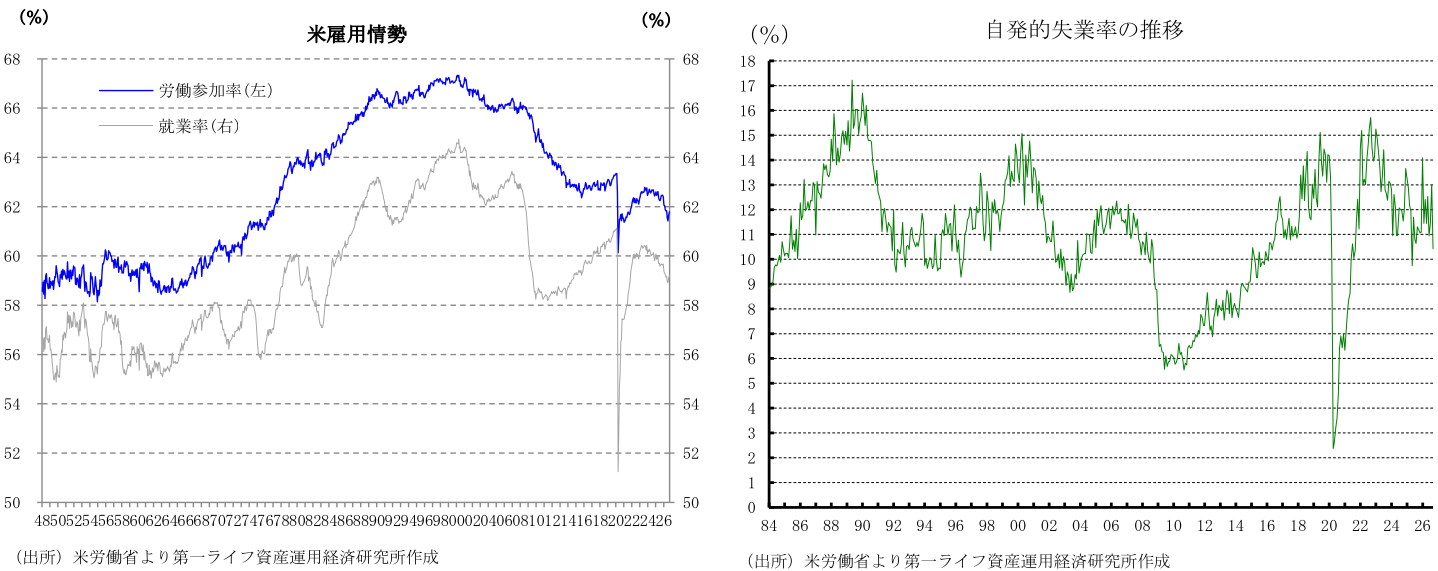
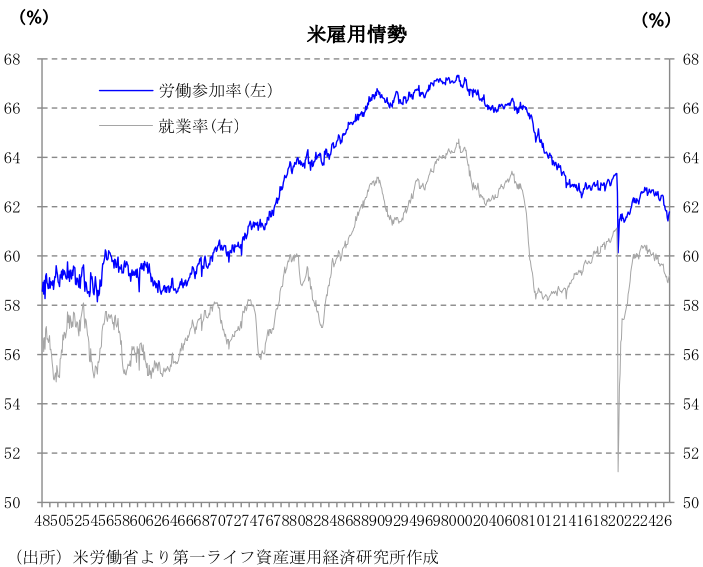
家計調査によると、9月の失業率(U3)は4.2%(前月:4.1%)と0.1ポイント上昇し、市場予想中央値(4.1%)を上回った。求職活動の再開等に伴い労働参加率が61.8%(前月:61.6%)へと上昇したことが失業率の押し上げ要因となっているが、依然として歴史的な低い水準にある。一方、「現在は職探しをしていないが過去1年間に求職活動を行った人」と「正規雇用を探しているが経済的理由によりパートタイムで働いている人」を含む「広義の失業率(U6)」は、7.6%(前月:7.7%)へ0.1ポイント低下しており、不完全雇用の拡大には抑制がかかっている。
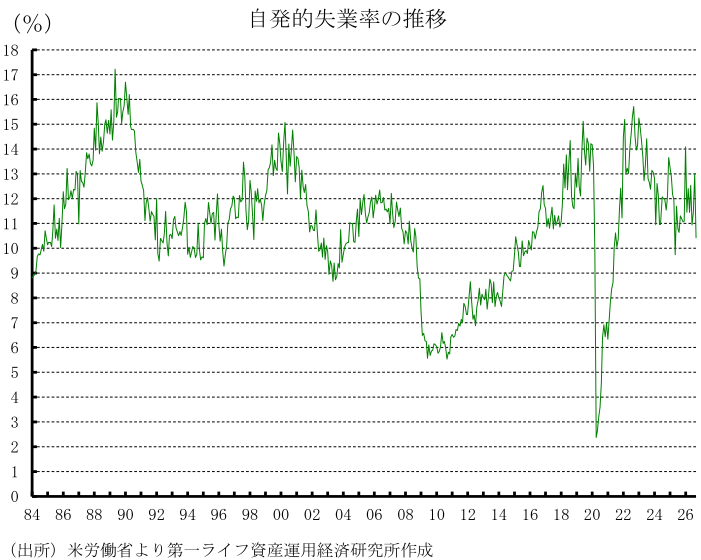
また、労働者のマインドを示す「失業者に占める自発的離職者の割合」は10.4%(前月: 13.0%)へと大幅に低下(▲2.6ポイント)した。労働者が転職市場の冷え込みを察知し、自主的な離職を控えるリスク回避姿勢を強めている動きが窺える。
労働参加率が過去の高水準に戻らない構造的要因として、トランプ政権による移民流入の抑制に加え、団塊世代の退職加速が挙げられる。労働供給が物理的に制約される環境下では、雇用者数の伸びが鈍化したとしても失業率は上昇しにくく、タイトな労働需給の均衡状態が当面続く見通しだ。
7.総括:FRBはインフレ動向次第で追加利上げも選択肢に
9月の雇用統計は、「雇用増加ペースの鈍化」と「失業率の低水準推移」が共存する結果となった。これは、政策由来の構造的な供給制約と、サービス業や建設投資に支えられた底堅い労働需要が拮抗する「綱渡りの均衡状態」を反映している。
FRBにとっては、労働市場が過熱も急悪化もせずバランスを保っていることが確認できた。このため、今後の金融政策運営の軸足は、労働市場の冷え込みへの配慮よりもインフレの動向へとシフトしたままである。インフレの低下が鈍ければ追加利上げが視野に入る一方、金利高の影響で景気が減速しインフレの緩やかな低下が続けば、政策金利を据え置く展開が予想される。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国9月ISM製造業は高水準維持も仕入価格が再急騰 ~AI・防衛等の需要が下支えも、インフレ懸念で米金利上昇・ドル強含み~
米国経済
桂畑 誠治
-
米国:9月CB消費者信頼感は物価高を受け81.9へ急落 ~消費者マインドの悪化は個人消費の下振れ要因に~
米国経済
桂畑 誠治
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国9月ISM製造業は高水準維持も仕入価格が再急騰 ~AI・防衛等の需要が下支えも、インフレ懸念で米金利上昇・ドル強含み~
米国経済
桂畑 誠治
-
米国:9月CB消費者信頼感は物価高を受け81.9へ急落 ~消費者マインドの悪化は個人消費の下振れ要因に~
米国経済
桂畑 誠治
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国経済マンスリー:2026年9月 ~堅調な景気を背景にFRBが利上げを開始~
米国経済
前田 和馬
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治