- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国コアCPIが2カ月連続で予想上振れ(2026年9月)
- US Indicators
-
2026.10.15
米国経済
金融市場
米国金融政策
株価
為替
金利
物価指標(米国)
その他指標(米国)
米国コアCPIが2カ月連続で予想上振れ(2026年9月)
~10月据え置きも12月追加利上げの確度高まる~
桂畑 誠治
- 要旨
-
-
2026年9月の米コアCPIは、前月比+0.3%(詳細値:+0.335%)と市場予想(+0.2%)を2カ月連続で上回った。3カ月前対比年率は+3.4%(前月:+2.0%)へ急加速し、基調的なディスインフレプロセスの停滞とインフレ圧力の再燃が確認された。
-
内訳では、財コア(前月比+0.3%)とサービスコア(同+0.4%)がともに伸びを拡大。特にFRBが注目する「スーパーコア(住宅を除くサービス)」は構造的な人件費高や人手不足を背景に+0.4%台と高止まりしているほか、帰属家賃など住居費の下げ渋りが民間リアルタイム指標の改善傾向に反して全体の押し上げ要因となった。
-
金融市場では、10月FOMCでの利上げ織り込みこそ約33%(据え置き約67%)と限定的であるものの、12月以降の追加利上げ確率は9割を超えて高止まりした。市場ではインフレ再燃による追加利上げがもたらす将来の景気悪化リスクが意識され、10年債利回りの低下と2年債利回りの上昇幅縮小(イールドカーブのフラット化)、ドル安、株安のスタグフレーション的反応を示した。
-
また、インフレ高止まりにより9月の実質平均時給(前年同月比▲0.7%)および実質平均週給(同▲0.1%)はマイナス幅を拡大した。実質購買力の低下が今後の個人消費を抑制する要因となり、FRBはインフレ再燃抑制のための利上げ検討と消費減速による景気下振れリスクの双方に直面することになる。
-
- 目次
1. 総合指数は市場予想と一致も、コアが2カ月連続で上振れ
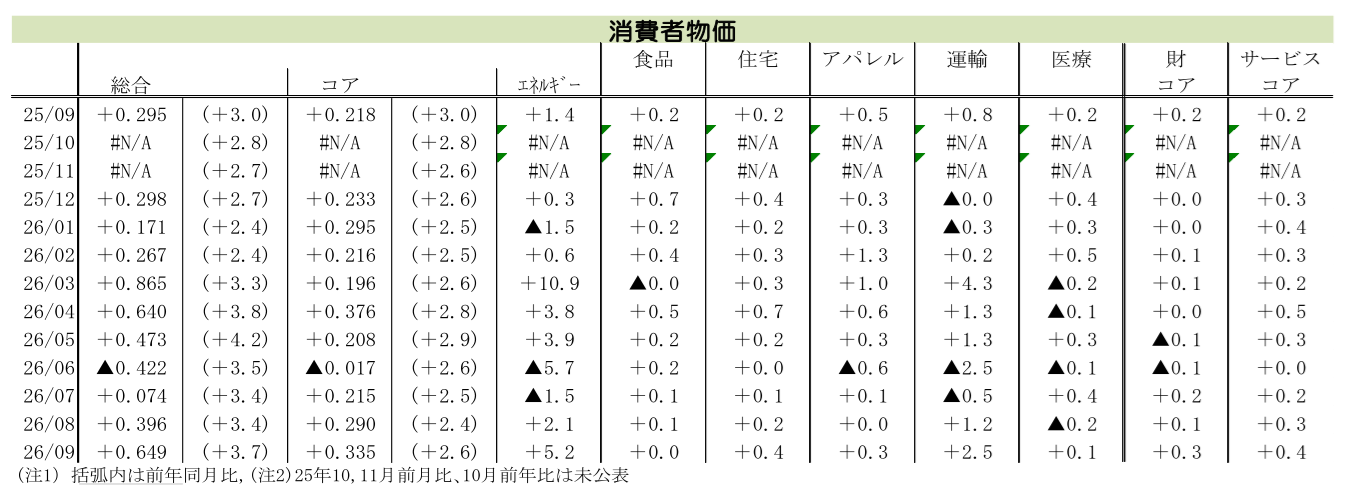
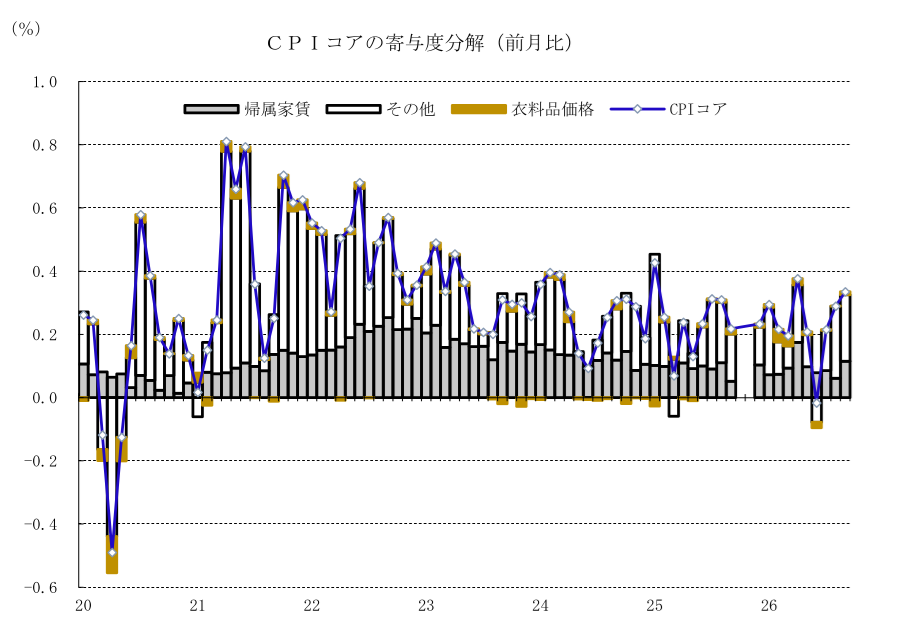
2026年9月の米消費者物価指数(総合CPI)は、前月比+0.6%(前月:+0.4%)となり、市場予想中央値(+0.6%)および筆者予想(+0.6%)と一致した。しかし、エネルギー・食品を除く消費者物価指数(コアCPI)は、前月比+0.3%(前月:+0.3%)と前月と同率の伸びとなり、市場予想(+0.2%)および筆者予想(+0.2%)を2カ月連続で上回った。小数点第3位まで見ると、前月比+0.335%(前月:+0.290%)と伸びが加速しており、足元でのインフレ圧力の再燃が確認された。
エネルギー価格は、電気料金が前月比+0.2%と上昇に転じたほか、ガソリン(同+9.1%)および燃料油(同+15.3%)がそろって急上昇したことで、前月比+5.2%(前月:+2.1%)とプラス幅を拡大し、総合CPIの押し上げの主因となった。
食品価格については、野菜・果物、穀物・ベーカリー製品が上昇に転じた一方、肉類・乳製品が下落に転じたほか、外食の伸び率が低下したことで、全体としては前月比0.0%(前月:+0.1%)と横ばいにとどまった。
2. 金融市場では10月FOMCでの利上げ織り込みが限定的にとどまる
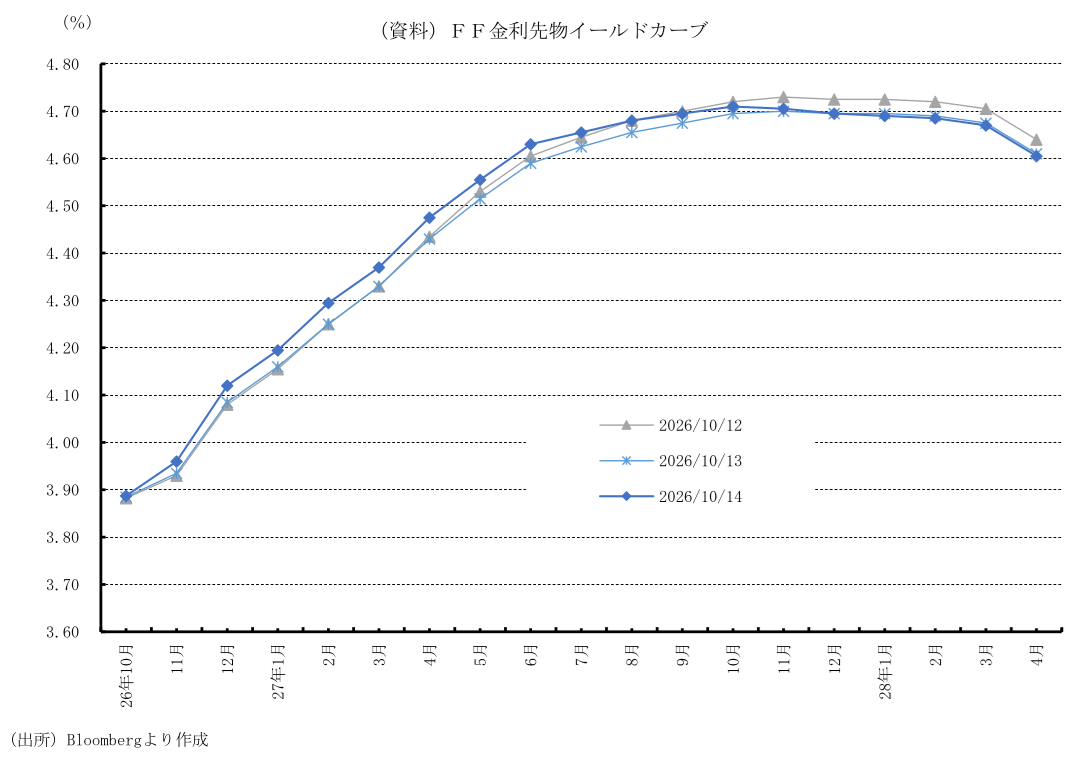
金融市場では、予想を上回るコアCPIを受け、当面のFOMCでの利上げ織り込みがやや強まった。FF金利先物市場が示す各会合の確率推移をみると、まず10月FOMCでの据え置きの可能性が約67%(前日:約78%)へ低下し、25bpの利上げの確率が約33%(前日:約22%)へ上昇したが、当局者の10月FOMCでの利上げ見送り発言の影響が残存し、限定的な織り込みとなっている。
一方で、12月FOMC時点で現行水準(3.75~4.00%)に留まる確率が約9%(前日:約12%)へ低下し、年内25bp以上の利上げ確率は約91%(前日:同88%)へ上昇し、高い織り込みを維持した。26年末のFF金利の着地予想は4.12%(前日:4.08%)へと小幅上昇した。さらに、27年1月FOMC時点で現行水準に留まる可能性は約5%(前日:約7%)へ低下し、25bp以上の利上げ確率は約95%(前日:同約93%)へ上昇している。
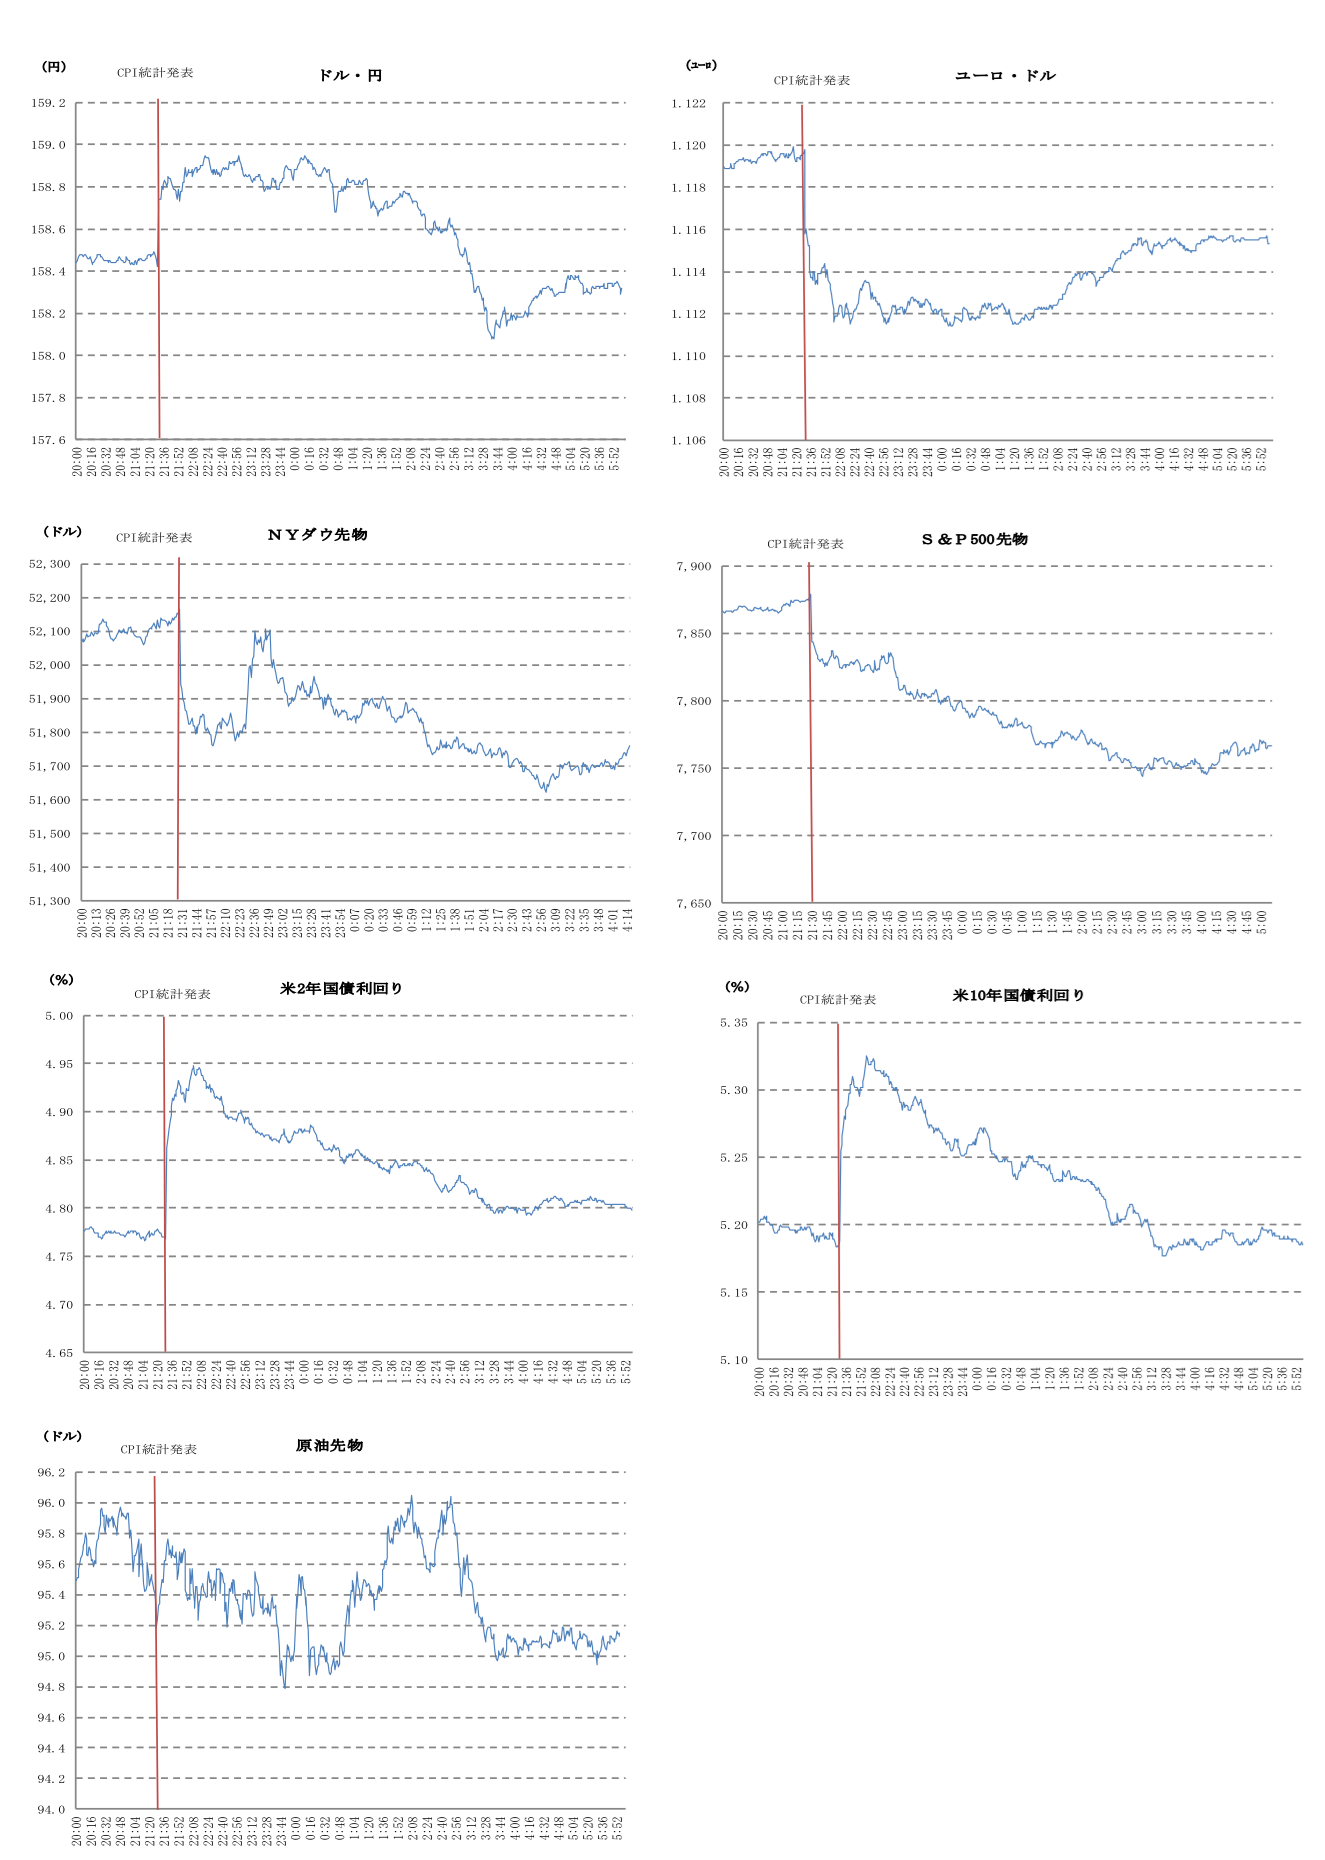
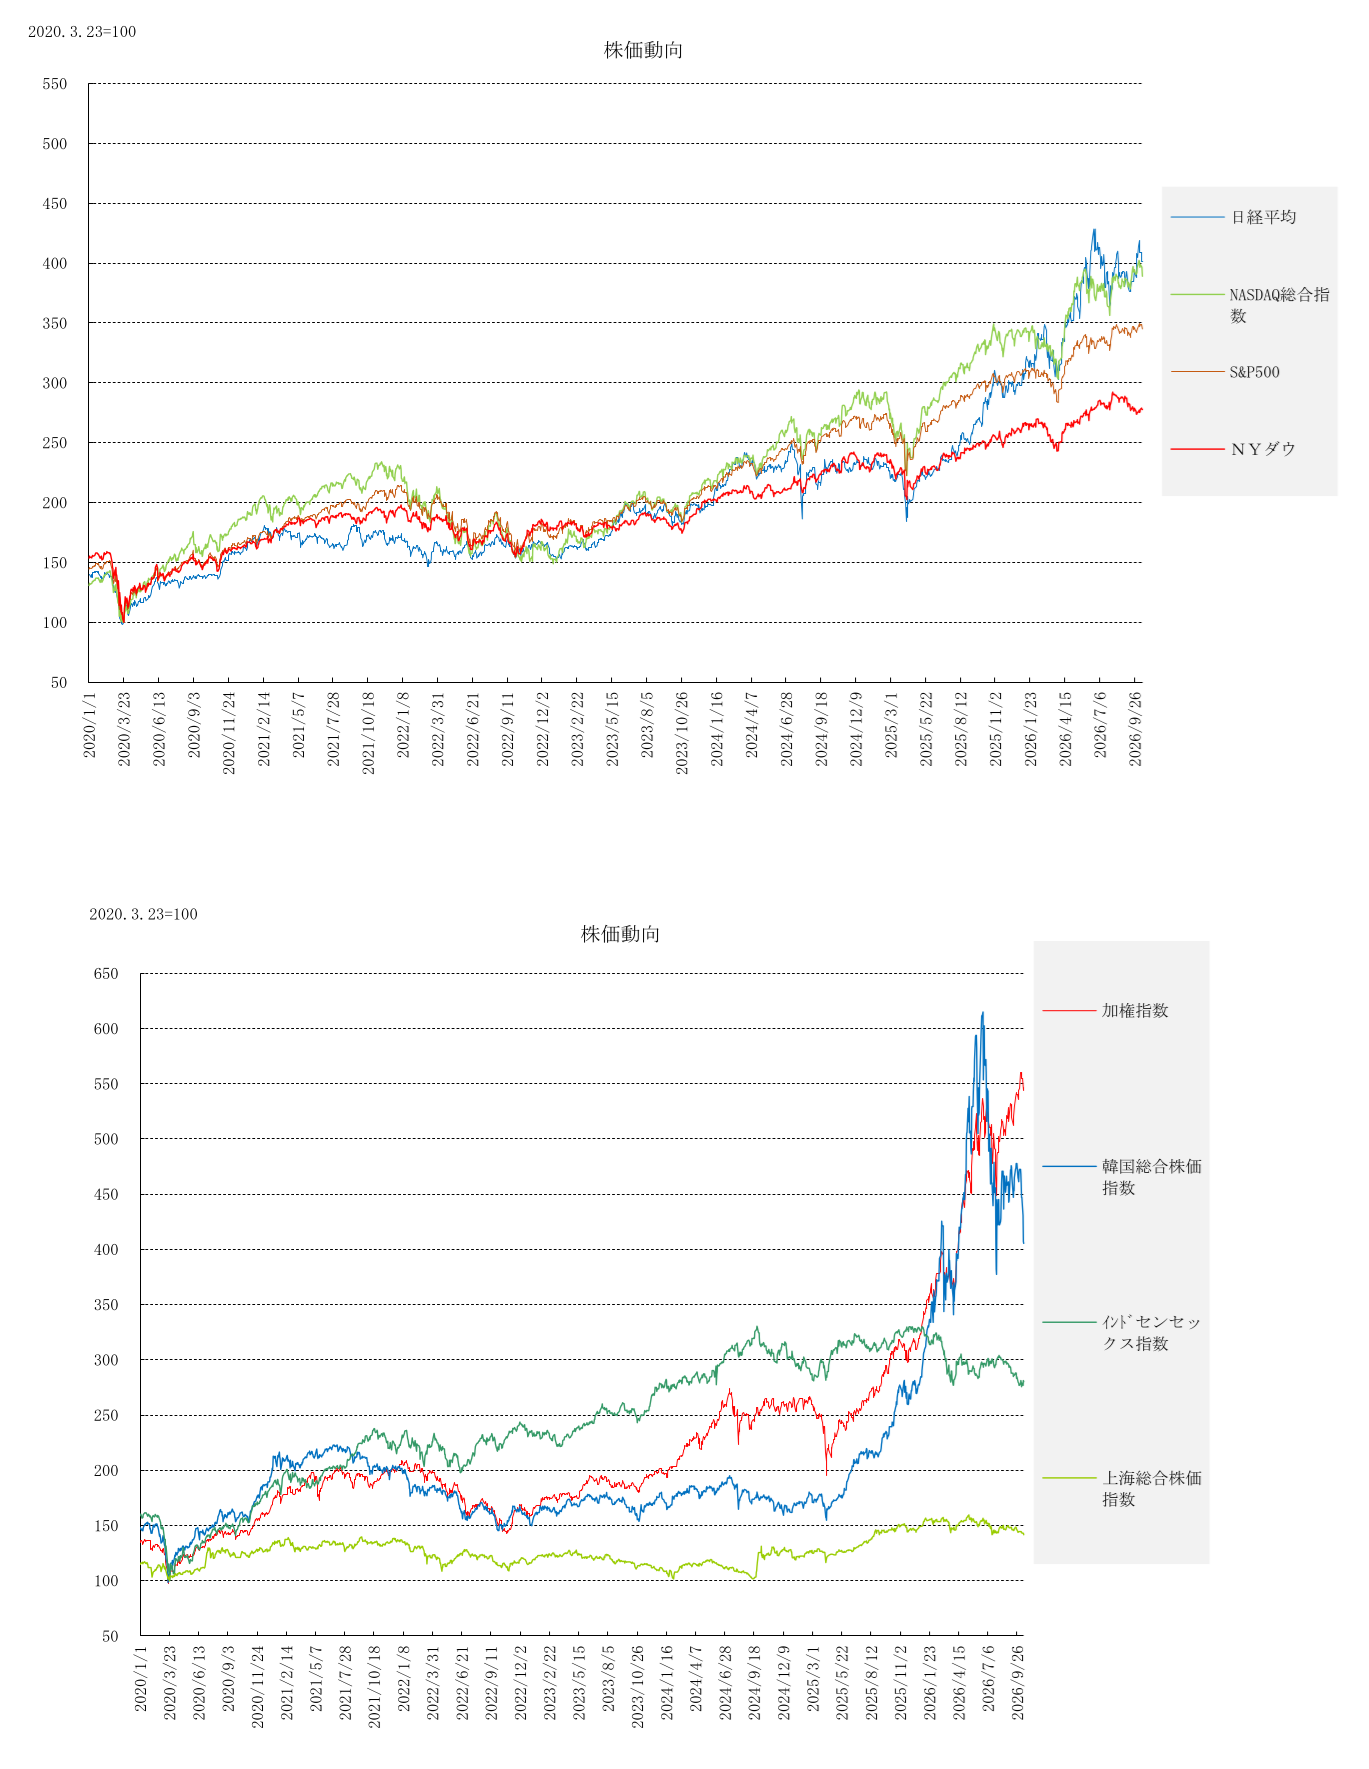
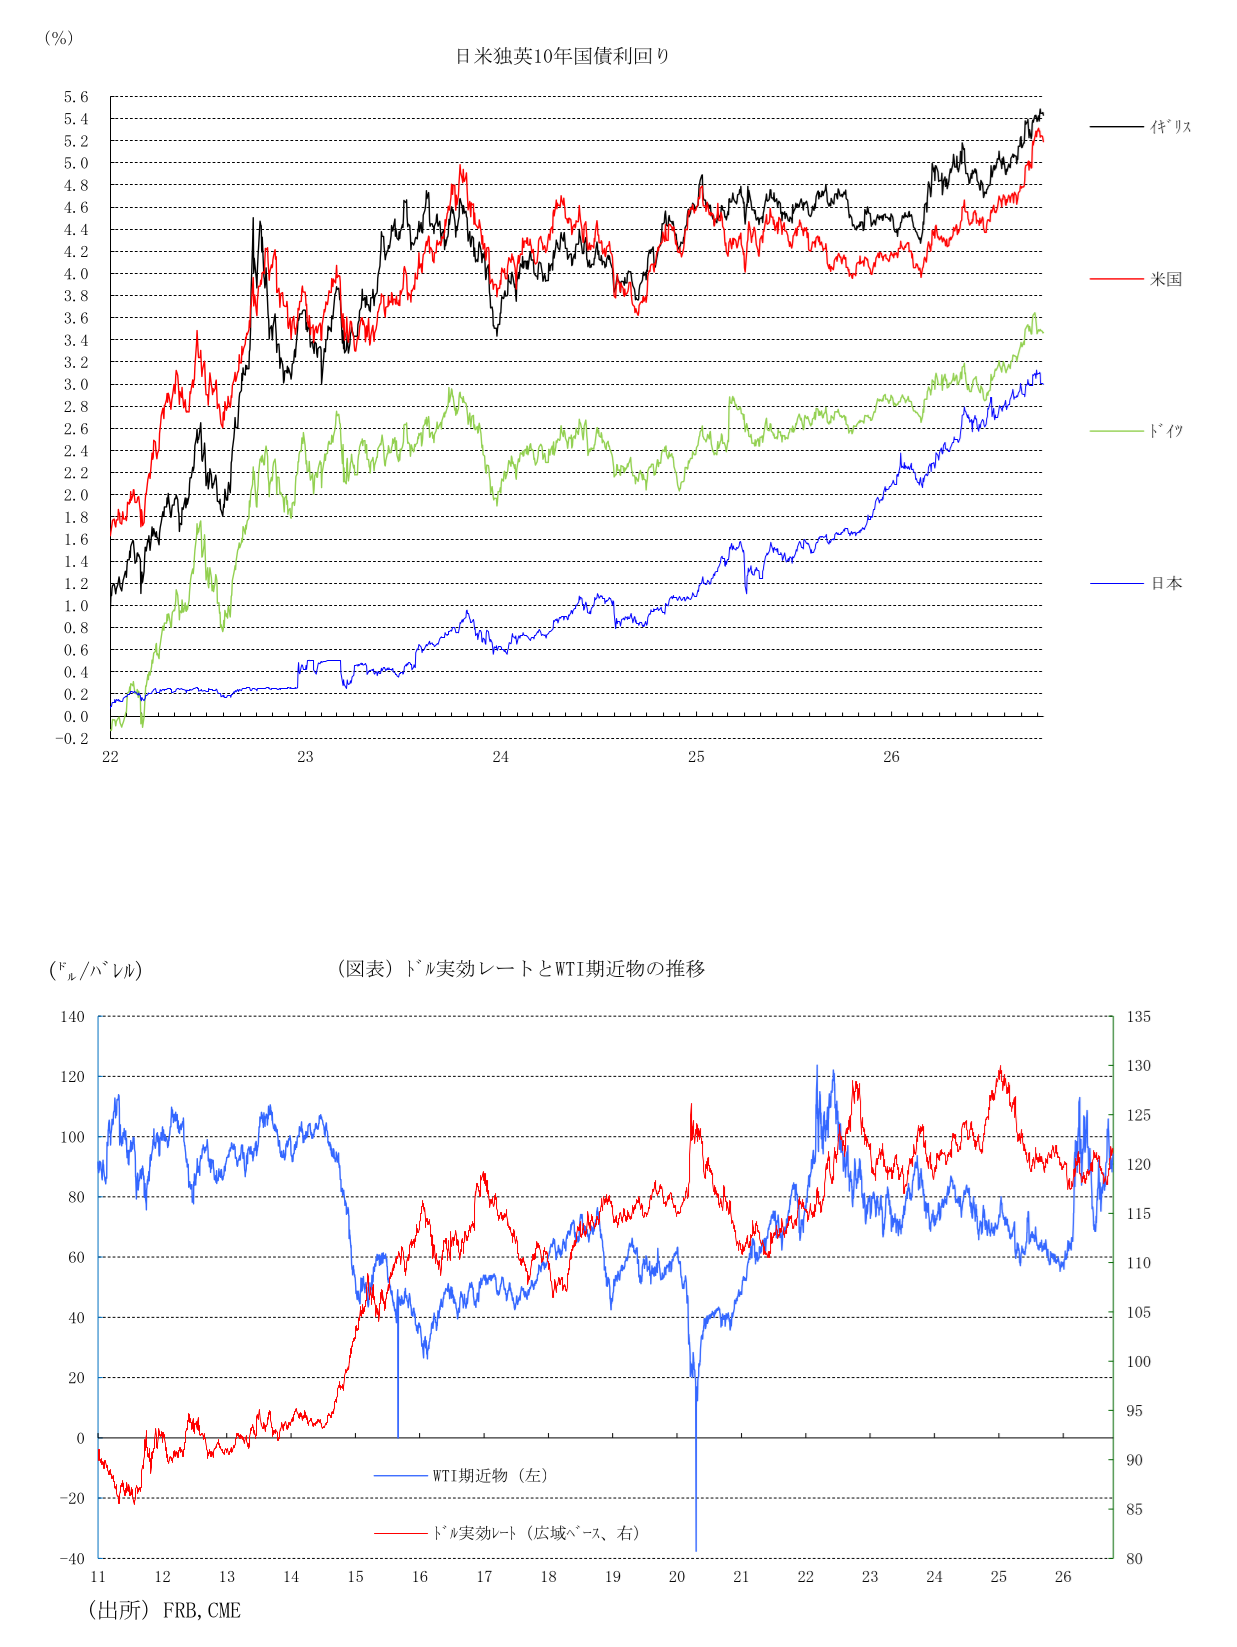
この金利先物の上昇を受け、米2年債利回りおよび10年債利回りは指標発表直後に急上昇したものの、その後は過度な金融引き締めに伴う将来の景気減速懸念が意識され、2年債利回りは上昇幅を縮小し、10年債利回りは発表前を下回る水準に低下し、イールドカーブのフラット化が進んだ。為替市場では、ドルが主要通貨に対して一旦強含んだ後に下落に転じた。対円では日銀の利上げ継続観測から指標発表前よりも円高が進んだ一方、対ユーロではCPI発表前の水準を取り戻せなかった。株式市場では、金利高止まりと消費減速リスクの双方を嫌気し、主要3指数がそろって下落した。
3. コアCPIでは、財、サービスともに伸び率が加速、スーパーコアの根強さが顕著
コアCPIの内訳では、財コアが前月比+0.3%(前月:+0.1%)、サービスコアは同+0.4%(前月:+0.3%)と、双方で伸び率が拡大した。
財コアでは、家庭用耐久品・消耗品が下落に転じたほか、医療用品が下落幅を拡大した。また、新車、その他財は伸び率が低下し、アルコール飲料は横ばいとなった。一方、余暇商品、教材が上昇に転じたほか、衣料品、中古車、自動車部品、情報機器の伸び率が拡大した。サプライチェーンの正常化等による財価格の押し下げ効果は一巡しつつあり、輸入物価の上昇や在庫再構築に伴う価格転嫁の動きが一部で見られる。
サービスコアでは、電話サービスが下落に転じ、インターネットサービスが下落幅を拡大した。また、ホテル、上下水道・ゴミ収集サービス、自動車メンテナンス・修理、航空運賃、授業料・その他の学校納付金・託児費用は伸び率を低下させた。医療保険は下落を続けた。賃貸料は前月と同率の伸びとなった。一方、専門医療、カーリース、自動車保険が上昇に転じたほか、帰属家賃、病院・関連サービス、余暇サービス、レンタカー、その他個人向けサービスは伸び率が高まった。
特にFRBが基調的なインフレ動向として重視する「住宅を除くサービス(スーパーコア)」は、人件費比率の高い対人サービス業における賃金の伸びや粘着的な単位労働コスト上昇を背景に前月比+0.4%台と高水準の伸びを維持しており、粘着性の高さを示している。さらに、民間先行指標では下落傾向を示す帰属家賃などの住居費もCPIの契約改定サイクルのタイムラグにより下げ渋っており、サービスインフレ全体の高止まりを強固に支えている。
4. インフレの上昇モメンタムが一段と強まる
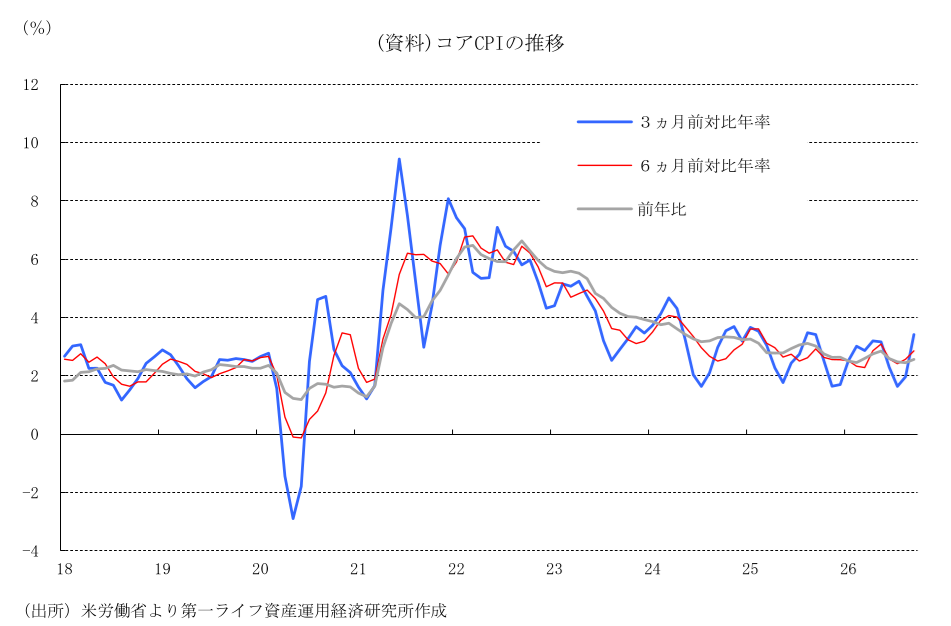
コアCPIの上昇モメンタムをみると、3カ月前対比年率で+3.4%(8月:+2.0%)と急加速し、6カ月前対比年率で+2.9%(8月:+2.6%)と加速しており、インフレ圧力の再燃が明確化している。特に3カ月前対比年率の伸びは2%の目標水準を大きく超えて急反発しており、基調的なインフレ率の低下プロセスは完全に停滞している。この短中期のモメンタム加速は、次回以降のFOMCにおいてFRBが追加利上げを実施・検討する極めて強力な根拠となる。
5. 前年同月比では総合、コアともに伸び率が拡大
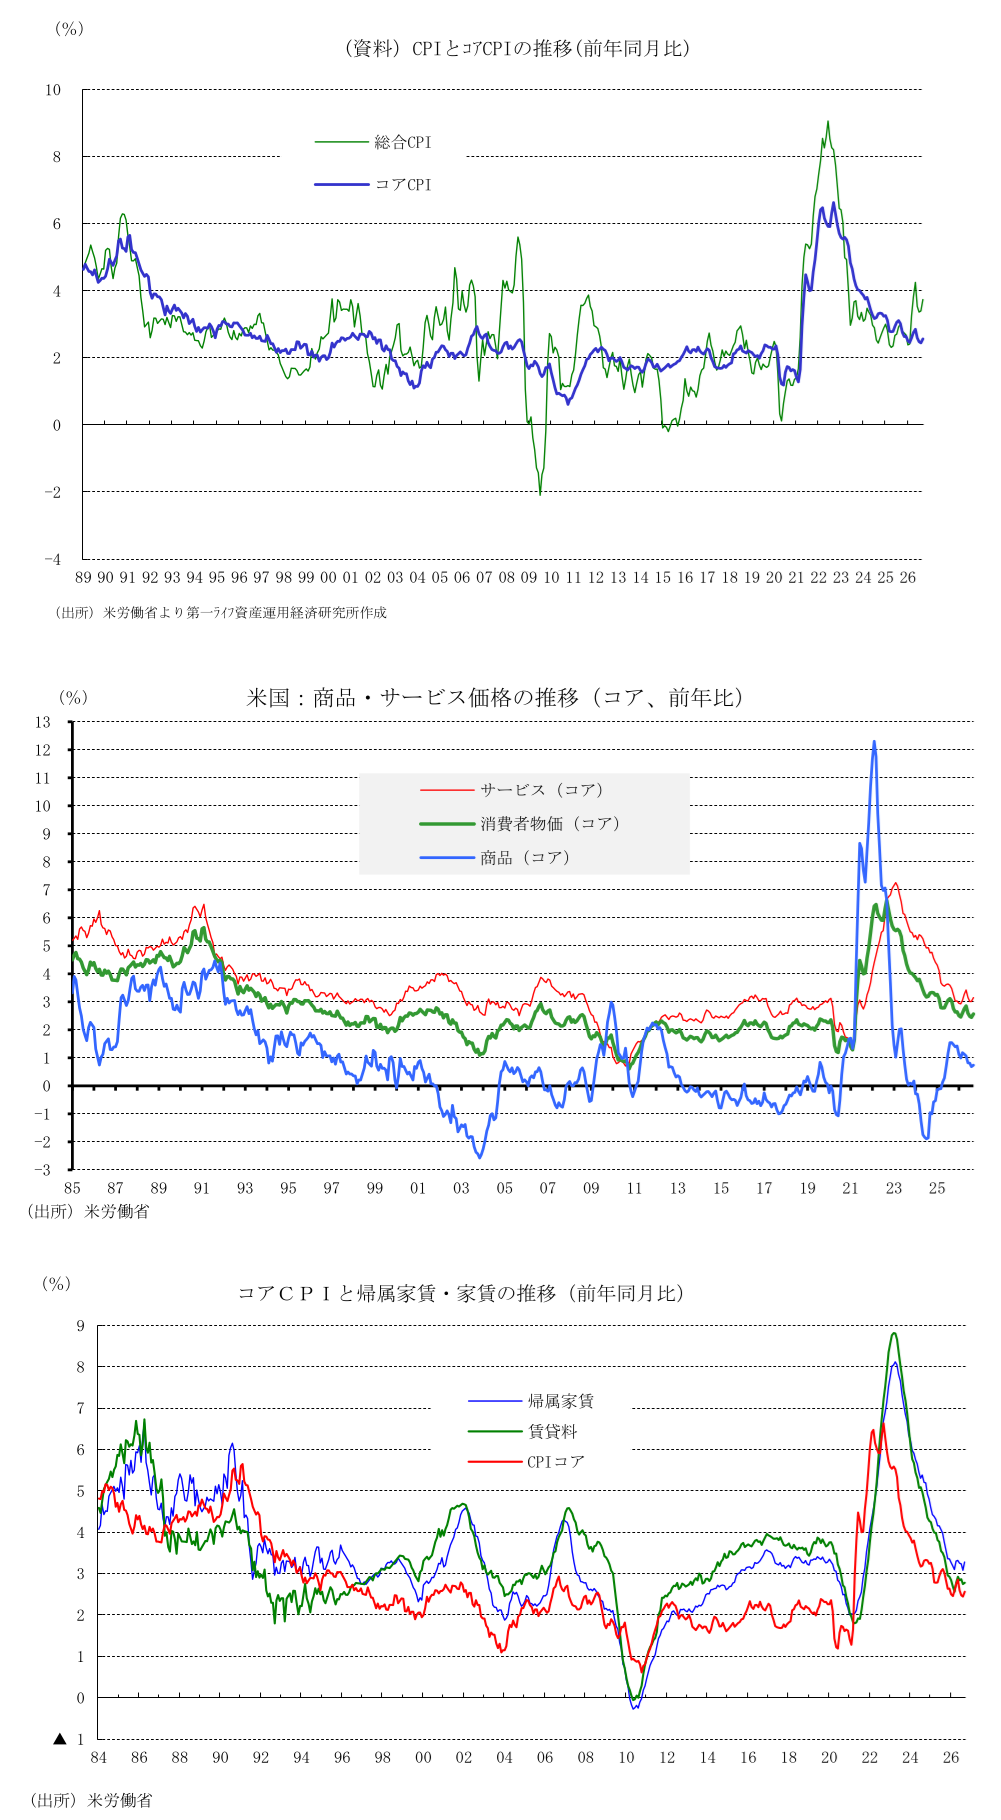
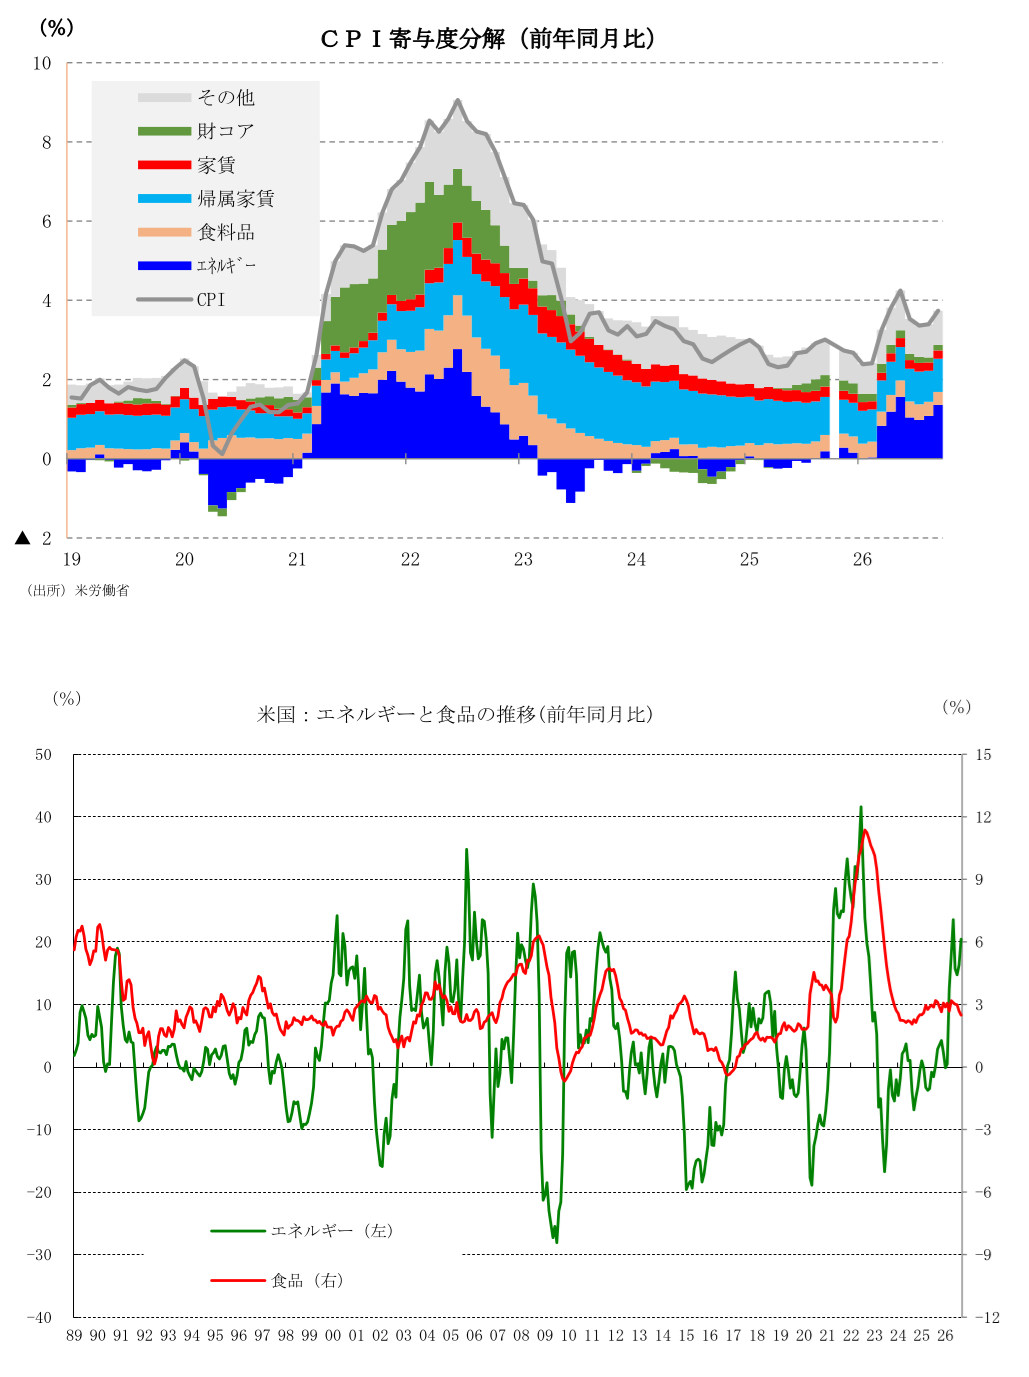
前年同月比では、総合CPIが+3.7%(前月:+3.4%)と市場予想(+3.6%)および筆者予想(+3.6%)を上回り、伸び率が高まった。食品は+2.5%(前月:+2.7%)と伸び率が低下した。一方、エネルギー全体では、ガソリンが+34.2%(前月:+27.4%)、燃料油が+74.2%(前月:+52.0%)と伸び率が拡大したことで、前年同月比で+20.4%(前月:+16.3%)とプラス幅を拡大した。コアCPIは+2.6%(前月:+2.4%)と市場予想中央値(+2.5%)および筆者予想(+2.5%)を上回り、伸び率が拡大した。
コアCPIの内訳をみると、財コアは+0.7%(前月:+0.7%)と伸び率が横ばい推移となった。余暇商品、教材が上昇した一方、医薬品などの医療用品は下落幅を拡大させた。また、家庭用耐久品・消耗品、衣料品、自動車部品、アルコール飲料、その他財も伸び率が低下した。中古車、情報機器は下落幅を縮小しつつもマイナスを維持した。新車は同率の伸びで横ばいとなった。
サービスコアは+3.1%(前月:+3.0%)と伸び率が高まった。医療保険が下落幅を拡大したほか、病院・関連サービス、余暇サービス、電話サービス、航空運賃などの伸び率が低下した。また、自動車保険、カーリースが下落幅を縮小しつつもマイナスを維持した。上下水道・ゴミ収集サービスは同率の伸びで横ばいとなった。一方、帰属家賃(+3.3%、前月:+3.1%)、賃貸料(+3.1%、前月:+3.0%)、ホテル、専門医療サービス、レンタカー、教育関連サービス、インターネットサービス、その他個人向けサービスがプラス幅を拡大した。
6. FRBは10月FOMCでの据え置きを経て12月以降の追加利上げへ
粘着的なインフレ圧力と名目平均時給の伸び鈍化によって、9月の実質平均時給は前年同月比▲0.7%(前月:▲0.3%)とマイナス幅を拡大した。実質平均週給も前年同月比▲0.1%(前月:+0.4%)とマイナスに転じており、消費者の実質的な購買力が徐々に失われていることが示された。
これまで米経済の牽引役であった個人消費だが、高水準で定着した生活コストの重圧に加え、実質賃金の低下による家計圧迫等が今後の個人消費を抑制する要因となろう。総じて、FRBはインフレ再燃の抑制のためのタカ派姿勢維持と、実質賃金低下による消費急減・景気減速の間で厳しい舵取りを迫られることになり、10月FOMCでの据え置きを経て、12月以降の追加利上げに対する市場の警戒感は一層高まる見通しである。FRBが重視するデータ依存姿勢のもと、今後の雇用統計やCPI次第では、「Higher for Longer(高金利長期化)」シナリオがより強まる可能性がある。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
9月FOMC議事録:タカ派姿勢に滲む「データ依存」の慎重さ ~FRBは年内追加利上げを視野に入れるも、決定は今後の経済指標次第~
米国経済
桂畑 誠治
-
米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業) ~仕入価格74.0へ高止まり、FRBの高金利長期化がドル高・金利上昇要因に~
米国経済
桂畑 誠治
-
米国:9月雇用統計はFRBに時間的猶予を与える内容 ~10月FOMC利上げ観測後退、トランプ2.0下での労働市場の「綱渡り均衡」が継続~
米国経済
桂畑 誠治
-
米国9月ISM製造業は高水準維持も仕入価格が再急騰 ~AI・防衛等の需要が下支えも、インフレ懸念で米金利上昇・ドル強含み~
米国経済
桂畑 誠治
-
米国:9月CB消費者信頼感は物価高を受け81.9へ急落 ~消費者マインドの悪化は個人消費の下振れ要因に~
米国経済
桂畑 誠治
関連テーマのレポート
-
【1分解説】ハイパースケーラーとは?
米国経済
新家 義貴
-
9月FOMC議事録:タカ派姿勢に滲む「データ依存」の慎重さ ~FRBは年内追加利上げを視野に入れるも、決定は今後の経済指標次第~
米国経済
桂畑 誠治
-
米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業) ~仕入価格74.0へ高止まり、FRBの高金利長期化がドル高・金利上昇要因に~
米国経済
桂畑 誠治
-
米国:9月雇用統計はFRBに時間的猶予を与える内容 ~10月FOMC利上げ観測後退、トランプ2.0下での労働市場の「綱渡り均衡」が継続~
米国経済
桂畑 誠治
-
米国9月ISM製造業は高水準維持も仕入価格が再急騰 ~AI・防衛等の需要が下支えも、インフレ懸念で米金利上昇・ドル強含み~
米国経済
桂畑 誠治