- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国2026年9月小売売上高は予想を大幅に上振れ
- US Indicators
-
2026.10.19
米国経済
金融市場
米国金融政策
株価
為替
金利
消費指標(米国)
雇用指標(米国)
物価指標(米国)
米国2026年9月小売売上高は予想を大幅に上振れ
~高金利下での消費堅調が示すFRBの高金利長期化スタンス~
桂畑 誠治
- 要旨
-
-
2026年9月の米国小売売上高は前月比+0.8%と市場予想(+0.3%)を大幅に上回り、過去2カ月分も上方修正された。ガソリン価格上昇などの価格要因が押し上げに寄与したほか、新学期(バック・トゥ・スクール)商戦の本格化や、飲食店が力強さを維持した。
-
GDPの個人消費算出に用いられるコントロール・グループは前月比+0.1%へと減速したものの、前月の大幅増加(+1.2%)と過去遡及改定を踏まえれば、7-9月期を通じたモメンタムは強固である。7-9月期の実質個人消費は前期比年率+3.2%程度(4-6月期:+3.8%)へと減速しつつも高い巡航速度を維持し、実質GDP成長率を同+2.8%程度へ押し上げる見通し。
-
良好な雇用・賃金環境と株高による資産効果が高所得層の消費を強力に支える一方、低所得層では累積インフレと高金利に伴うクレジット負担増からK字型消費(二極化)が鮮明化している。FRBは消費の底堅さと物価の上振れリスクを背景に、タカ派的な金融政策スタンス(Higher for Longerの長期化や追加利上げの選択肢)を維持する公算が大きい。
-
- 目次
1.小売売上高は市場予想を上回り堅調も、価格上昇が押し上げに寄与
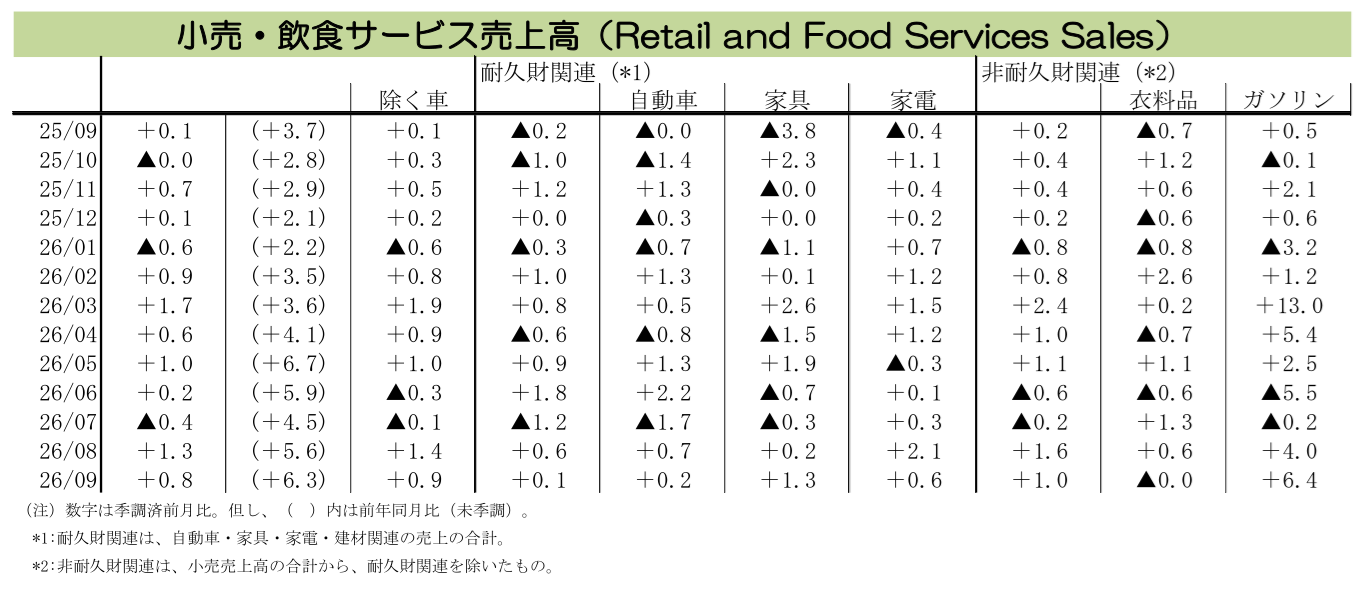
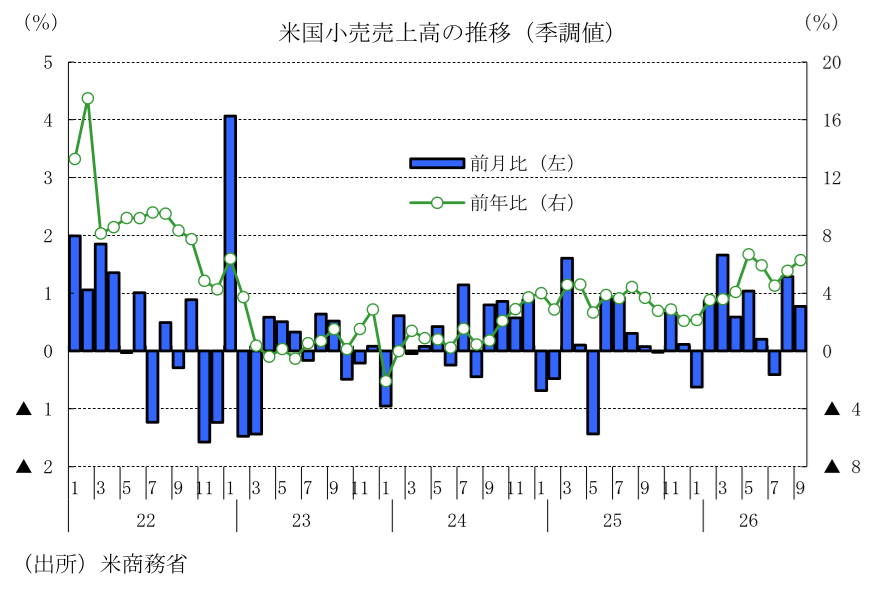
2026年9月の小売・飲食サービス売上高は、前月比+0.8%(前月改定値:+1.3%)と市場予想中央値(ブルームバーグ集計:同+0.3%)や筆者予想(+0.4%)を大幅に上回った。過去2カ月(7・8月分)の数値も合計で+0.2%上方修正されている。前年同月比は+6.3%(前月改定値:+5.6%)と伸び率は加速し、引き続き堅調な拡大を維持している。今月の全体数値を押し上げた要因の一部には、エネルギー価格(ガソリン)の上昇等に伴う名目価格の上昇が含まれており、実質(数量ベース)での増加幅は名目値ほど大きくない。しかし、飲食店が堅調さを維持したほか、新学期商戦(バック・トゥ・スクール)の本格化が追い風となり力強く増加した。
-
ガソリンを除く小売・飲食サービス売上高は、前月比+0.2%(前月改定値:+1.0%)と鈍化した(過去7・8月分は合計で+0.1%上方修正)。
-
自動車を除く小売・飲食サービス売上高は、前月比+0.9%(前月改定値:+1.4%)と市場予想中央値(同+0.5%、筆者予想:+0.4%)を大幅に上回った(過去7・8月分は合計で+0.1%上方修正)。
-
自動車・ガソリンを除く小売・飲食サービス売上高は、同+0.2%(前月改定値:+1.1%)と市場予想中央値(同+0.2%、筆者予想:+0.2%)と一致した(過去7・8月分は合計で+0.1%上方修正)。
-
コントロール・グループ売上高(自動車ディーラー・ガソリンスタンド・建材・飲食店を除く小売・飲食サービス売上高、GDPの個人消費算出に使用される)は、前月比+0.1%(前月改定値:同+1.2%)と大幅に減速し、市場予想中央値(同+0.3%、筆者予想:+0.2%)を下回った。もっとも、前月に大幅な増加を示した反動増減の範囲内であり、基調としての堅調さは失われていない。これらを総合すると、7-9月期の実質個人消費は前期比年率+3.2%前後(4-6月期は+3.8%)と鈍化するものの、潜在成長率を上回る巡航速度の堅調さを維持し、同期間の実質GDP成長率は同+2.8%程度へ寄与すると予想される。
2.小売売上の基調は巡航速度での堅調さを維持
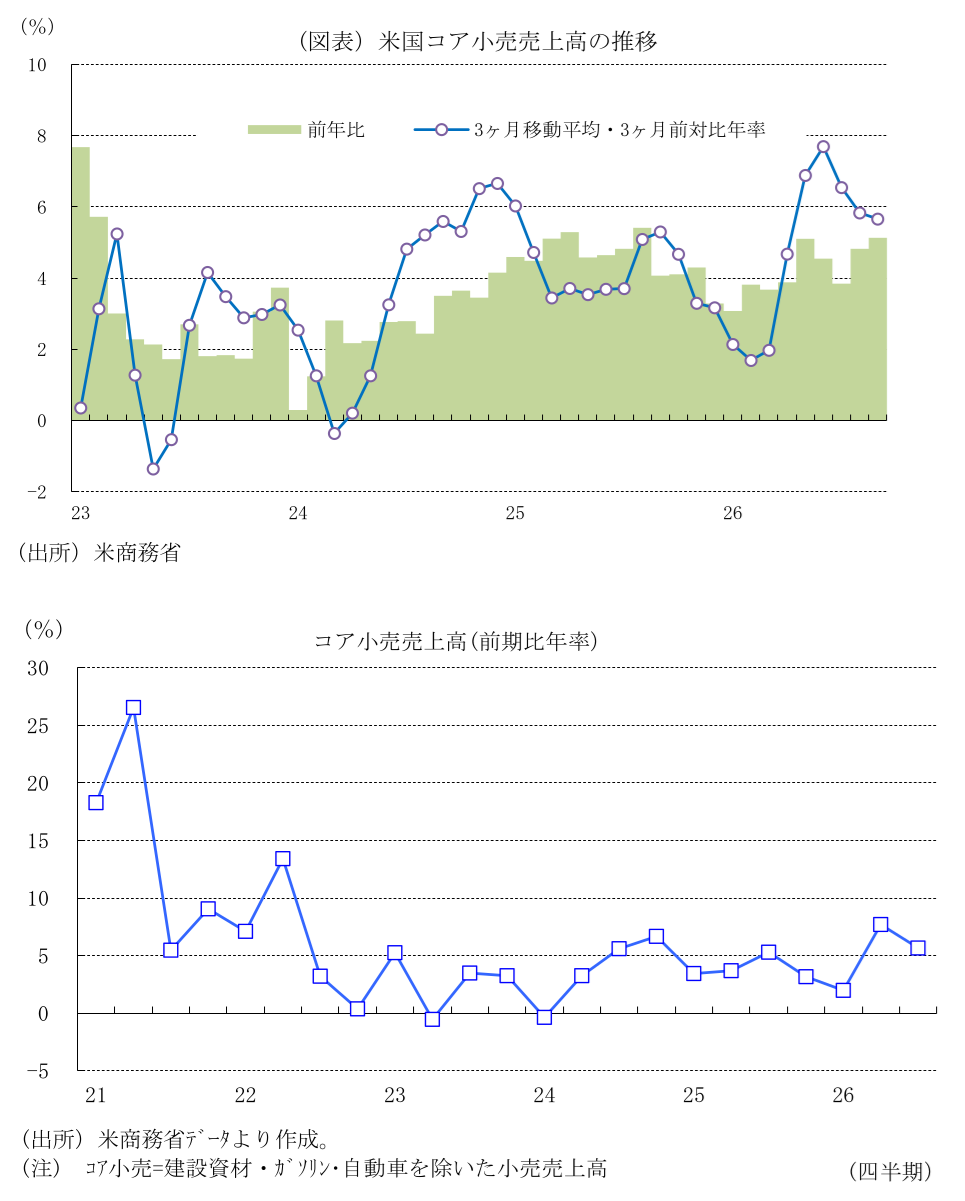
小売売上高の基調を判断するうえで重要なコア小売売上高(自動車・ガソリン・建材を除く小売・飲食サービス売上高)は、前月比+0.3%(前月:+1.2%)と減速した(7・8月分の合計で+0.3%上方修正)。
3カ月移動平均・3カ月前対比年率では+5.7%(前月:+5.8%)へと小幅減速し、7-9月期も同+5.7%へと減速した(4-6月期は前期比年率+7.7%)。もっとも、トレンドとして過去の平均を上回る高い伸びを保っており、堅調さを維持していると判断される。
地政学リスクに伴う不透明感や物価高が購買力の重石となる一方、①労働市場の引き締まりに伴う安定した雇用・賃金の伸び、②株高や住宅価格上昇による資産効果の享受、③企業による積極的な前倒し販売(年末商戦の早期化)が、消費の腰折れを防ぐ構図が維持されている。
3.業態別では13業態中7業態が前月比プラス
9月の業態別の詳細をみると、主要13業態のうち7業態で前月比プラスとなった。特に外食需要を示す飲食店(サービス消費)や、無店舗小売(EC等の利便性消費)が堅調さを維持していることは、財からサービスへの消費バランスが極端に崩れておらず、内需の裾野が広いことを物語っている。
増加した7業態のうち、家具、食品・飲料、ガソリンスタンドが加速し、自動車・同部品、家電、薬局、無店舗小売、飲食店は鈍化したもののプラスを維持した。衣料品は横ばいに鈍化した。一方、減少した4業態は、建材、スポーツ用品・本・趣味用品、百貨店を含む一般小売、その他小売。
4.今後の実質個人消費は緩やかな拡大も、FRBのタカ派姿勢を支持
今後の実質個人消費は、トランプ政権の通商・関税政策や労働・移民政策をめぐる政治・政策的な先行き不透明感が消費者マインドの持続的な重石となるなか、イベント効果の剥落やセール前倒しの反動によってペースを落とすものの、給与所得の拡大や株高による資産残高の増加等が引き続き支えとなり、全体としては巡航速度(緩やかな拡大)へ回帰すると予想される。
ただし、消費の構造変化には一層の注視が必要である。資産効果を享受する高所得世帯が消費全体の伸びを牽引する一方で、低所得層を中心とする世帯では、物価高による実質購買力の目減りや高金利に伴うローン返済負担の増加から節約志向が一段と強まっている。こうした「K字型消費(消費の二極化)」は今後さらに顕著になる見通しである。
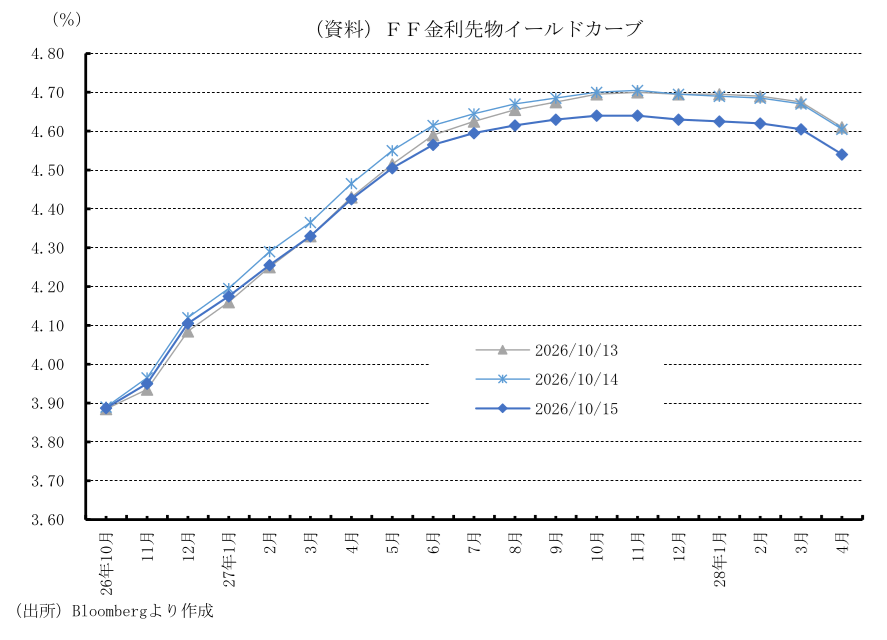
総じて、こうした個人消費の巡航速度での拡大と労働市場の安定が維持されるなかで物価が高止まりまたは再加速する場合、FRBは物価目標2%への収束を確実にするため、高水準の政策金利を長期にわたって維持する(Higher for Longer)スタンスを強めることになる。必要に応じて追加引き締めも辞さないタカ派的なシグナルを発し続ける公算が大きい。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:自動車の急減も鉱工業生産は急拡大(2026年9月) ~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
米国経済
桂畑 誠治
-
米国コアCPIが2カ月連続で予想上振れ(2026年9月) ~10月据え置きも12月追加利上げの確度高まる~
米国経済
桂畑 誠治
-
9月FOMC議事録:タカ派姿勢に滲む「データ依存」の慎重さ ~FRBは年内追加利上げを視野に入れるも、決定は今後の経済指標次第~
米国経済
桂畑 誠治
-
米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業) ~仕入価格74.0へ高止まり、FRBの高金利長期化がドル高・金利上昇要因に~
米国経済
桂畑 誠治
-
米国:9月雇用統計はFRBに時間的猶予を与える内容 ~10月FOMC利上げ観測後退、トランプ2.0下での労働市場の「綱渡り均衡」が継続~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国:自動車の急減も鉱工業生産は急拡大(2026年9月) ~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
米国経済
桂畑 誠治
-
米国コアCPIが2カ月連続で予想上振れ(2026年9月) ~10月据え置きも12月追加利上げの確度高まる~
米国経済
桂畑 誠治
-
【1分解説】ハイパースケーラーとは?
米国経済
新家 義貴
-
9月FOMC議事録:タカ派姿勢に滲む「データ依存」の慎重さ ~FRBは年内追加利上げを視野に入れるも、決定は今後の経済指標次第~
米国経済
桂畑 誠治
-
米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業) ~仕入価格74.0へ高止まり、FRBの高金利長期化がドル高・金利上昇要因に~
米国経済
桂畑 誠治