- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国9月ISM製造業は高水準維持も仕入価格が再急騰
- US Indicators
-
2026.10.01
米国経済
金融市場
米国金融政策
株価
為替
金利
景気指標(米国)
住宅指標(米国)
投資指標(米国)
生産指標(米国)
雇用指標(米国)
物価指標(米国)
貿易指標(米国)
米国9月ISM製造業は高水準維持も仕入価格が再急騰
~AI・防衛等の需要が下支えも、インフレ懸念で米金利上昇・ドル強含み~
桂畑 誠治
- 要旨
-
-
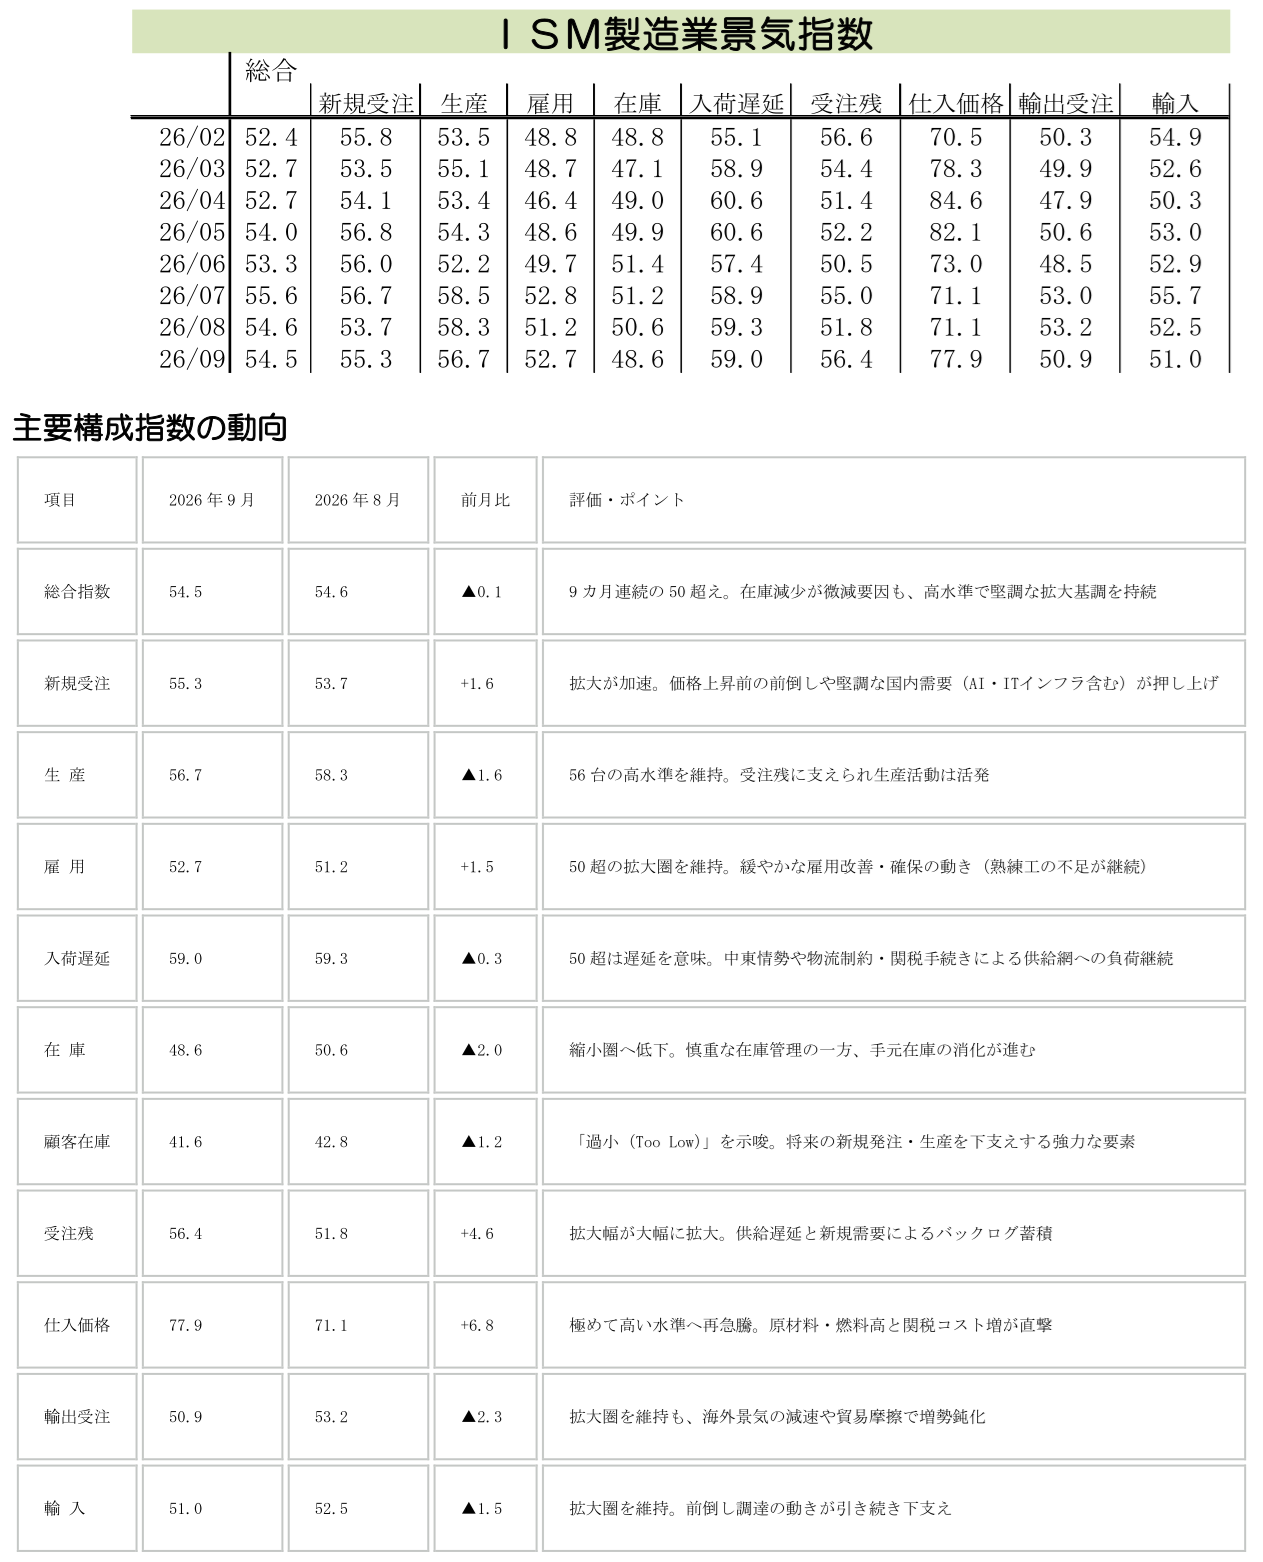
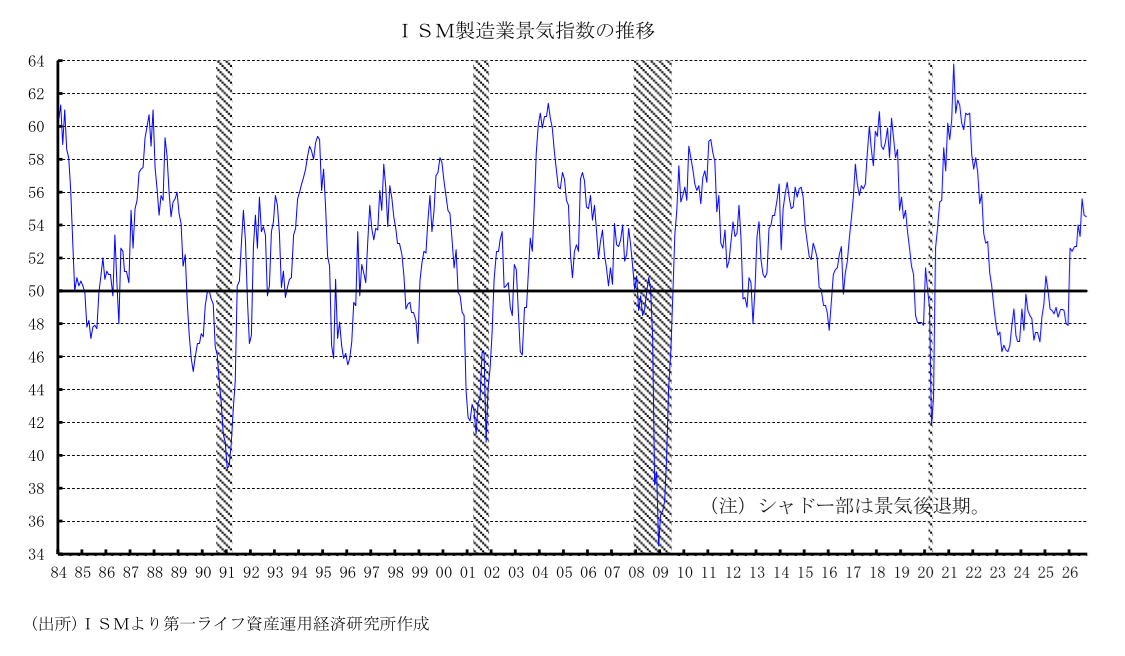
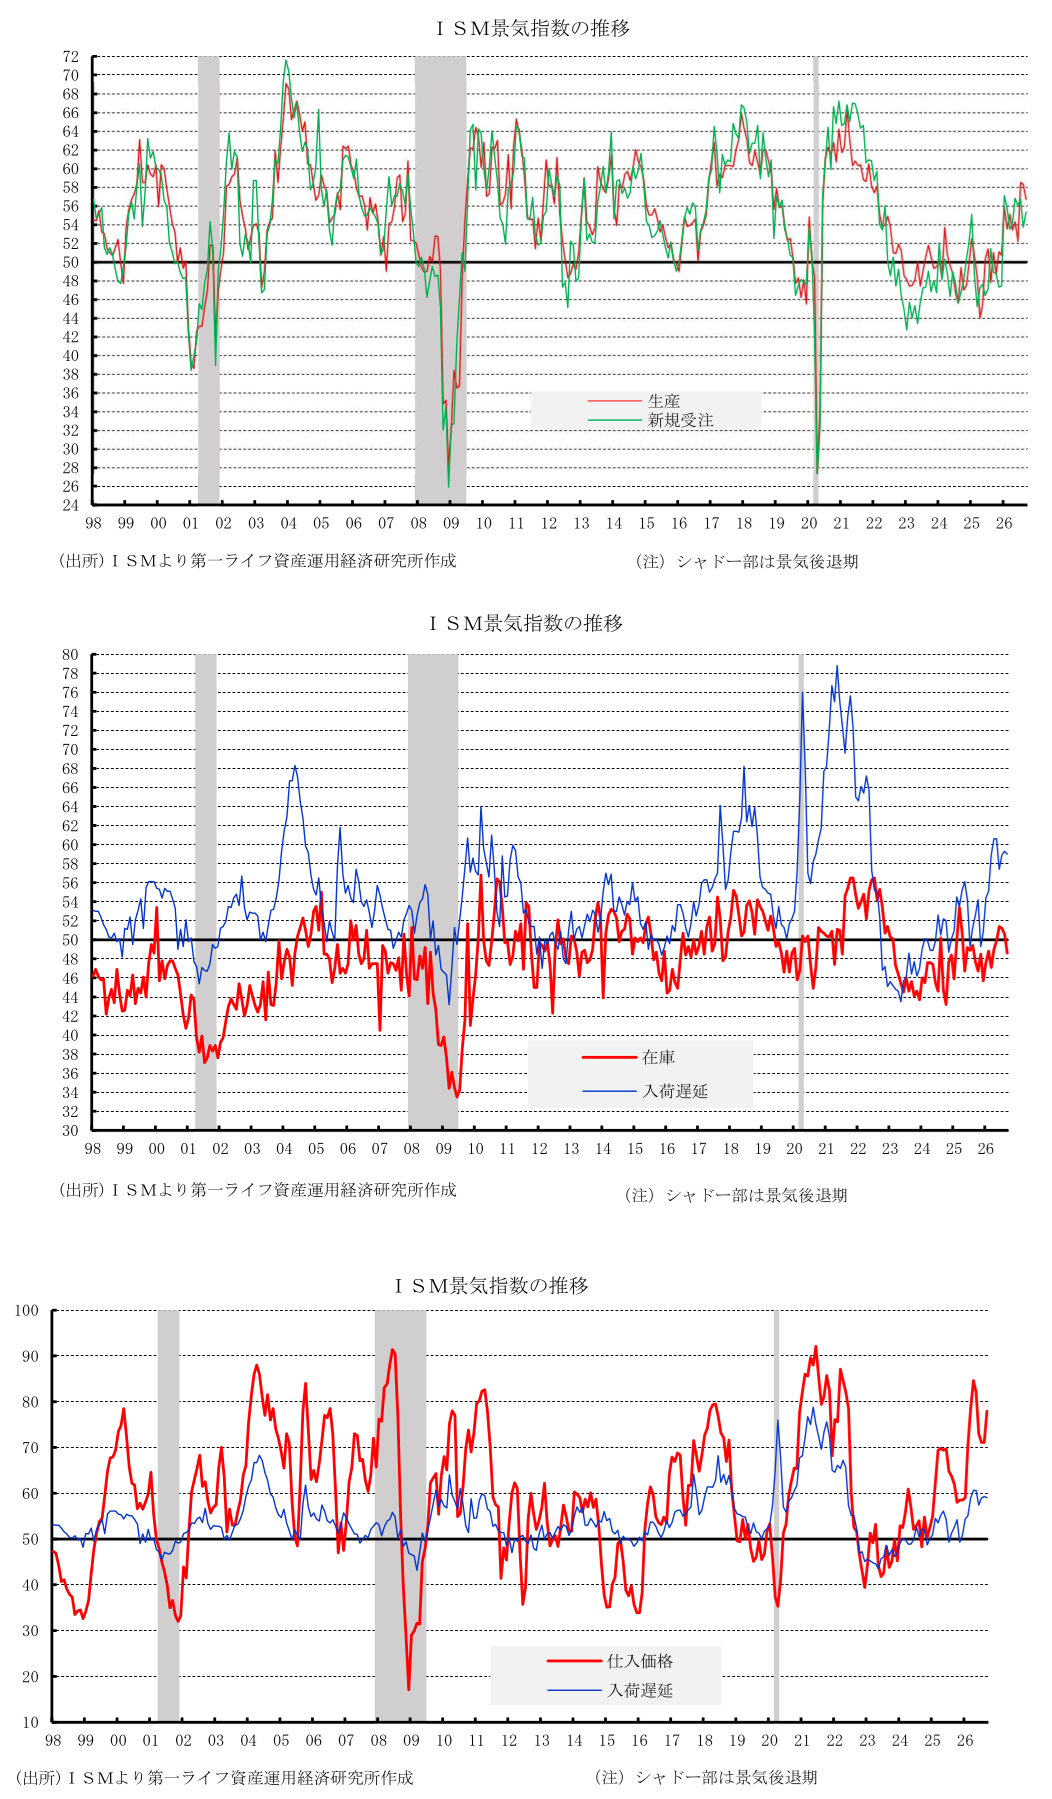
ISM製造業景気指数は54.5(前月54.6)と市場予想(Bloomberg集計)の55.0への上昇に反して低下したが、高水準を維持した。9カ月連続で拡大の境界線である50を上回り、米製造業の底堅い拡大基調を示している。新規受注が55.3へ持ち直した一方、自社在庫の減少(48.6)や生産の鈍化が総合指数の主な押し下げ要因となった。
-
新規受注(55.3)および受注残(56.4)が再び伸びを加速させたほか、雇用指数(52.7)も拡大圏を維持し、国内需要の根強さを示唆した。特にデータセンター向けのAI関連設備投資や防衛関連機器、電力インフラ需要が全体を強力に牽引している。一方で、金利に敏感な一般消費財や住宅関連機器は伸び悩むなど、業種間の二極化が顕著となっている。
-
仕入価格指数は77.9へ急上昇した。燃料や原材料価格の高騰、地政学リスクや関税の重石により、仕入価格は前月(71.1)から+6.8ポイントと一段と跳ね上がり、強いインフレの粘着性を裏付けた。このコスト増を最終製品価格へ転嫁する動きが強まっており、企業収益への圧迫懸念が浮上している。回答企業からは「原材料や輸送費の上昇分のコスト吸収が限界に達しつつある」との声が多く寄せられた。
-
顧客在庫(41.6)は低水準にとどまっており、顧客の手元在庫の不足感(過小)が強まっている。今後の「在庫再積み増し(レストッキング)」に伴う新規発注の維持・増加を支える好材料となっている。
-
発表直後の市場反応:仕入価格の急上昇と受注改善を受けてインフレ高止まりと評価され、金利上昇・ドル買いで反応
-
米10年債利回りは、総合指数が予想を下振れて前月からほぼ横ばいだったものの、仕入価格指数が77.9(前月71.1)へ跳ね上がったことや新規受注の持ち直しを受けてFRBによる金融引き締め長期化(追加利上げや高金利の長期据え置き観測)が強まり、発表直後に上昇した。イールドカーブはベア・フラット化の動きを見せた。
-
ドル円は、強いインフレ圧力と受注回復に伴う米金利上昇に連動し、ドル買い・円安の動きが優勢となった。
-
NYダウ・S&P500は、景気の堅調さは確認されたものの、仕入価格の再急騰による高コスト構造の定着とFRBの金融引き締め長期化(高金利維持)への警戒感から、高値圏での利益確定売りが出され、軟調な推移となった。特にコスト高の打撃を受けやすく資金調達コストが嵩む中小型株(ラッセル2000)の下げが目立った。
市場への示唆と先行き展望
-
総合指数(54.5)は製造業の底堅さを示す一方、仕入価格(77.9)の再急騰および入荷遅延(59.0)の高止まりは、根強いインフレ粘着性を強く示唆した。金融市場では、FRBの金融引き締めスタンスの長期化(利下げ路線の延期や政策金利の高止まり)が意識されやすい環境が続こう。今後は10月発表の9月PPI、CPIへの波及度合いおよび企業決算(第3四半期)における粗利益率(マージン)への影響が注目されよう。
-
短期的には、イラン情勢や関税政策を背景とした供給懸念・コスト増を見越し、需要側による「前倒し発注(駆け込み需要)」が景気を下支えする構図が継続しよう。この前倒し需要が一巡した後の反動は避けられないだろう。
-
中期的では、①AI関連インフラ投資および防衛需要の強靭さ、②自社在庫(48.6)の縮小および顧客在庫(43.2)の極めて低い水準に伴う今後の再積み増し(レストッキング)圧力、③堅調な個人消費に支えられ、2026年を通じて製造業は拡大基調(50超)を維持する見通し。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:9月CB消費者信頼感は物価高を受け81.9へ急落 ~消費者マインドの悪化は個人消費の下振れ要因に~
米国経済
桂畑 誠治
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治
-
米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~ ~高金利下でも消費は底堅く、GDP押し上げへ~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国:9月CB消費者信頼感は物価高を受け81.9へ急落 ~消費者マインドの悪化は個人消費の下振れ要因に~
米国経済
桂畑 誠治
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国経済マンスリー:2026年9月 ~堅調な景気を背景にFRBが利上げを開始~
米国経済
前田 和馬
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治