- HOME
- レポート一覧
- 経済分析レポート(Trends)
- FRBの過去の利上げサイクルと長期金利の行方
- US Trends
-
2026.09.18
米国経済
米国経済全般
米国金融政策
金利
FRBの過去の利上げサイクルと長期金利の行方
~過去の利上げパターンを織り込む金融市場~
前田 和馬
2026年9月FOMCにおいて、FRBは0.25%ptの利上げを全会一致で決定した(政策金利:3.75~4.00%)。FRBはコロナ以降の2022年3月にゼロ金利政策から利上げサイクルを開始し、2023年7月には政策金利を5.25~5.5%まで引き上げた。その後FRBは1年程度金利を据え置いたものの、24年9~12月及び25年9~12月にそれぞれ連続的な利下げへと踏み切り、26年に入ってからは3.5~3.75%で金利を据え置いてきた。一方、今回の決定を契機に、FRBが本格的な利上げサイクルへ転じるのかが注目される。
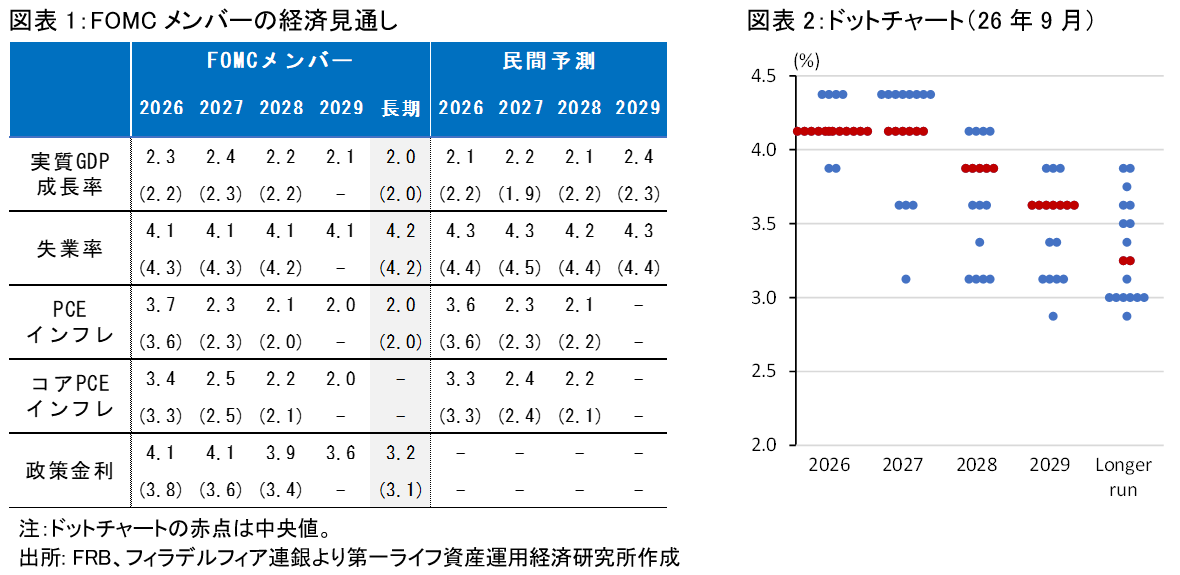
ウォーシュ議長は利上げに至った背景として、「米国経済が堅調であること」、「インフレ率が長期にわたり高止まりしていること」、「金融環境が引き締め的ではないとの見方がFOMC内で共有されていること」などを指摘した。一方、同時に公表されたドットチャート(FOMCメンバーの中央見通し)では2026年に追加で1回の利上げ、27年の金利据え置き、28年以降の緩やかな利下げパスが示された(図表1~2)。なお、FF金利先物市場(FedWatch;9月17日時点)では2027年末までに約3回の追加利上げ(政策金利:4.50~4.75%)が最も高い確率で織り込まれている。
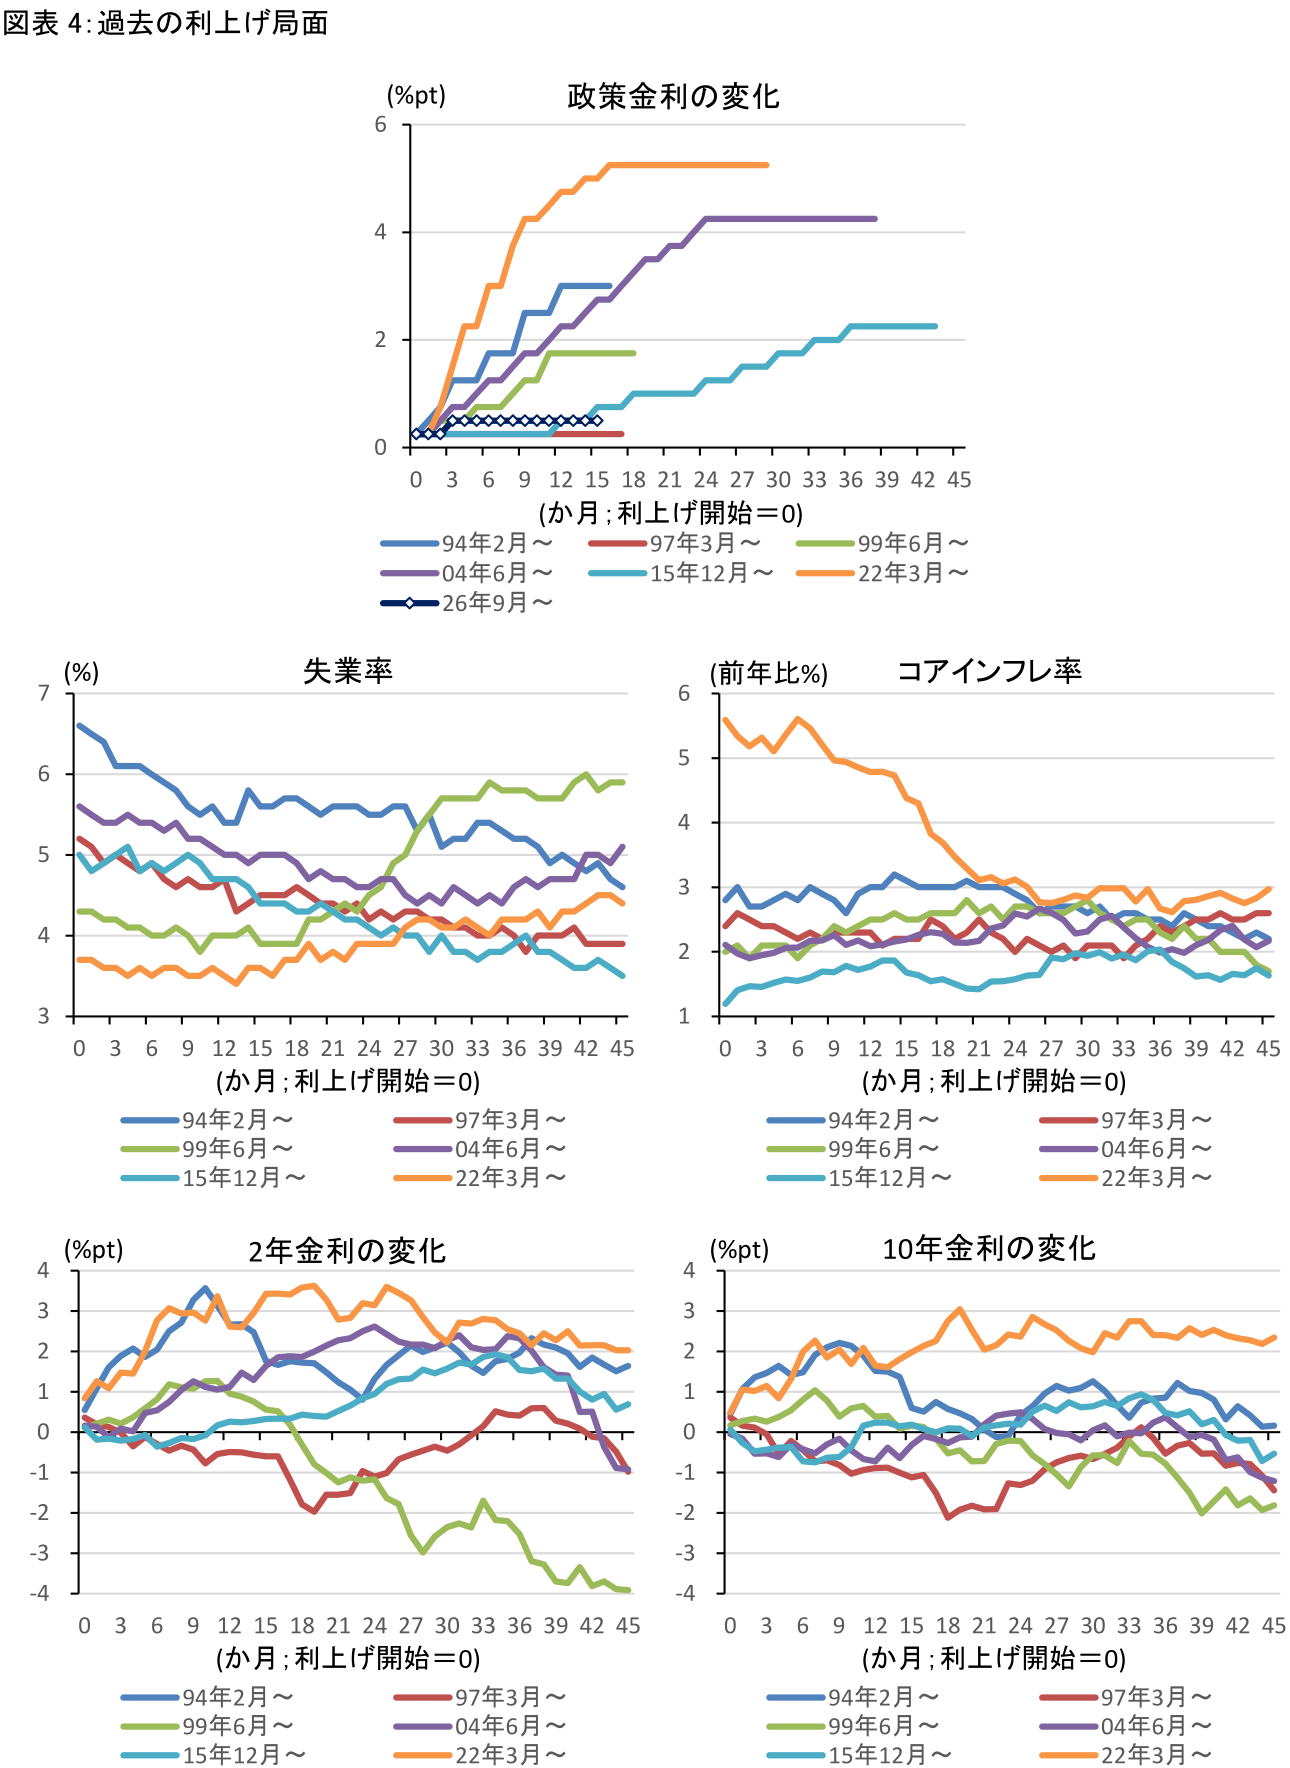
先行きの政策金利パスは、AI投資を中心とした米国経済、及び原油価格とその波及によるインフレの動向に大きく依存する。もっとも、1990年代以降の過去6回の利上げ開始時をみると、当初12か月の平均利上げ幅は2.1%ptであり、1%pt未満の緩慢な利上げは2回に留まる(図表4)。ひとつは1997年3月の0.25%ptの予防的な利上げであり、その後のFRBは7月以降のアジア通貨危機等を背景に1年半は金利を据え置き、98年9月にはLTCM破綻危機による金融市場の混乱などを踏まえ利下げへと転じた。もうひとつは2015年12月のゼロ金利政策からの脱却であり、当時のイエレンFRB議長は長期停滞論やインフレ低迷を背景に1年ほど追加利上げを見送り、16年末から緩やかな利上げサイクルを再開した。すなわち、金融危機(或いはその後遺症)などの特殊な環境下になければ、利上げを開始した後の12か月程度で1%以上政策金利を引き上げるのが一般的であり、金融市場の予測はこうした利上げペースを意識しているとみられる。
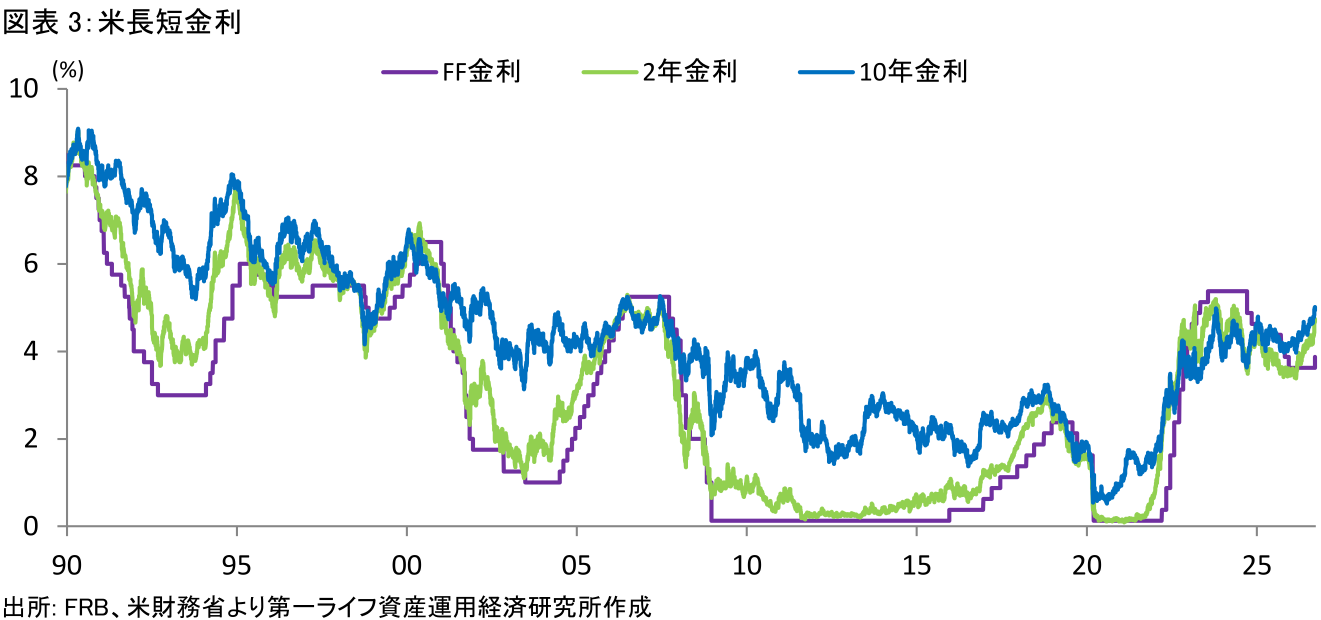
足下で上昇傾向にある米長期金利を巡っては、イラン戦争の戦費や関税還付等の財政懸念、ハイパースケーラーの社債調達による国債需給悪化に加えて、政策金利の先行指標である2年金利が上昇するなど当面の利上げ期待で押し上げられている。(ドットチャート通りに)追加利上げが1回程度に留まるシナリオが現実味を帯びるのであれば、97年や15年と同様に早期の利上げ期待が後退し、長期金利の押し下げ要因となる可能性がある。一方、金融市場の予想するような3回の追加利上げ実施、或いは本格的な利上げシナリオが意識される場合、長期金利は高止まりする懸念が強い。

前田 和馬
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 前田 和馬
まえだ かずま
-
経済調査部 主席エコノミスト
担当: 米国経済、世界経済、経済構造分析
執筆者の最近のレポート
関連テーマのレポート
-
ウォーシュFRBが初の利上げを全会一致で決定 (26年9月15~16日開催FOMC) ~3年2カ月ぶりの利上げ転換、インフレ粘着性でタカ派シフト鮮明~
米国経済
桂畑 誠治
-
米国:9月FOMCで利上げへ舵を切るFRB ~「トランプ・インフレ」と実質中立金利の上昇に対応するタカ派転換~
米国経済
桂畑 誠治
-
【1分解説】米国中間選挙と「レームダック」とは?
米国経済
新家 義貴
-
米国:携帯料金急騰でコアCPIが予想上振れ(26年8月) ~9月FOMC利上げ織り込み87%へ~
米国経済
桂畑 誠治
-
米国・カナダ間で激化する貿易戦争 ~将来的に自動車関税が引き上げられる場合、日系企業にも深刻な影響~
米国経済
前田 和馬