- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 米国経済マンスリー:2026年9月
- US Trends
-
2026.09.24
米国経済
米国経済見通し
米国経済全般
米国金融政策
トランプ政権
イラン情勢
米国経済マンスリー:2026年9月
~堅調な景気を背景にFRBが利上げを開始~
前田 和馬
- 要旨
-
-
7月の雇用統計や小売売上高に弱さがみられた一方、8月実績は総じて反発が確認されるなど、米国経済は引き続き堅調に推移している。9月17日時点のアトランタ連銀GDPNowは、26年7~9月期の実質GDP成長率を前期比年率+5.1%(4~6月期:+1.5%)と予想する。
-
8月のコアCPIは携帯通信料や宿泊料等が上昇し、前月から伸び率を加速した。ウォーシュFRB議長はインフレトレンドの改善が不十分なことや金融環境が引締め的ではないことを踏まえ、9月FOMCにて2023年7月以来となる0.25%ptの利上げに踏み切った。
-
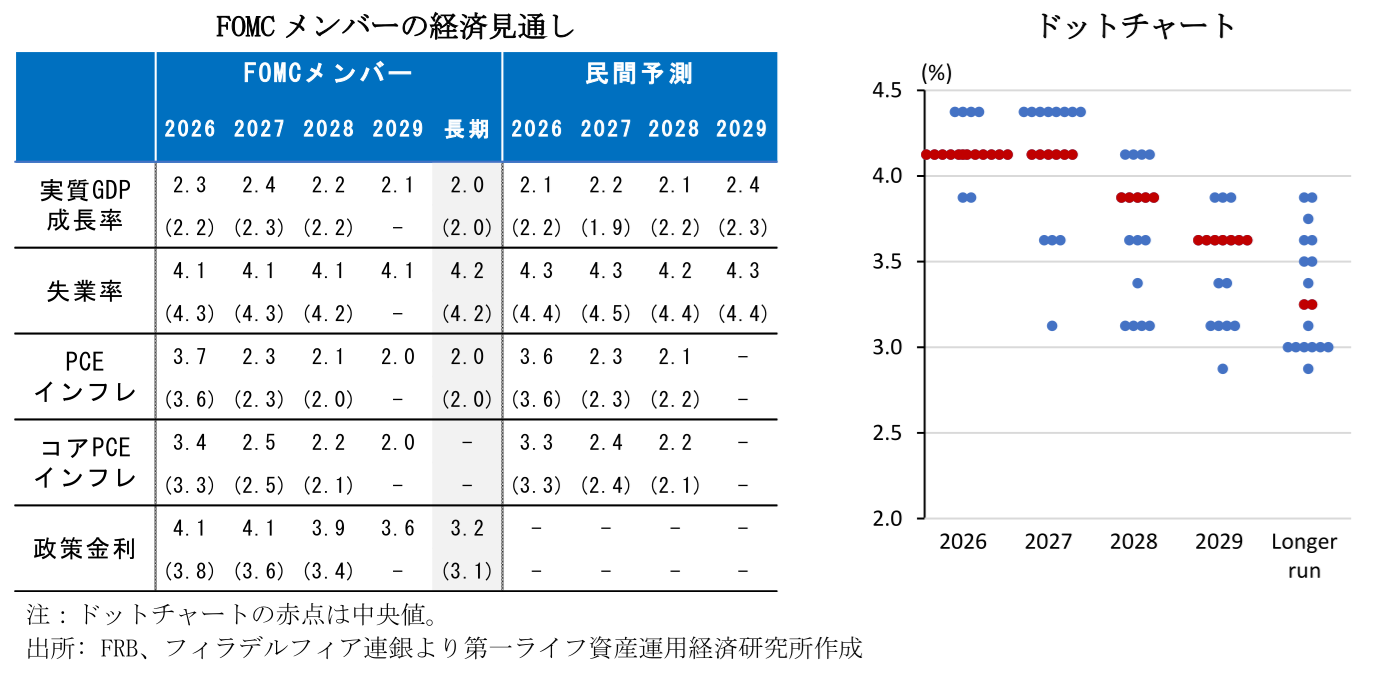
同時に公表されたドットチャートでは2026年中に追加で1回の利上げ、27年は据え置きとなる予想が示された。一方、金融市場は来年までに4回の利上げを織り込んでいる。小幅な調整に留まるのか、本格的な利上げサイクルに移行するのかは、今後のAI投資を中心とした米国経済、及び原油価格とその波及によるインフレの動向に大きく依存するだろう。
-
【経済指標】
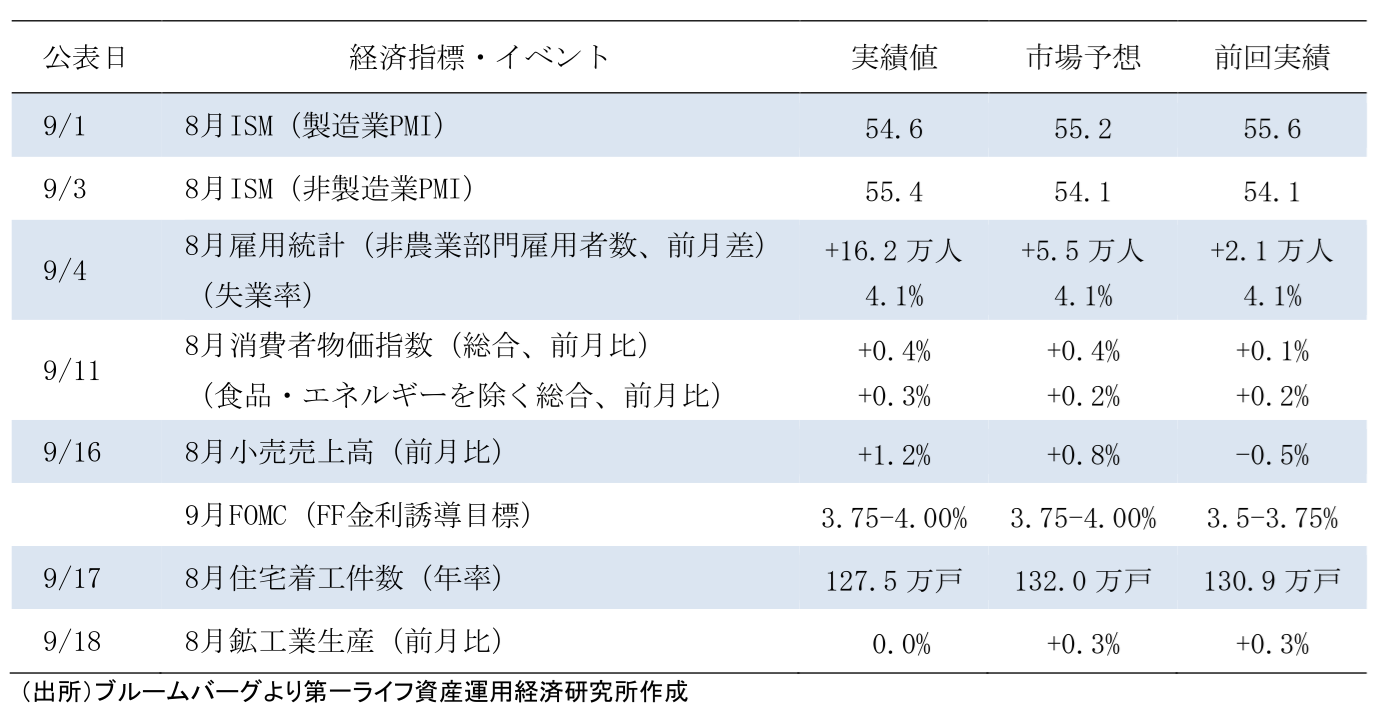
8月全米供給管理協会(ISM)景況感指数
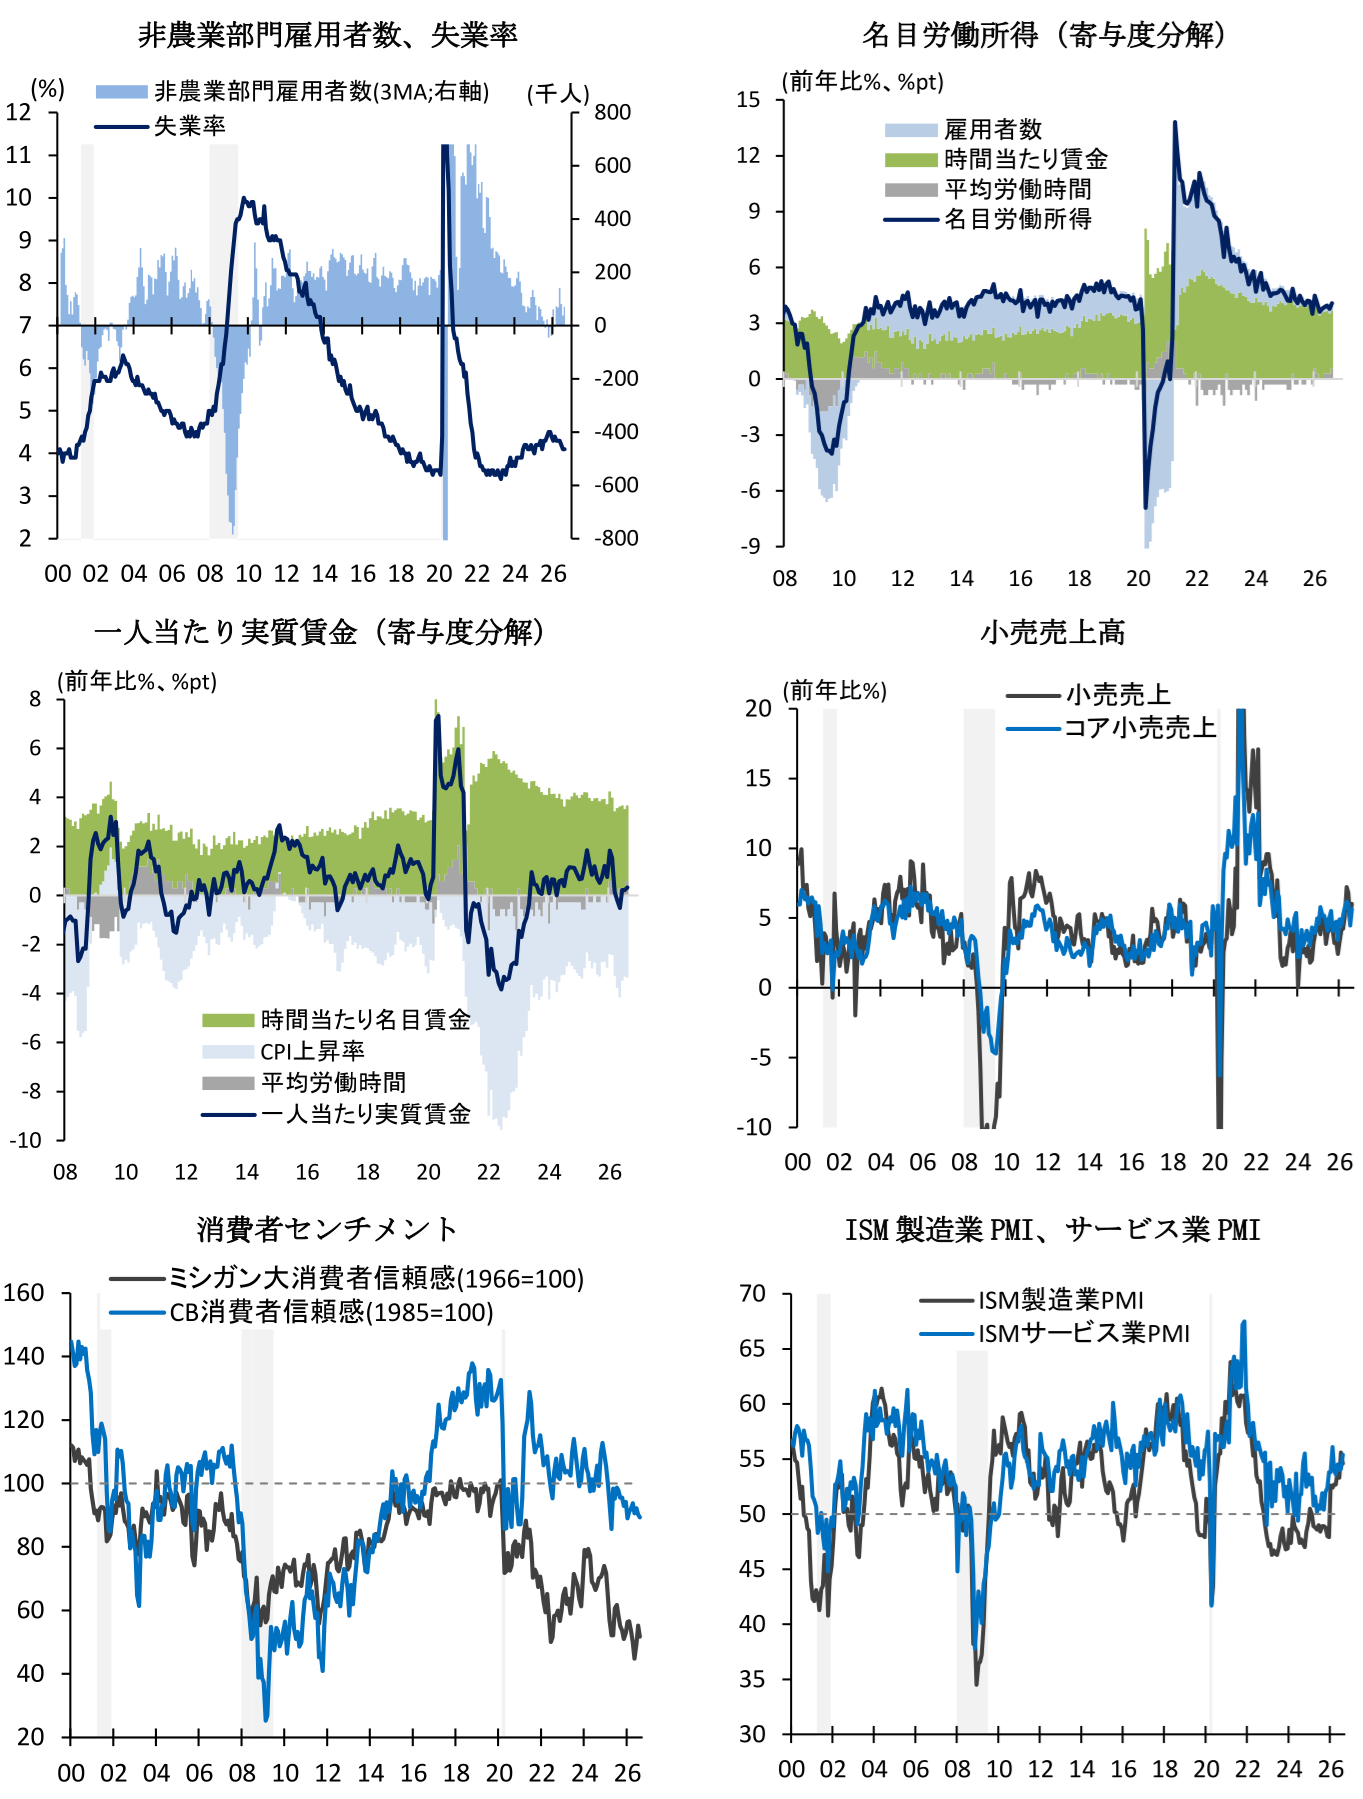
8月ISM製造業PMIは54.6(7月:55.6)と低下したものの、8か月連続で好不況の節目となる50を上回った。原油価格の不安定な動きが続いているものの、企業マインドへの影響は限定的に留まっており、引き続きAIや防衛関連の需要が製造業活動を支えているとみられる。内訳をみると、生産活動に先行する新規受注は53.7(56.7)、雇用は51.2(52.8)、生産が58.3(58.5)と幅広い項目で低下した。この間、入荷遅延は59.3(58.9)、支払価格は71.1(71.1)と、中東情勢を巡るサプライチェーン混乱を背景にそれぞれ高止まりしている。企業コメントでは「光子学、高速コネクタ、半導体、政府関連の受注が大幅に拡大している。サプライチェーンは国内外で困難を極めており、リードタイムと費用の増加を招いている(一般機械)」や「今月もここ数か月と同様、①AI需要が強い原材料における供給・価格面での深刻な課題、②イラン戦争の終結時期を巡る多大な不確実性、③新たな関税政策の変更が指摘できる。ただ、こうした緊張下においても、我々は自社で管理可能なことに集中しており、自社製品への需要は強い(その他製造業)」など、懸念があるなかでもAI関連需要などが堅調に推移している様子が確認できる。
他方、8月ISM非製造業PMIは55.4(54.1)と2か月連続で前月から上昇したほか、好不況の節目となる50を上回り続けるなど、底堅く推移している。内訳をみると、事業活動が61.7(59.1)、新規受注は60.9(57.2)とそれぞれ上昇し全体を押し上げたほか、雇用も47.8(47.4)と小幅ながら前月水準を上回った。他方、入荷遅延は51.3(52.8)と4か月連続で低下するなど、中東情勢を巡るサプライチェーン混乱に緩和の動きがみられる。企業コメントでは「総じて事業環境は良好だ。課題は関税や中東紛争など、サプライヤーと当社にとって投入コストの逆風となる政策に対応することである(宿泊・飲食サービス)」と堅調な需要を指摘する声がある一方、住宅市場では「30年金利が6.67%まで上昇したことが購買力を削り、見込み客を様子見姿勢へと追いやっている。値引きが集客ツールではなく常態化している(建設業)」と金利高止まりへの懸念が強い(詳細は「米国:8月ISM製造業はAI・防衛需要とコスト高の狭間で高水準」及び「米国:非製造業はさらに拡大ペース加速(2026年8月ISM)」)。
8月雇用統計
8月雇用統計における非農業部門雇用者数は前月差+16.2万人(7月:+2.1万人)と、市場予想(+5.5万人)を大幅に上回った。加えて、同時に公表された6月実績は+1.1万人、7月は+4.4万人とそれぞれ上方修正された結果、3か月移動平均では+7.1万人(+3.8万人)と前月から加速した。速報時点における7月の結果には弱さがみられたものの、改定分を含めた8月の結果を踏まると、年初来の雇用持ち直しが続いていると評価できる。
8月の雇用者数を業種別にみると、娯楽・外食・宿泊が+6.2万人(7月:-2.1万人)と3か月振りに増加し全体を押し上げた。また、小売は+0.14万人(+1.32万人)、専門・企業サービスは+1.0万人(+1.5万人)と景気敏感業種において雇用は回復基調にある。一方、医療・社会福祉は前月差+2.84万人(+1.31万人)と高齢化を背景に拡大が続いた。他方、建設業は+2.2万人(+1.8万人)、製造業は+1.6万人(+1.4万人)とデータセンター建設需要等を背景に前月水準を上回った。この間、政府部門は+3.5万人(-5.0万人)と地方政府の教育部門を中心に前月からの反動が現れた。
この間、8月の労働参加率は61.6%(7月:61.4%)と11か月振りに前月から上昇した。低下傾向にあった若年層や55~64歳において労働参加率が反発した。他方、失業率は4.1%(4.1%)と前月から横ばい圏で推移した。また、週平均労働時間は前年比+0.6%(+0.3%)と上昇した一方、平均時給は+3.1%(+3.2%)と小幅に減速した。この結果、労働所得(=民間雇用者数×平均労働時間×平均時給)は+4.3%(+4.1%)と、賃金上昇を背景に増加基調で推移している。他方、CPI上昇率を控除した実質賃金は時間当たりで-0.3%(-0.1%)と5か月連続で低下した一方、週当たりでは+0.3%(+0.2%)と労働時間の増加を背景に3か月連続でプラスを保った(詳細は「米国:雇用「大幅増」も失業率は横ばい(26年8月雇用統計)」)。
8月消費者物価指数(CPI)
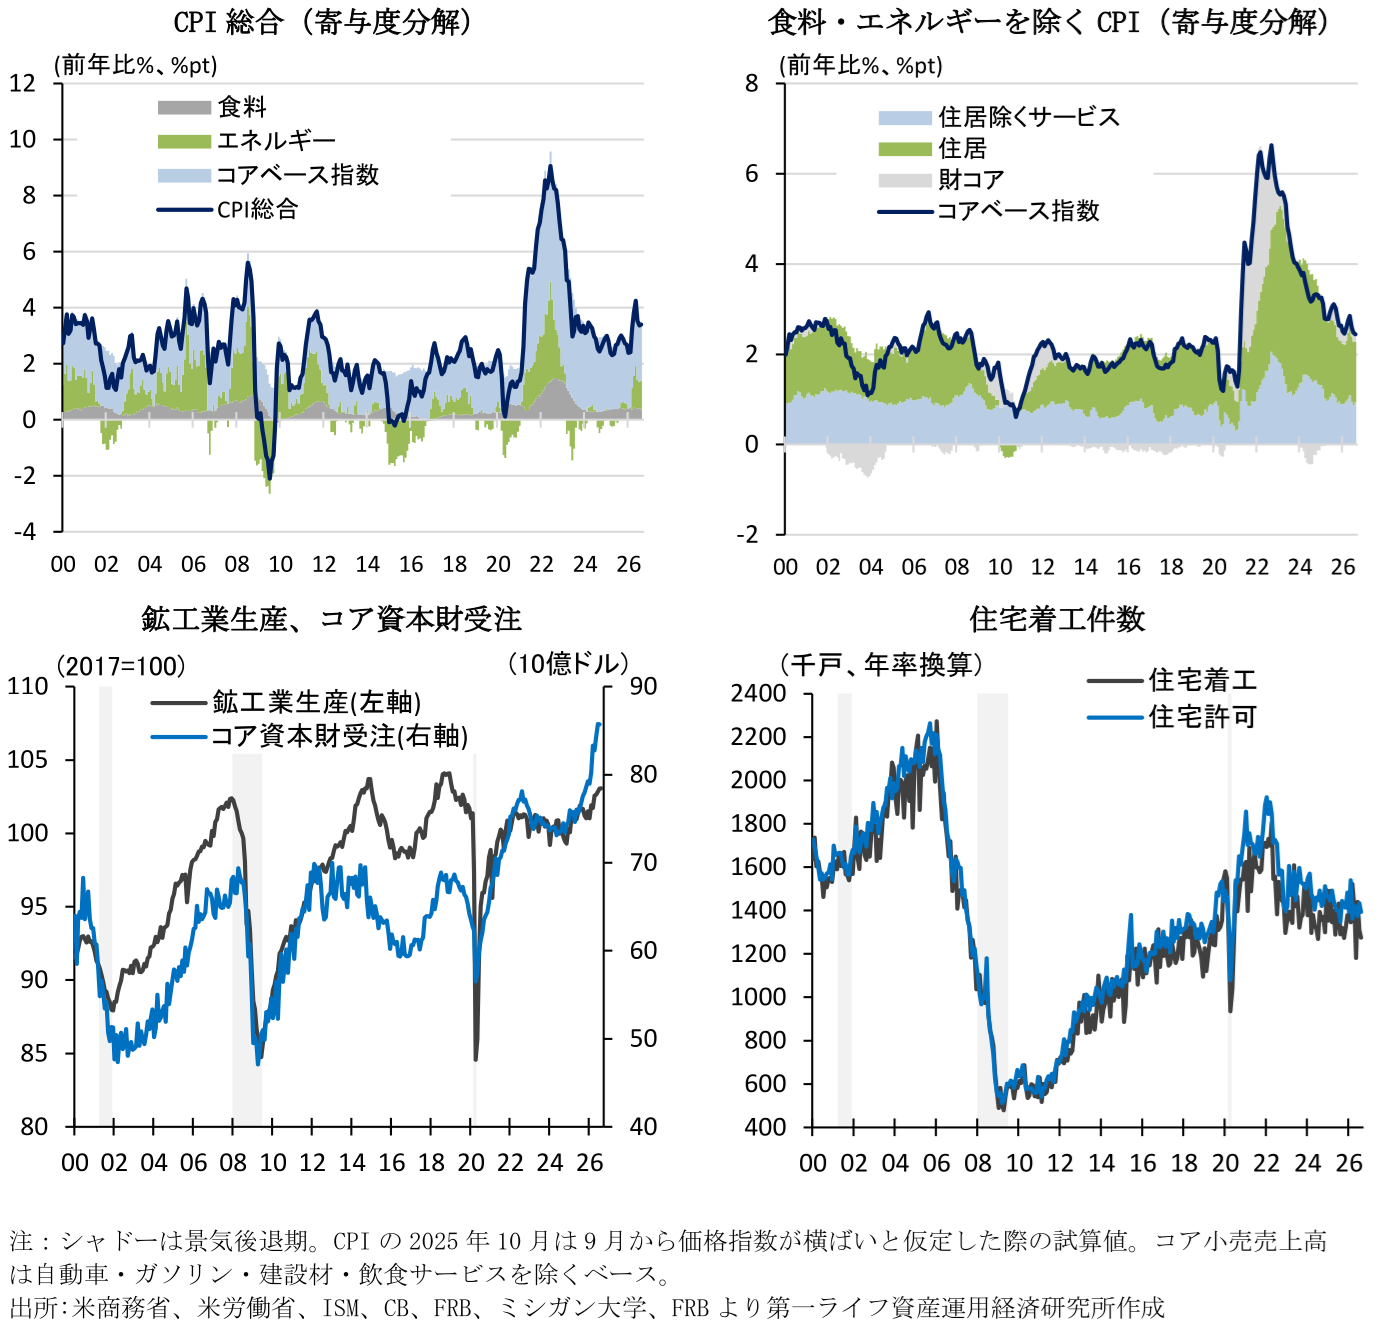
8月消費者物価指数(CPI)は前月比+0.4%(7月:+0.1%)と、前月から加速した。足下のトレンドを示す3か月前比年率でみると、総合指数が+0.2%(+0.5%)とガソリン価格を中心に振れが大きくなっている一方、コア指数は+2.0%(+1.6%)と前月から加速し2%近傍で推移した。
8月の内訳を見ると、エネルギーが前月比+2.1%(-1.5%)とガソリン価格の再上昇を背景に3か月振りに上昇し全体を押し上げた。また、食品は+0.1%(+0.1%)と前月から上昇率に変化がなかった。外食や乳製品が上昇した一方、野菜・果物の価格は低下した。この間、食品・エネルギーを除くコアベース指数は+0.3%(+0.2%)と前月から加速した。コアCPIの内訳を見ると、住居費は+0.3%(+0.1%)と帰属家賃は減速したものの、ホテル宿泊料の上昇が全体を押し上げた。また、住居費を除くコアCPIは+0.3%(+0.3%)と前月から変化がなかった。コア財は+0.1%(+0.2%)と娯楽財や衣服が前月から横ばい圏で推移するなど、高関税による価格転嫁は落ち着いている。他方、サービスに関しては携帯料金や航空運賃などが上昇し全体を押し上げた。
先行きのCPIを巡って、EIA公表の9月上中旬の平均ガソリン価格は再加速するなど、9月における総合インフレ率は高止まりする見通しだ。一方、コアベース指数を巡っては、高関税による価格転嫁が落ち着くなか、原油高による燃料費や輸送費の上昇がエネルギー以外の品目に波及するかが注目される。なお、労働需給緩和による賃金上昇率の安定は、サービス価格を中心としたインフレ減速要因であることに変化はない(詳細は「米国:携帯料金急騰でコアCPIが予想上振れ(26年8月)」)。
8月小売売上高
8月小売売上高は前月比+1.2%(7月:-0.5%)と前月の反動もあり大幅に増加した。また、GDP算出に用いられるコア小売売上高(自動車・ガソリン・建設材・飲食サービスを除くコントロール・グループ)も+1.4%(7月:-0.4%)と増加するなど、消費は堅調に推移している。内訳をみると、無店舗小売が+2.6%(-1.7%)と大幅に増加し、全体を押し上げた。7月は6月に実施されたオンラインセールの反動が現れた一方、8月はこうした落ち込みから反発した。また、家電は+1.6%(-0.1%)、家具は+0.9%(-0.2%)、自動車は+0.6%(-1.8%)と広範な耐久財に加えて、衣料品は+0.7%(+1.3%)、飲食は+1.2%(+0.5%)など、幅広い品目で前月水準を上回った。また、ガソリンが+3.1%(-0.2%)と価格上昇を主因に増加した。先行きに関して、家計の所得環境改善や株高による資産効果を背景に緩やかな消費拡大が見込まれるものの、ガソリン高による実質購買力の悪化に注意が必要だろう(詳細は「米国26年8月小売売上高が上振れ、基調は巡航速度を維持」)。
8月鉱工業生産
8月鉱工業生産は前月比0.0%(7月:+0.2%)と前月から横ばい圏で推移した。内訳を見ると、鉱業は+0.1%(+0.1%)と原油高を背景に石油・ガス採掘が活発化したため3か月連続で上昇した。一方、公益は+1.8%(+0.5%)と歴史的な高気温を背景に大幅に増加した。また、製造業は-0.3%(+0.2%)と8か月振りに低下したものの、均してみれば持ち直しの動きが続いている。製造業の内訳を見ると、航空宇宙・その他輸送機器は-1.2%(+1.4%)と7か月振り、コンピュータ・電子製品が-0.5%(+1.3%)と8か月振りにそれぞれ低下するなど、これまでの反動が現れた。また、自動車・同部品は-1.2%(-0.8%)と2か月連続で前月水準を下回った。他方、一般機械は+0.5%(-0.1%)と上昇するなど、設備投資減税を背景に堅調に推移している。先行きに関して、緩やかな持ち直しが持続すると予想するものの、その動向は中東情勢を巡るサプライチェーン正常化の行方、利上げによる設備投資マインドへの影響、及びAI関連需要の持続性に大きく依存する(詳細は「米国8月製造業生産は予想外の縮小(鉱工業生産統計)」)。
##- 8月住宅着工
8月住宅着工は年率127.5万戸(7月:130.9万戸)と2か月連続で減少した(前月比-2.6%;7月:同-9.0%)。住宅着工はローン金利の高止まりを背景に停滞している。8月の内訳を見ると、集合住宅が-21.7%(7月:-15.1%)と北東部や中西部で大幅に減少した。一方、戸建住宅は前月比+7.6%(-5.4%)と増加したものの、均してみれば在庫積み上がりもあり軟調に推移している。この間、住宅着工に先行する住宅建設許可件数は年率139.4万戸(143.3万戸)と2か月振りに減少した。先行きの住宅市場に関して、これまでの買い控えからの反動が現れる可能性があるものの、FRBの利上げによる住宅ローン金利の高止まりが需要を抑制する構図が続くだろう(詳細は「米国26年8月住宅着工、予想外の続落(前月比▲2.6%)」)。
【経済見通し】
先行きの米国経済は緩やかな回復軌道を保つと予想する。アトランタ連銀のGDPNow(9月17日時点)によると、2026年7~9月期の実質GDP成長率は前期比年率+5.1%(4~6月期:+1.5%)と前期から加速すると見込まれる。個人消費はガソリン価格の一時的な鎮静化や株高による資産効果を背景にプラス成長を維持する可能性が高い。また、設備投資はAI関連需要によるソフトウェア開発やデータセンターへの投資がけん引するほか、設備投資減税も押し上げ要因となるだろう。一方、住宅ローン金利が高止まりするなか、住宅投資は停滞を続ける見通しだ。
今後の注目点はイラン情勢、雇用動向、AI投資の3点だろう。
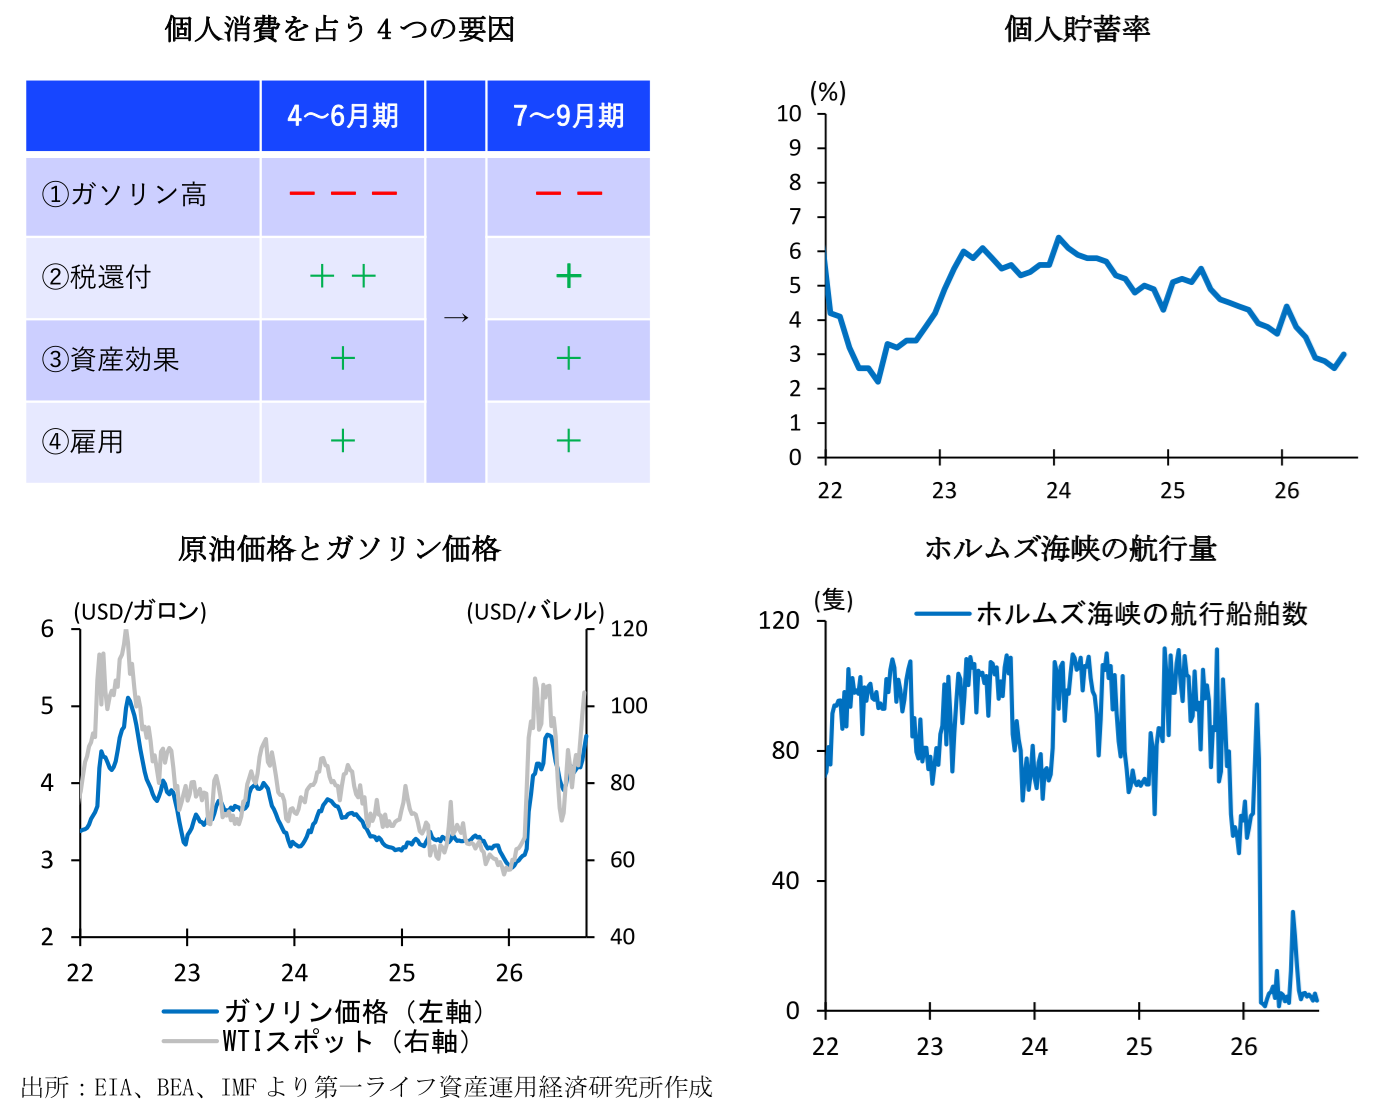
まず、イラン等の中東情勢を通じたガソリン価格の動向と消費への影響だ。4~6月期はガソリン価格の急騰が実質賃金を押し下げた一方、減税法案による税還付が4~5月に集中したことや株価持ち直しによる資産効果が押し上げ要因となり、結果的に消費は堅調さを保った。一方、7~9月期には減税による消費押し上げ効果が徐々に剥落すると見込まれる。また、原油価格を巡っては、7月6日に原油価格(WTIスポット)が69.6ドル/バレルまで低下したものの、その後は米国とイランの対立激化、及びサウジアラビアのパイプライン被害などを背景に原油価格が上昇、9月15日には107ドル/バレルに到達した。この間、EIA公表の全米ガソリン平均価格は7月上中旬こそ節目となる4.0ドル/ガロンを下回ったものの、その後は再び上昇し、9月中旬には4.5ドルを超えている。こうした原油価格の高止まりから実質賃金が大幅なマイナスへと転じる場合、個人消費を抑制する最大の懸念となる。特に個人貯蓄率は足下で低下傾向にあるなど、実質賃金が停滞する環境において家計が消費を拡大する余地は乏しいだろう。
次に、年初来の雇用には持ち直しの兆しがみられており、こうした傾向が今後も持続するかが注目される。雇用者数を産業別にみると、医療・介護産業が高齢化を背景に雇用全体を押し上げる構図が続くほか、データセンター需要を背景に建設業や専門・技術サービスで拡大傾向にある。この間、7月の有効求人倍率(=求人数÷失業者数)は1.05(6月:1.01)と4か月連続で1倍を上回るなど、失業率が急騰する懸念はやや後退している。とはいえ、低採用・低解雇の環境にあるなか、労働市場に過熱感があるわけではない。
最後に、米国経済の先行きを占う上では旺盛なAI関連需要の持続性が焦点となる。4~6月期実質GDPでは設備投資が大幅に増加した一方、AI関連の情報通信機械では半導体等の供給制約や投資単価の高騰もあり減速感がみられた。先行きにおけるAI投資の持続性を巡っても、膨大な設備投資に対する収益性への懸念があり、特にハイパースケーラーが社債発行等を通じた外部資金に投資を依存しつつあるなか、FRBの利上げと足下の長期金利上昇が投資マインドに影響するかが注目される。また、消費者の電気代高騰への懸念が強まるなかでの電力確保、或いは建設に際しての電気技師の不足といった供給制約は投資スピードを抑制する要因となる。実際、テキサス州やニューヨーク州では電力代高騰等への懸念を背景に、新規データセンター建設の行政承認を一時停止する方針を示している。なお、AI需要が調整する場合には設備投資への影響のみならず、AI・半導体関連銘柄の株価が軟調に推移するといった逆資産効果を通じて、個人消費にも悪影響を及ぼす懸念が強い。
【金融政策】
9月FOMC(9/15~16開催)
2026年9月FOMC(9/15~16開催)において、FRBは全会一致で0.25%ptの利上げを決定した(政策金利:3.75~4.0%)。FRBは2024年9月以降に緩やかな利下げサイクルを続けていたものの、米国経済の堅調な推移やインフレ高止まりを踏まえ、23年7月以来となる利上げに踏み切った。
声明文では「経済活動は堅調に拡大している」との景気認識が維持された。一方、「インフレ率は高止まりしている(7月時点:インフレ率は2%目標に対して高止まりしている。これはエネルギーを含む一部セクターにおける供給ショックを通じた価格上昇を反映している)」と、供給ショックに関する言及が前回から削除された。このうえで「本日の政策決定は2%目標への迅速な回帰(timelier return)を支援するものとなる」と指摘した。
同時に公表された四半期経済見通し(SEP)において、2026~27年のGDP成長率は小幅に上方修正されたほか、26~28年の失業率は総じて下方修正されるなど、景気の堅調さを示す内容となった。一方、コアインフレ率は26年と28年が上方修正され、新たに公表された29年に漸く2.0%へ回帰するなど、インフレの緩慢な鈍化が示された。政策金利見通しを巡っては、2026年に追加で1回の利上げ、27年は据え置き、28~29年に1回ずつの利下げと、金利水準でみると前回6月時点から総じて上方修正された。加えて、中立金利とみられる長期見通し(Longer run)は3.25%と、AIによる生産性上昇期待などを背景に前回の3.125%から上方修正された。なお、前回同様、ウォーシュ議長は自身の予測を提出していない。
記者会見において、ウォーシュ議長は利上げに至った背景として、「米国経済が堅調であること」、「インフレ率が長期にわたり高止まりしていること」、「足下の金融環境が引き締め的といえないこと」などを指摘した。また、据え置きを決めた7月FOMCからの変化として、労働市場の強さやインフレトレンドの緩慢な改善、及び地政学リスクを挙げた。一方、足下の長期金利上昇を巡っては、実体経済の強さやハイパースケーラーの資金調達(資本の獲得競争)、或いは地政学リスクを挙げたものの、財政リスクへの言及を避けた。他方、低金利を求めるトランプ大統領の意向に関しては「大統領に関して話すことはない」と述べた(詳細は「ウォーシュFRBが初の利上げを全会一致で決定 (26年9月15~16日開催FOMC)」)。
先行きの政策金利パスは、AI投資を中心とした米国経済、及び原油価格とその波及によるインフレの動向に大きく依存する。もっとも、1990年代以降の過去6回の利上げ開始時をみると、当初12か月の平均利上げ幅は2.1%ptであり、1%pt未満の緩慢な利上げは2回に留まる。FF金利先物市場(FedWatch;9月23日時点)では2027年末までに約4回の追加利上げ(政策金利:4.75~5.00%)が最も高い確率で織り込まれるなど、本格的な利上げ局面を予想する向きもある。
【トランプ政権】
米イランの戦闘激化
6月17日に米国とイランは戦闘終結に向けた覚書に署名したものの、その後も断続的に両軍の攻撃が生じ、8月16日に60日間の協議期間が終了した。両国は覚書を延長せず、9月も攻撃の応酬が続くなど、事態収束の兆しはみられない。9月10日、トランプ大統領はイランとの戦闘終結が11月中間選挙後になると述べた。一方、11日にはサウジアラビアの東西にまたがるパイプラインが攻撃を受け稼働を停止したほか、ホルムズ海峡を迂回する原油輸出ルートである紅海で親イラン組織が攻勢を強めるなど、世界的な原油の供給懸念が再び高まっている。この間、9月15日にはWTIスポット価格が107ドル/バレルに到達するなど、7月以降の原油価格は上昇傾向にある。
中間選挙
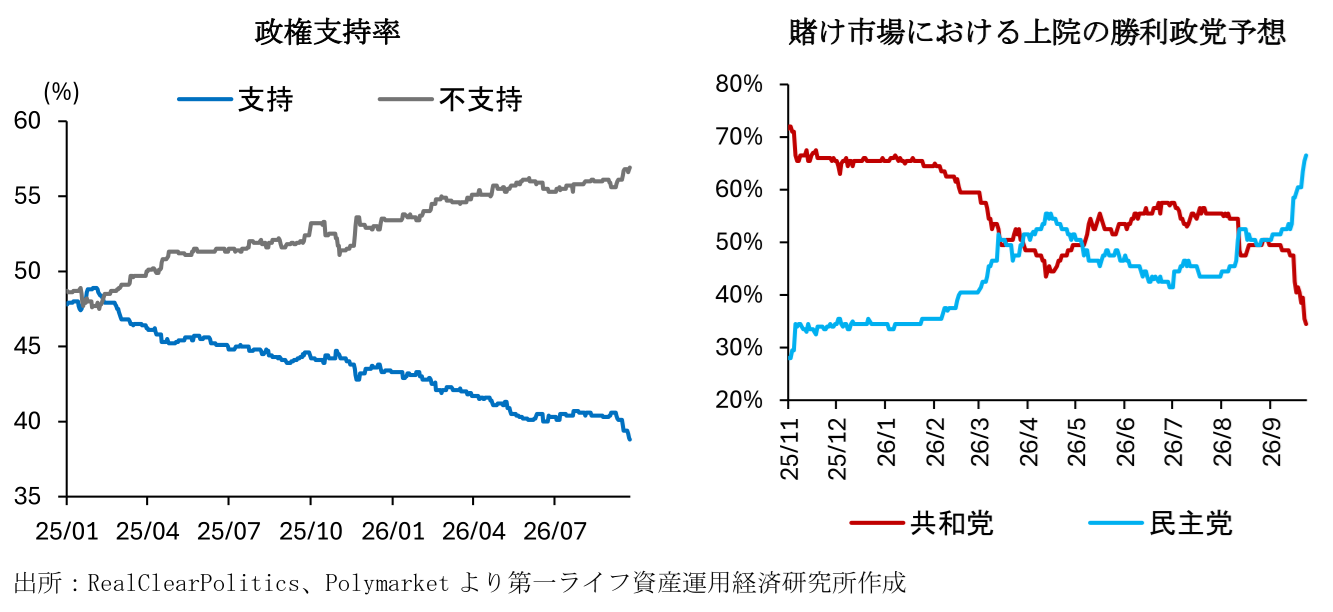
トランプ政権の支持率は就任から低迷が続いている。この背景として、これまでの物価高止まり等の「アフォーダビリティ(生活のゆとり)」に対する米国民の不満のほか、イラン戦争とガソリン高による景気先行きへの懸念が指摘できる。
11月中間選挙を巡る賭け市場Polymarketの予測をみると、連邦下院では民主党が勝利する確率が9割に達している。中間選挙は政権与党への逆風となることが多く、物価高への根強い不満も踏まえると、共和党は接戦選挙区で苦戦を強いられるとの見方が強い。ただ、両党が下院における選挙区割りの恣意的な変更(ゲリマンダー)を進めた結果、従来と投票傾向が大きく変わらないならば、共和党は最大16議席、民主党は最大6議席を獲得できる可能性がある(6月4日付けNBCニュース)。共和党はこうした追い風の下、民主党に大敗することを回避し、下院における議席数の差は小幅に留まるかもしれない。
一方、上院は改選議席(35)に共和党寄りの州が多いものの、トランプ大統領の支持率が低迷するなか、勝利予想は民主党がやや優勢となっている。なお、民主党が上院を奪取するためには接戦であるメイン・ミシガン・オハイオのほか、共和党優勢とみられるアラスカやテキサスで一つ以上勝つ必要がある。接戦州はアラスカ・メイン・ミシガン・オハイオに加えて、保守色の強いテキサスやアイオワの計6州へと拡大している。今後の関税政策の動向を見極めるうえでは、カナダとの貿易が盛んなミシガンやメイン、農業州であるアイオワの選挙結果が注目される。
9月9~10日にかけて共和党は中間選挙年では異例となる党大会をテキサス州ダラスで開催した(従来は大統領選時の4年に1回の開催)。劣勢の選挙戦からの挽回を狙い、トランプ大統領は「民主党は共産主義」と攻撃したほか、「私が投票用紙にいるつもりで」と繰り返すなど自身の支持者に投票を呼び掛けた。また、共和党が上下院で勝利すれば、成人の全国民に5,000ドルを支給するとの公約を掲げた。とはいえ、トランプ大統領は2025年にもこうした現金給付策に度々言及しているものの、実際に実現の道筋はたっていない(詳細は「トランプ大統領が選挙勝利で5000ドル給付を主張」)。
今後の選挙戦を巡っては、共和党団体が膨大な資金を接戦選挙区に投入し、選挙情勢を変えうるかが注目される。両党の政治献金状況をみると、民主党は候補者ベースではやや優位な傾向にある一方、共和党は党組織や保守系のスーパーPACに圧倒的な資金力を有している。9月15日付けNew York Timesによると、トランプ大統領に近いスーパーPACは広告等に1.38億ドルの予算を割り当て、特にミシガン・オハイオ・アラスカの上院選に多くの資金を投入する予定だ。
前田 和馬
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 前田 和馬
まえだ かずま
-
経済調査部 主席エコノミスト
担当: 米国経済、世界経済、経済構造分析
執筆者の最近のレポート
関連テーマのレポート
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治
-
米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~ ~高金利下でも消費は底堅く、GDP押し上げへ~
米国経済
桂畑 誠治
-
FRBの過去の利上げサイクルと長期金利の行方 ~過去の利上げパターンを織り込む金融市場~
米国経済
前田 和馬