- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国:自動車の急減も鉱工業生産は急拡大(2026年9月)
- US Indicators
-
2026.10.19
米国経済
金融市場
米国金融政策
株価
為替
金利
投資指標(米国)
生産指標(米国)
その他指標(米国)
米国:自動車の急減も鉱工業生産は急拡大(2026年9月)
~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
桂畑 誠治
- 要旨
-
-
2026年9月の米国鉱工業生産は前月比+0.7%と市場予想(同+0.4%)を上回り大幅に加速した。前月までの上方修正も含め生産モメンタムは強固であり、7-9月期の実質GDPの押し上げ要因となる。
-
記録的猛暑に伴う電力需要増(公益+3.5%)やハイテク・AI関連の力強い拡大が牽引した一方、自動車(▲3.0%)は金利高止まりやライン再編の影響で大幅調整となり、製造業内部の二極化が鮮明化している。
-
稼働率は76.9%へ上昇したものの、長期平均(79.4%)を依然下回っており供給制約によるインフレ圧力は限定的。今回の急拡大は気象要因と生産余力を伴う成長であり、市場の過度な追加利上げ織り込みに対する若干の修正材料となり得る。
-
通期ではOBBBA(One Big Beautiful Bill Act)の減税・投資促進効果の本格化、AIインフラ投資・データセンター増設に伴う構造的な電力需要、歴史的低水準にある在庫の補充(リストッキング)が寄与し、2026年通期の製造業生産は前年比+1.4%へ加速する見通し。
-
- 目次
1. 生産は大幅加速し市場予想を上振れ
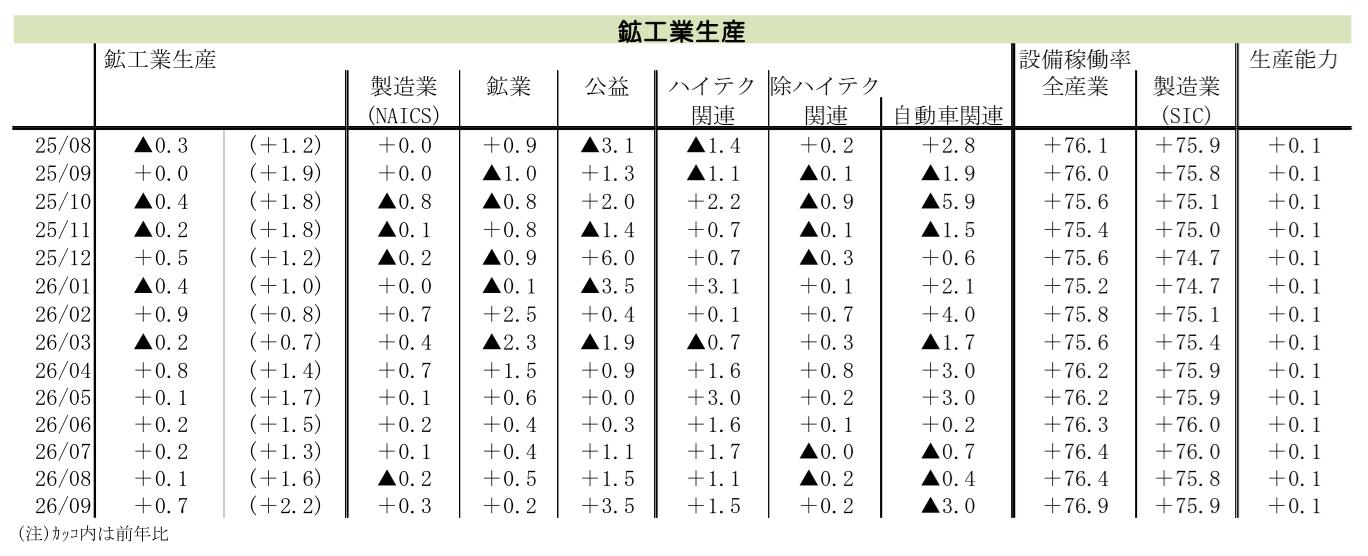
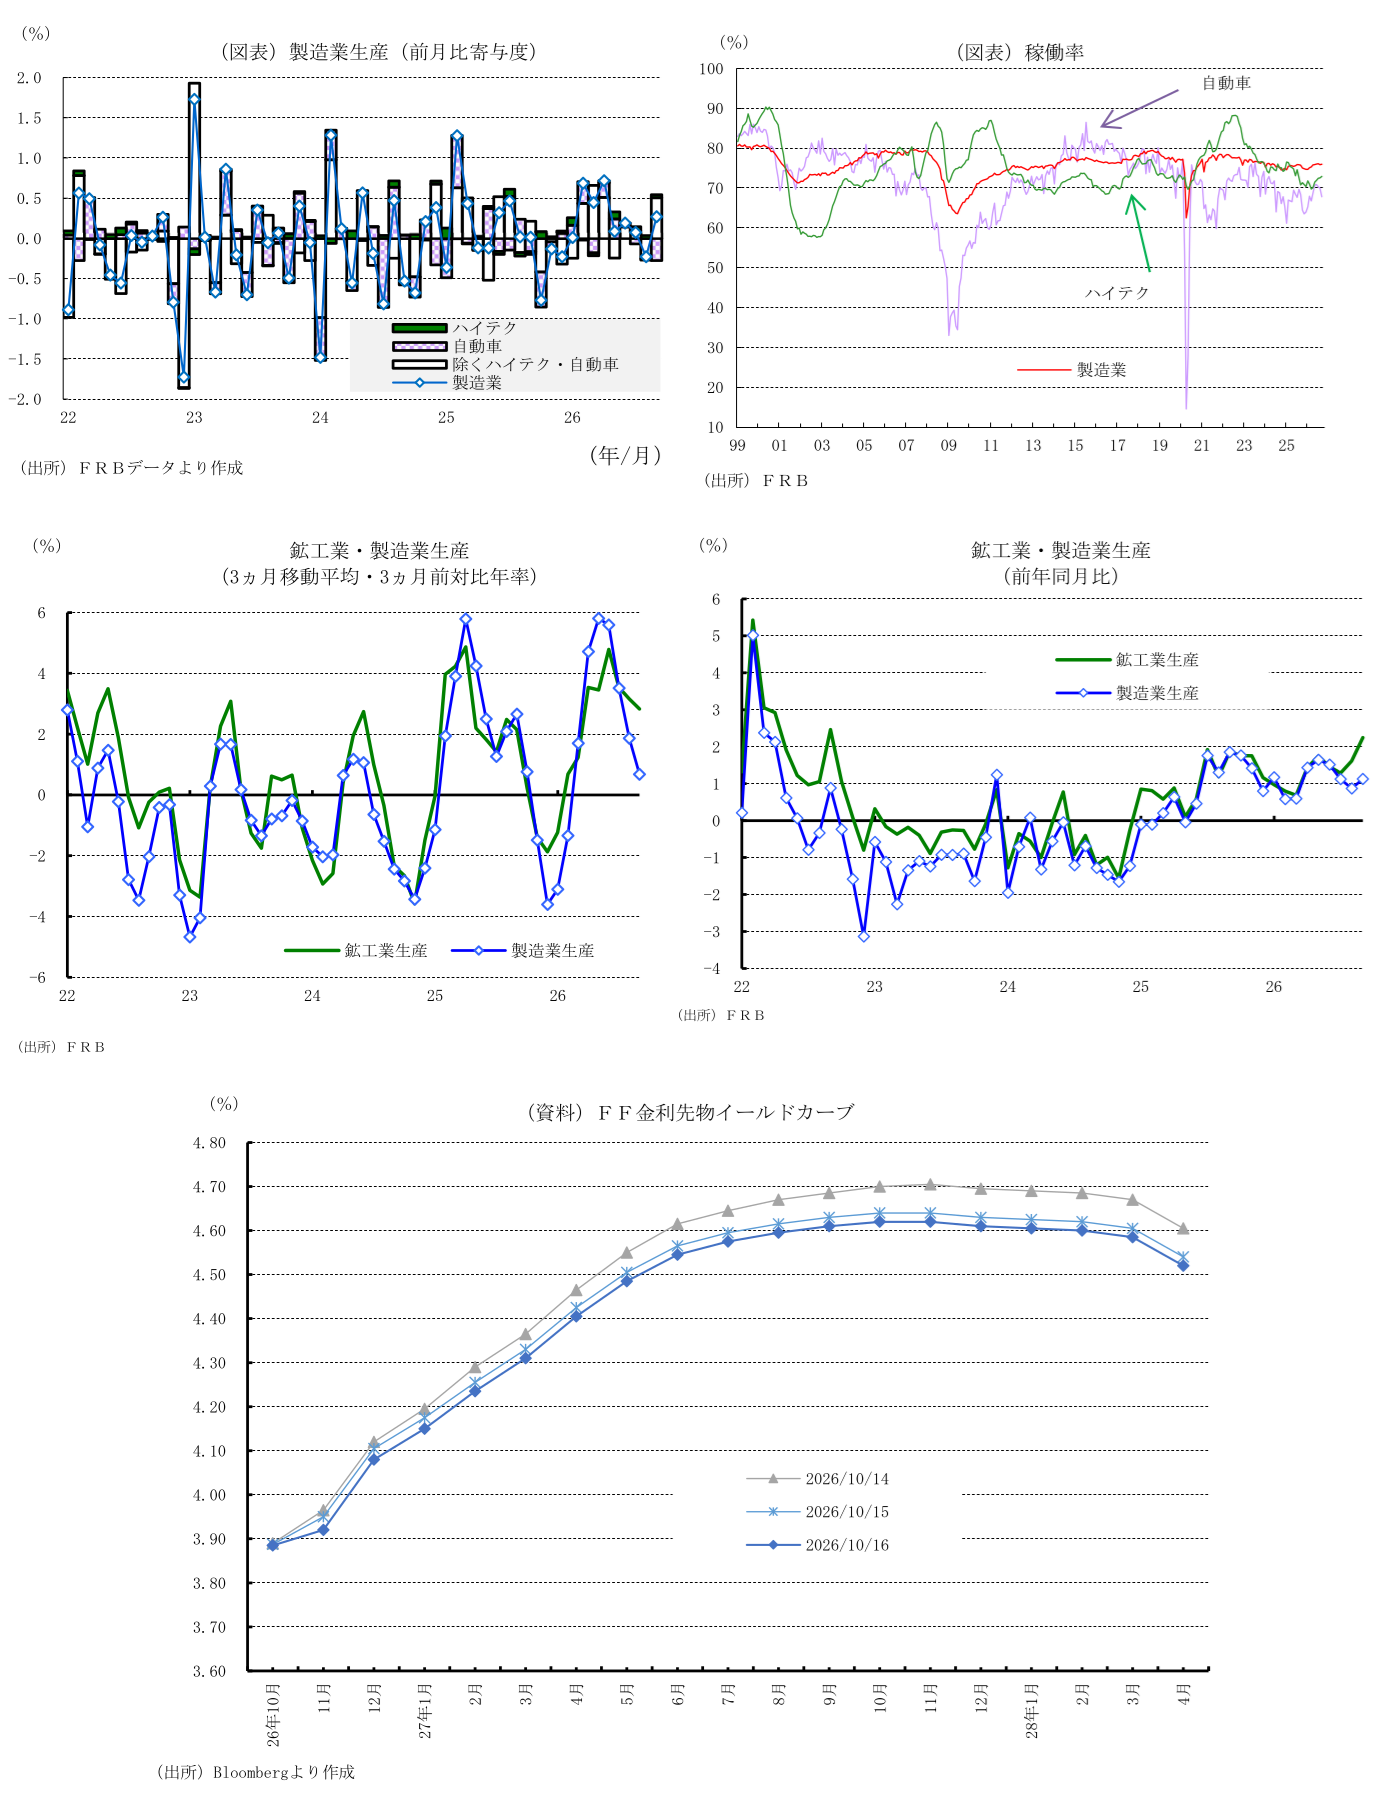
2026年9月の米国鉱工業生産は、前月比+0.7%(前月改定値:+0.1%)と市場予想中央値(同+0.4%)および筆者予想(+0.5%)を上回った。さらに4-8月期の総合指数が合計+0.1%上方改定された。中東情勢の緊迫化に伴う不確実性は継続しているものの、足元の生産モメンタムは底堅く維持されており、7-9月期の実質GDP(設備投資および財の生産寄与度)の押し上げに寄与する見通しである。
鉱業部門は、前月比+0.2%と7月の同+0.5%から伸びが鈍化した。一方、公益事業は、9月の全米平均気温が観測史上最高レベルの記録的な猛暑となり、冷房に伴う電力需要が急増したことから前月比+3.5%(前月改定値:+1.5%)と大幅に拡大した。猛暑という一時的要因に加え、データセンター需要増という構造要因も下支えした。
さらに、製造業部門は、同+0.3%(前月改定値:▲0.2%)とプラスに転じ、市場予想中央値の同+0.3%に一致した(筆者予想:+0.4%)。4-8月期も合計で+0.1%上方改定されている。
製造業の内訳を見ると、自動車・同部品部門は2Qに高い伸びとなった反動のほか、夏季定期メンテナンス・モデル切り替えに伴う一時休止、電子部品・サプライチェーンのボトルネック等を背景に同▲3.0%とマイナス幅を拡大し、全体を押し下げた。これに加え、自動車ローン金利の高止まりに伴う販売鈍化とディーラー在庫の圧縮圧力や、EV需要減速に伴うHV(ハイブリッド車)・ガソリン車へのライン再編といった需要・構造面の要因も調整を長引かせた。
一方、牽引役であるハイテク部門は前月比+1.5%(8月分も速報の0.0%から+1.1%へ上方修正)と好調を維持し、中長期の拡大トレンドを堅持している。
2. 広がりを伴った製造業の拡大と「K字型」二極化の進行
製造業全20業種のうち、9月に拡大したのは14業種と、8月の7業種から倍増して裾野の広がりが見られた。
プラス成長となった業種では、印刷・同サポート(+1.9%)、一次金属(+1.6%)、一般機械(+1.4%)、電気設備・機器・同部品(+1.3%)、化学(+1.0%)、非金属鉱物(+0.9%)、その他製造業(+0.8%)、石油・石炭製品(+0.7%)、加工金属(+0.6%)、航空宇宙・その他輸送機器(+0.5%)、食品・飲料・たばこ(+0.4%)、アパレル・皮革(+0.1%)、コンピューター・電子機器(+0.1%)、その他耐久財(+0.1%)と続いた。
一方で、自動車・同部品(▲3.0%)、家具・同関連製品(▲1.2%)、紙・パルプ(▲1.1%)、プラスチック・ゴム(▲0.9%)、繊維(▲0.6%)、木材製品(▲0.1%)を含めた計6業種が縮小を余儀なくされた。高金利への感応度が高い耐久財関連や一部の消費財関連での低下が目立つ。
財別分類でも、高金利の影響を受けやすい耐久財(前月比+0.1%)が伸び悩む一方、非耐久財(同+0.4%)は堅調だった。
9月単月では増産業種の裾野が広がったものの、基調としては「半導体・AIインフラ関連の力強い拡大」と「高金利や生活防衛意識に伴う消費財・耐久財の低迷」という、製造業内部でのK字型(二極化)の傾向がより鮮明になっている。
3. 鉱工業生産の回復トレンドは鈍化、設備稼働率は依然として低水準
生産の基調を3ヵ月移動平均・3ヵ月前対比年率で確認すると、9月の鉱工業全体は+2.8%(前月:+3.2%)へ減速した。公益事業が+14.8%(前月:同+7.6%)へ加速した一方、鉱業は+5.0%(同+7.2%)、製造業は+0.7%(同+1.9%)へと鈍化している。ハイテク関連が+21.6%(同+24.6%)と高水準を維持する一方、自動車・同部品は同▲3.4%(同+10.6%)とマイナスに転じた。
一方、生産能力の拡大が続くなか生産が拡大したことで、9月の設備稼働率は鉱工業で76.9%(前月:76.4%)と上昇し、市場予想の76.5%を大幅に上回った。製造業が75.9%(前月:75.8%)、鉱業87.5%(同87.4%)とともにわずかに上昇し、公益事業は73.8%(同71.5%)と大幅に上昇し全体を押し上げた。
しかし、鉱工業全体の稼働率は長期平均(1972~2025年平均:79.4%)を依然として2.5ポイント下回っている。製造業も長期平均を2.3ポイント下回っており、生産基調の下支えはあるものの、サプライチェーンにおける生産能力の余力は依然として大きいままである。この稼働率の余裕は、サプライチェーンの供給制約や国内生産が逼迫しておらず、経済の過熱感が抑えられていることを示唆している。
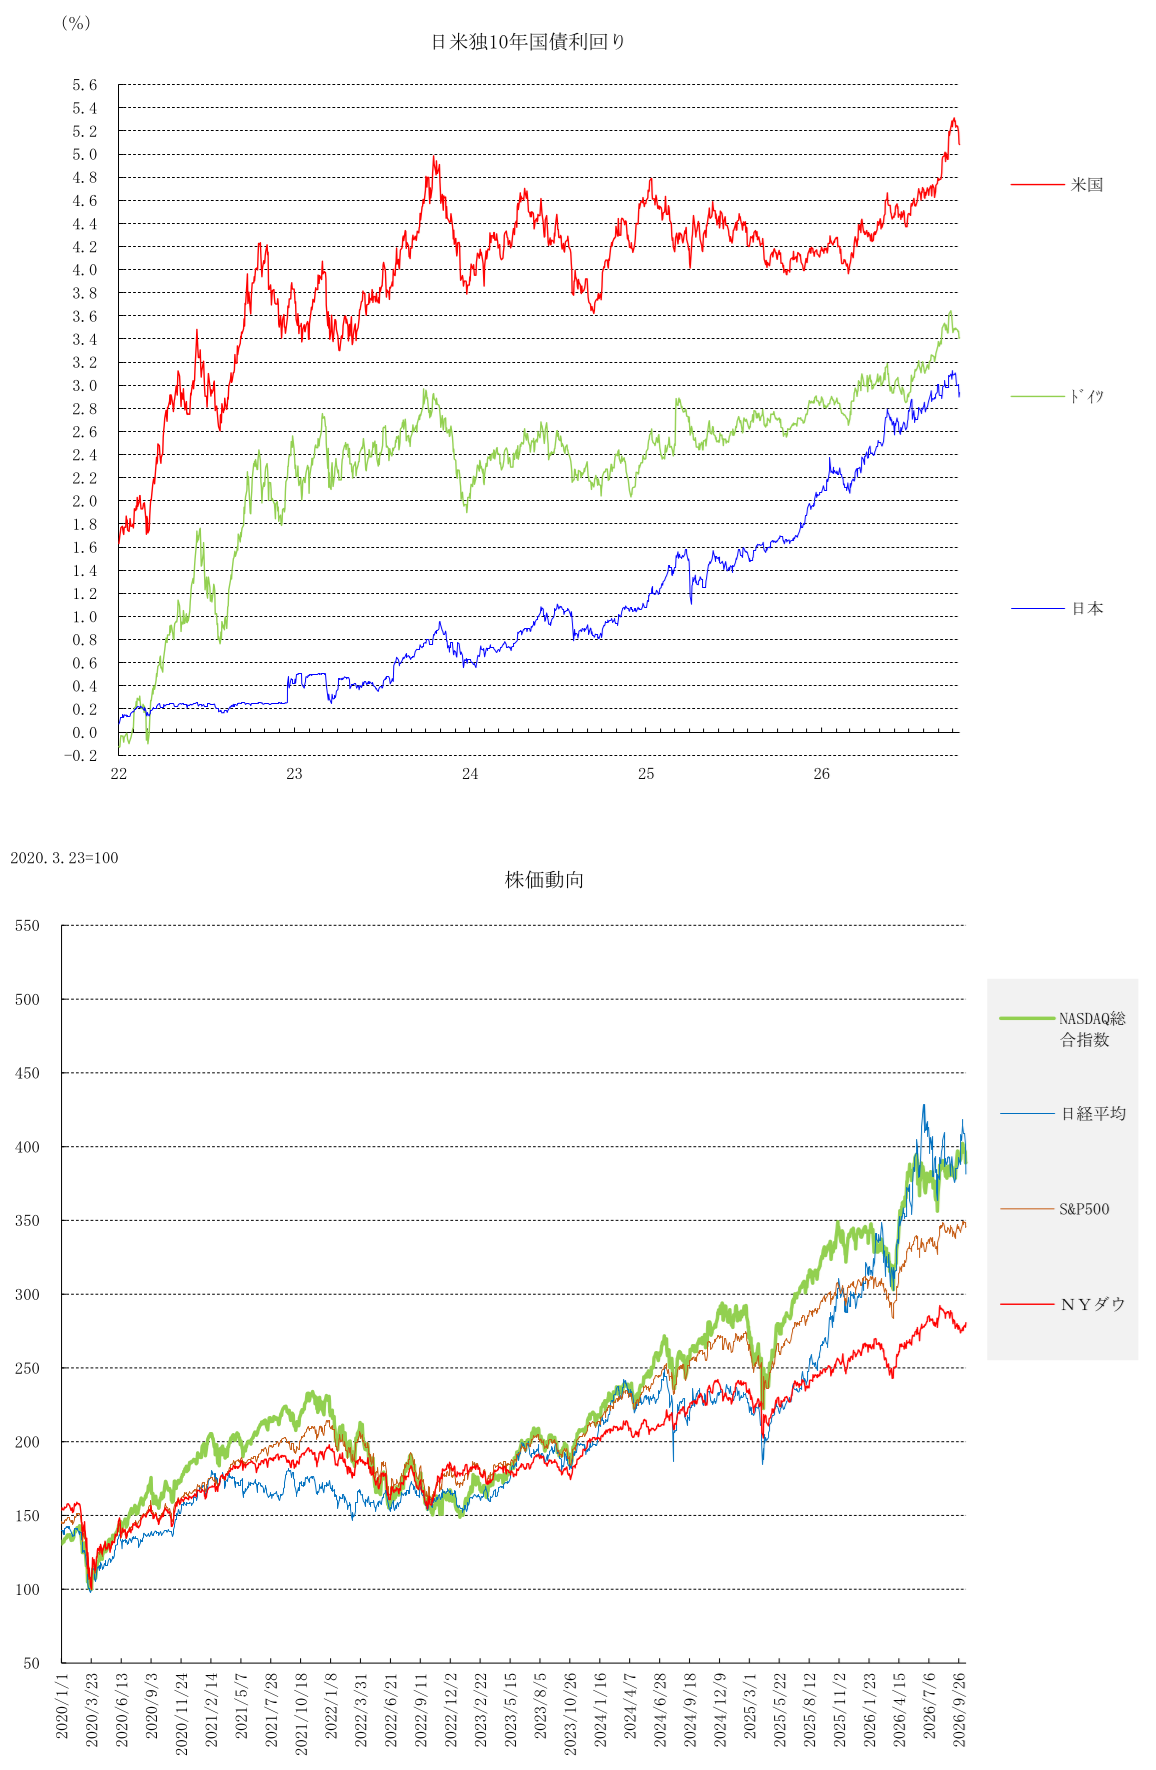
金融市場ではインフレ再燃や景気底堅さを背景にFRBの複数回の追加利上げが織り込まれているが、生産・稼働率の観点からはボトルネック型インフレの兆候は見られない。今回の生産急拡大は天候要因(猛暑)と十分な供給能力に支えられた健全な回復であり、過度な追加利上げ織り込みに対する一定の修正材料と捉えられる。
4. 2026年通期の製造業生産の加速予想
26年通期の製造業生産の見通しについては、今後さらなる加速が予想される。足元の前年同月比の伸びは製造業全体で+1.1%(前月:+0.9%)と緩やかなペースを維持しており、通期では前年比+1.4%(2025年:+0.8%、2024年:▲1.0%)に達する見込みである。
これは、2025年に成立した「OBBBA (One Big Beautiful Bill Act) 」による各種減税や投資促進策の効果が本格化し、個人消費の底上げや企業の設備投資拡大を直接的に支えるためである。さらに、旺盛なAI需要の急拡大や、製造業の国内回帰(リショアリング)、地政学リスクの長期化に伴う軍事装備品の需要増、そして歴史的に低い水準にある製品在庫を背景とした意図的な在庫補充活動(リストッキング)などが、今後の米国製造業を強力に牽引していくものと期待される。
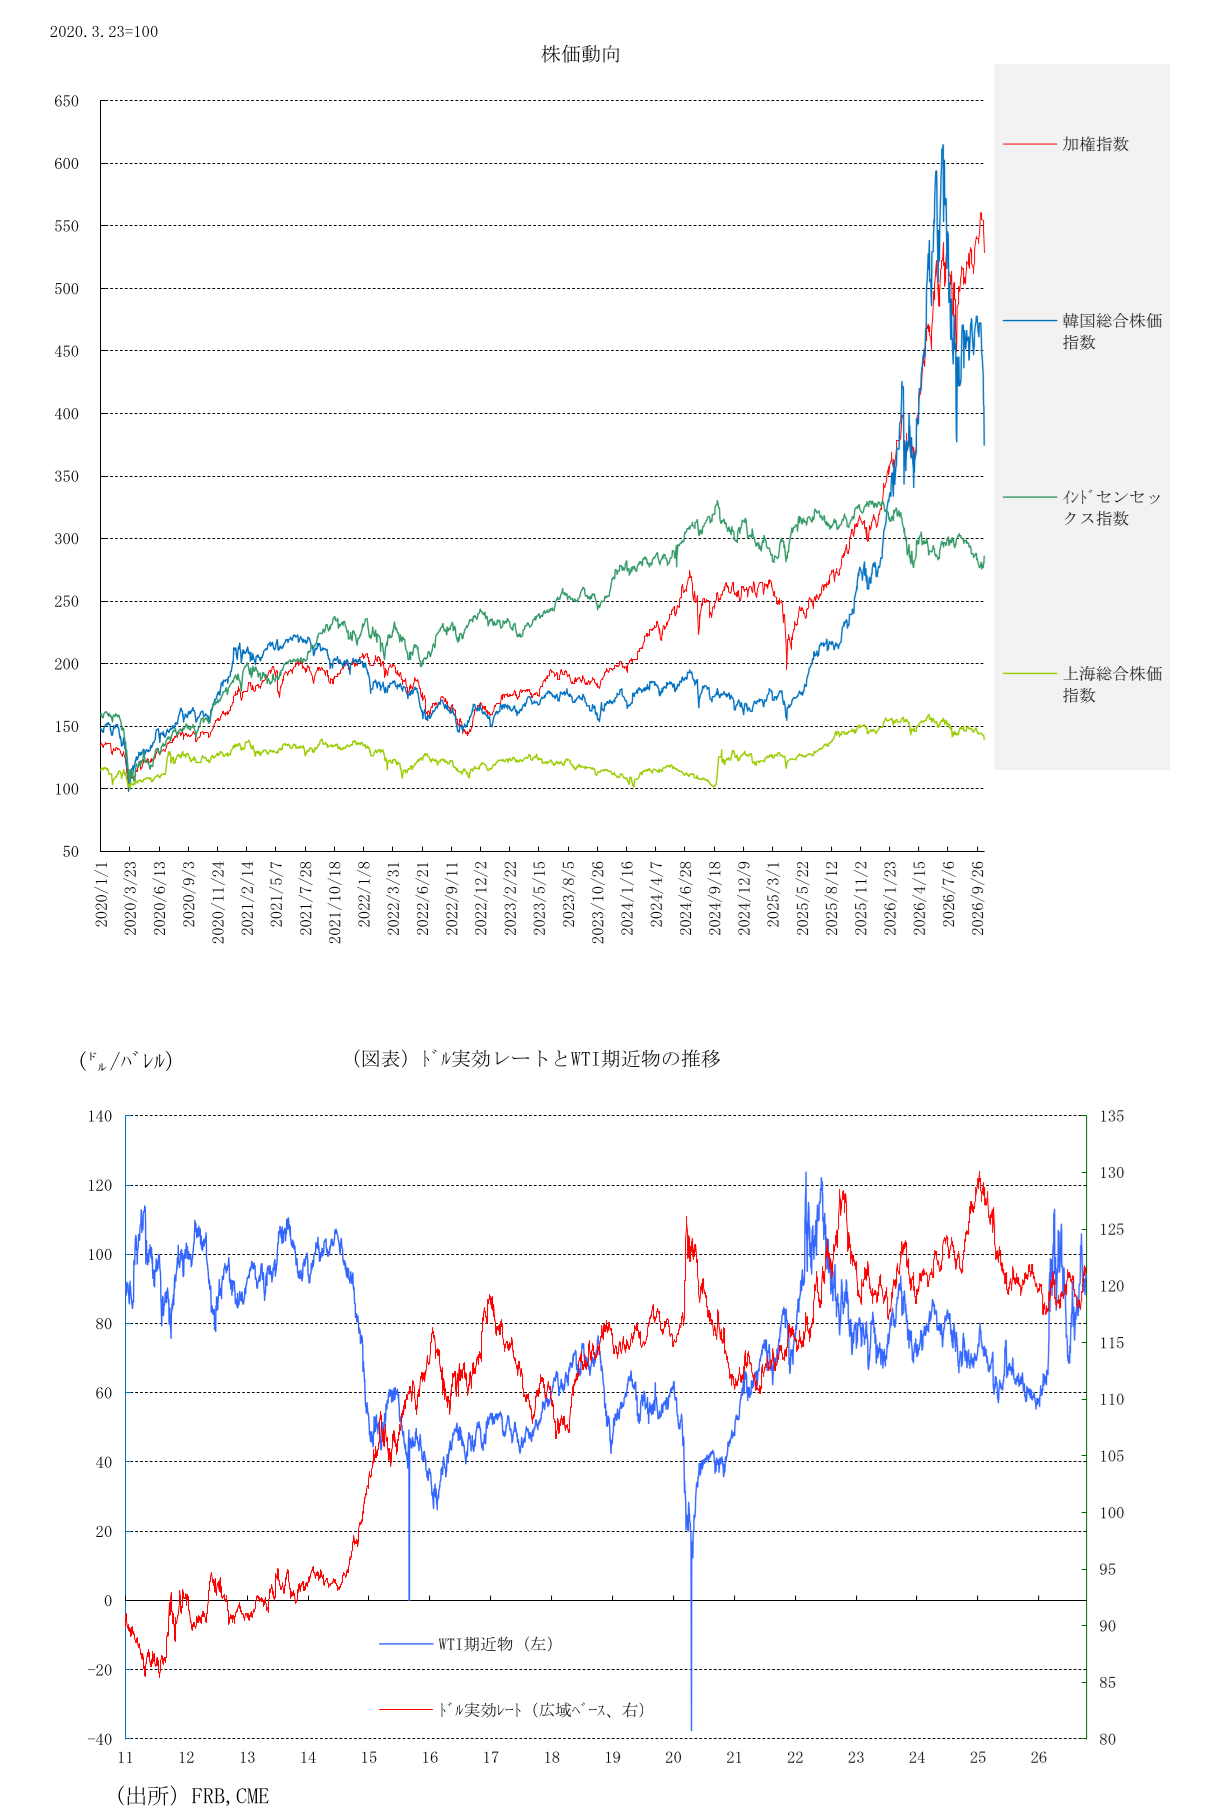
メインシナリオに対するリスク要因としては、①中東情勢悪化に伴う原油・エネルギー価格の急騰と、それに伴うコストプッシュ型インフレの再燃リスク、②政策金利の高止まりに伴う実質金利の上昇を受けた資本財・設備投資の抑制、③政権動向の不透明感や関税政策を巡る摩擦の激化、が挙げられる。現時点ではこれらのダウンサイドリスクを考慮しても、政策効果(OBBBA)およびAI投資サイクルという強固な構造的支援により、2026年通期の加速シナリオは維持されると判断する。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国2026年9月小売売上高は予想を大幅に上振れ ~高金利下での消費堅調が示すFRBの高金利長期化スタンス~
米国経済
桂畑 誠治
-
米国コアCPIが2カ月連続で予想上振れ(2026年9月) ~10月据え置きも12月追加利上げの確度高まる~
米国経済
桂畑 誠治
-
9月FOMC議事録:タカ派姿勢に滲む「データ依存」の慎重さ ~FRBは年内追加利上げを視野に入れるも、決定は今後の経済指標次第~
米国経済
桂畑 誠治
-
米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業) ~仕入価格74.0へ高止まり、FRBの高金利長期化がドル高・金利上昇要因に~
米国経済
桂畑 誠治
-
米国:9月雇用統計はFRBに時間的猶予を与える内容 ~10月FOMC利上げ観測後退、トランプ2.0下での労働市場の「綱渡り均衡」が継続~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国2026年9月小売売上高は予想を大幅に上振れ ~高金利下での消費堅調が示すFRBの高金利長期化スタンス~
米国経済
桂畑 誠治
-
米国コアCPIが2カ月連続で予想上振れ(2026年9月) ~10月据え置きも12月追加利上げの確度高まる~
米国経済
桂畑 誠治
-
【1分解説】ハイパースケーラーとは?
米国経済
新家 義貴
-
9月FOMC議事録:タカ派姿勢に滲む「データ依存」の慎重さ ~FRBは年内追加利上げを視野に入れるも、決定は今後の経済指標次第~
米国経済
桂畑 誠治
-
米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業) ~仕入価格74.0へ高止まり、FRBの高金利長期化がドル高・金利上昇要因に~
米国経済
桂畑 誠治