- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国8月製造業生産は予想外の縮小(鉱工業生産統計)
- US Indicators
-
2026.09.24
米国経済
米国経済見通し
景気指標(米国)
投資指標(米国)
生産指標(米国)
その他指標(米国)
米国8月製造業生産は予想外の縮小(鉱工業生産統計)
~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
桂畑 誠治
- 要旨
-
-
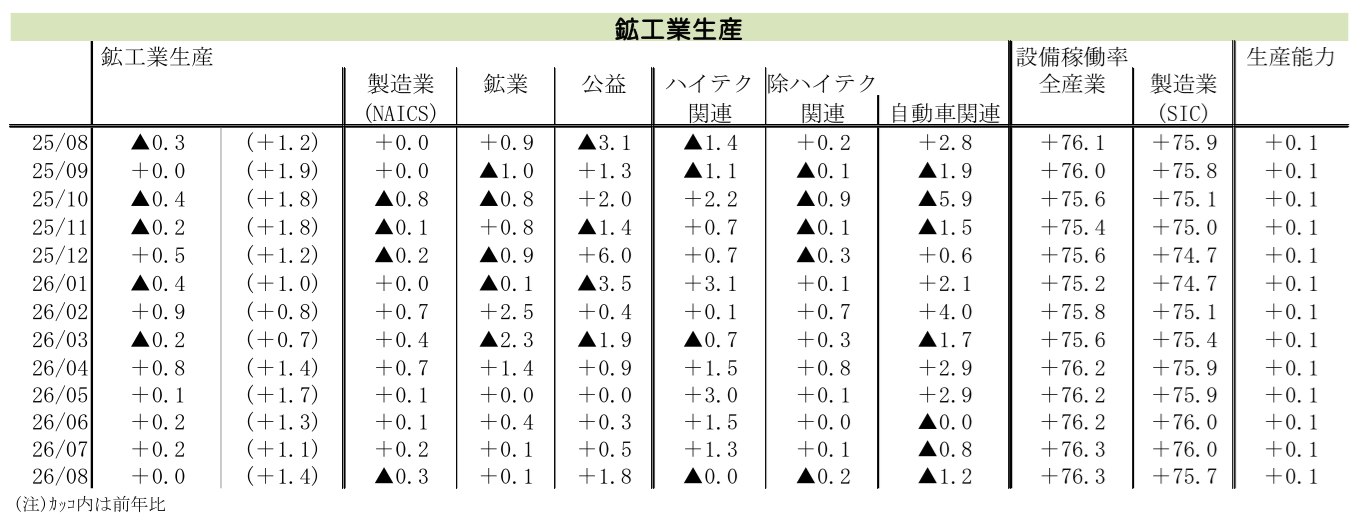
2026年8月の米国鉱工業生産は前月比0.0%と横ばいにとどまり、市場予想(同+0.3%)を下回った。主因は製造業生産が同▲0.3%と予想外のマイナスに転じたこと(自動車・同部品の同▲1.2%やハイテクの減速)であり、全米各地での記録的な猛暑に伴う冷房・電力需要の急増を受けた公益事業の押し上げ(同+1.8%)が全体を支える形となった。
-
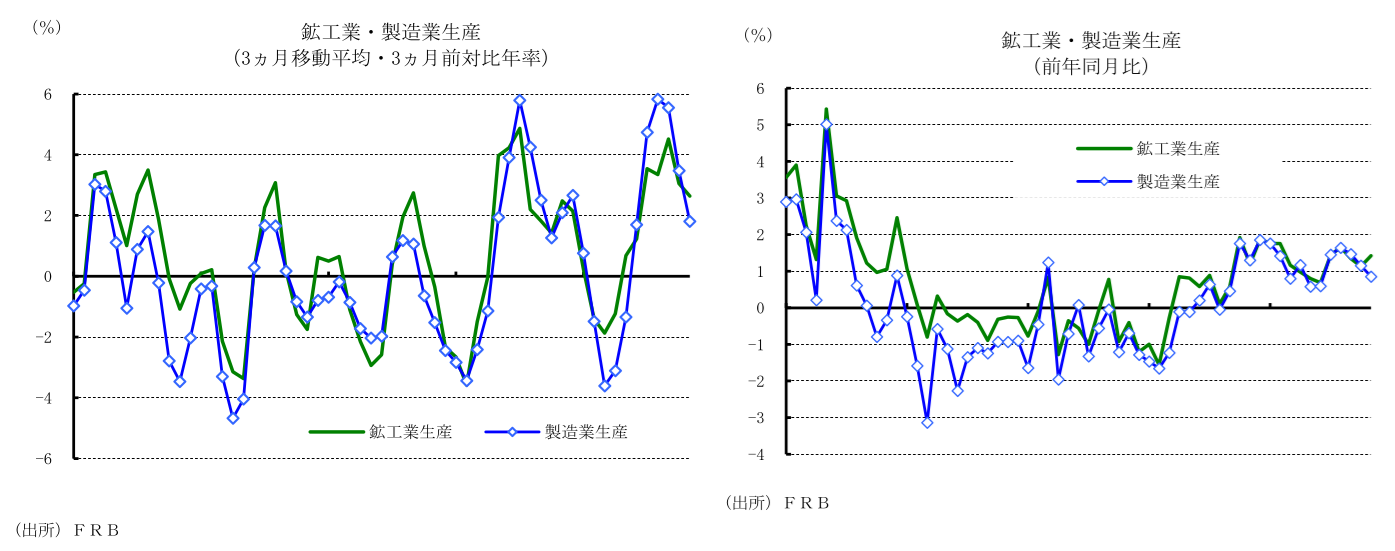
製造業全20業種中12業種が縮小するなど調整には広がりが見られるものの、3ヵ月移動平均・3カ月前対比年率では+1.8%と拡大基調を維持している。半導体やAIインフラ投資が力強い一方で消費財が鈍化する「製造業の二極化」と、一時的な供給制約・夏季休止が重なった局面と捉えられる。
-
設備稼働率は76.3%と長期平均を大きく下回っており、需給逼迫による過熱感は乏しい。2025年成立のOBBBA効果やAI需要に支えられ、2026年通期の製造業は前年比+1.4%へ加速する見通しに変わりはない。
-
1. 生産は横ばいも市場予想を下回る
26年8月の米国鉱工業生産は、前月比0.0%(前月:+0.2%)と市場予想中央値の同+0.3%を下回った。ただし、イランを中心とした中東情勢の緊迫化に伴い先行きへの不確実性は高いものの、前月までの上方修正を含め足元の生産拡大のモメンタムは一定程度維持されており、生産活動は総じて底堅いと評価できる。
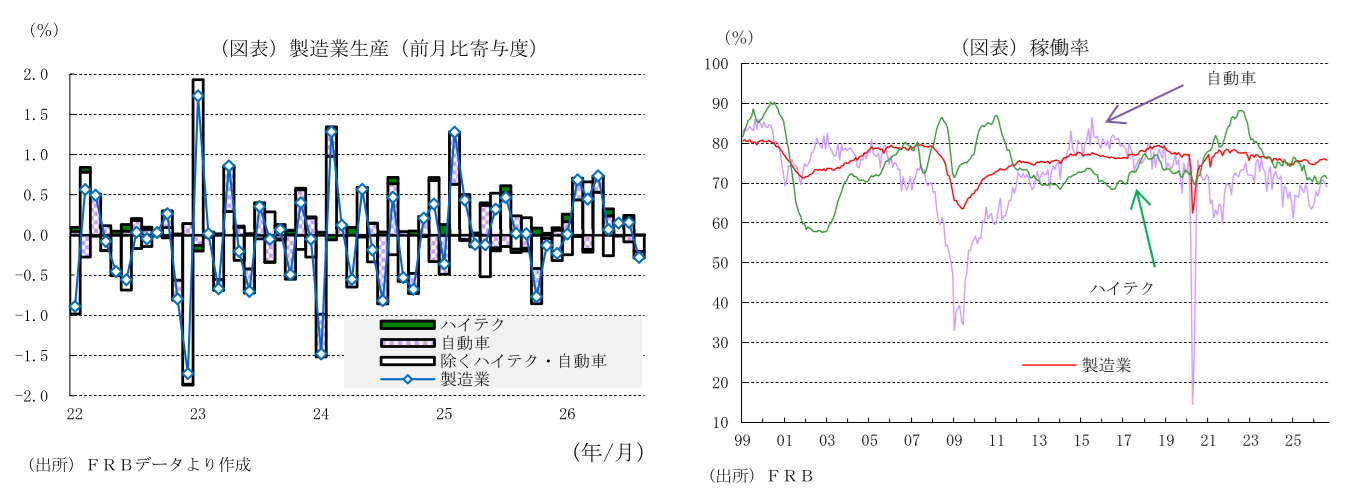
公益事業は、8月の全米平均気温が平年を大きく上回る記録的な猛暑(観測史上トップクラスの高温)となり、冷房に伴う電力需要が急増したことから前月比+1.8%(前月:+0.5%)とプラス幅を拡大した。一方、鉱業部門は、前月比+0.1%と7月の同+0.1%から横ばいとなった。さらに、製造業部門は、同▲0.3%(前月:+0.2%)と市場予想中央値の同+0.3%に反して縮小に転じた。自動車・同部品部門は2Qに高い伸びとなった反動のほか、夏季定期メンテナンス・モデル切り替えに伴う一時休止、電子部品・サプライチェーンのボトルネック等を背景に同▲1.2%とマイナス幅を拡大し、全体を押し下げた。これに加え、自動車ローン金利の高止まりに伴う販売鈍化とディーラー在庫の圧縮圧力や、EV需要減速に伴うHV(ハイブリッド車)・ガソリン車へのライン再編摩擦といった需要・構造面の要因も調整を長引かせた。なお、牽引役であったハイテク部門は前月比0.0%と横ばいに減速したものの、データ収集の遅れが影響したとみられ、改定値で上方修正されることが多い。現時点では中長期の拡大トレンド自体は維持されていると判断される。
2. 広がりを伴った製造業の調整
製造業全20業種のうち、8月に拡大したのは6業種と7月の10業種から減少した。プラス成長となった業種では、アパレル・皮革(+2.1%)、繊維(+1.3%)、その他製造業(+1.0%)、一般機械(+0.5%)、食品・飲料・たばこ(+0.3%)、木材製品(+0.2%)と続いた。
一方で、プラスチック・ゴム(▲0.9%)、石油・石炭製品(▲0.7%)、一次金属(▲0.3%)、非金属鉱物(▲0.2%)、紙・パルプ(▲0.2%)、加工金属(▲0.1%)、家具・同関連製品(▲1.4%)、その他耐久財(▲1.4%)、自動車・同部品(▲1.2%)といった素材・消費財関連を中心に低下が目立ち、印刷・同サポート(▲1.0%)、コンピューター・電子機器(▲0.5%)、航空宇宙・その他輸送機器(▲1.2%)を含めた計12業種は縮小を余儀なくされた。なお、電気設備・機器・同部品(0.0%)、化学(0.0%)は横ばいとなった。
財別分類でみても、金利高止まりの影響を受けやすい耐久財(前月比▲0.5%)の押し下げが目立つ一方、非耐久財(同0.0%)は横ばいにとどまっている。このように、8月単月では広範囲にわたり調整が起きた。ただし、基調としては、半導体やAIインフラ関連が力強い一方で、個人消費の選別化や生活防衛意識による消費財や非耐久財が鈍化するなど製造業の二極化が続いていると判断される。
3. 鉱工業生産の回復トレンドは鈍化、設備稼働率は依然として低水準
生産の基調を3ヵ月移動平均・3ヵ月前対比年率で確認すると、8月の鉱工業全体は製造業の伸び鈍化によって同+2.6%(前月+3.1%)へと減速している。鉱業は+4.1%(同+2.1%)、公益事業は+6.6%(同+1.4%)へとそれぞれ加速した。一方、製造業生産は+1.8%(同+3.5%)と鈍化した。このベースでは、ハイテク関連が+20.6%(同+22.3%)と高い伸びを維持したものの、自動車・同部品は同+7.8%(同+17.1%)と減速した。
一方、生産能力の拡大が続くなかで生産が停滞したことで、8月の設備稼働率は鉱工業で76.3%(前月76.3%)と市場予想の76.4%を下回り横ばいとなった。製造業が生産の低下を受け75.7%(前月76.0%)と低下した(鉱業78.5%、公益事業74.2%)。これらは依然として長期平均(1972~2025年平均)をそれぞれ3.1ポイント、2.5ポイント下回っており、生産基調の下支えはあるものの、サプライチェーンにおける生産能力の余力は依然として大きいままである。
この稼働率の余裕は、サプライチェーンの供給制約や国内生産が逼迫しておらず、経済の過熱感が抑えられていることを示唆している。市場ではインフレ粘着に伴うFRBの利上げや引き締め長期化が警戒されているものの、生産・稼働率の面からは直ちに需要超過による過熱を示唆するものではない。
4. 2026年通期の製造業生産の加速予想
26年通期の製造業生産の見通しについては、今後さらなる加速が予想される。足元の前年同月比の伸びは製造業全体で+0.9%(前月+1.2%)と鈍化したが、通期では前年比+1.4%(25年+0.8%、24年▲1.0%)に達する見込みである。これは、2025年に成立した「OBBBA (One Big Beautiful Bill Act) 」による各種減税や投資促進策の効果が本格化し、個人消費の底上げや企業の設備投資拡大を直接的に支えるためである。さらに、旺盛なAI需要の急拡大や、製造業の国内回帰(リショアリング)、地政学リスクの長期化に伴う軍事装備品の需要増、そして歴史的に低い水準にある在庫を背景とした意図的な在庫補充活動(リストッキング)などが、今後の米国製造業を強力に牽引していくものと期待される。ただし、中東情勢の悪化による原油価格の高騰や、高金利環境のさらなる長期化が資本財投資を抑制するリスクがある。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治
-
米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~ ~高金利下でも消費は底堅く、GDP押し上げへ~
米国経済
桂畑 誠治
-
ウォーシュFRBが初の利上げを全会一致で決定 (26年9月15~16日開催FOMC) ~3年2カ月ぶりの利上げ転換、インフレ粘着性でタカ派シフト鮮明~
米国経済
桂畑 誠治
-
米国:9月FOMCで利上げへ舵を切るFRB ~「トランプ・インフレ」と実質中立金利の上昇に対応するタカ派転換~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国経済マンスリー:2026年9月 ~堅調な景気を背景にFRBが利上げを開始~
米国経済
前田 和馬
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治
-
米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~ ~高金利下でも消費は底堅く、GDP押し上げへ~
米国経済
桂畑 誠治
-
米国:9月FOMCで利上げへ舵を切るFRB ~「トランプ・インフレ」と実質中立金利の上昇に対応するタカ派転換~
米国経済
桂畑 誠治