- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国26年8月住宅着工、予想外の続落(前月比▲2.6%)
- US Indicators
-
2026.09.24
米国経済
米国経済見通し
米国金融政策
住宅指標(米国)
その他指標(米国)
米国26年8月住宅着工、予想外の続落(前月比▲2.6%)
~トランプ政権の政策リスクと高金利が重しに~
桂畑 誠治
- 要旨
-
-
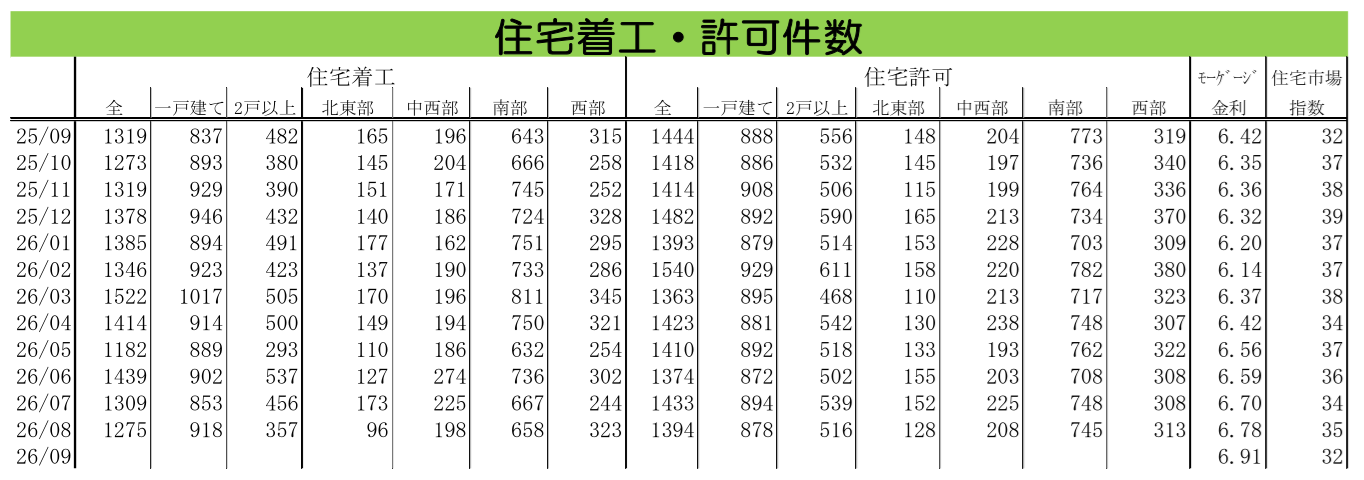
2026年8月の米国住宅着工件数は前月比▲2.6%の127.5万戸と、25年10月以来約10カ月ぶりの低水準となり、市場予想(同+6.7%)に反して2カ月連続で減少した。一戸建ては前月の悪天候等の反動から増加に転じたものの、集合住宅が同▲21.7%と大幅に減少したことが全体を押し下げた。
-
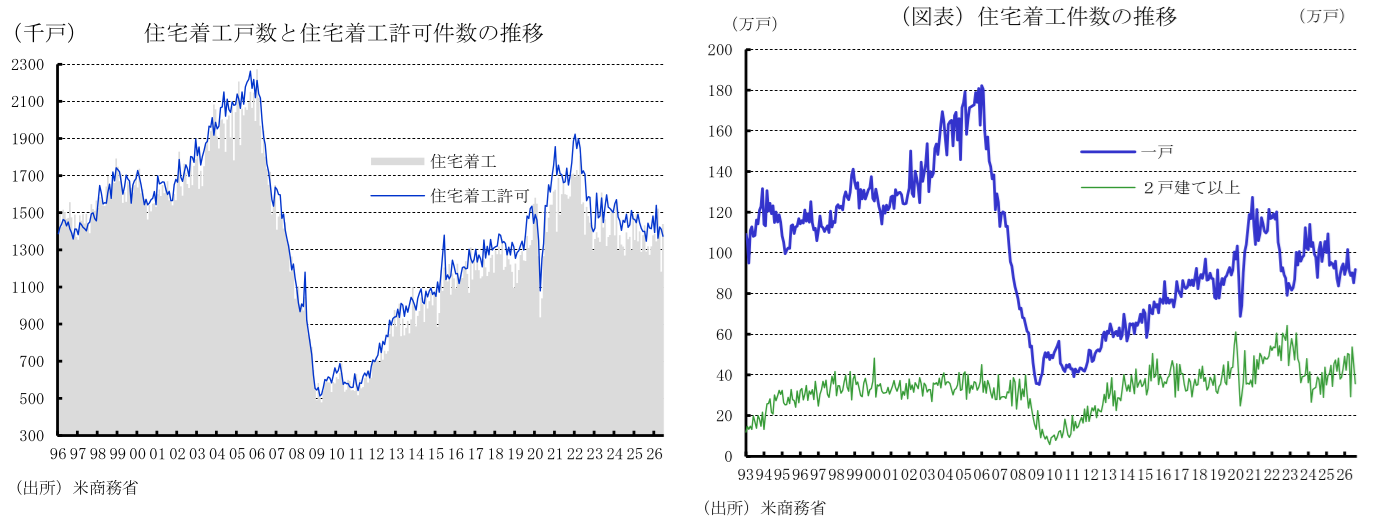
先行指標となる住宅建設許可件数も前月比▲2.7%の139.4万戸と減少した。高止まりする住宅ローン金利や資材・人件費の高騰に加え、新築未販売在庫の高止まり、トランプ政権による関税引き上げ(建材コスト上昇)や移民規制強化に伴う人手不足・供給リスクへの懸念から、建設業者のマインドは低迷が続いている。
-
先行きについても、需要面での買い控え(高金利・高価格)と供給面での制約(資材高・労働力不足)の双方から停滞感が残る公算が大きい。26年の住宅着工件数は前年比▲3%程度の減少が見込まれ、住宅市場の本格回復は27年以降への持ち越しが予想される。
-
- 目次
1. 住宅着工は2カ月連続で減少
2026年8月の住宅着工件数(季節調整済、年率換算)は127.5万戸となり、前月比▲2.6%(前月改定値:130.9万戸、同▲9.0%)と、市場予想中央値(ブルームバーグ集計)の132.0万戸(同+6.7%)に反して2カ月連続の減少となった。これは2025年10月(125.6万戸)以来の低い水準である。なお、6、7月分は計9.4万戸上方修正された。
内訳をみると、着工の基調を示す「一戸建て住宅着工件数」が91.8万戸、前月比+7.6%(前月改定値:85.3万戸、同▲5.4%)と3カ月ぶりに増加に転じた。高止まりする住宅ローン金利によるアフォーダビリティ(住宅購買力)の低下と価格高騰が販売を抑制しているほか、人件費・資材コストの高騰、労働力不足が継続するもとで、前月(7月)に全米各地を襲った記録的な熱波(ヒートドーム)や局地的な暴風雨・洪水といった悪天候などの一時的要因による作業延期からの反動増により持ち直した。ただし、8月も記録的高温や乾燥が継続したため、天候の抜本的改善というよりは、7月分の遅延を挽回する動きが中心であったとみられる。
一方、月次での変動が激しい「集合住宅着工件数」は35.7万戸、前月比▲21.7%(前月:45.6万戸、同▲15.1%)と続落した。6月に前月比+83.3%と急騰した後、2カ月連続で減少した。既存住宅の慢性的な在庫不足や用途地域規制緩和に伴う潜在的需要はあるものの、過去数年の大量供給に伴う新築賃貸物件の在庫調整圧力が続いており、全体としては先行きを模索する底固めの域を出ていない。
地域別では、西部が増加した一方、北東部が大幅な減少を記録したほか、最大市場である南部や、中西部でも減少した。
2. 許可件数は減少し、建設業者の慎重姿勢で底位推移
着工の先行指標となる住宅建設許可件数(季節調整済、年率換算)は、8月に139.4万戸、前月比▲2.7%(前月改定値:143.3万戸、同+4.3%)と減少し、市場予想中央値(ブルームバーグ集計)の140.8万戸(前月比▲1.5%)を下回った。着工件数と同様に弱含みの動きとなった。なお、6、7月分は計1.0万戸下方修正されている。
内訳をみると、一戸建てが87.8万戸、前月比▲1.8%(前月改定値:89.4万戸、同+2.5%)と再び減少に転じ、変動の激しい集合住宅も51.6万戸、前月比▲4.3%(前月改定値:53.9万戸、同+7.4%)と減少となった。
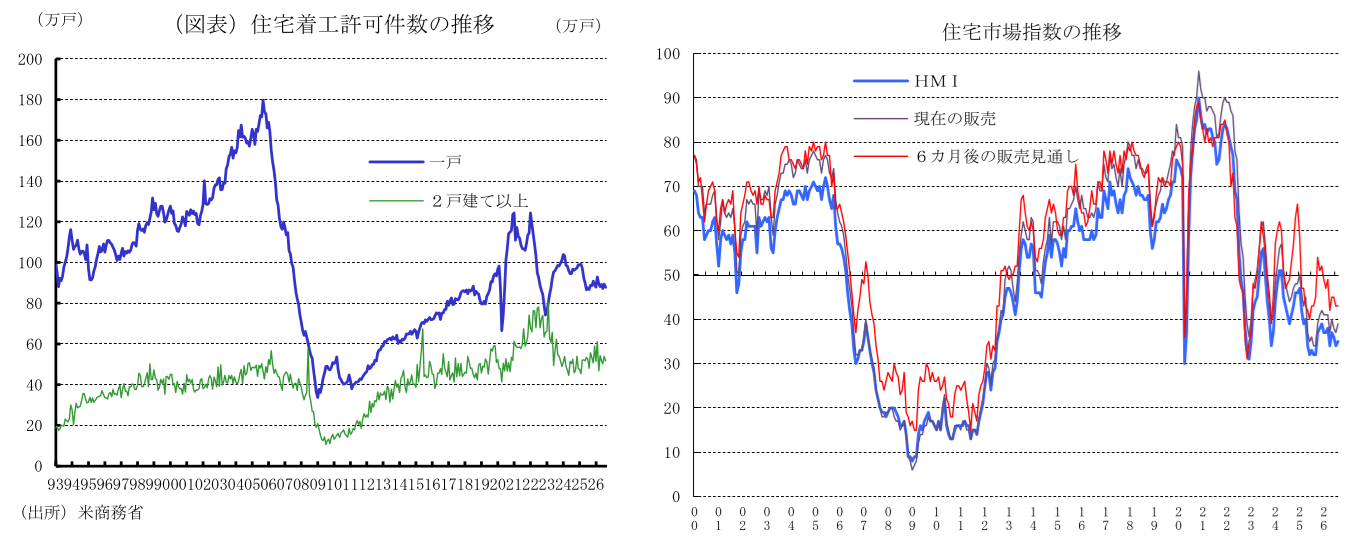
先行指標である許可件数の減少は先行きに対する建設業界の慎重姿勢を反映しており、全米住宅建設業協会(NAHB)住宅市場指数などのマインド指標も拡大・縮小の境界線(50)を下回る低迷が続いている。新築住宅価格の高止まりを背景に未販売の完成住宅在庫の積み上がりが懸念される中で、建設コスト高への警戒が強く、許可取得済み未着工件数が高水準で推移するなど「着工パイプラインの目詰まり」がみられ、許可から実際の着工へスムーズに移行するかは不透明である。地域別では、西部で増加した一方、南部、北東部、中西部で減少した。
3. 住宅市場は高金利と政策リスクによる不確実性の高まりを背景に停滞感が漂う
住宅市場全体には、住宅ローン金利の高止まりと価格上昇に伴う実質的な住宅買い控え(販売停滞感)が色濃く漂っている。これに加え、トランプ政権による関税引き上げ(カナダ産木材等の建材価格押し上げ)や不法移民取り締まり強化(建設現場の現場作業員不足と人件費高騰)に対する強い懸念が、供給側の構造的コスト圧迫リスクとして浮上している。建設業者はローン金利を一時的に引き下げる「モーゲージ・ブイダウン」などのインセンティブ提供で需要喚起を図っているものの、採算性の悪化から新規着工に対して慎重な姿勢を崩していない。こうした住宅投資の停滞は、実質住宅投資を減少させ、7-9月期以降の米成長率の押し下げ要因となる。
4. 先行きは需要鈍化と供給制約により停滞が継続
26年の住宅市場は、実質所得の改善や建設業者による販促策(ブイダウン特約の提供など)が一定の下支えとなるものの、FRBによる高金利政策に伴う住宅ローン金利の高止まりと住宅価格の高価格化が需要の重しとなり、住宅販売は弱含みで推移する見通しである。また、関税政策や移民規制に伴う「資材高・人手不足」という二重の供給制約により、建設業者の投資意欲は抑えられ続ける公算が大きい。このため、26年の住宅着工件数は前年比▲3%程度の減少が見込まれ、25年(前年比▲1.1%)に続く減少傾向が継続すると考えられる。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~ ~高金利下でも消費は底堅く、GDP押し上げへ~
米国経済
桂畑 誠治
-
ウォーシュFRBが初の利上げを全会一致で決定 (26年9月15~16日開催FOMC) ~3年2カ月ぶりの利上げ転換、インフレ粘着性でタカ派シフト鮮明~
米国経済
桂畑 誠治
-
米国:9月FOMCで利上げへ舵を切るFRB ~「トランプ・インフレ」と実質中立金利の上昇に対応するタカ派転換~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国経済マンスリー:2026年9月 ~堅調な景気を背景にFRBが利上げを開始~
米国経済
前田 和馬
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~ ~高金利下でも消費は底堅く、GDP押し上げへ~
米国経済
桂畑 誠治
-
FRBの過去の利上げサイクルと長期金利の行方 ~過去の利上げパターンを織り込む金融市場~
米国経済
前田 和馬