- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国9月PMIが約5年ぶり高水準に急伸、景気は再加速
- US Indicators
-
2026.09.24
米国経済
金融市場
米国金融政策
株価
為替
金利
経済指標全般(米国)
景気指標(米国)
投資指標(米国)
生産指標(米国)
雇用指標(米国)
物価指標(米国)
貿易指標(米国)
その他指標(米国)
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速
~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
桂畑 誠治
- 要旨
-
-
2026年9月の米総合PMI速報値は58.4(前月56.0)へ急上昇し、2021年7月以来の高水準を記録した。駆け込み需要やAI関連需要に支えられ、製造業(57.0)・サービス業(58.7)ともに市場予想に反して拡大ペースが加速した。
-
需要拡大に伴い総合雇用指数が55.4へ上昇。製造業・サービス業ともに雇用拡大が続いており、人手不足感の再燃による賃金上昇およびサービスインフレ長期化のリスクが高まっている。
-
総合投入価格(66.4)・産出価格(57.3)が揃って上昇。エネルギー価格の再上昇による財の価格圧力に加え、人件費増加に伴うサービスインフレの粘着性が強く確認された。
-
7-9月期の総合PMI平均は56.3(4-6月期51.7)へ上昇し、7-9月期の実質GDP成長率の上振れを示唆している。
-
景気の想定以上の強さとインフレ再燃を受け、FRBによる追加利上げや金融引き締めの長期化(タカ派化)、ならびにターミナルレート(到達点金利)の切り上げ観測が強まった。先行きは在庫積み増し一巡後の反動減や地政学コスト、金融環境の引き締まりがリスク要因となる。
-
- 目次
1. 景況感は予想に反して大幅上昇
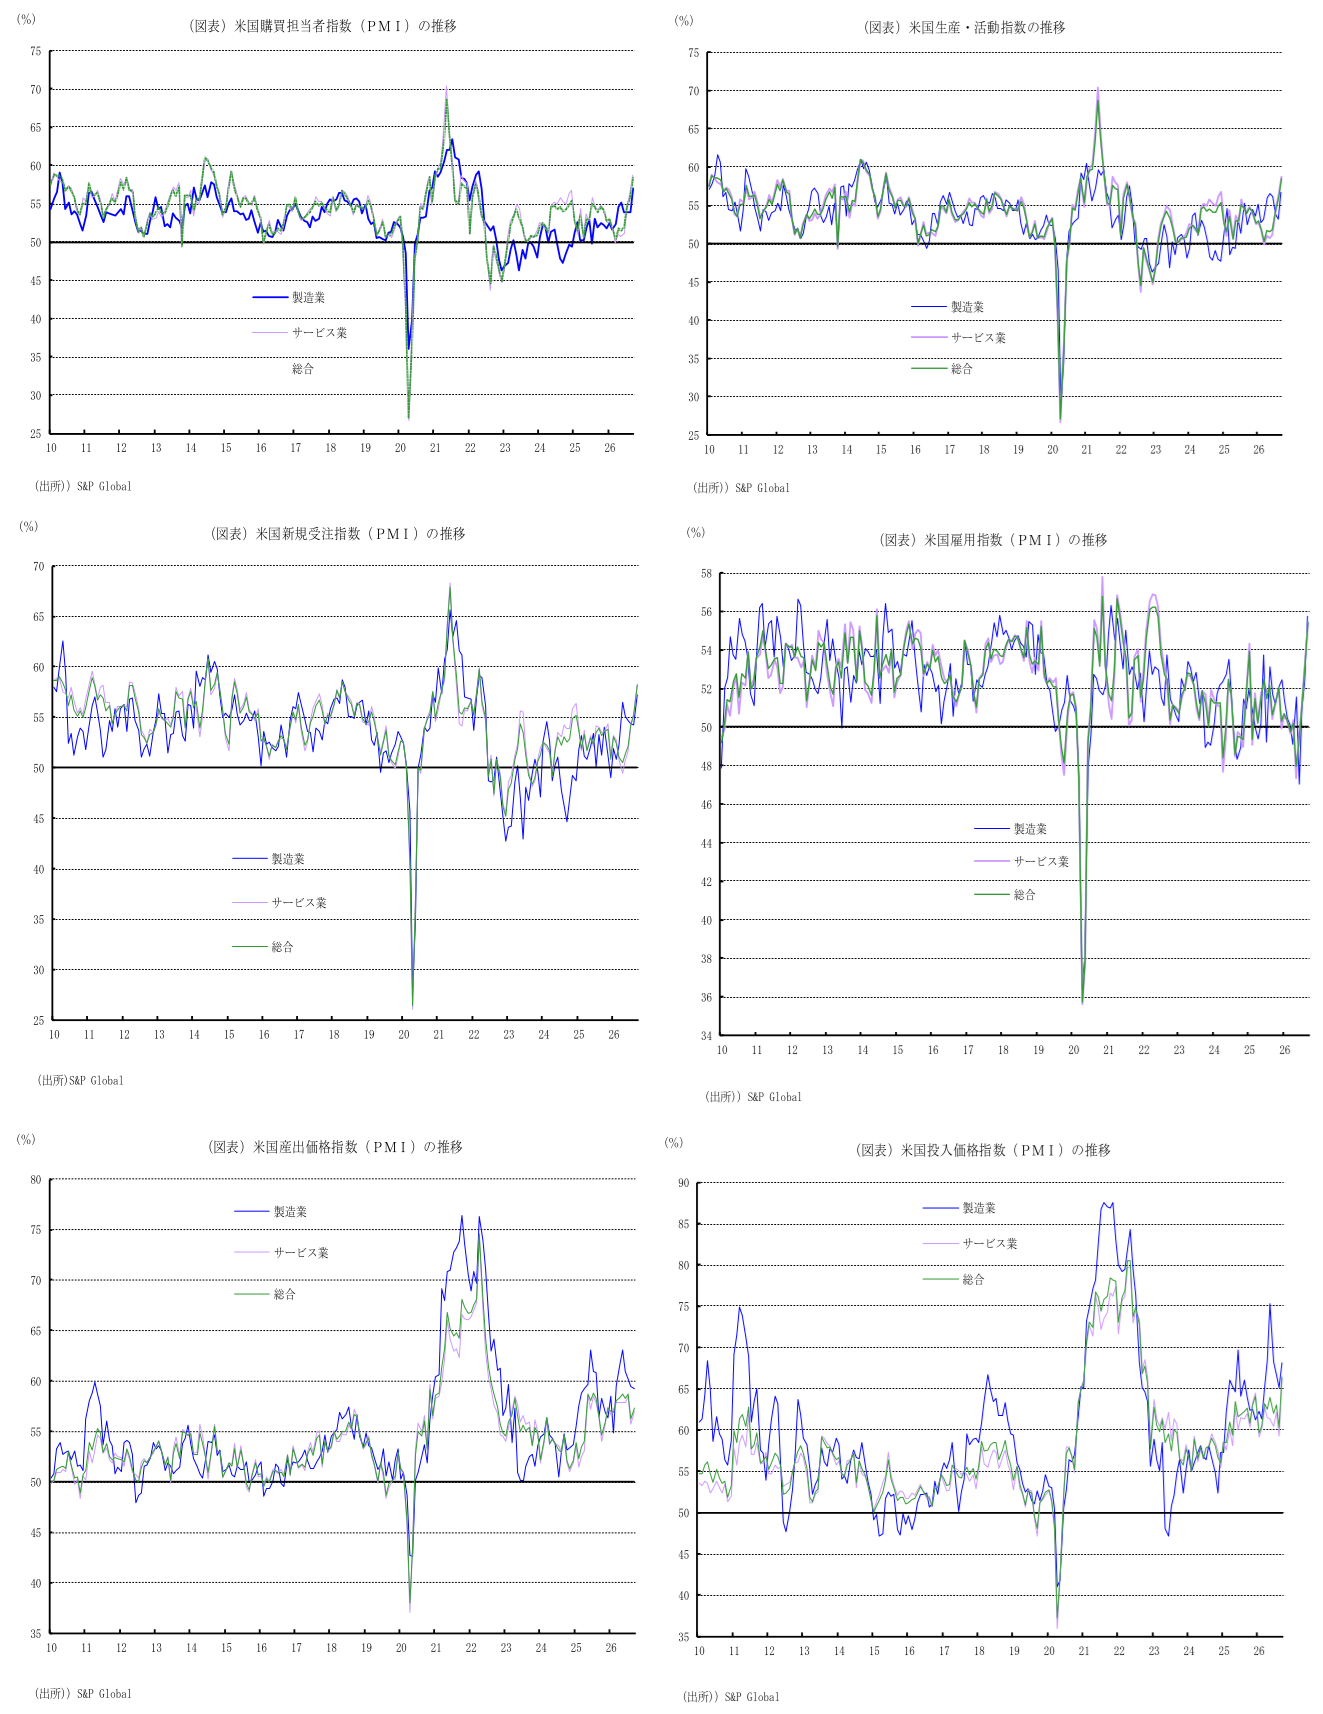
2026年9月のS&Pグローバル米国総合購買担当者指数(PMI)速報値は58.4となり、前月の56.0(改定値)から2.4ポイント上昇し、2021年7月(59.9)以来の高水準を記録した。市場予想中央値(ブルームバーグ集計、55.3)や筆者予想(55.8)に反して急上昇した。
部門別では、製造業PMIが57.0(前月改定値53.9)と市場予想の53.7への低下に反して3.1ポイントの大幅上昇となり、2022年7月(57.0)以来の高水準となった。14カ月連続で景況判断の節目(50)を上回る堅調さを維持した。一方、サービス業PMIは58.7(前月改定値56.5)と、同じく市場予想の55.8への低下に反して2.2ポイント上昇し、2021年10月(58.7)以来の高水準となった。
トランプ政権の関税政策やイランを巡る地政学リスクなど政策不確実性が高まるなかで、追加関税を見越した駆け込み需要(フロントローディング)やAI関連需要の強さに支えられて、総合PMIは拡大ペースを速め、民間需要の極めて強い地合いを示している。価格上昇や供給遅延を警戒した「予防的な在庫積み増し」による一時的な押し上げ効果が含まれるため、今後は需要の反動減(エアポケット)も予想される。ただし、供給網が安定し警戒感が後退すれば、世界的な需要の本格回復が期待できるため、減速は一時的にとどまり、中長期的には拡大基調を維持する可能性が大きい。
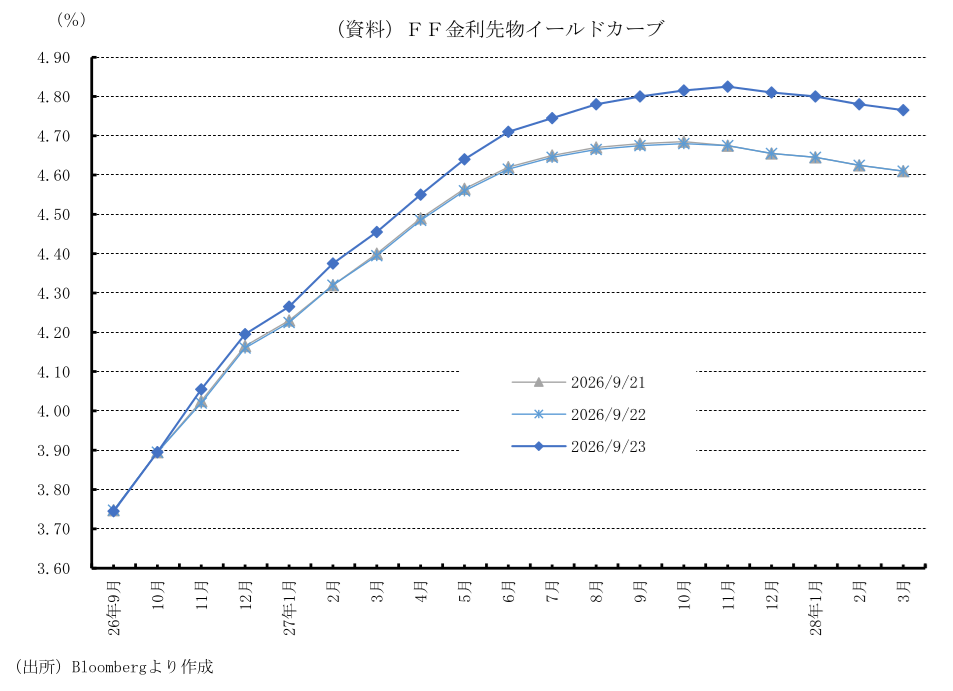
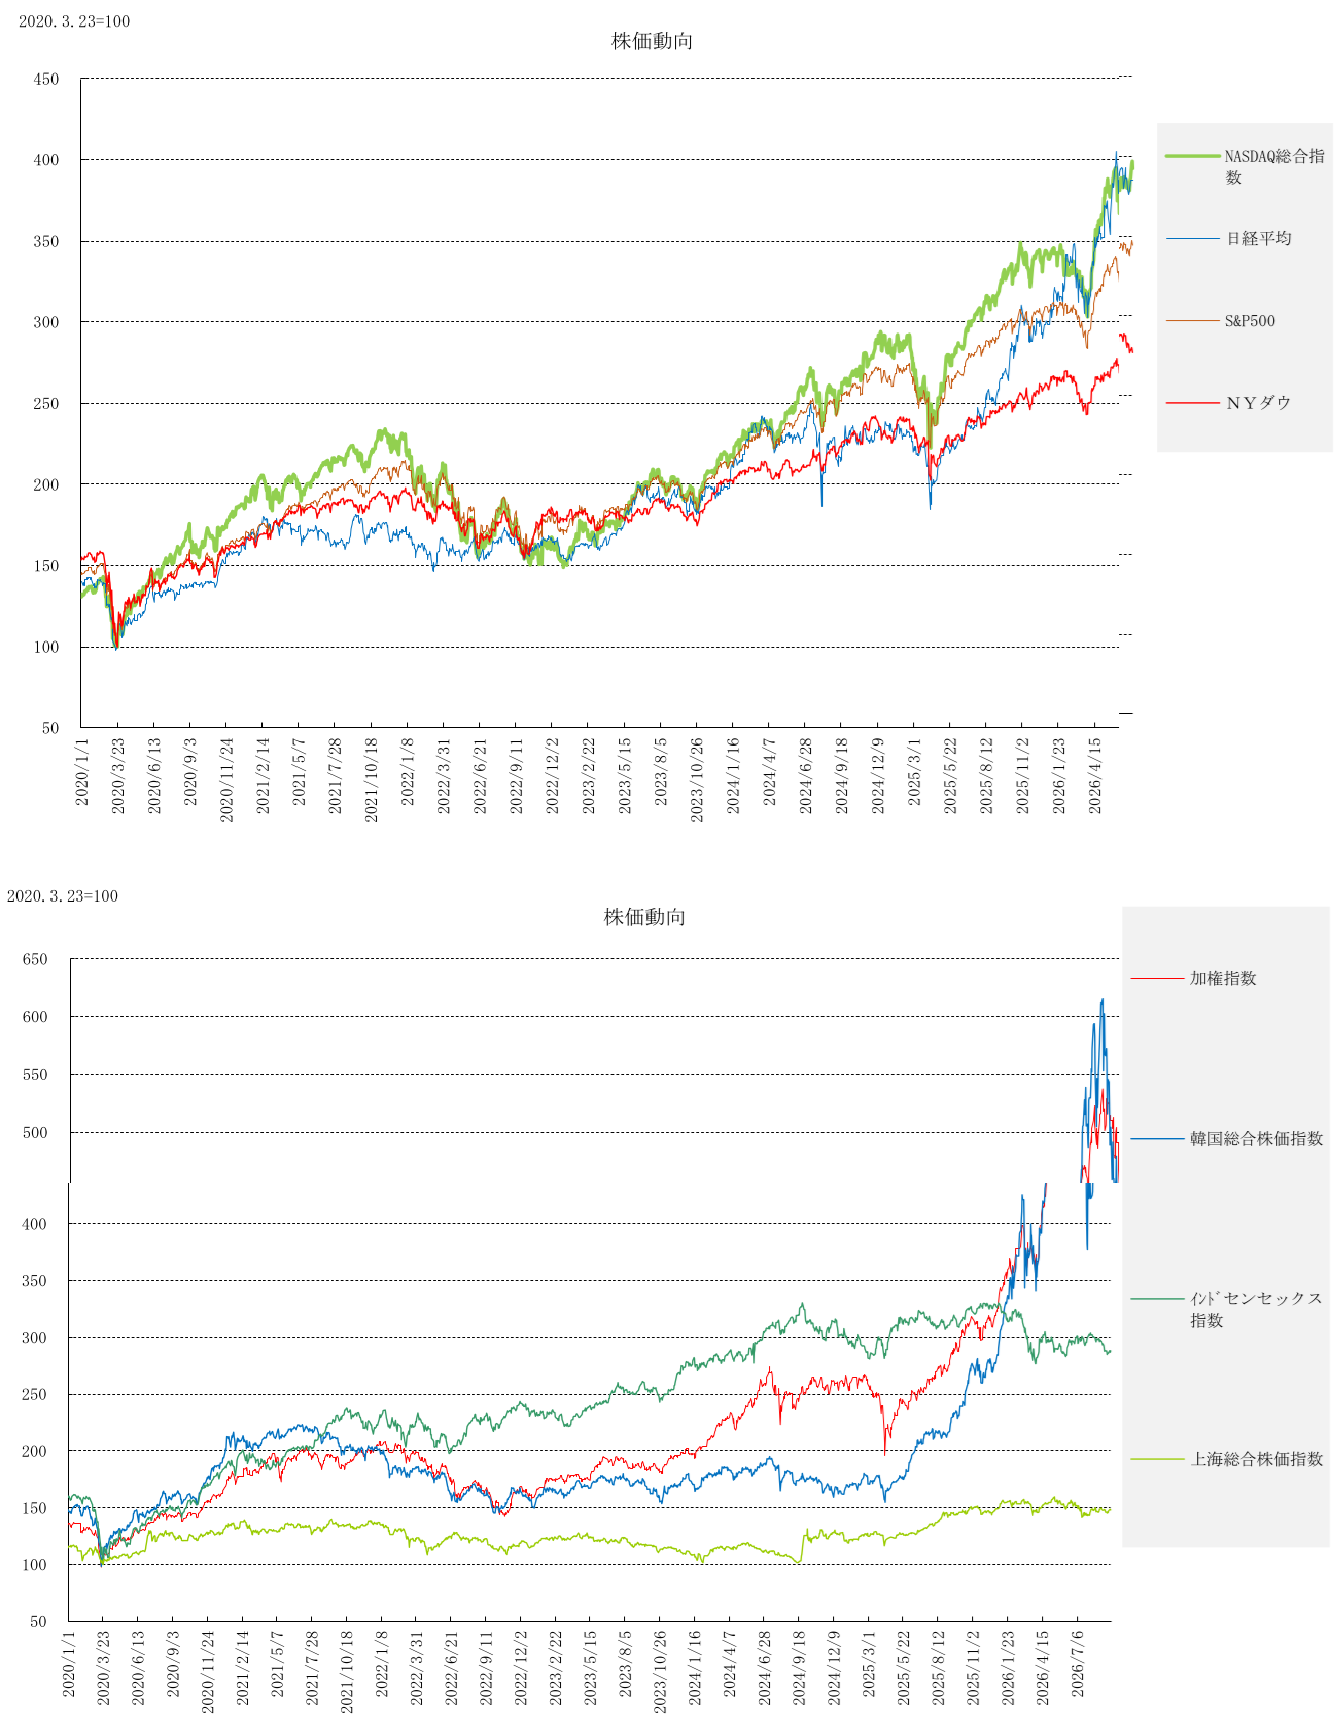
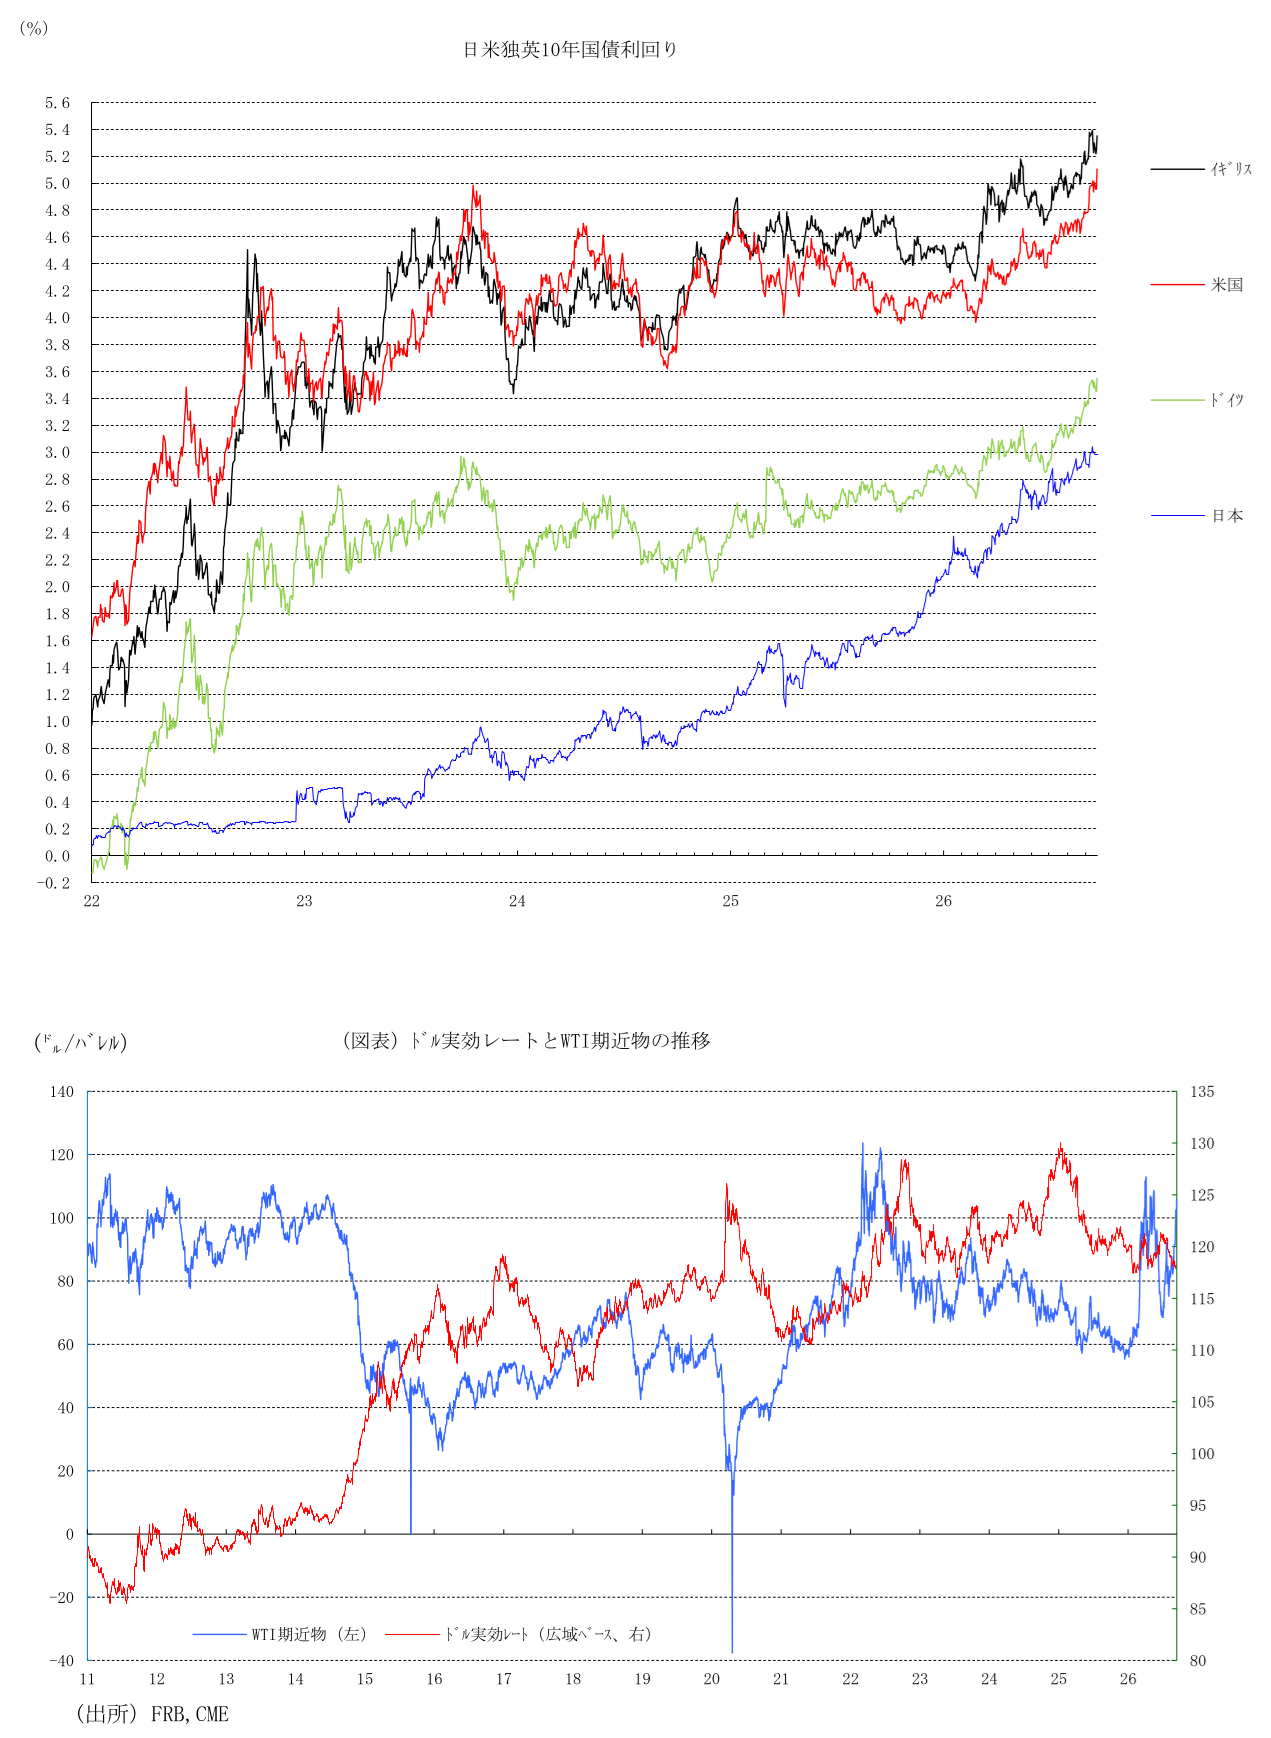
インフレ圧力が再び強まっているなかで、景況感の再加速と雇用の強まりが示唆されたことで、FRBによる追加利上げ観測が強まった。FF金利先物市場における利上げ織り込みの推移は以下の通りである。10月FOMCで3.75%~4.00%の据え置きの可能性が約30%(前日約45%)に低下し、25bpの利上げの可能性が約70%(同約55%)へ上昇した。12月FOMCで3.75%~4.00%の据え置きの可能性が約7%(同約11%)に低下し、25bp以上の利上げの可能性が約93%(同約89%)へ上昇した。市場が織り込む26年末のFF金利水準の中央値は4.19%となり、前日の4.16%から上昇した。
利上げ継続懸念から米2年国債利回り、10年国債利回りは上昇した。為替市場では主要通貨に対してドル買いが優勢となった。
2. 需要拡大を受けて雇用も回復基調へ
主要項目の動きをみると、総合新規受注は58.2(前月55.2)へ3.0ポイント上昇し、需要の再加速を示唆した。ただし、これには価格上昇や供給不足を見越した駆け込み需要も影響している。内訳では、製造業新規受注が57.3(同54.3)へ上昇し高水準を維持し、サービス業新規受注は58.3(同55.3)と拡大圏で伸びを大きく加速させた。これに伴い労働需要も拡大し、総合雇用指数が55.4(同53.3)へと上昇して雇用拡大を示した。部門別でも、製造業雇用が55.8(同52.4)、サービス業雇用が55.4(同53.5)とともに拡大圏で一段と上昇した。人手不足感の再燃は賃金上昇圧力を生み、サービスインフレを長期化させる懸念がある。
3. コスト圧力の一段の強まり、インフレの粘着性は残存
価格指数は前月から上昇し、高水準で推移している。総合投入価格が66.4(前月改定値59.9)、総合産出価格が57.3(同56.3)と揃って上昇し、企業によるコスト増分の価格転嫁が進みつつあるものの、投入コストの急増に対して産出価格の伸びが追いつかず、企業の利益率への悪影響も懸念される。
エネルギー・資源価格の再上昇等により、製造業では投入価格が68.1(同65.2)と上昇した一方、産出価格が59.2(同59.4)へわずかに低下した。企業収益への悪影響が懸念されるものの、依然として高い水準にあり、財(モノ)のインフレ圧力は根強い。
一方、サービス業では投入価格が66.1(同58.9)、産出価格が57.0(同55.8)へと揃って上昇した。需要拡大と人件費負担の増加を背景に50を大きく上回る水準にとどまっており、サービスインフレの粘着性の高さが強く確認される。
4. 製造業は全項目が押し上げ要因、サービス業は事業活動がより活発化
製造業PMIの構成要素を詳細にみると、新規受注が57.3(前月54.3)、生産が56.7(同53.1)、雇用が55.8(同52.4)、在庫が52.6(同51.2)と軒並み上昇した。前月比の寄与度(四捨五入前の製造業PMIベースで+3.11ポイントの上昇)では、新規受注が+0.90ポイント、生産が+0.90ポイント、雇用が+0.67ポイント、入荷遅延が+0.50ポイント、在庫が+0.14ポイントとなり、全構成項目が総合指数を強力に押し上げた。特に入荷遅延の拡大(供給遅延)は供給網の摩擦再燃を示唆している。
サービス業の事業活動指数は58.7(前月56.5)へ上昇し、拡大持続を示した。新規受注が58.3(同55.3)へ改善したほか、先行きを示す「将来の活動指数」も63.7(同63.6)と高水準を維持しており、サービス関連企業の楽観的な見通しは維持されている。
5. 7-9月期(第3四半期)は拡大スピードが再加速し、GDP成長率の上振れを示唆
四半期ベースの基調を見ても、7-9月期の総合PMIは56.3となり、4-6月期平均の51.7から大幅に上昇、民間需要の拡大ペースが加速していることを裏付けており、実質GDP成長率の上振れを示唆している。
内訳としては、製造業が54.9(4-6月期54.5)と小幅加速にとどまったものの、サービス業が56.6(同50.9)へ力強く上昇して全体を押し上げる構図となっている。製造業の堅調さにサービス業のモメンタムが加わったことで、7-9月期(第3四半期)は全体として拡大ペースが再加速している。
今後のリスク要因としては、在庫積み増し一巡後の需要反動減、トランプ政権の追加関税や中東情勢に伴うコスト再上昇、賃金インフレの長期化などが挙げられる。さらに、景気の想定以上の強さとインフレ再燃を受けたFRBの金融引き締め長期化(タカ派化)に伴い、市場のターミナルレート(到達点金利)予測が切り上がることで、金融環境が予想以上にタイト化するリスクがある。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治
-
米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~ ~高金利下でも消費は底堅く、GDP押し上げへ~
米国経済
桂畑 誠治
-
ウォーシュFRBが初の利上げを全会一致で決定 (26年9月15~16日開催FOMC) ~3年2カ月ぶりの利上げ転換、インフレ粘着性でタカ派シフト鮮明~
米国経済
桂畑 誠治
-
米国:9月FOMCで利上げへ舵を切るFRB ~「トランプ・インフレ」と実質中立金利の上昇に対応するタカ派転換~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国経済マンスリー:2026年9月 ~堅調な景気を背景にFRBが利上げを開始~
米国経済
前田 和馬
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治
-
米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~ ~高金利下でも消費は底堅く、GDP押し上げへ~
米国経済
桂畑 誠治
-
FRBの過去の利上げサイクルと長期金利の行方 ~過去の利上げパターンを織り込む金融市場~
米国経済
前田 和馬