- FED Watching
-
2026.09.17
米国経済
金融市場
米国経済全般
米国金融政策
ウォーシュFRBが初の利上げを全会一致で決定 (26年9月15~16日開催FOMC)
~3年2カ月ぶりの利上げ転換、インフレ粘着性でタカ派シフト鮮明~
桂畑 誠治
- 要旨
-
-
FRBは2026年9月15~16日のFOMCにて、FFレート誘導目標を0.25%引き上げ「3.75%~4.00%」とすることを全会一致で決定した。3年2カ月ぶりの利上げ転換となり、タカ派へのシフトが鮮明となった。インフレ粘着性と経済の強さを背景に、緩和から明確な引き締めへ舵を切った。トランプ大統領の利下げ圧力下においても全会一致を貫き、FRBの独立性と物価安定への強い姿勢を示した。
-
声明文および議長会見では、地政学リスク下でも米経済が強いレジリエンス(特に国内需要や強固な設備投資)を維持していると評価。労働市場の堅調さが続く一方、夏場のインフレ改善は不十分と判断され、物価目標2%達成へのコミットメントが改めて強調された。
-
経済見通し(SEP)では成長率とインフレ見通しが共に上方修正された。ドットチャート(中央値)によると、2026年内に今回を含め計2回の利上げ(4.125%到達)を行い、2027年まで同水準で高止まり(Higher for Longer)させるシナリオが示された。なお、ウォーシュ議長自身は予測提出を辞退する異例の姿勢を継続した。
-
政策運営方針では、フォワードガイダンスを排除し、毎回の経済データ(CPI、雇用統計等)に基づき会合ごとにゼロベースで判断する方針を再確認した。市場の拙速な利下げ織り込みを牽制することで、金融環境の過度な緩和とインフレ再燃を抑制する狙いがある。
-
年内追加利上げの織り込み上昇を受け、米2年・10年国債利回りが上昇(ベア・フラット化)。為替市場ではドル買いが優勢となり、株式市場は金利上昇や高バリュエーション銘柄の調整を嫌気して下落した。
-
- 目次
1. FRBはFOMCで全会一致で利上げを決定
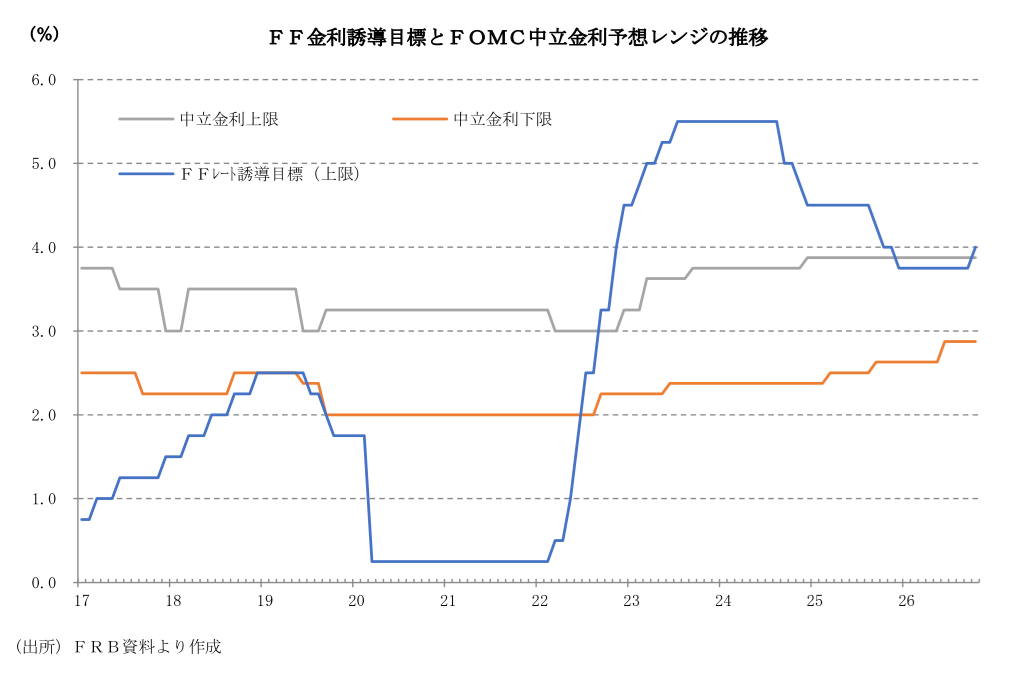
FRBは、2026年9月15~16日に開催されたFOMCで、FFレートの誘導目標レンジを0.25%引き上げ、3.75%~4.00%とすることを全会一致で決定した。従来の緩和的なスタンスから明確に旋回し、利上げへ舵を切った。利上げは2023年7月以来、3年2カ月ぶりである。一方、バランスシート政策については、「銀行システム内に十分な準備預金を維持する方針を継続している」とし、現状の枠組み維持を確認した。
利下げ圧力を強めるトランプ大統領に指名されたウォーシュ氏がFRB議長に就任して3回目となるFOMCで、全会一致での決定によりFRBの独立性と物価安定への強いコミットメントを市場に強くアピールした形となった。FOMC通過後、トランプ大統領はSNS等で利下げ要求やFRB理事会への批判を繰り返した一方、ウォーシュ議長自身に対しては擁護姿勢を見せ、直接の批判を回避した。
ウォーシュ議長は、FRBが利上げに踏み切った要因として、7月の前回会合以降に生じた3つの変化(①経済の力強さの増大、②エネルギー高等のインフレ圧力の長期化、③中東情勢など地政学的リスクの高まり)を指摘した。労働市場が堅調さを保つ一方、インフレは依然として高水準で推移しており、夏場の経済データを見ても改善は不十分と評価した。基調的なインフレ率が適時に2%目標へ収束していく確信が得られないとして、FOMCは利上げが必要との判断に至った。
会見において議長は、「我々は『利上げサイクルに入った』とも『今回で終わりだ』とも一切宣言しない。今後の決定は新しく提示される雇用統計やCPIなどのデータをその都度評価し、ゼロベースで判断する」と強調した。ただし、現在の政策金利水準を「十分引き締め的」とはみておらず、今回の措置を「実質的な政策緩和を一定程度修正する段階的調整(Recalibration)」と位置付け、追加利上げの可能性に言及した。
2. 経済の現状判断:堅調な景気・雇用、耐性のある設備投資を背景にインフレ警戒継続
FOMC声明文における景気・インフレ判断の文面自体に大きな変化はなかったものの、議長の発言からは景気認識が上方修正されていることが窺える。
声明文で景気判断は、今回「経済活動は、堅調に拡大している。地政学的動向などにより不確実性は依然として高いものの、国内支出は底堅く推移している」とされ、前回の「経済活動は、中東紛争に一部起因する高い不確実性があるにもかかわらず、堅調なペースで拡大している」との文言から変更された。地政学リスクを織り込みつつも、米経済が高いレジリエンスを維持しているとの全体評価は変わっていないが、国内需要の強さが強調された形だ。また、議長は「前回の会合から7週間で何が起きたかといえばデータは経済の勢いを増したことを示している」「経済が力強さを増している」とより評価を引き上げた。
そのうえで、声明文では今回「生産性の伸びは強く、設備投資は堅牢だ」とし、前回の「生産性の伸びと設備投資は力強い」から表現を変更した。これは単なる成長能力の上方修正ではなく、高金利環境や地政学リスクに対する企業の設備投資の構造的な耐性があるとの見方を強調したものと考えられる。
雇用情勢については、前回同様「雇用の伸びは労働力に見合うペースを維持しており、失業率はほぼ変わっていない」と、労働市場が適度な需給バランスを保ちつつ安定しているとの現状認識が維持された。
インフレについては今回「インフレ率は依然として高水準にある」とし、前回の具体的な説明の文言を削除したうえで、「本日の政策措置は、委員会が掲げる2%目標への早期回帰を支援するものである。委員会は物価安定を実現する」と変更された。前回の「インフレは委員会の2%目標に比べて高止まりしており、エネルギーを含む一部の分野で価格上昇を引き起こしている供給ショックを一部反映している。委員会は物価安定を実現させる」から、早期の物価安定達成への明確なコミットメントを示した。
3. 9月のドットチャート:2026年は年2回の「利上げ」見通し
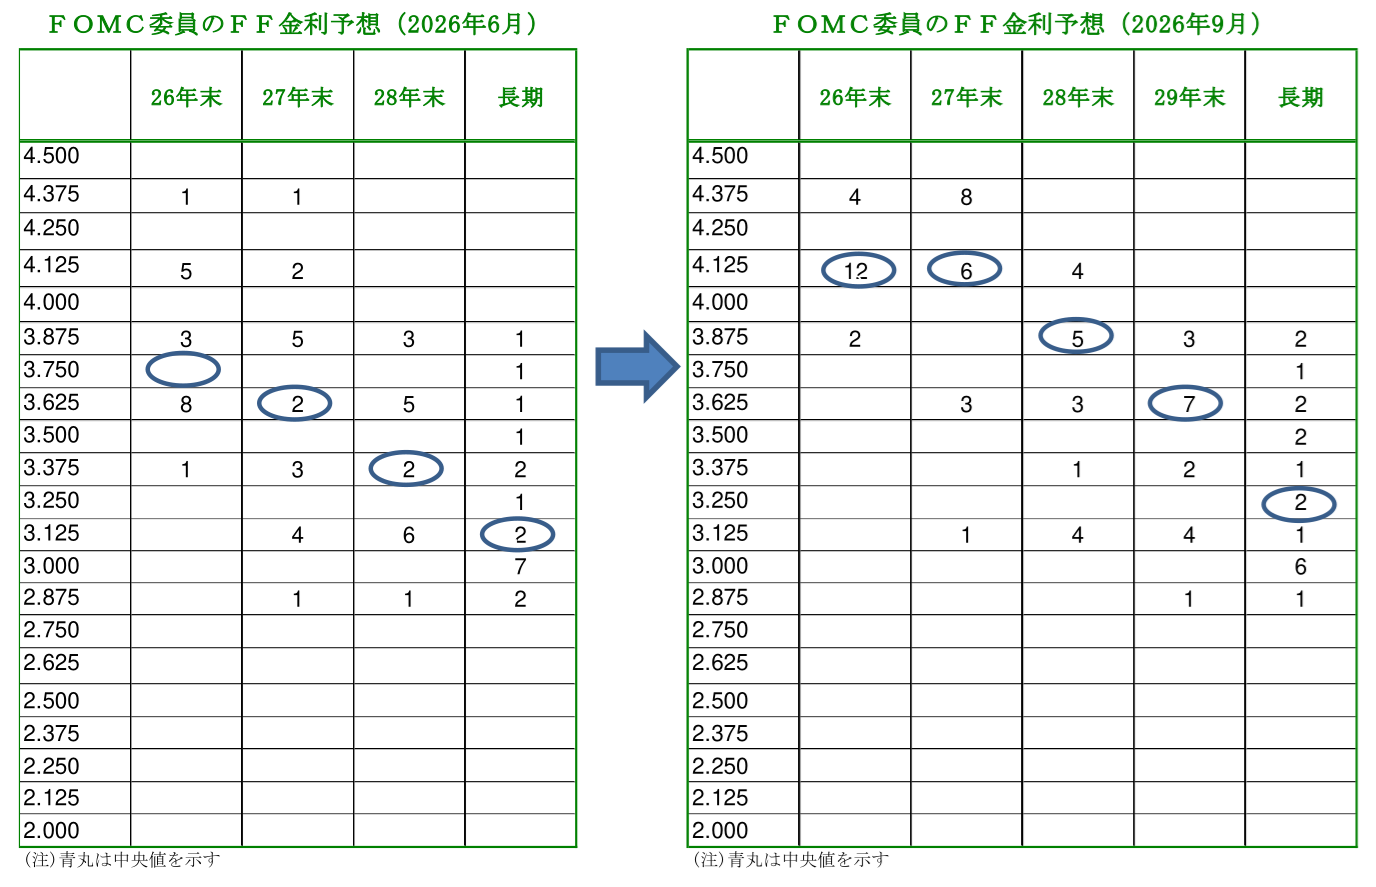
同時に最新の経済・物価・金利見通し(SEP)が公表された。9月のSEPでは、26年内に追加利上げを予想するメンバーが18人中16人となり、過去と同様に利上げ継続が予想され、FRBがタカ派へシフトしたことが明確化した。ただし、中央値では年内計2回の利上げで一旦様子見に転じることが予想されており、政策金利のファインチューニング(微調整)がメインシナリオとなっている。
議長の予測不提出という異例の対応は継続
ウォーシュ議長は、不確実な未来の予測を中央銀行が公表することは、かえって市場を混乱させ、FRB自らの首を絞めるだけであるとの持論から、自身は今回もSEPの提出を見送った。このため、今回もドットチャートは議長を除く「18人」の参加者によって形成されている。この「定量的指針の抑制」姿勢自体が、市場の過度な織り込みを牽制するシグナルとなっている。
成長率、インフレ見通しの上方修正
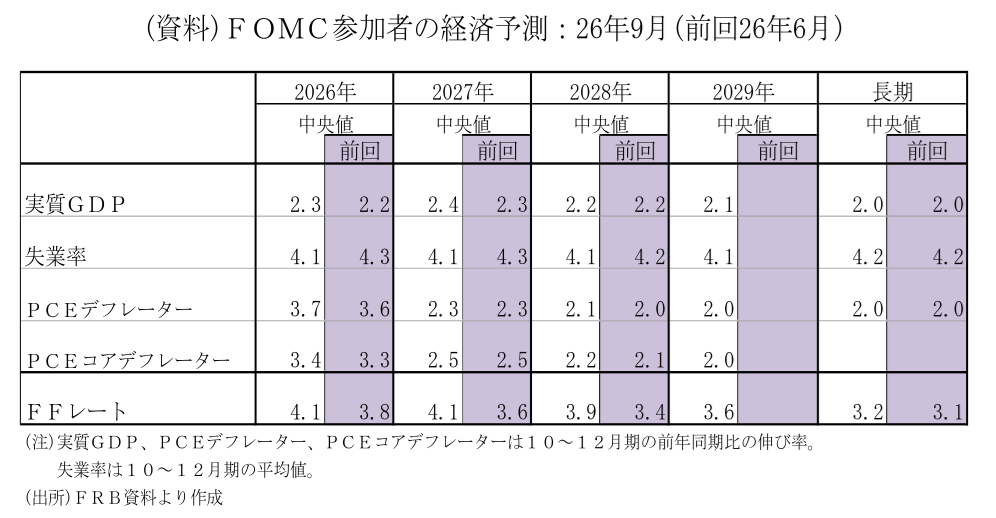
声明文と同時に公表された26年9月のFOMC参加者の経済・物価・金利予測(中央値、10-12月期の予測)によると、26年の実質GDP成長率は前年同期比+2.3%(前回6月:同+2.2%)、27年同+2.4%(同+2.3%)と上方シフトした。今回初めて公表された29年予想は+2.1%と潜在成長率を若干上回る予想となっている。なお、28年は+2.2%(同+2.2%)、長期は+2.0%(同+2.0%)と横ばいとなった。
インフレに関しては、26年PCEデフレーターが前年同期比+3.7%(前回6月:同+3.6%)、PCEコアデフレーターが前年同期比+3.4%(同+3.3%)と小幅に上方シフトした。27年はPCEデフレーターが+2.3%、PCEコアデフレーターは+2.5%と前回から横ばいとなり、下げ渋り予測が維持された。利上げにもかかわらず、2%目標への回帰は29年末までずれ込むシナリオに後退した。これに関して、ウォーシュ議長は「我々は1日でも早くインフレ率を2%へ戻したいと考えている」と強調した。
失業率(10-12月期平均)については、26年~29年まで4.1%(前回6月:26年4.3%、27年4.3%、28年4.2%)に下方シフトしており、低い水準で推移するとの見方となった。
予測期間を通じて、潜在成長率を上回る経済成長が続き、失業率は低い水準で安定するといった楽観的な見通しとなっている。そのような中で、インフレ率は29年末にFRBの2%目標付近に低下する予想となっている。これらの予測に関して、FOMC参加者は、成長率の下振れリスク、インフレ率や失業率の上昇リスクの他、これらの不確実性が高いとの見方を維持した。
ドットチャート:2026年2回の利上げ、2027年は高い金利水準で据え置き
上述のようなファンダメンタルズの予測のもと、ドットチャート(FFレート誘導目標レンジの中央値、年末)では、26年4.125%(前回6月: 3.750%)、27年4.125%(同3.625%)、28年3.875%(同3.375%)と前回から上方シフトした。27年については、前回までの利下げ予想から一転して利上げ後の高い水準での据え置き予想となった。
回数(25bp単位)に換算すると、26年の中央値では(今回の1回を含め)年内計2回の利上げとなった。一方、27年は前回の利下げ1回予想から据え置き(0回)となった。28年は利下げ2回と予想された。FOMC参加者が中立金利と推測する長期(中央値)は、3.0%~4.0%のレンジ(中央値3.250%、前回3.125%)と上方シフトしたが、政策金利は長期の中立金利(中央値)を明確に上回る引き締め水準(4.125%)で長期間維持された後、28年以降も中立金利の上限付近までの慎重な利下げにとどまる予想となっている。今回のドットチャートでは、議長を除く参加者の16人が年内の追加利上げを支持する形となり、急進的なタカ派シフトが裏付けられた。
もっとも、ドットチャートは委員会の確実な「決定事項や固定された計画」ではなく、今後のデータ次第で柔軟に変更されるという原則は維持されている。
4. 今後のFRBの金融政策はデータ依存型の政策運営と過度な緩和期待の牽制
議長は「利上げサイクルに入った」とも「今回で終わりだ」とも一切宣言しないとしたうえで、10月会合、そして12月会合での決定は、その時までに新しく提示される雇用統計、CPI、金融市場の動き、地政学的リスクなどをその都度評価してゼロベースで判断する考えを強調した。
また、フォワードガイダンスの不使用が改めて強調された。「いつまで据え置くか」「いつ利下げに転じるか」といった将来の決定を市場に約束(コミット)せず、毎回公表される経済データを見極めながら会合ごとに判断する方針に変化はない。事前ガイダンスを排することで、市場の早期利下げ観測に伴う過度な金融緩和効果を抑制する狙いがある。限定的な幅での追加利上げ(政策金利の調整)を経た上で、高金利水準を長期間維持する「Higher for Longer」が、現在のウォーシュFRBにおけるメインシナリオと考えられる。
ウォーシュ議長は会見で、生産性の向上や堅調な設備投資を背景に「強固な労働市場を維持しながらも物価安定は達成可能」との認識を示した。インフレ抑制のために失業率の上昇を容認する必要性を否定し、雇用や金融市場へのショックを回避しつつ、インフレ率を2%目標へ収束させる慎重な舵取り(遅くとも2029年末に向けた収束)を行うことを強調している。高水準での金利据え置き姿勢を維持することで、市場の拙速な利下げ織り込みによるインフレ再燃を牽制する構えだ。
5. 金融市場は金利上昇、ドル高、株安で反応
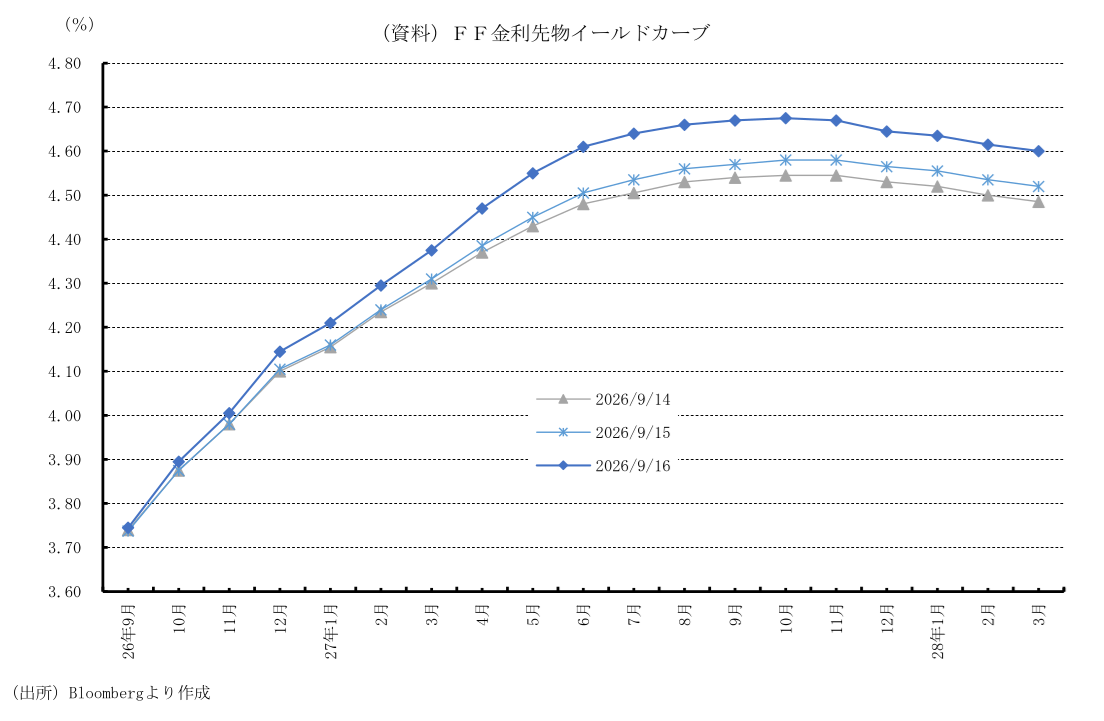
FOMC参加者の利上げ継続姿勢や、議長がインフレに対する懸念を強調したことを受け、利上げの織り込みが強まった。FF金利先物市場における利上げ織り込みの推移は以下の通りである。10月FOMCで3.75%~4.00%の据え置きの可能性が約50%(前日約53.0%)に低下し、25bpの利上げの可能性が約50%(同約43.6%)と上昇した。12月FOMCで3.75%~4.00%の据え置きの可能性が約11%(同約20%)に低下し、25bp以上の利上げの可能性が約89%(同約79%)と上昇した。市場が織り込む26年末のFF金利水準の中央値は4.15%となり、前日の4.11%から上昇した。
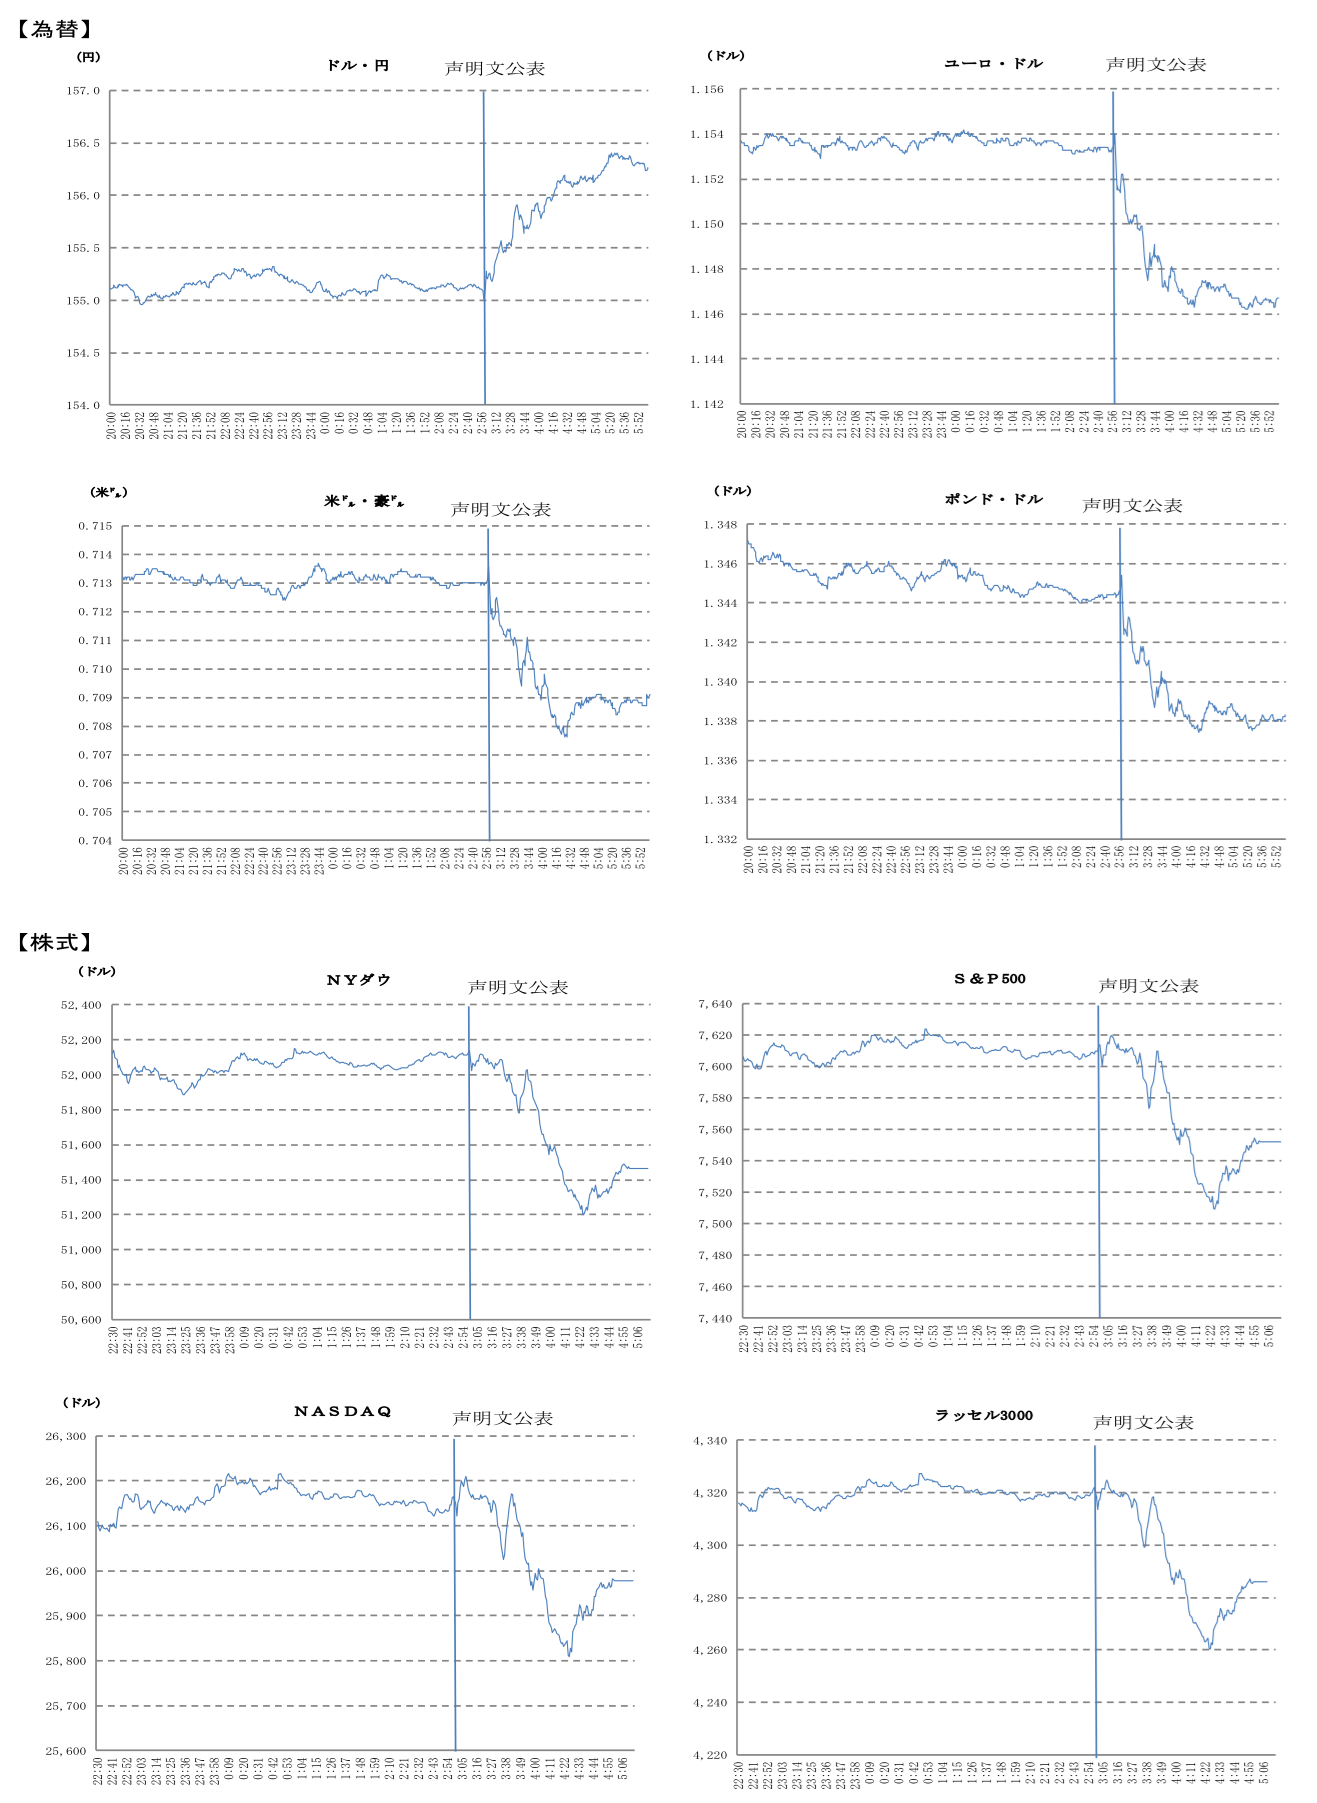
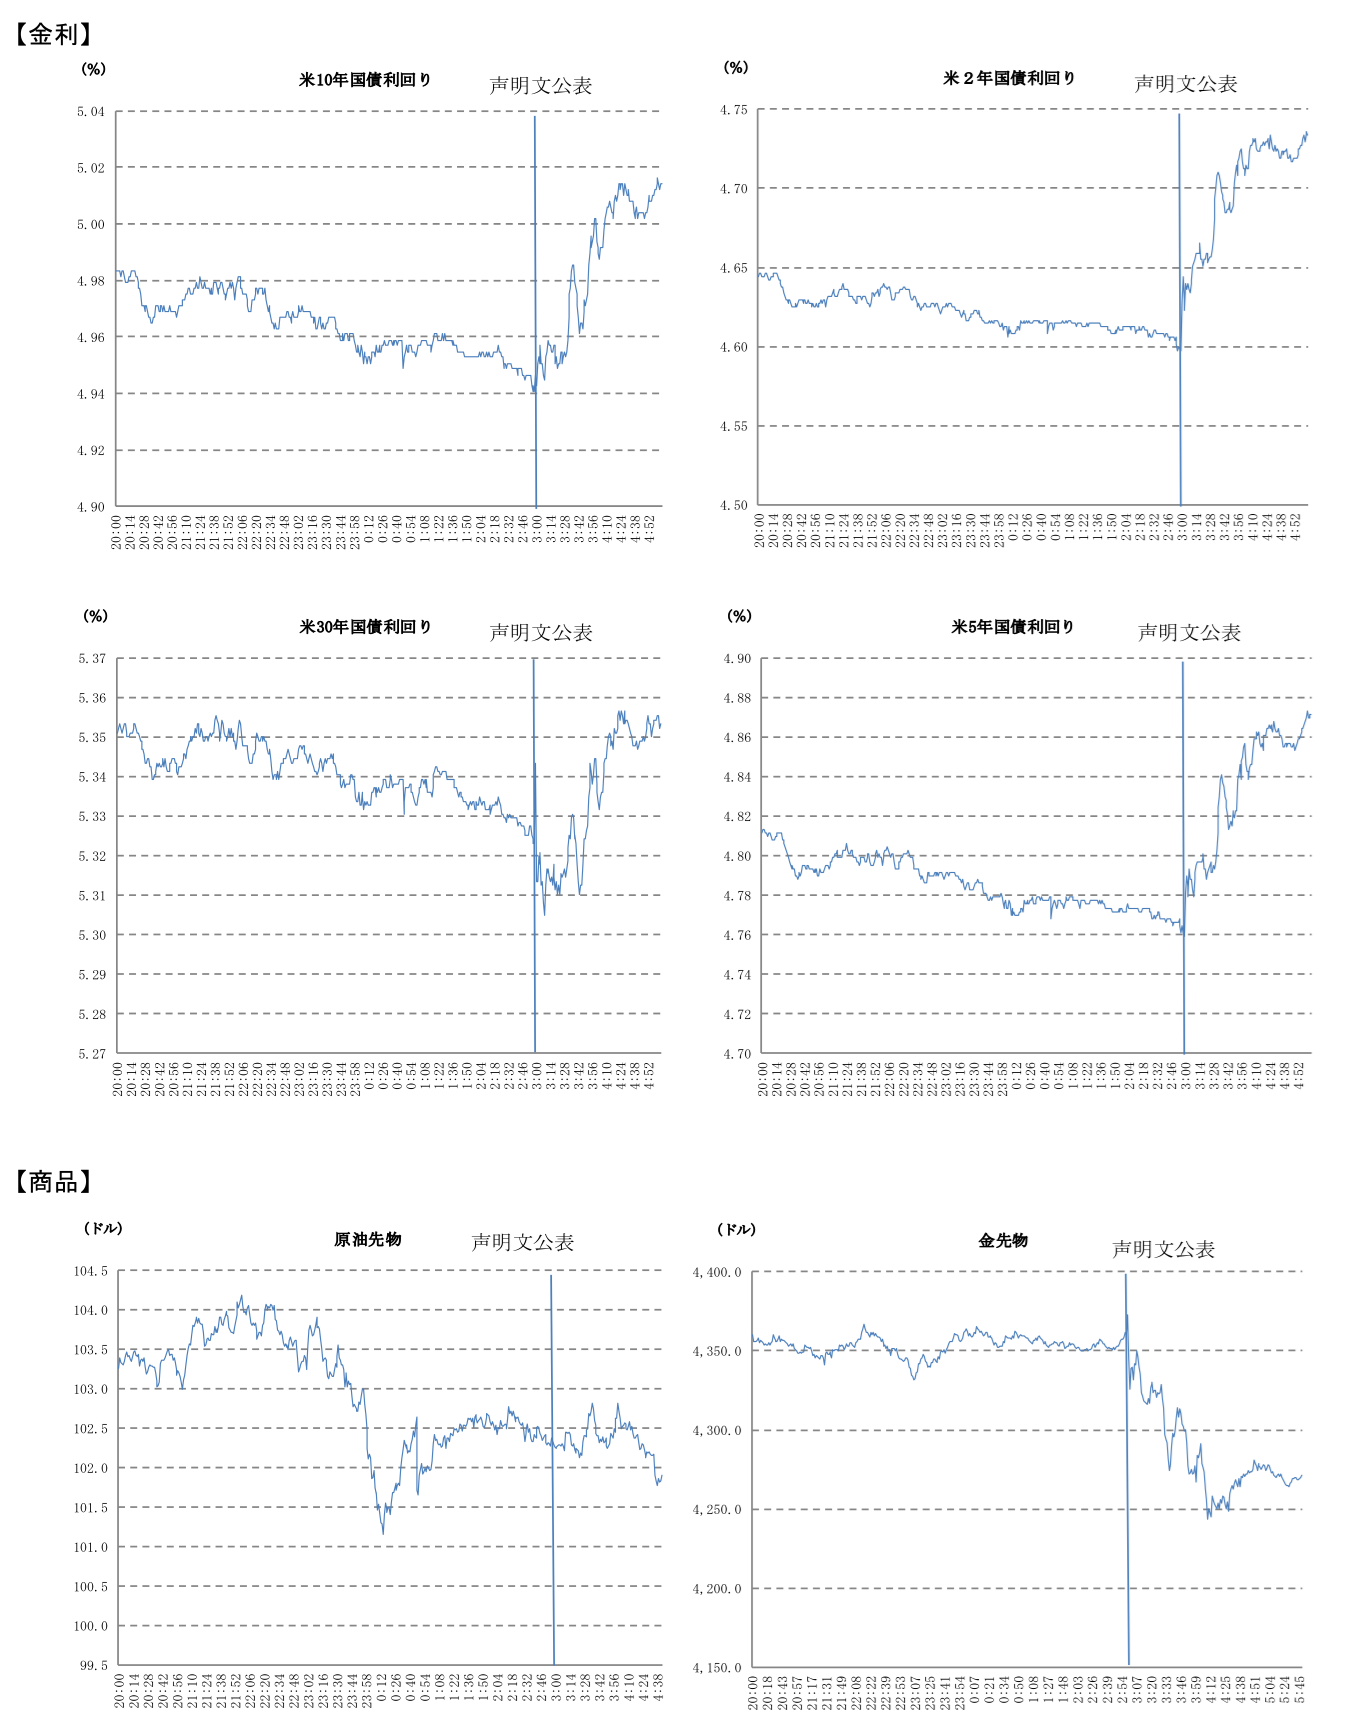
利上げ継続懸念から米2年国債利回り、10年国債利回りは上昇(特に短期の国債利回りの上昇が顕著でイールドカーブはベア・フラット化)した。為替市場では主要通貨に対してドル買いが優勢となった。主要株価指数は当初堅調に推移していたが、長期金利の上昇や高バリュエーション銘柄への下押し圧力が嫌気され、軒並み水準を切り下げた。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:9月FOMCで利上げへ舵を切るFRB ~「トランプ・インフレ」と実質中立金利の上昇に対応するタカ派転換~
米国経済
桂畑 誠治
-
四半期見通し『米国~地政学リスクを跳ね返す力強い米国経済~』(2026年10月号)
米国経済
桂畑 誠治
-
米国:携帯料金急騰でコアCPIが予想上振れ(26年8月) ~9月FOMC利上げ織り込み87%へ~
米国経済
桂畑 誠治
-
米国:雇用「大幅増」も失業率は横ばい(26年8月雇用統計) ~FRB年内利上げの行方とトランプ2.0下での労働市場の「綱渡り均衡」~
米国経済
桂畑 誠治
-
米国:非製造業はさらに拡大ペース加速(2026年8月ISM) ~地政学リスク緩和と強靭な内需が支える一方、強まるインフレ圧力~
米国経済
桂畑 誠治