- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国:携帯料金急騰でコアCPIが予想上振れ(26年8月)
- US Indicators
-
2026.09.14
米国経済
金融市場
米国金融政策
株価
為替
金利
物価指標(米国)
その他指標(米国)
米国:携帯料金急騰でコアCPIが予想上振れ(26年8月)
~9月FOMC利上げ織り込み87%へ~
桂畑 誠治
- 要旨
-
-
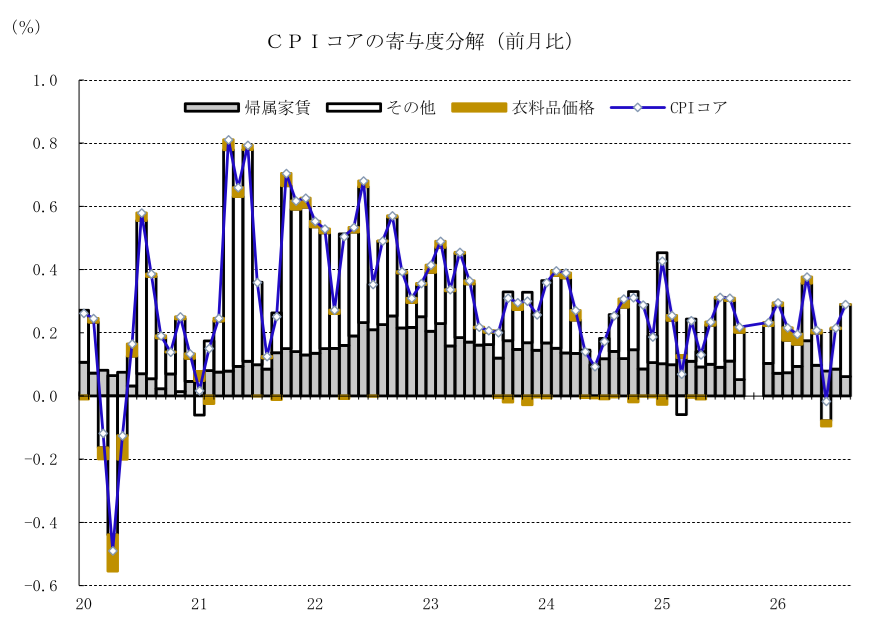
2026年8月の米総合CPIは前月比+0.4%、前年同月比+3.4%(前月:+3.4%)と予想通りの結果となった。一方、コアCPIが前月比+0.3%(前月:+0.2%)へ小幅に加速し、市場予想(+0.2%)を上回った。前年同月比は+2.4%へ微減。携帯電話サービス価格が前月比+5.9%と急騰し、コアCPI(前月比)を+0.061%pt押し上げた。これは主要キャリアの旧プラン解約誘導に伴う一時的な値上げが主因。
-
財コア(前月比+0.1%)が鈍化する一方、サービスコア(同+0.3%)が加速。特にFRBが注視する「スーパーコア(住宅を除くサービス)」は、携帯料金の急騰などの影響を除いても根強さが残る。コアCPIの3カ月前対比年率は+2.0%(前月:+1.6%)、6カ月前対比年率も+2.6%(前月:+2.4%)へ上昇し、基調的なインフレ率低下の足踏みを示唆。
-
金融市場では9月FOMCでの利上げ観測が強まりを見せた。FF金利先物市場では予想の上回りを受け、9月FOMCでの25bp利上げ織り込みが約87%(前日:約72%)へ上昇、据え置き確率は約13%へ低下。年内(12月まで)の25bp以上の利上げ確率は約98%(前日:約94%)へ上昇し、26年末金利予想も4.09%へ切り上がった。米金利上昇・ドル高の初期反応後、市場は乱高下した。株式市場は初期の下落後、先行き不確実性の緩和期待から主要3指数が揃って上昇した。
-
8月の実質平均時給は前年同月比▲0.3%とマイナス幅を拡大。物価高の累積と実質賃金の低下が、今後の個人消費の抑制要因となる見通し。
-
- 目次
1. 総合指数は市場予想と一致も、コアが上振れ
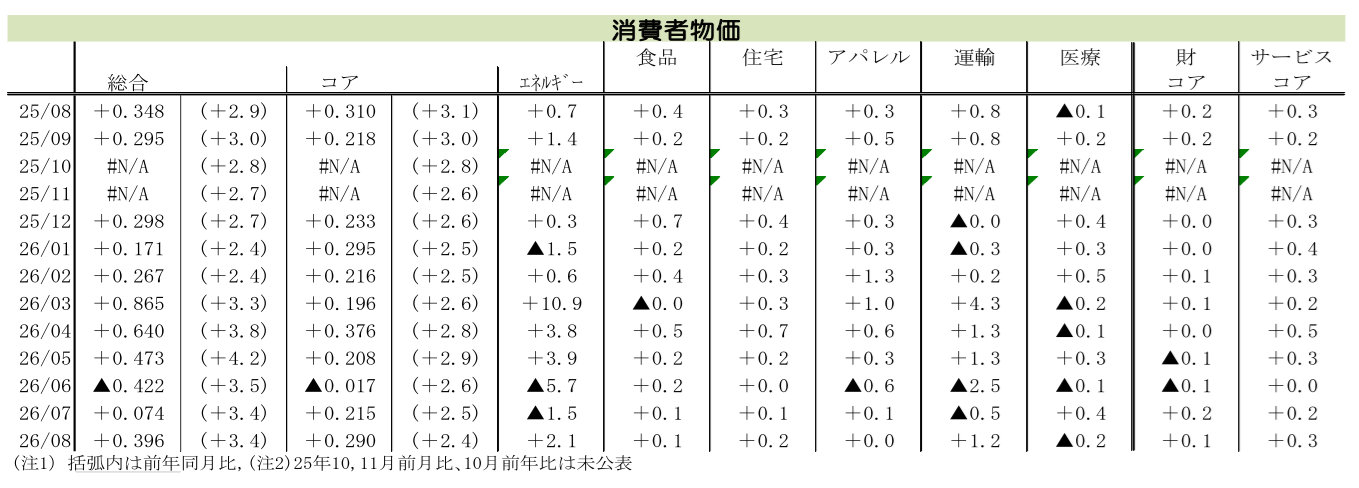
2026年8月の米消費者物価指数(総合CPI)は、前月比+0.4%(前月:+0.1%)となり、市場予想中央値(+0.4%)および筆者予想(+0.4%)と一致した。しかし、エネルギー・食品を除く消費者物価指数(コアCPI)は、前月比+0.3%(前月:+0.2%)と前月から小幅に加速し、市場予想(+0.2%)および筆者予想(+0.2%)を上回った。特に携帯電話サービス価格が前月比+5.9%と記録的な急騰となり、コアCPIの上昇率(前月比+0.290%)を前月比で+0.061%pt押し上げた。これは、主要キャリアが旧プランから新プランへの移行を促す目的で行った旧プランの改定(大幅値上げ)や、各種割引制度の縮小・手数料見直しに伴う一時的な押し上げ要因である。
食品価格については、外食が前月と同率の伸びを続けるなか、卵が上昇に転じた一方、野菜・果物が下落幅を拡大し、穀物・ベーカリー製品の伸び率が前月から鈍化したことで、全体としては前月比+0.1%(前月:+0.1%)と同率の伸びにとどまった。
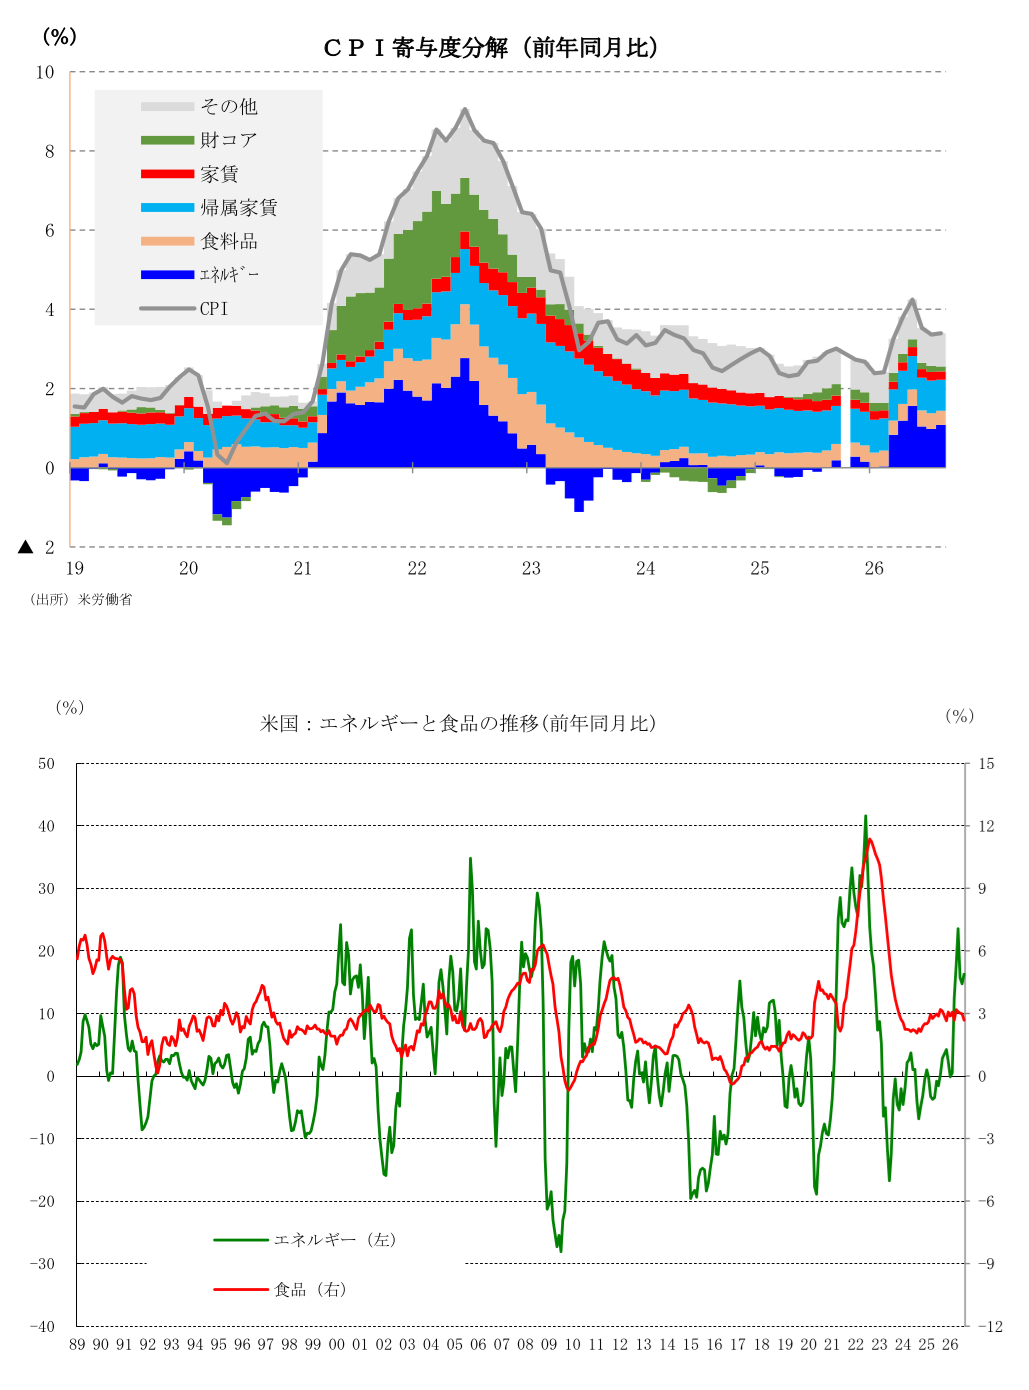
エネルギー価格は、電気料金が下落に転じたものの、ガソリンおよび燃料油がそろって上昇に転じたことで、前月比+2.1%(前月:▲1.5%)とプラスに転じ、総合CPIの押し上げに寄与した。
2. 金融市場では9月の利上げ織り込みが強まる
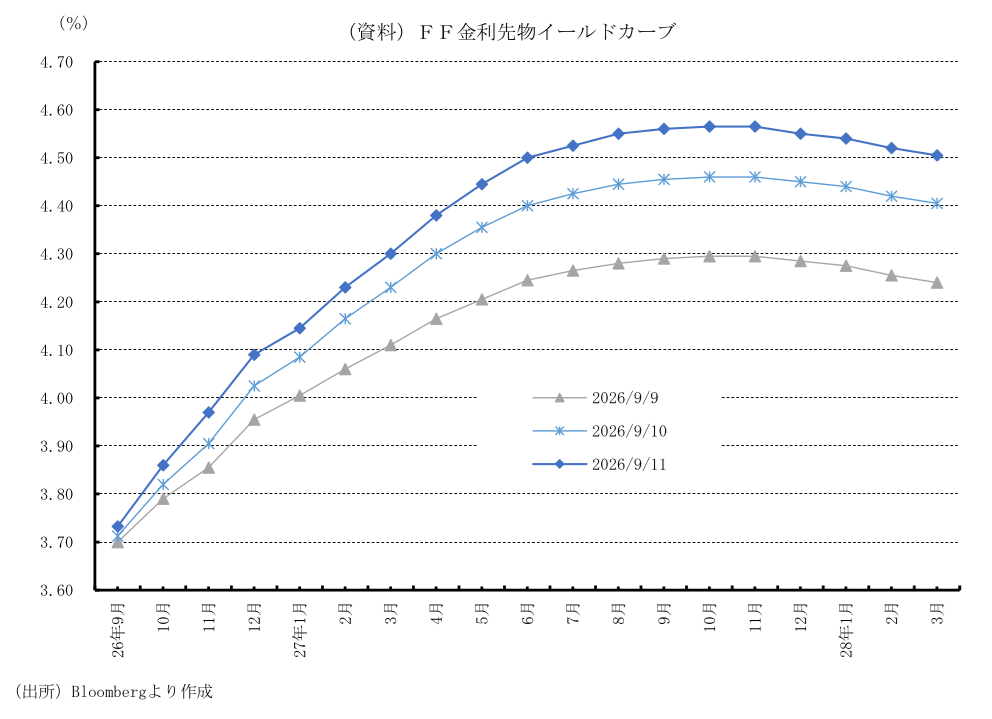
金融市場では、予想を上回るコアCPIを受け、9月FOMCでの利上げ観測が強まった。FF金利先物市場が示す各会合の確率推移をみると、まず9月FOMCでの据え置きの可能性が約13%(前日:約28%)へ低下し、25bpの利上げの確率が約87%(前日:約72%)へ上昇した。
9月以降の各会合を通じても、10月FOMC時点で現行水準(3.50~3.75%)に留まる確率が約7%(前日:約17%)へ低下し、年内25bp以上の利上げ確率は約94%(前日:同83%)へ上昇した。さらに、12月FOMC時点で現行水準に留まる可能性は約2%(前日:約6%)へ低下し、年内25bp以上の利上げ確率は約98%(前日:同約94%)へ上昇している。26年末のFF金利の着地予想は4.09%(前日:4.03%)へと小幅上昇した。
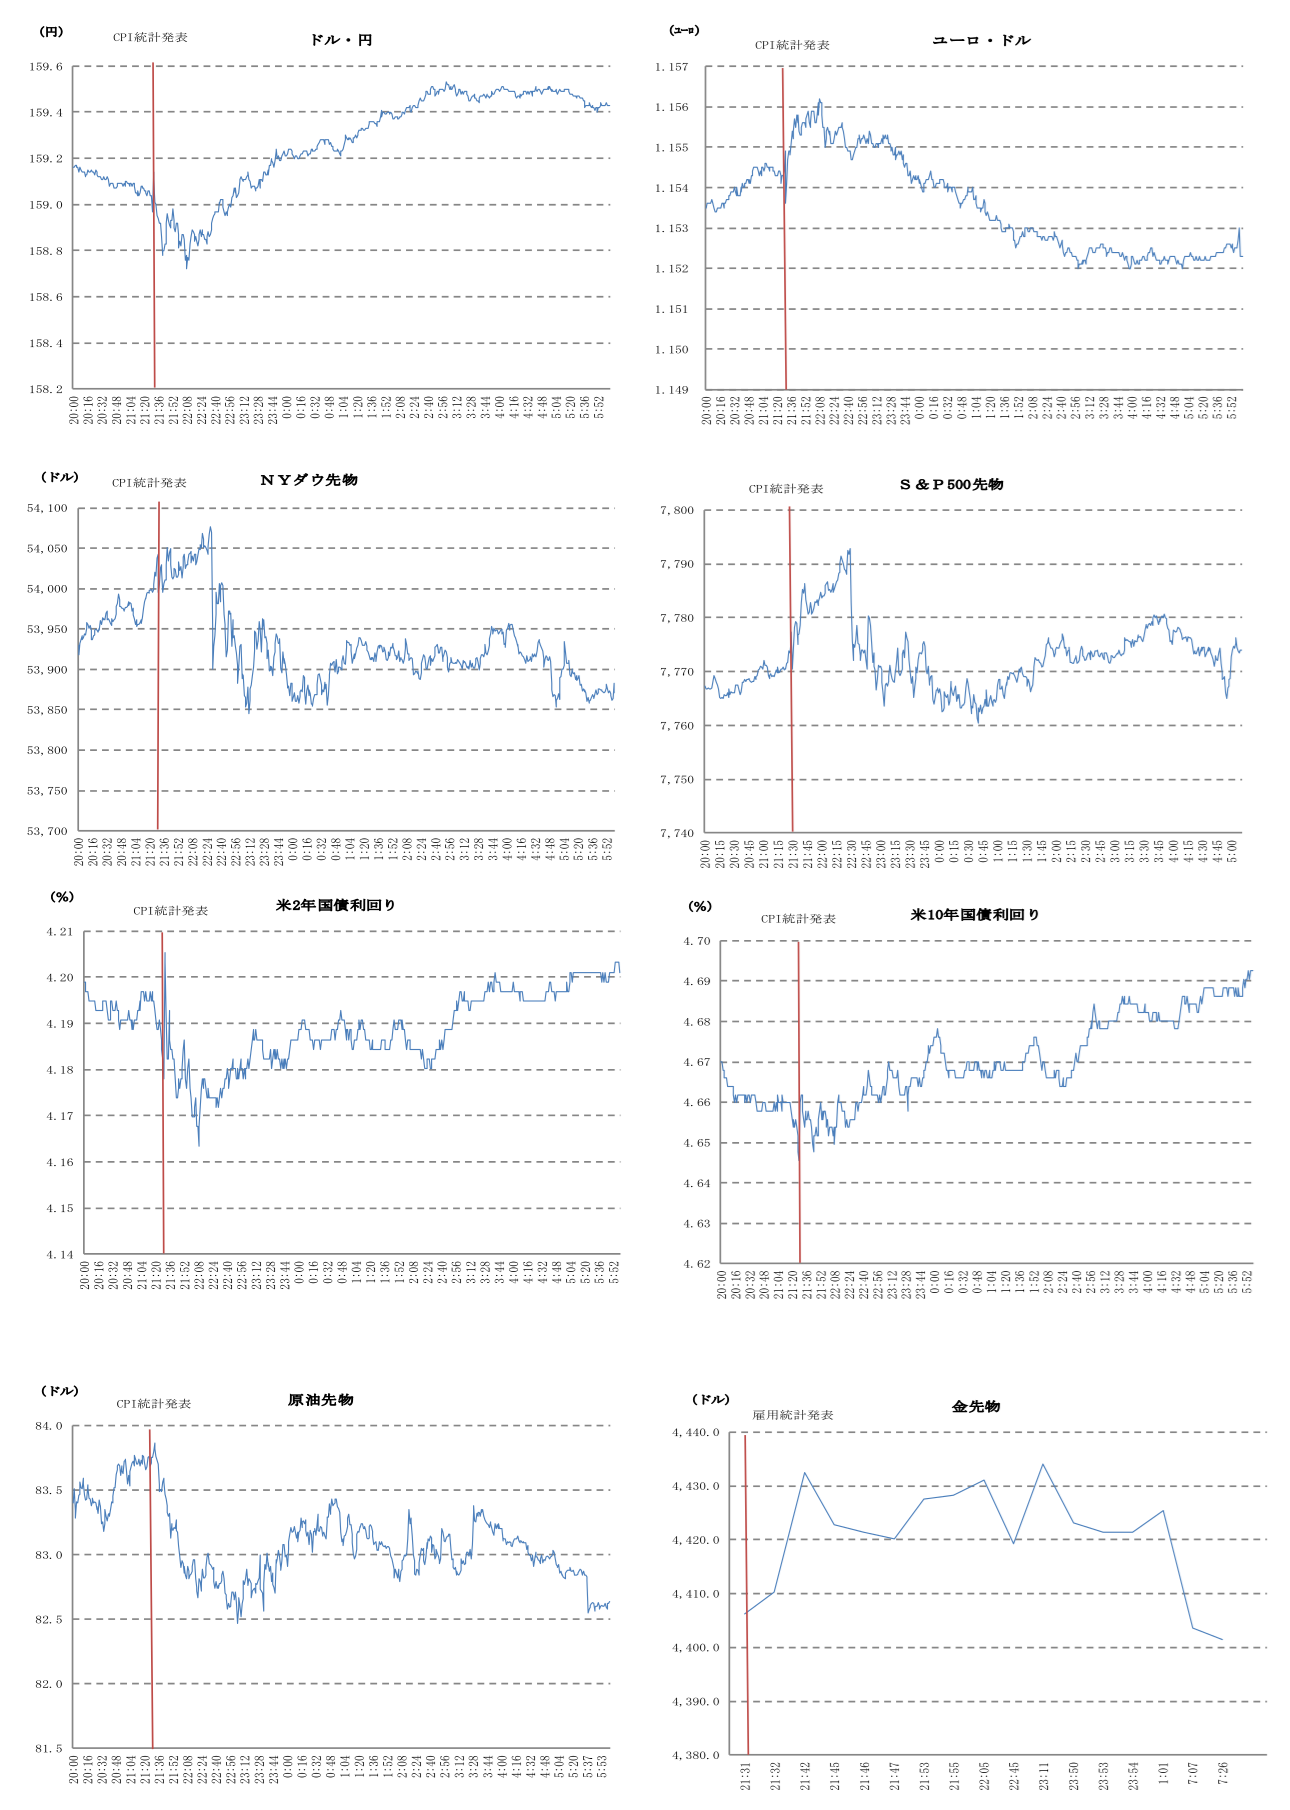
この金利先物レートの上昇を受け、米2年国債利回りおよび10年国債利回りは指標発表直後に上昇したものの、その後は思惑が交差し乱高下する展開となった。為替市場でもドルが主要通貨に対して一旦強含んだ後に軟化した。対円では日銀の利上げ加速観測から円高が進んだ一方、対ユーロではCPI公表前の水準に戻った。株式市場では初期反応として下落したものの、悪材料出尽くし感や先行きの不確実性緩和期待から、主要3指数がそろって上昇した。
3.コアCPIでは、財の伸び率鈍化もサービスの伸び率が加速
コアCPIの内訳では、財コアが前月比+0.1%(前月:+0.2%)と伸び率が鈍化した一方、サービスコアは同+0.3%(前月:+0.2%)へ伸びが拡大した。
財コアでは、新車やその他財の伸び率が上昇した。一方、大学の教材が下落に転じたほか、医療用品が下落幅を縮小しながらも下落を続けた。また、家庭用耐久品・消耗品、衣料品、自動車部品、余暇商品、情報機器、アルコール飲料は伸び率が低下した。なお、中古車は前月と同率の伸びとなった。
サービスコアでは、専門医療、カーリース、インターネットサービスが下落に転じ、医療保険や自動車保険が下落幅を拡大した。粘着性の高い帰属家賃や賃貸料、病院・関連サービスは伸び率を低下させた。余暇サービスおよびその他個人向けサービスは横ばいとなった。一方、ホテルやレンタカーが上昇に転じたほか、上下水道・ゴミ収集サービス、自動車メンテナンス・修理、航空運賃、授業料・その他の学校納付金・託児費用、電話サービスは伸び率が高まった。特にFRBが基調的なインフレ動向として重視する「住宅を除くサービス(スーパーコア)」は、急騰した携帯料金を除いたベースでも賃金の伸びや労働市場の需給引き締まりを背景に根強さを残している。
4.インフレの上昇モメンタムが若干強まる
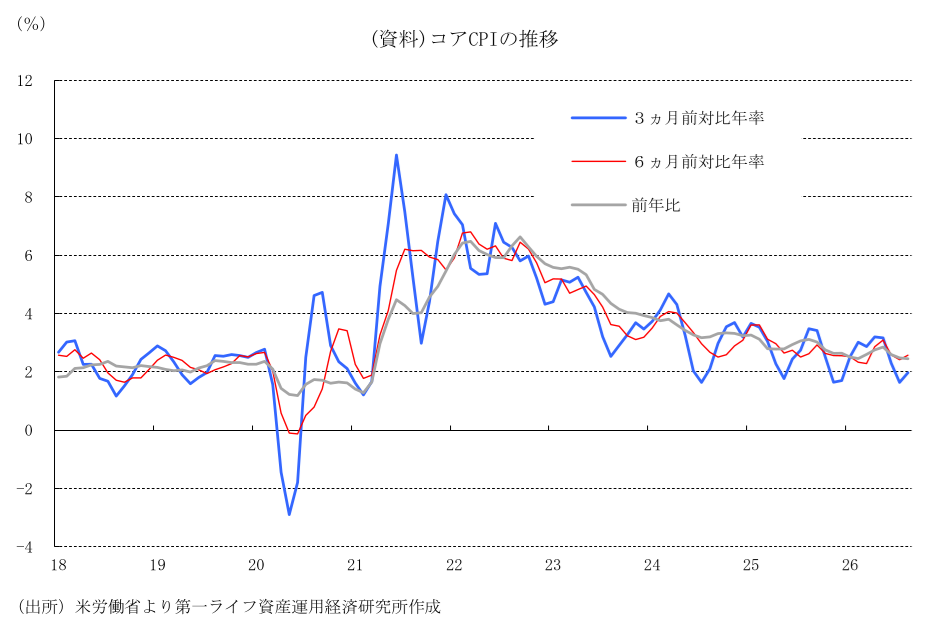
コアCPIの上昇モメンタムをみると、3カ月前対比年率で+2.0%(7月:+1.6%)、6カ月前対比年率で+2.6%(7月:+2.4%)とともに上昇しており、中期的なインフレ圧力が再び強まっていることが示されている。基調的なインフレ率の低下傾向は足踏み状態にある。携帯料金という一時的要素が含まれるものの、短中期のモメンタム加速はFRBにとってタカ派的スタンスを維持する根拠となる。
5.前年同月比では総合が横ばい、コアの伸び率が縮小
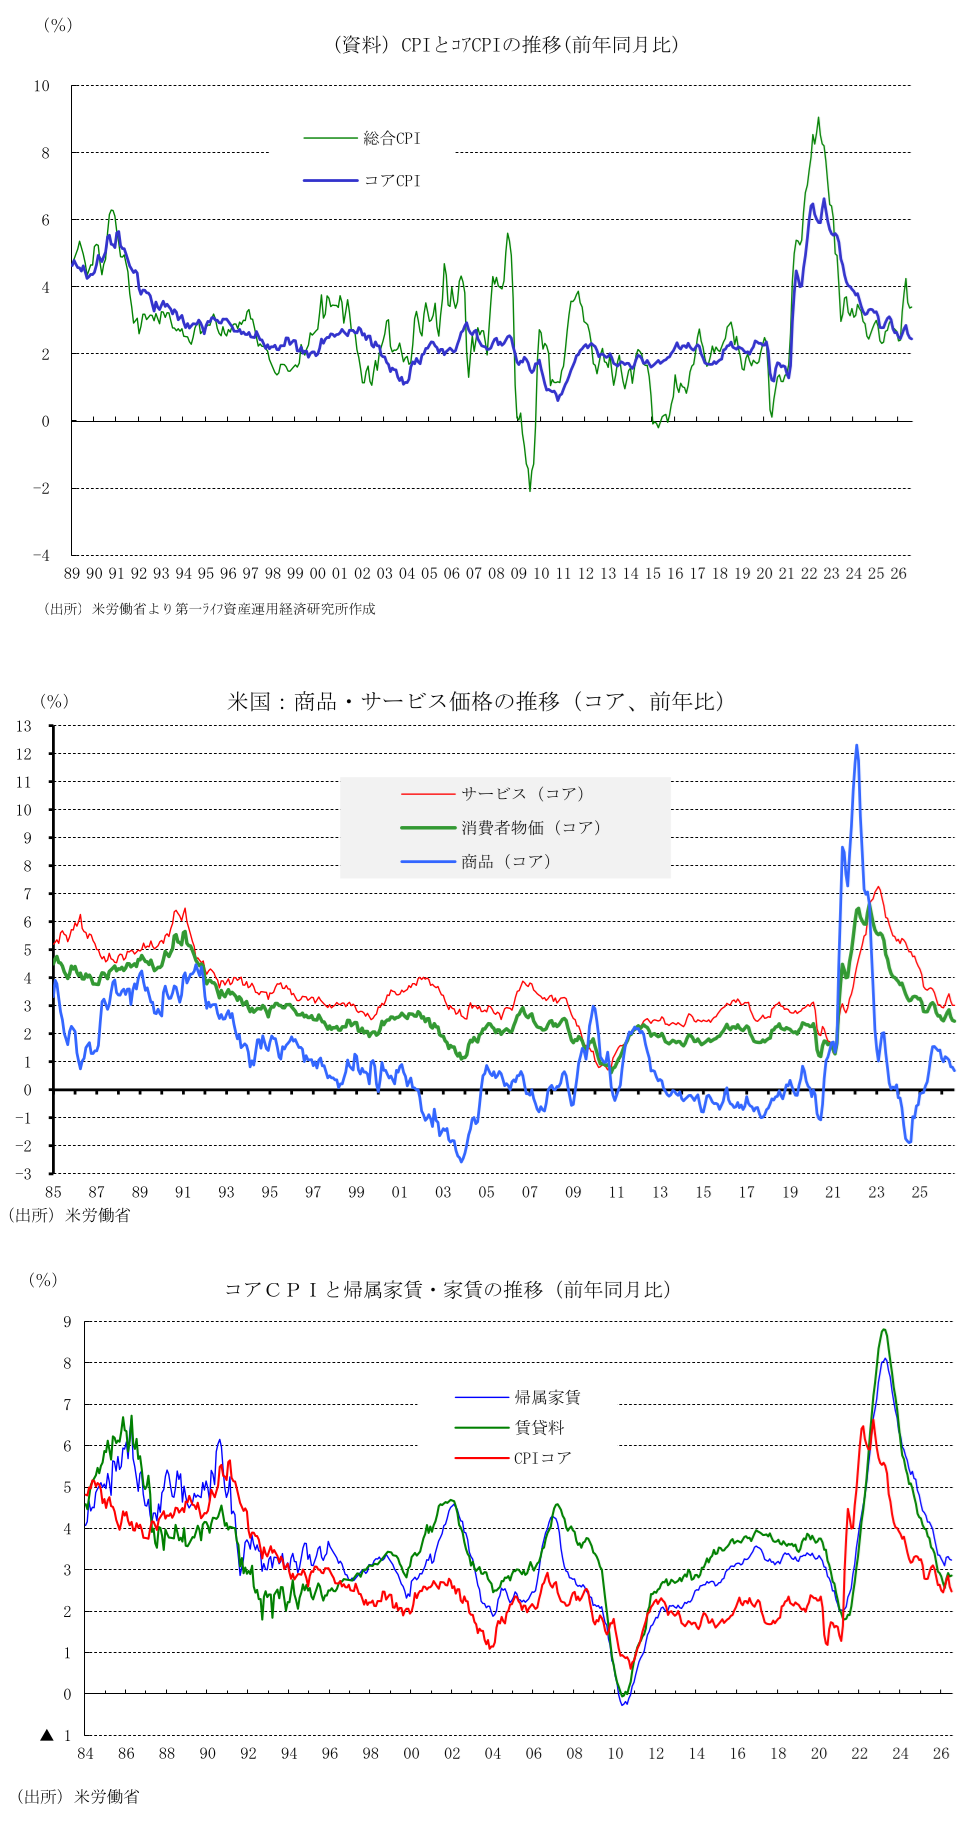
前年同月比では、総合CPIが+3.4%(前月:+3.4%)と市場予想(+3.4%)および筆者予想(+3.4%)と一致し、伸び率が横ばいとなった。エネルギー全体では、ガソリンが+27.4%(前月:+24.6%)、燃料油が+52.0%(前月:+39.1%)と伸び率が拡大したことで、エネルギー全体として+16.3%(前月:+14.7%)とプラス幅を拡大した。一方、食品は+2.7%(前月:+3.0%)と伸び率が低下し、さらにコアCPIも+2.4%(前月:+2.5%)と市場予想中央値(+2.4%)および筆者予想(+2.4%)と一致し、伸び率が低下した。
コアCPIの内訳をみると、財コアは+0.7%(前月:+0.8%)と伸び率が低下した。新車が上昇した一方、中古車は下落幅を拡大させた。医薬品などの医療用品は同率の下落幅を継続した。また、家庭用耐久品・消耗品、衣料品、自動車部品、教材、アルコール飲料も伸び率が低下した。余暇商品およびその他財は横ばいとなり、情報機器は下落幅を縮小しつつもマイナスを維持した。
サービスコアは+3.0%(前月:+3.0%)と伸び率が横ばいとなった。主要キャリアによる旧プラン解約の誘導を意図した大幅値上げと各種手数料・割引制度の実質的な改定によって、携帯を含む電話サービスが+3.2%(前月:▲3.6%)と上昇に転じたほか、レンタカーがプラスに転じた。また、賃貸料(+3.0%、前月:+2.9%)、ホテル、上下水道・ゴミ収集サービス、病院・関連サービス、余暇サービス、教育関連サービスが上昇した。一方、医療保険や自動車保険が下落幅を拡大したほか、帰属家賃(+3.1%、前月:+3.2%)、専門医療サービス、航空運賃、インターネットサービス、その他個人向けサービスなどの伸び率が低下した。また、カーリースが下落幅を縮小しつつもマイナスを維持した。
6.実質平均時給が小幅のマイナスとなり個人消費の抑制要因に
物価高騰が和らぎつつあるものの、名目平均時給の伸び鈍化によって、8月の実質平均時給は前年同月比▲0.3%(前月:▲0.1%)とマイナス幅を拡大した。実質平均週給は前年同月比+0.3%(前月:+0.2%)とプラス幅を拡大したが、小幅にとどまっており、消費者の実質的な購買力が脆弱であることが示された。これまで米経済の牽引役であった個人消費だが、累積した物価高による生活コストの高さが依然として重荷となる中、実質賃金の低下による生活水準の圧迫は、今後の個人消費を抑制する要因となろう。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:雇用「大幅増」も失業率は横ばい(26年8月雇用統計) ~FRB年内利上げの行方とトランプ2.0下での労働市場の「綱渡り均衡」~
米国経済
桂畑 誠治
-
米国:非製造業はさらに拡大ペース加速(2026年8月ISM) ~地政学リスク緩和と強靭な内需が支える一方、強まるインフレ圧力~
米国経済
桂畑 誠治
-
米国:8月ISM製造業はAI・防衛需要とコスト高の狭間で高水準 ~8カ月連続で50超えもトランプ関税や中東リスクで企業の二極化が鮮明に~
米国経済
桂畑 誠治
-
ウォーシュ議長のジャクソンホール講演を受け9月利上げ観測拡大 ~基調インフレの低下が確認できなければ利上げも辞さないタカ派姿勢~
米国経済
桂畑 誠治
-
米国:個人消費・設備投資が上方修正 (26年4-6月期GDP改定値) ~強い内需とインフレ高止まりが同居、FRBの高金利政策の長期化で下振れリスクも~
米国経済
桂畑 誠治
関連テーマのレポート
-
2026年9月FOMCプレビュー ~利上げと据え置きそれぞれのメリット・デメリット~
米国経済
前田 和馬
-
米国:雇用「大幅増」も失業率は横ばい(26年8月雇用統計) ~FRB年内利上げの行方とトランプ2.0下での労働市場の「綱渡り均衡」~
米国経済
桂畑 誠治
-
米国:非製造業はさらに拡大ペース加速(2026年8月ISM) ~地政学リスク緩和と強靭な内需が支える一方、強まるインフレ圧力~
米国経済
桂畑 誠治
-
米国:8月ISM製造業はAI・防衛需要とコスト高の狭間で高水準 ~8カ月連続で50超えもトランプ関税や中東リスクで企業の二極化が鮮明に~
米国経済
桂畑 誠治
-
ウォーシュ議長のジャクソンホール講演を受け9月利上げ観測拡大 ~基調インフレの低下が確認できなければ利上げも辞さないタカ派姿勢~
米国経済
桂畑 誠治