- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~
- US Indicators
-
2026.09.24
米国経済
米国経済見通し
米国金融政策
消費指標(米国)
雇用指標(米国)
その他指標(米国)
米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~
~高金利下でも消費は底堅く、GDP押し上げへ~
桂畑 誠治
- 要旨
-
-
2026年8月の米国小売・飲食サービス売上高は前月比+1.2%となり、市場予想(+0.8%)を大幅に上回る拡大となった。7月に見られたセール前倒しの反動減やイベント消費減少から力強く回復したほか、新学期商戦(バック・トゥ・スクール)の本格化も押し上げに寄与した。GDP算出に用いられるコントロール・グループ売上高も前月比+1.4%と急反発しており、7-9月期の個人消費および実質GDP成長率を押し上げる要因となる。
-
コア小売売上高(前月比+1.3%)をはじめ、主要13業態中12業態で前月比プラスを記録(減少は建材のみ)。3カ月移動平均などの基調判断指標では過去のイベント効果剥落から前期比でやや減速傾向が見られるものの、全体として広範な業態で消費の持ち直しが確認されており、高い伸びと堅調さを維持している。名目値の伸びが同月の物価上昇率を大きく上回っていることから、実質ベースでも需要が力強く回復したと判断できる。
-
今後は物価高や高金利による低所得層の節約志向、先行き不透明感が重石となるものの、雇用・所得環境や資産効果が支えとなり、実質個人消費は巡航速度(緩やかな拡大)へ回帰すると予想される。個人消費の堅調さと労働市場の安定が続く中、物価が高止まりする場合、FRBによるタカ派的な政策金利の長期据え置き(利上げの選択肢維持)を支持する材料となる。
-
- 目次
1. 小売売上高は市場予想を大幅に上回り急反発
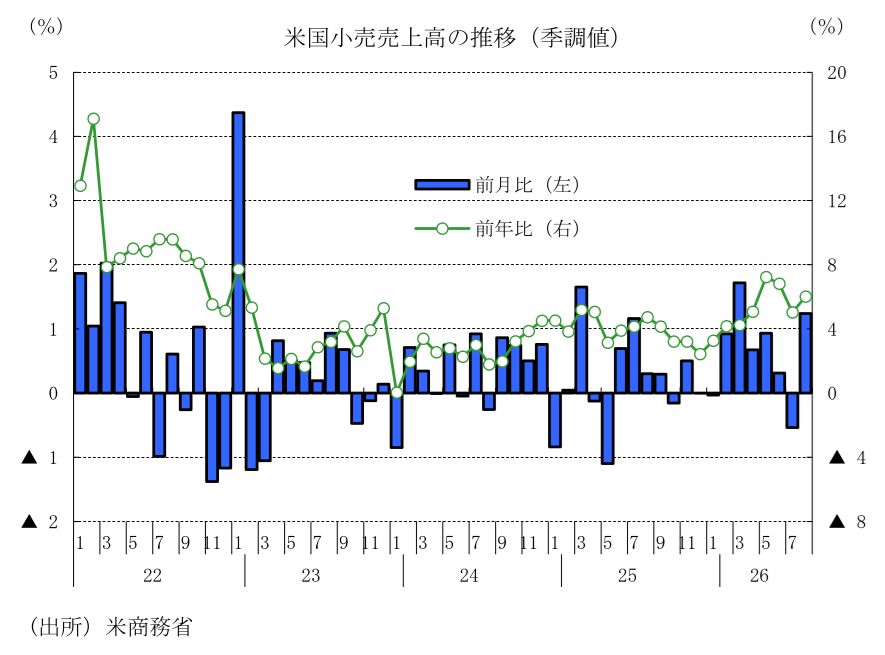
2026年8月の小売・飲食サービス売上高は、前月比+1.2%(前月改定値:▲0.5%)と市場予想中央値(ブルームバーグ集計:同+0.8%)と筆者予想(+1.0%)を上回った。過去2カ月(6、7月分)の数値も合計で0.2%上方修正されている。前年同月比は+6.0%(前月:+5.0%)と伸び率は加速し、引き続き堅調な拡大を維持している。前月は、イベント関連消費の反動減に加え、例年7月に実施される大規模オンラインセールが6月に前倒しされた影響で落ち込んだが、8月にはその反動に加え、新学期商戦(バック・トゥ・スクール)の本格化が追い風となり力強く回復した。
-
価格変動の大きいガソリンを除く小売・飲食サービス売上高は、前月比+1.1%(前月:▲0.6%)と増加に転じた。
-
自動車を除く小売・飲食サービス売上高は、前月比+1.4%(前月:▲0.2%)と市場予想中央値(同+0.6%)を大幅に上回った(過去6、7月分は合計で0.1%上方修正)。
-
自動車・ガソリンを除く小売・飲食サービス売上高は、同+1.2%(前月:▲0.3%)と市場予想中央値(同+0.4%)を大幅に上回った(過去6、7月分は合計で0.1%下方修正)。
-
コントロール・グループ売上高(自動車ディーラー・ガソリンスタンド・建材・飲食店を除く小売・飲食サービス売上高、GDPの個人消費算出に使用される)は、前月比+1.4%(前月:同▲0.4%)と市場予想中央値(同+0.5%)を大幅に上回った。前月の減少から力強く反発しており、7-9月期の実質個人消費は前期比年率+2.5%と堅調さを維持し、実質GDPは同+2.8%に加速すると予想される。
2. 小売売上の基調は巡航速度での堅調さを維持(名目・実質ともに拡大)
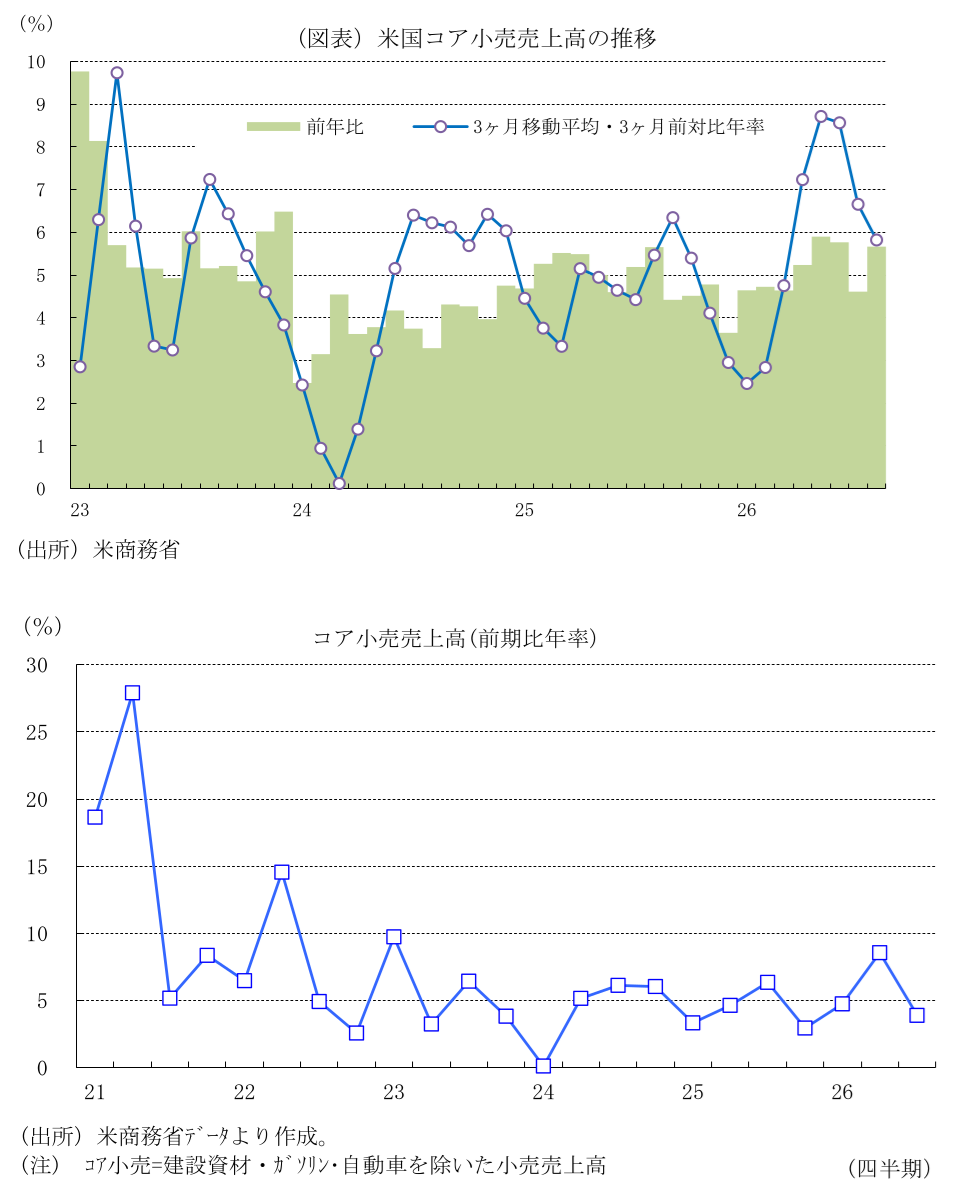
小売売上高の基調を判断するうえで重要なコア小売売上高(自動車・ガソリン・建材を除く小売・飲食サービス売上高)は、前月比+1.3%(前月:▲0.2%)とプラスに転じた。6、7月分の合計も0.1%上方修正された。
3カ月移動平均・3カ月前対比年率では+5.8%(前月:+6.7%)へと減速し、7-9月期も同+3.9%へと減速した(4-6月期は前期比年率+8.6%へ上方修正)。もっとも、高い伸びを保っており、堅調さを維持していると判断される。また、CPI等の物価指標と比較しても名目売上の伸びが物価上昇を凌駕しており、単なる価格上昇ではなく数量ベースの実質消費の強さが示された。
地政学リスクに伴う不透明感や物価高が購買力の重石となる一方、安定した雇用環境・給与所得、年初からの税還付に伴う手元資金の余力、株高による資産効果、企業の積極的な販促が、消費の腰折れを防ぐ構図が維持されている。
3. 業態別では13業態中12業態が前月比プラス
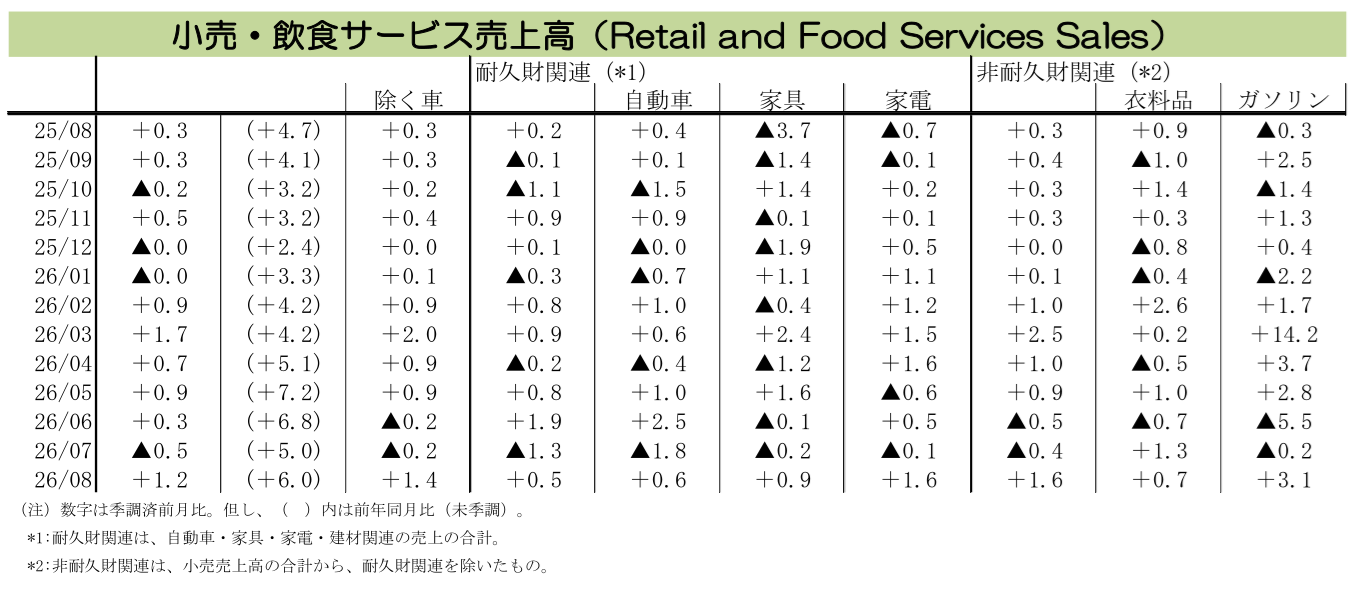
8月の業態別の詳細をみると、主要13業態のうち12業態で前月比プラスとなり、減少は建材のみだった。増加した業態では、自動車・同部品、家具、家電、食品・飲料、ガソリンスタンド、その他小売、無店舗小売がプラスに転じたほか、薬局、スポーツ用品・本・趣味用品、百貨店を含む一般小売、飲食店が加速した。衣料品は鈍化したがプラスを維持した。耐久財・非耐久財・サービス(飲食店)のいずれも揃って増加しており、全体として広範な業態で消費の持ち直しが確認される結果となった。
4. 今後の実質個人消費は緩やかな拡大も、FRBのタカ派姿勢を支持
7-9月期の実質個人消費は、トランプ政権の関税・移民政策をめぐる先行き不透明感が消費者マインドの持続的な重石となるなか、イベント効果の剥落やセール前倒しの反動によって減速するものの、給与所得の拡大や株高による資産残高の増加等が引き続き支えとなり、全体としては巡航速度(緩やかな拡大)へ回帰すると予想される。ただし、資産効果を享受する高所得世帯が消費を牽引する一方、物価高による実質的な購買力の目減りや高金利の影響を受けやすい低所得層を中心とした節約志向は強まっており、消費の二極化(K字型消費)が継続しよう。
総じて、こうした個人消費の巡航速度での拡大と労働市場の安定が維持されるなかで物価が高止まりする場合、FRBは2%の物価目標達成に向けた追加利上げの選択肢を残しつつ高い政策金利水準を長期にわたって維持するタカ派的スタンスを継続することを可能にすると考えられる。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治
-
ウォーシュFRBが初の利上げを全会一致で決定 (26年9月15~16日開催FOMC) ~3年2カ月ぶりの利上げ転換、インフレ粘着性でタカ派シフト鮮明~
米国経済
桂畑 誠治
-
米国:9月FOMCで利上げへ舵を切るFRB ~「トランプ・インフレ」と実質中立金利の上昇に対応するタカ派転換~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国経済マンスリー:2026年9月 ~堅調な景気を背景にFRBが利上げを開始~
米国経済
前田 和馬
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治
-
FRBの過去の利上げサイクルと長期金利の行方 ~過去の利上げパターンを織り込む金融市場~
米国経済
前田 和馬