- Research Report
-
2026.10.28
運用戦略・運用商品
資本市場
資産形成
コーポレート・ガバナンス
資産形成・資産運用
ESG投資
市場全体の「ベータを高める」システムレベル投資とは
~ユニバーサルオーナー理論によるサステナブルファイナンスの新しい評価~
重原 正明
- 要旨
-
- 金融庁のサステナブルファイナンス有識者会議は、2026年8月5日に、「サステナブルファイナンス有識者会議(第30回)意見要旨」という取りまとめ文書を発表した。この文書の中に「短期的な企業価値の向上ではなく、市場全体の底上げ(ベータを高める)を図るシステムレベル投資の考え方を既存のファイナンス理論や金融教育に組み込むことが重要。」との記載がある。
- この部分は、投資行動とその影響をシステマティックに考える「システムレベル投資論」と、その基礎の一つである「ユニバーサルオーナー理論」の考え方に基づくものである。
- これまでのサステナブルファイナンスは、環境保護活動に企業が取り組むことの株価への影響や、投資がなければ破壊される環境の想定復元費用といった形で評価されてきた。ポートフォリオ総体への影響を重視する「ユニバーサルオーナー理論」は、それとは異なる評価方法をもたらし得る。
- 一方で、サステナブルファイナンスがポートフォリオの価値向上につながるかどうかという視点からは、課題が残っている。特にサステナブルファイナンスを環境改善から、社会・経済全体のリスク軽減、そして投資収益向上へつなげるステップについて検証が求められる。
- 一部業種にはユニバーサルオーナー理論が内製化される企業もある。また世界ではなく地域レベルで考えると、サステナブルファイナンスが環境改善を通して資産価値の向上につながることはわかりやすい。鉄道沿線の都市開発や、エコタウン活動などはその実例といえよう。
- サステナブルファイナンスがより普及するためには、投資としての合理性に関する情報が重要な要素となる。環境対応が資産全体の「ベータを高める」というシステムレベル投資の考え方がより理論的に確立したものとなり、サステナブルファイナンスのもう一つの新たな評価基準となることを期待したい。
- 目次
1. はじめに
金融庁のサステナブルファイナンス有識者会議は、2026年8月5日に、「サステナブルファイナンス有識者会議(第30回)意見要旨」(以下「意見要旨」)という取りまとめ文書を発表した(金融庁(2026))。この文書では、サステナブルファイナンスの重要性は変わらず一層の拡充が必要である、としたうえで、足元の取組状況を踏まえた今後の課題を「市場関係者に対する期待/人材育成」「サステナビリティ経営/コーポレートガバナンス」「システムレベルの変化への対応」「その他」の4つに分けてまとめている。
その中の「システムレベルの変化への対応」では、気候変動、ネイチャーポジティブ(自然関連の諸課題)、格差の拡大等の様々な課題が、相互にシステミックに結び付いて、社会と金融市場双方のリスクになっているとし、「短期的な企業価値の向上ではなく、市場全体の底上げ(ベータを高める)を図るシステムレベル投資の考え方を既存のファイナンス理論や金融教育に組み込むことが重要。」と記載している。
このような「サステナブルファイナンスは、市場全体のリスク軽減を通して投資家に利益をもたらす」という考え方は、新しいサステナブルファイナンスの価値評価をもたらすものである。
本稿では、意見要旨で示された「システムレベル投資」(注1)について、その基礎の一つである「ユニバーサルオーナー理論」をもとに、サステナブルファイナンスにおける考え方と課題を紹介する。
2. システムレベル投資論での「ベータ」とは
「サステナブルファイナンスは、市場全体のリスク軽減を通して、投資家に利益をもたらす」という考え方について、Gosling(2025)などを参考に解説する。
サステナブルファイナンスの価値評価については、まずは「企業がサステナブルな行動をとることが、その企業の株価にどう影響するか」という、個別企業の評価への影響という視点から、研究が行われてきた。この方面では、投資家が「社会や企業がサステナブルであること」を志向すれば、サステナブルな企業の株価は上がるといった理論が展開された(注2)。一方で、サステナブルでないブラウン企業に投資することは、地球温暖化が進むリスクに対するヘッジになる、といった、サステナブルファイナンス推進とは方向性が一致しない論も展開された。
また別の考え方として、サステナブルでない企業行動のコストを、それにより破壊された自然環境の復元費用として測定することも行われている。国際会計基準(IFRS)の資産除去債務に通じる考え方である。
これらの論は、環境などの外部要因への個別企業の作用を、その企業の価値・リスク評価にどう反映させるかという文脈の議論である。
そこに新しい考え方として「投資行動を、単独の投資先企業や外部要因との関係だけでなく、相互に作用するシステムの一部として捉え、その効果を考える」という理論が登場した。このような理論はシステムレベル投資論と呼ばれている(注3)。
その理論的な基礎の一つとなるのが、ユニバーサルオーナー理論である。これは「企業の外部要因への作用の効果を、その企業に関する資産のみへの影響ではなく、投資家の持つポートフォリオ全体の価値・リスク評価への影響として考える」考え方と言える。
具体的にみてみよう。投資家が多様な資産、例えば広い範囲の企業の株式を保有している場合、特定の企業に投資して高い収益を得たとしても、その企業が環境破壊などにより負の外部性を生じさせ、他の企業のリスクが増大したり収益が減少したりするのであれば、その企業への投資はポートフォリオ全体にマイナスの影響を与える可能性がある。逆に、サステナブルファイナンスにより社会全体のリスクが軽減される結果、サステナブルファイナンス以外の投資の収益性が向上し、全体の収益性向上につながるのであれば、サステナブルファイナンス自体の収益性がそれほど高くなくても投資は有効と判断できるかもしれない(資料1)。
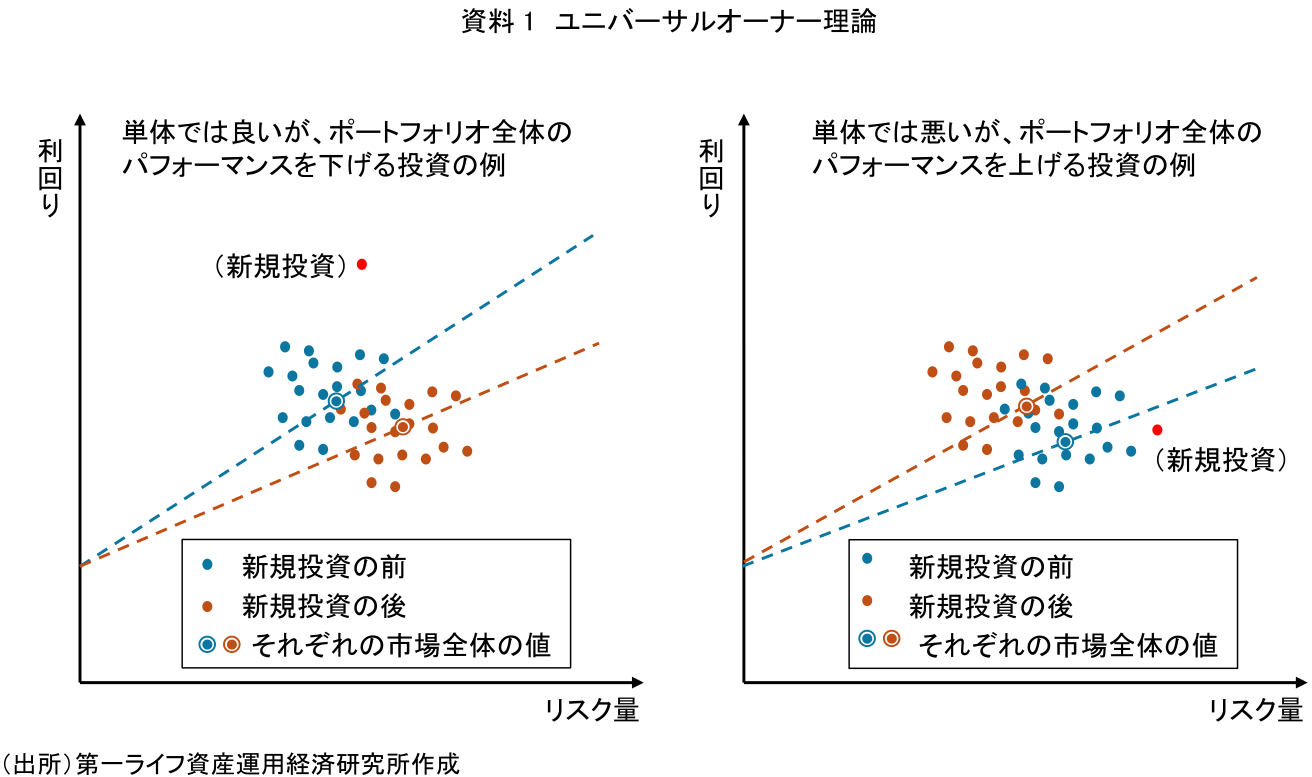
上記の説明は個別投資に関する判断の例であるが、ポートフォリオ全体の収益性をみるという性格から、個別の投資対象に対する投資判断ではなく、多くの投資対象に対するアクションとして、ユニバーサルオーナー理論に基づく行動が行われることもある(注4)。
この考え方は、意見要旨では「市場全体の底上げ(ベータを高める)」と記されているが、このベータとは大まかに言えば市場で分散不能なリスクに対応する超過収益率の要素と考えることができる。資産利回りの市場利回りへの連動度を示すCAPMのβ(注5)とは区別して考えることが好ましいので、以下文中ではカタカナで「ベータ」と記す。
ベータを考える際に参考となるのが投資信託に関するJensenの研究(Jensen(1968))である。Jensenは投資信託の利回りについて、市場全体のリスクに対応する部分と、各ファンドの個別要素、および誤差部分に分けて分析した。式で書くと次の通りとなる。
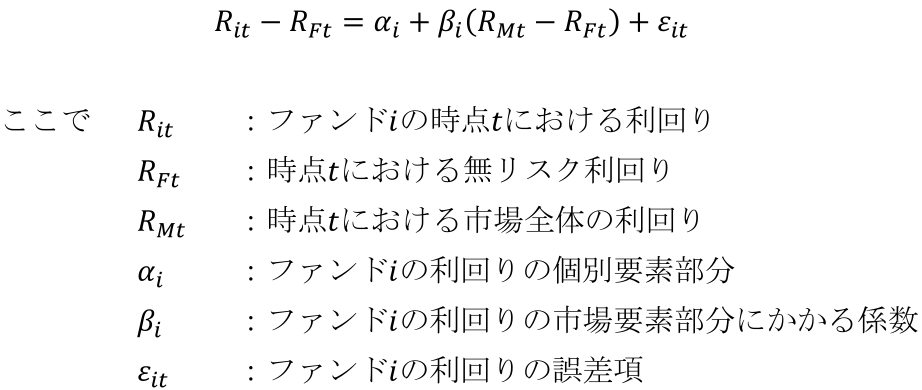
個別要素の部分を表すαはJensenのαと呼ばれるが、銘柄選定(言い換えると情報の非対称性による部分)などの要素が反映されたものと考えられる。一方、Jensenの式のβ_iや、市場全体のリスク量に応じた利回りのプレミアム R_Mt-R_Ft は、市場・社会全体の状況、言い換えると外部要因の影響を受ける。
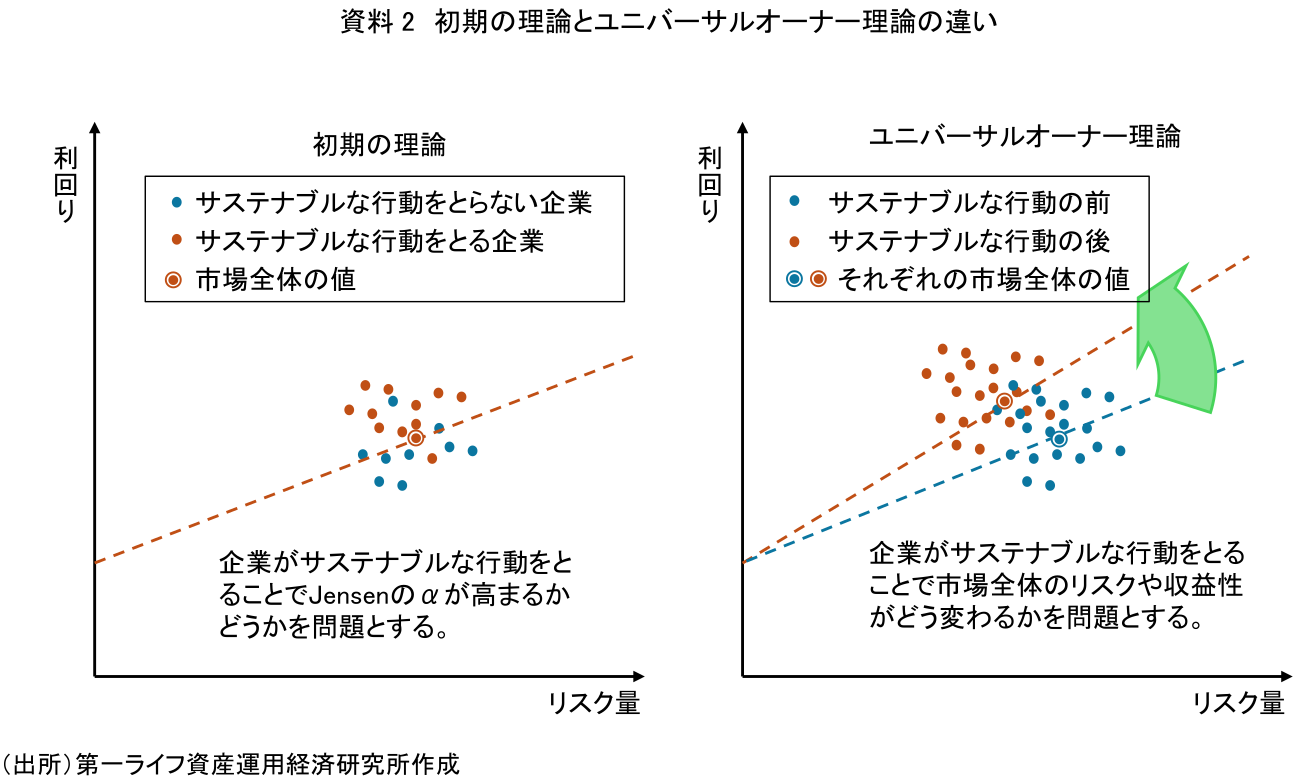
初期のサステナブルファイナンス評価は、サステナビリティという外部要因と企業の関係を考えることで、Jensenのαがいかに高まるか、という考え方に拠っていたものが多いと考えられる。これに対して、ユニバーサルオーナー理論は、Jensenの式の右辺第2項が環境変化でどう高まるかに、主に注目する理論と言えよう(資料2)。自然環境等に働きかけ、社会全体のリスクを減らすことで、Jensenの式の右辺第2項を大きくすることが「ベータを高める」の意味するところと考えて良いのではないだろうか。
3. ユニバーサルオーナー理論の課題
ただ、ユニバーサルオーナー理論はまだ確立した理論とはなっていない。
ユニバーサルオーナー理論は、そもそも機関投資家や投資信託といった、ある程度広範な資産に投資できる大規模なポートフォリオを前提とする理論である。
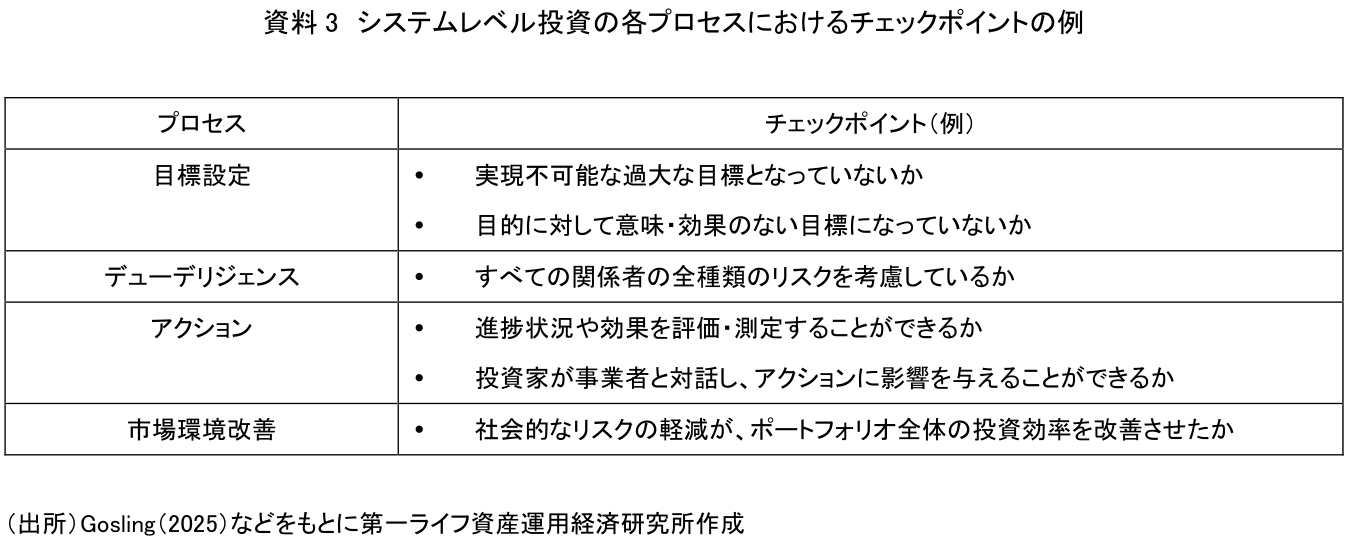
さらに、ユニバーサルオーナー理論でサステナブルファイナンスを評価しようとする場合、サステナブルファイナンスからポートフォリオの価値向上までには、次のような多くのステップがある(Gosling(2025)、注6)。
-
投資先の企業が環境改善の目標を提示する。(目標設定)
-
デューデリジェンスが行われ、それに基づき投資が行われる。(デューデリジェンス)
-
企業の働きかけにより外部環境の持つリスクが軽減される。(アクション)
-
リスク軽減により投資家のポートフォリオ全体の投資効率が改善する。(市場環境改善)
これらの各ステップの妥当性について、十分な精査が必要である。チェックポイントの例を資料3にまとめた。
例えば最後のステップに関して、自然環境の回復がポートフォリオ全体の投資効率改善につながるかは、情報の発信状況や投資家の意識によるところがある。またGosling(2025)は、資本市場が集中している先進国においては気候変動の影響は相対的に少ないことについて言及している。発展途上国を中心とした地球全体の環境改善が、先進国の資本市場へどのような影響を及ぼすか、その検証の必要性を示したものと言えよう(注7)。
さらに投資家は顧客へのフィデューシャリー・デューティー(受託者責任)についても留意しなければならない。
Gosling(2025)は、サステナビリティに対する意識の高い投資家がサステナブルファイナンスで成功するために、エビデンスにより最も裏付けられている行動として、次の4点を挙げている。
-
現実的な目標に基づいた投資先企業とのエンゲージメント
-
移行リスクおよび物理的リスクのすべてを投資モデルに組み込むことへの取り組み
-
気候変動リスク低減に寄与すると説得力を持って評価できるインパクト投資の、控えめで限定的な規模での実施
-
政策に関する建設的な関与
実際に環境負荷を一定量軽減することがどれだけベータを高めることになるのか、といった定量的な研究は進んでいないのが現状である(注8)。今後の研究の進展が待たれる。
4. 一部業種や地域レベルでは見えやすいユニバーサルオーナー理論
世界レベルでは概念に留まっている感のあるユニバーサルオーナー理論ではあるが、現実化されている例もある。
業務上環境悪化の影響を受ける企業、例えば保険金支払額が環境悪化の影響を受ける生命保険会社や損害保険会社、あるいは生物資源に多く依存する食品会社や製紙会社などでは、環境悪化により自社の事業に対する資本の投資効率が悪化するという意味で、ユニバーサルオーナー理論が内製化されていると言えよう(注9)。このような企業では自ら環境保護への投資を行ったり、自社の投資先企業に対する環境保護に関するエンゲージメントを行ったりしている例も多いと考えられる(日経BP(2026)参照)。
また、世界ではなく、より狭い地域レベルで考えると、すでに現実となっている例も多い。
日本で一番多いと思われる例は、鉄道会社などによる地域開発である。駅前を整備し、商店や公共施設を誘致することで、住民が増え、経済活動も活性化する。再開発費用単体での収益性だけでなく、鉄道利用者の増加、保有不動産の価値向上などを通じて、事業全体として利益を得ることができる。
また、かつてばい煙などの公害がまき散らかされていた工業都市が、環境政策を進めるとともに、クリーンエネルギーやリサイクルの産業誘致に努め、エコタウンとして生きていこうとしている例もある。
世界レベルでの環境破壊の実態は、現地での経験などがなければ知ることは難しく、その内容も真に理解するには各地の状況の把握が必要で、なかなか難しい。これに対して、地域レベルであれば、空が青くなった、川に魚が戻ってきた、など具体的でわかりやすい効果が挙げやすい。またそれによる経済的な影響も見えやすい(注10)。
コミュニケーションの取りやすい地域レベルで、ユニバーサルオーナー理論を研究するという方法もあるのではないか、と筆者は思っている。
5. ユニバーサルオーナー理論への期待
以上、サステナブルファイナンスなどの新しい評価理論として期待される、システムレベル投資論とユニバーサルオーナー理論について解説してきた。
サステナブルファイナンスがより普及するためには、サステナブルファイナンスの意義に対する、投資家の更なる理解が必要である。そのためには、その社会的意義だけではなく、その投資としての(一定の)合理性をも示す必要があるであろう。
サステナブルファイナンスが一企業への投資を通じて、社会や自然環境を変えることを目的の一部としている以上、投資した企業だけでなくその他の企業への影響も含めて評価するのは自然なことと思える。ユニバーサルオーナー理論は、対象投資家を限定する理論ではあるが、自然で合理性を持つ理論と言えよう。
また日本では、年金積立金管理運用独立行政法人(GPIF)をはじめとする大口アセットオーナーによるスチュワードシップ活動が、投資先企業や運用機関の行動変容を促してきた(水口(2026))。このような活動は、ユニバーサルオーナー理論の前提となる、サステナブルファイナンスから社会全体のリスク軽減への一連のステップを確実化する一つの要素であり、日本にはユニバーサルオーナー理論を受け入れやすい条件の一つが備わっていると考えられる。
環境改善が資産全体の「ベータを高める」というシステムレベル投資の考え方が、より理論的に確立したものとなり、サステナブルファイナンスのもう一つの新たな評価基準となることを期待したい。
【注釈】
-
システムレベル投資とほぼ同義で使われることばとして「システムチェンジ投資」ということばもあるが、金融庁の用語に従い本稿ではシステムレベル投資の語を用いる。社会・経済のシステムを考慮した投資ということであり、情報システムへの投資とは関係ない概念なのでご留意いただきたい。
-
サステナビリティという視点から投資対象企業を選抜するという考え方からは、サステナブルファイナンスの手法の一つであるダイベストメント(環境に悪影響を与える企業から投資を引き上げる)も自然な考え方であることが理解できる。ただし実際に環境保護を進める上でダイベストメントが有効かどうかは別の議論となる。
-
サステナブルファイナンス有識者会議座長の水口氏は、2026年6月23日の第30回同会議で「例えば、経済格差の拡大が社会的な不安を煽り、それがポピュリズムにつながって、国際的な協調が阻害されると、気候変動問題の解決を難しくするというように、これらは全てシステミックにつながっている問題だと考えられます。したがって、投資行動の面でもそれを明示的に考慮して、システミックに物事を考えていくシステムレベル投資がこれからは必要なのだろうと考えています。」と述べている。金融庁(2026a)参照。
-
例えばルコムニク他(2022)pp.87-90には、ニューヨークで行われた「取締役会説明責任プロジェクト」という運動が記載されている。同書によると、ニューヨーク市会計監査官で5つの確定給付企業年金の投資顧問であるスコット・ストリンガーが、他の大口投資家と連携して、株主が直接取締役を指名できる条項「プロキシーアクセス」の採用申立ておよびその標準化を目指す、と2014年11月に宣言し、同時にそのプロジェクトの最初の目標となる75社の社名を公開した。75社は炭素集約型であったり、取締役会が多様性に欠けていたりといったリスクにさらされており、ある研究によるとストリンガーの発表により、その75社は53ベーシスポイントの超過リターンを示したとされている。発表当時の75社株式のニューヨーク市年金基金保有額は5兆230億USDであったので、同基金は2億USDを超える超過収益を得たことになる。
その後プロキシーアクセスは少なくとも大企業においては事実上の市場標準となり、発表以前の採用社は6社であったのが、2019年7月時点で600社超がプロキシーアクセスを採用するに至っている。 -
CAPM(Capital Asset Pricing Model, 資本資産価格モデル)とは、1960年代にウィリアム・シャープ等により発表された、金融資産の期待収益率(平均的な収益率の見込み)に関するモデルである。CAPMによれば、金融資産の期待収益率は、無リスク資産の収益率と、市場にある有リスク資産全体のリスクプレミアムに資産に応じた係数を乗じたものとの和となる。この係数のことをその資産のβと呼ぶ。詳しくは専門書をご参照いただきたい。
-
国際金融公社(International Finance Corporation, IFC)の文書、IFC(2019)では、インパクト投資は「目標」「貢献手法」「測定可能な改善」を記した文書(Thesis)を持つべきであるとしている(pp.2-3)。Gosling(2025)の最後の項目「ポートフォリオ全体の投資効率改善」を除いた部分は、以前からのインパクト投資やサステナブルファイナンスの環境等への効果測定の考え方と整合的であることがわかる。
-
この点については、企業の上場している資本市場の所在地と、企業が事業を展開する地域とは必ずしも一致しないことを考慮する必要がある。
-
そもそも環境負荷への影響の判定・測定自体に基準が乱立している状況があり、統一が模索されている。日経BP(2026)参照。
-
このような考え方は、例えば牧之内(2025)にも示されている。
-
TNFDによるランドスケープアプローチも同様の発想に基づくものと考えられる。TNFD(2026)、環境省(2023)等参照。
【参考文献】
-
Tom Gosling(2025) “Universal Owners and Climate Change” Journal of Financial Regulation, 2025, 11
-
IFC(2019) “CREATING IMPACT The Promise of Impact Investing” 2019, 4
-
Michael C. Jensen (1968) “The Performance of Mutual Funds in the Period 1945–1964,” The Journal of Finance, Vol. 23, No. 2
-
TNFD(2026) “Guidance on the identification and assessment of nature-related issues: The LEAP approach” Version 2.0, 2026, 8
-
環境省(2023)「生物多様性国家戦略 2023-2030」2023年3月31日閣議決定
-
金融庁(2026)「サステナブルファイナンス有識者会議(第30回)意見要旨」2026年8月5日
-
金融庁(2026a)「『サステナブルファイナンス有識者会議』(第30回)議事録」2026年6月23日実施
-
ジョン・ルコムニク、ジェームズ・P・ホーリー(2022)『「良い投資」とβアクティビズム MPT現代ポートフォリオ理論を超えて』日経BP 日本経済新聞出版、2022年10月
-
日経BP(2026)「自然のリスクと機会を分析 財務諸表に自然資本を組み込む ネイチャーポジティブにおける金融の役割」日経ESG GNPS-パネルディスカッション2026年10月8日
-
牧之内芽衣(2025)「気候変動社会で健康を支える適応資金のあり方~生命保険会社に求められる次の選択~」2025年6月2日
-
水口啓子(2026)「ESG評価の透明性向上に向けた国際動向と課題~日本における段階的アプローチの考察~」2026年6月5日
重原 正明
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 重原 正明
しげはら まさあき
-
資産運用調査部 シニア研究員
専⾨分野: 社会保障・保険・年金、リスク管理・保険数理、会計・開示