- HOME
- レポート一覧
- 経済分析レポート(Trends)
- インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換
- Asia Trends
-
2026.10.07
アジア経済
原油
アジア経済見通し
アジア金融政策
インド経済
株価
為替
トランプ関税
イラン情勢
インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換
~インフレを警戒した「予防的引き締め」、追加利上げに含みも慎重姿勢、ルピーや株価は?~
西濵 徹
- 要旨
-
- インド準備銀行(RBI)は10月の定例会合で、政策金利を25bp引き上げて5.50%とし、2023年2月以来3年8ヵ月ぶりの利上げに踏み切った。政策スタンスも「中立」から「調整された引き締め」に変更し、追加利上げの可能性を残した。これまでRBIは景気に配慮して、利上げを回避しつつ、ルピー安への対応を進めてきた。しかし、資金流入策に伴う銀行システムの過剰流動性という副作用も生じ、金融市場では予防的利上げ観測が強まっていた。
- インフレを巡っては、原油高の一服にもかかわらず卸売物価が高止まりしており、消費者物価もRBIの目標レンジ内ながら中央値を上回っている。加えて、モンスーンの雨量不足やエルニーニョ現象、肥料価格の高止まりなどを背景に、先行きは食料品を中心に物価上昇が長期化する懸念がある。このためRBIは、景気が堅調なうちに物価上昇を抑える「予防的利上げ」に踏み切ったとみられる。
- RBIは2026-27年度の経済成長率見通しを+7.1%に上方修正する一方、インフレ率見通しも+5.2%に引き上げた。先行きの政策について、利下げの可能性を否定し、選択肢を「利上げ」か「据え置き」に限定したものの、追加利上げの時期や規模については明言を避けた。
- このため、RBIは引き締め方向に転じたが、連続的な利上げには慎重とみられる。政策の先行きが読みづらい状況が続くなか、ルピー相場は上値の重い展開が見込まれるほか、RBIによる資金吸収策も重なり、株価(ムンバイSENSEX)も上値を抑えられる可能性がある。
- 目次
【RBIは3年8ヵ月ぶりの利上げ決定に加え、政策スタンスの変更で追加利上げに含み】
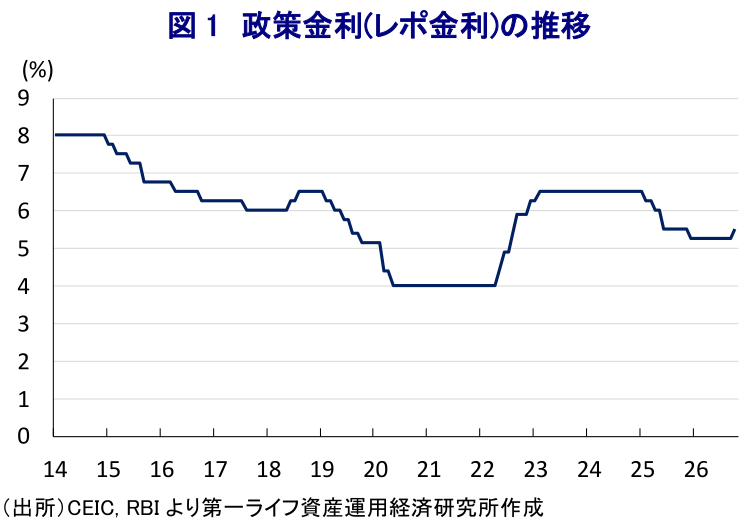
インド準備銀行(RBI)は、10月5~7日に開催した定例の金融政策委員会において、政策金利であるレポ金利を25bp引き上げて5.50%とすることを決定した(図1)。RBIによる利上げ決定は2023年2月以来であり、3年8ヵ月ぶりである。さらに、今回は政策スタンスも中立(neutral)から「調整された引き締め(calibrated tightening)」に変更しており、先行きの追加利上げに含みを持たせた格好である。
RBIは、8月の前回会合において、全会一致で金利を据え置く様子見姿勢を維持した。しかし、その後に公表された議事要旨では、政策委員の間で先行きの政策運営に関する温度差が確認された(注1)。さらに、RBIは景気に配慮して利上げを回避する一方、金融市場でのルピー安が輸入インフレを招く懸念が高まった。このため、RBIは6月会合で、非居住インド人に対する優遇ドル預金制度、企業・金融機関への対外商業借入のヘッジコスト補助導入など、ルピー相場の支援策を発表した。政府も、適格外国人投資家による国債売却益へのキャピタルゲイン税撤廃を発表するなど、海外からの資金流入を促すことでルピー相場を下支えする方針を明らかにした。
その後、海外からの資金流入が活発化して外貨準備高は積み上がった。一方で、国内銀行にはドル建て預金が急拡大し、各行はRBIとのスワップを通じてコストなしでルピーに交換したため、銀行システムに過剰流動性が発生した。このため、RBIは過剰流動性によるインフレ増幅を警戒して、資金吸収オペ(売りオペ)を活発化したほか、為替スワップを通じてルピー資金の吸収を図る事態に追い込まれた(注2)。このように、RBIが利上げを回避しつつ、ルピー相場の安定を目指したことによる「副作用」に直面してきた。このため、金融市場においては、RBIが早晩「予防的利上げ」に舵を切るとの見方が強まっていた。
【インフレのさらなる上振れが懸念されるなかで「予防的利上げ」に舵】
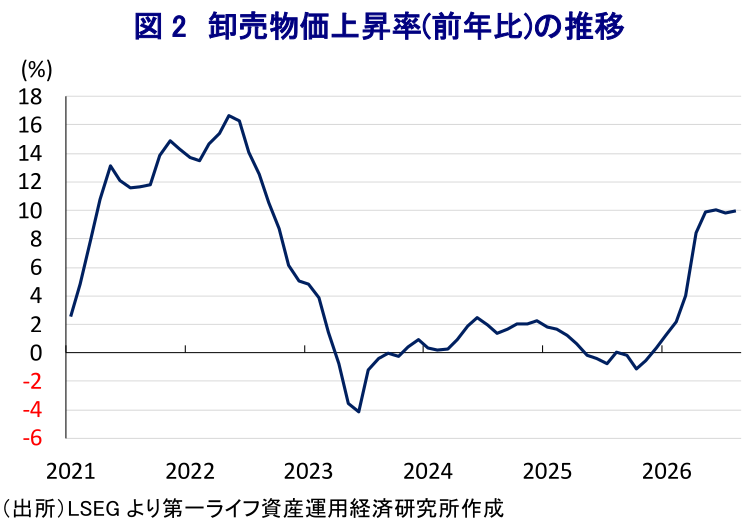
インドは原油需要の約9割を輸入に依存しており、イラン情勢による原油高は対外収支の悪化に加え、物価上昇を招くことが懸念された。米国とイランによる停戦合意を受けて原油高が一服し、エネルギー価格の上昇圧力が後退しているものの、8月の卸売物価上昇率は前年同月比+9.92%と10%近くで推移するなど高止まりしている(図2)。このため、川上段階においてはインフレが顕在化するとともに、長期化している様子がうかがえる。
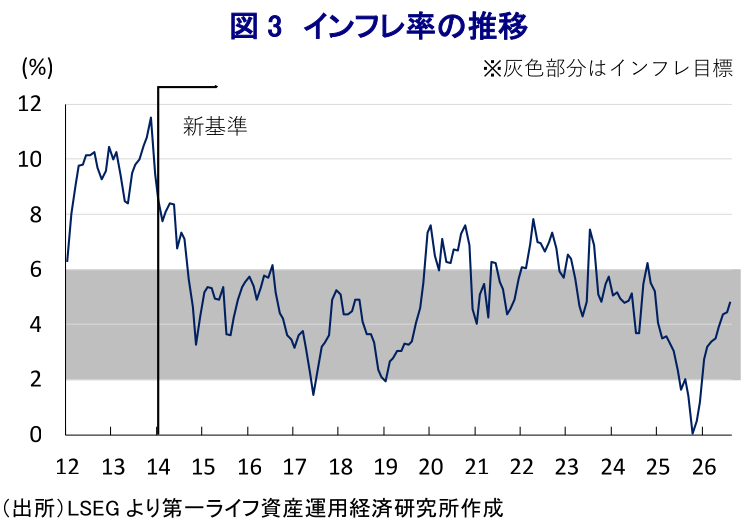
インドでは、米国の関税引き上げによる悪影響の緩和を目的に、2025年9月にGST(財・サービス税)の実質引き下げに動いたため、その後のインフレ率は下振れした。さらに、モディ政権は国民にパニック買いを控えて節約を呼び掛けつつ、景気に配慮してガソリン・軽油価格を据え置いた。一方で、国営石油公社は損失を吸収して供給を維持したため、金融市場ではこうした対応が財政悪化を招くとの懸念が広がり、ルピー相場は調整の動きを強めて輸入インフレを招くことが警戒された。さらに、資金流出に加え、RBIがルピー相場の防衛を目的とする断続的な為替介入に動いたことも重なり、外貨準備高が急減するとの懸念も広がりをみせた。このため、モディ政権は5月、国民に在宅勤務の励行や公共交通機関の活用による燃料需要抑制、海外渡航や金購入の自粛による外貨準備の防衛を呼び掛けた(注3)。そのうえ、ガソリン・軽油価格を段階的に引き上げるなど政策転換を図った。その後のインフレ率は加速の動きを強めており、直近8月は前年同月比+4.82%とRBIの定める目標レンジ(4±2%)の域内で推移しているものの、中央値を上回るなどインフレが警戒される水準にある(図3)。
先行きについても、イラン情勢は不透明な状況が続いており、エネルギー価格の高止まりを招く可能性は高い。そのうえ、2026年のモンスーン(雨季)の雨量は、インド全体では長期平均を約15%下回り、2009年以来17年ぶりの低水準となり、カリフ(雨季作)への悪影響が懸念される。さらに、エルニーニョ現象の発生による少雨・干ばつも予想され、播種の遅れや作付面積の減少が農業生産を下押しする可能性も高まっている。イラン情勢の悪化による化学肥料価格の高止まりも重なり、農業生産の低迷が食料インフレを招くことも考えられ、生活必需品を中心にインフレが長引くことが警戒される。このため、RBIは「予防的利上げ」に向けた重い腰を上げた格好である。
【声明文は先行きの「利上げ」か「現状維持」とするも、その行方は明言を避ける】
会合後に公表した声明文では、6人の政策委員が全会一致で政策金利の引き上げを決定する一方、政策スタンスの変更については4人が賛成(2人が反対)したことを明らかにした。反対意見を表明したのは、クマール委員(工業開発研究所(ISID)所長兼CEO)とシン委員(デリー経済学院(DSE)学長)であり、2人は中立を維持すべきと表明したことを明らかにしている。
世界経済については「8月会合以降、イラン情勢の悪化と原油価格の変動を理由に不安定化している」としつつ、「世界経済のモメンタムは依然として強靱」との見方を示した。そのうえで、「主要国でのインフレ加速が金融政策をタカ派にシフトさせている」ほか、「国際金融市場の環境変化と主要国の財政持続可能性への懸念が重なり、金利は高止まりしている」とした。ただし、「イラン情勢を巡る不透明感、国際金融市場の引き締め環境、AI(人工知能)関連資産の高止まり、公的債務水準の高さが下振れリスクを引き起こす可能性は残る」との認識を示した。
一方で、同国経済は「世界経済を巡る逆風にもかかわらず強靱さを維持している」、「個人消費や投資、輸出の回復が景気を下支えしている」、「製造業が供給サイドをけん引している」との見方を示した。そして、足元の同国経済も「経済活動が継続的に拡大している」としつつ、先行きは「世界経済の不確実性が影響を与えることが懸念される」とした。そのうえで、2026-27年度の経済成長率見通しを「+7.1%」と従来見通し(+6.7%)から上方修正したうえで、「リスクは上下双方に均衡している」との見方を示した。
物価動向については「足元の上昇は食料品やエネルギーの上昇による」としつつ、「コアインフレ率も上昇するなど、物価上昇圧力が広がりをみせている」との認識を示した。そして、「短期的にはモンスーンの雨量不足、エルニーニョ現象の影響、エネルギーをはじめとする商品市況の高騰など供給サイドからの上昇圧力が続く」との見通しを示している。そのうえで、2026-27年度のインフレ率見通しを「+5.2%」と従来見通し(+5.0%)から上方修正したうえで、「リスクは上下双方に均衡している」との見方を示した。
今回の決定について「入手可能なデータに照らせば、物価見通しは2025年のように良好ではない」ことを理由に「政策金利の微調整が避けられない」との認識を示した。一方で、「需要サイドのインフレ圧力は限定的」であるものの、「市場に流通するマネーや銀行貸出の拡大によるインフレリスクは残る」との見方を示した。このため、「利上げに加え、政策スタンスを変更する」とし、先行きについて「利下げの可能性は完全になくなり、今後の選択肢は利上げか現状維持(据え置き)になる」との考えを示した。そのうえで、利上げサイクルの期間と規模については「景気動向や物価動向・見通しに左右される」として明言を避けた。
【今後も慎重姿勢を維持する可能性、ルピー相場や主要株価指数は上値の重い展開が続くか】
会合後に記者会見に臨んだRBIのマルホトラ総裁は、足元の同国経済について「堅調であり、成長の勢いは引き続き幅広い分野に及んでいる」との認識を示した。しかし、前回会合以降のインフレ見通しが悪化したとして、今回の利上げ実施を決定したことを明らかにした。そのうえで、物価動向について「インフレ率は今後3四半期に平均で+5.8%程度への加速が予想される」とし、「こうした状況では政策金利の調整が避けられない」との見通しを示した。
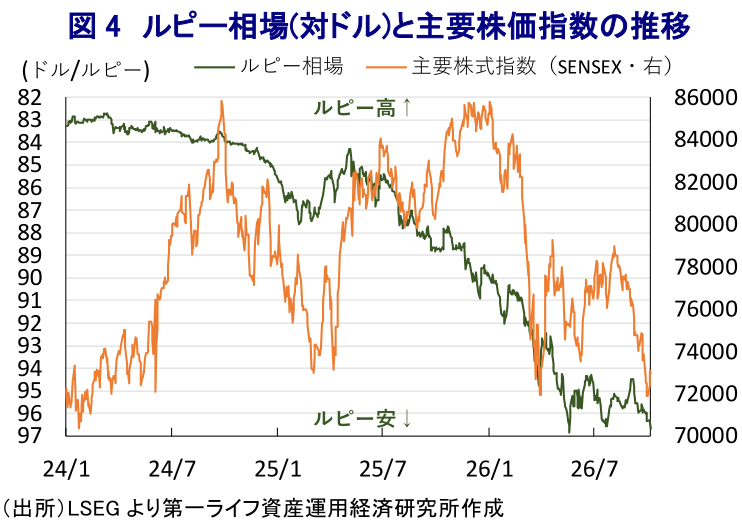
とはいえ、声明文やマルホトラ総裁の記者会見の内容からは、RBIは今回利上げに踏み切ったものの、なお慎重姿勢を維持しており、断続的な利上げには距離を置く姿勢がうかがえる。こうしたことから、金融市場においてはRBIによる「次の一手」が読みにくいとの見方が広がると予想される。よって、RBIは利上げを決定したにもかかわらず、ルピー相場は上値の重い展開が続くと予想される(図4)。一方で、金融市場における過剰流動性が懸念されるなかで、RBIは資金吸収オペを活発化させていることも重なり、主要株価指数(ムンバイSENSEX)も同様に上値の重い展開が続く可能性に要注意である。
注1 8月20日付レポート「インド中銀、政策委員の間で将来的な利上げ可能性の認識が広がる」
注2 9月10日付レポート「ルピー防衛の「副作用」に直面するインド中銀」
注3 5月12日付レポート「インド・モディ首相、在宅勤務など燃料需要抑制策を呼び掛け」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
ベトナム景気は引き続き外需・投資をけん引役に加速 ~7-9月は4年ぶりの高成長、市場格上げ期待の一方で物価・対外収支に懸念材料~
アジア経済
西濵 徹
-
付加価値税は一旦引き下げると再引き上げは難しいか、あらためて考える ~タイでは時限措置が30年以上継続、税財政改革を含めた冷静な議論を期待したい~
アジア経済
西濵 徹
-
金融市場はブラジルの右派回帰を好感、株価・レアルともに上昇 ~議会選も右派躍進、財政再建への期待の一方で実現性に課題、左派の巻き返しも要注視~
新興国経済
西濵 徹
-
ブラジル大統領選は決選投票へ、フラビオ氏が首位 ~フラビオ・ボルソナロ氏が予想以上の得票、市場は財政・外交政策の行方に注目~
新興国経済
西濵 徹
-
OPECプラス、2ヵ月連続で生産目標据え置き ~G7は備蓄放出の方針も、原油市場は生産枠より中東の供給制約を注視する展開が続く~
新興国経済
西濵 徹
関連テーマのレポート
-
ベトナム景気は引き続き外需・投資をけん引役に加速 ~7-9月は4年ぶりの高成長、市場格上げ期待の一方で物価・対外収支に懸念材料~
アジア経済
西濵 徹
-
タイ、洪水被害が景気の新たな重石に ~経済活動への影響が広がるなか、債務増大と金利高止まりが財政対応を制約~
アジア経済
西濵 徹
-
ニュージーランド総選挙は新興政党がカギを握る、NZドル相場は? ~政権交代観測とRBNZのマンデート変更がNZドルの重しに~
アジア経済
西濵 徹
-
韓国、AI・半導体需要が景気に追い風も、政治への逆風は止まず ~不動産高騰や株価低迷、インフレ懸念が支持率を圧迫、日韓関係への影響にも注目~
アジア経済
西濵 徹
-
中国、当局は景気下支え策を強化も内需回復は道半ば ~PMIは幅広く改善、人民元高基調が続く一方で雇用環境には不透明感が残る~
アジア経済
西濵 徹