- HOME
- レポート一覧
- 経済分析レポート(Trends)
- ベトナム景気は引き続き外需・投資をけん引役に加速
- Asia Trends
-
2026.10.07
アジア経済
米中関係
原油
アジア経済見通し
その他アジア経済
株価
為替
トランプ関税
イラン情勢
ベトナム景気は引き続き外需・投資をけん引役に加速
~7-9月は4年ぶりの高成長、市場格上げ期待の一方で物価・対外収支に懸念材料~
西濵 徹
- 要旨
-
- ベトナム経済は、イラン情勢悪化に伴うエネルギー価格上昇の逆風を受けつつも、世界的なAI・半導体需要を背景とする旺盛な輸出と、海外直接投資や公共投資の拡大が景気をけん引している。米国の相互関税停止も対米輸出の追い風となり、7-9月期の実質GDP成長率は前年同期比+9.95%と約4年ぶりの高い伸びとなった。ただし、政府が掲げる年10%以上の成長率目標の達成には、10-12月期に一段の成長加速が必要となる。
- 一方、原油価格の再上昇を受けてインフレ率は中銀目標を上回っており、エルニーニョ現象による干ばつや農業生産への悪影響、電力供給の不安定化なども先行きのリスクとなる。また、GDP統計の基準変更によって過去データとの連続性が失われているほか、総資本投資の内訳が不明なため、景気実態との乖離にも注意が必要である。
- 金融市場では、FTSEラッセルによる新興国市場への格上げを受け、今後の海外資金流入や市場拡大が期待される。ただし、外国人保有規制や浮動株不足などの課題が残るため、MSCIによる格上げ実現に向けた市場改革の進展が焦点となる。通貨ドンは足元で持ち直しているものの、エネルギー輸入増による経常赤字拡大で対外収支は脆弱化しており、今後の資金流出圧力には警戒が必要である。
- 目次
【イラン情勢の悪影響を旺盛な輸出が相殺、足元では投資も活発化する動きがみられる】
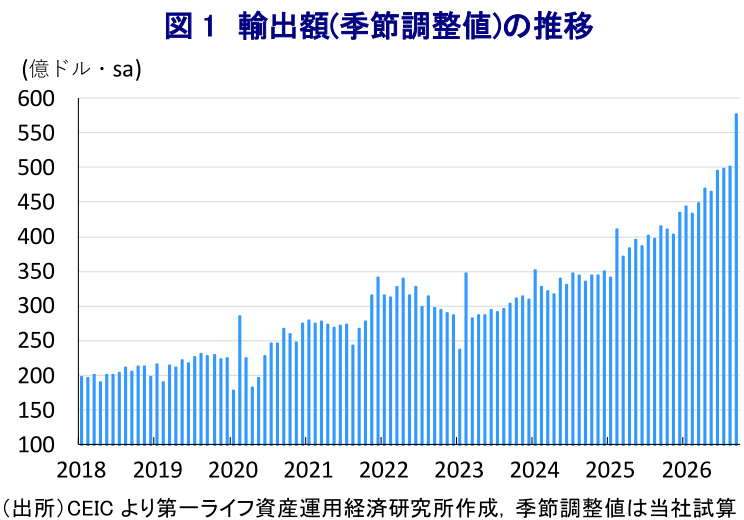
このところのアジア経済を巡っては、イラン情勢の悪化を受けた原油などエネルギー資源の価格上昇・供給懸念が幅広い経済活動に悪影響を与えることが懸念された。一方で、世界的なAI(人工知能)・半導体需要の旺盛さを背景に輸出が拡大しており、イラン情勢悪化の影響を相殺する動きもみられる。さらに、米連邦最高裁が相互関税に対する違憲判決を下し、米国政府は相互関税を停止して実質的に関税率が引き下げられたことを受けて、その後の対米輸出のハードルは低下している。ここ数年のベトナムは、米中摩擦の激化を受けたサプライチェーン見直しの動きに加え、中国による迂回輸出の活発化も重なり、その「漁夫の利」を受ける形で輸出が拡大してきた。足元においても、米国向けをはじめとする輸出は旺盛な動きをみせており、景気をけん引する展開が続いている(図1)。
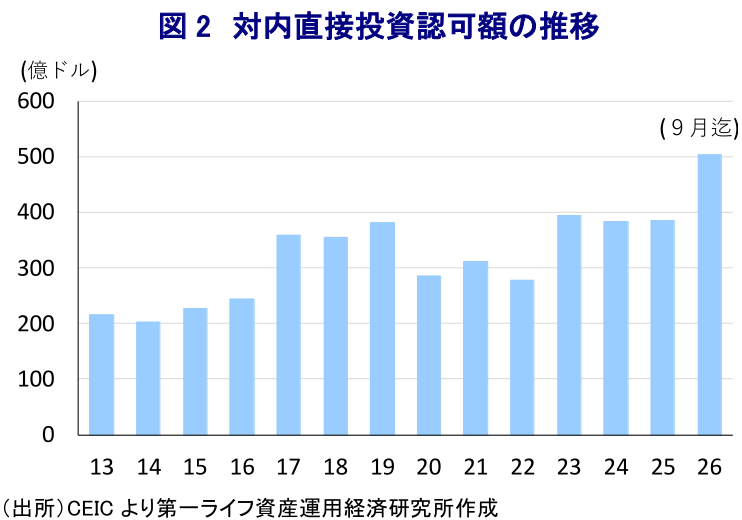
こうした輸出の旺盛な動きも追い風に、足元では海外からの直接投資流入の動きも活発化しており(図2)、企業部門の設備投資を押し上げている。さらに、今年1月に開催された共産党大会(第14回全国代表者大会)においてラム党書記長が再任されるとともに、今後5年間の平均経済成長率の目標を10%以上と大幅に引き上げる方針を示した。その実現に向けて、省庁再編のほか、地方の省や政府直轄市の統廃合による行政改革を通じた効率化を推進するとともに、官僚主義的な手続きの削減、汚職との闘いも継続する方針を示している。ベトナムではここ数年、共産党内における汚職摘発の強化による意思決定の萎縮のほか、法的手続きの重複などを理由に公共投資が遅延して景気の足かせとなる動きがみられた。新体制の下では、汚職対策は継続する一方、経済成長の加速に向けて意思決定の簡素化に取り組む方針を示したこともあり、足元ではインフラなど公共投資も加速している。
【7-9月GDPは前年比+9.95%に加速も、先行きは物価や異常気象の影響に警戒】
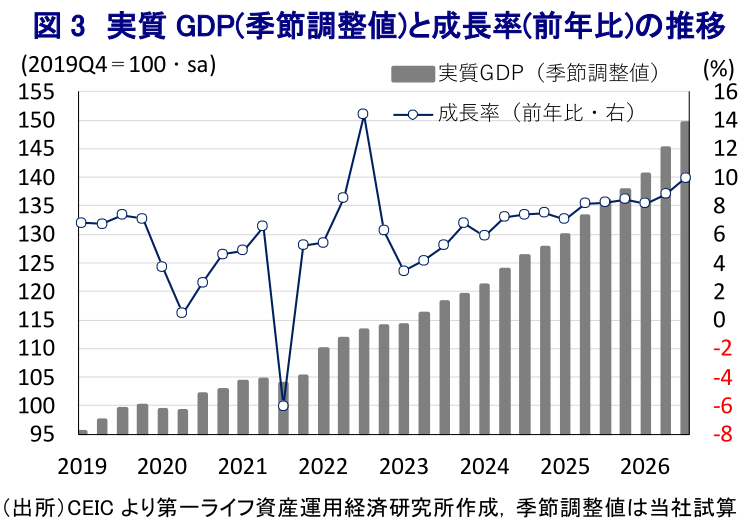
足元のベトナム経済は、外需の旺盛な動きに加え、投資の堅調さが景気をけん引している様子がうかがえる。こうした状況を反映して、7-9月の実質GDP成長率は+9.95%となり、前期(同+8.81%)から加速して2022年7-9月以来、4年ぶりの高い伸びとなった(図3)。当研究所が試算した季節調整値に基づく前期比年率ベースの成長率も、2四半期連続の二けた成長で推移しており、イラン情勢の悪化によるエネルギーインフレの影響が懸念されたものの、外需や投資の堅調さがその影響を上回っていると捉えられる。なお、前述のように共産党は経済成長率目標を10%以上としているものの、足元の経済成長率はそれをわずかに下回るほか、2026年も9月までの累計ベースの成長率も+9.0%にとどまる。このため、2026年通年の経済成長率目標を達成するには、10-12月の成長率が前年同期比+12.8%に一段と加速する必要があると試算される。
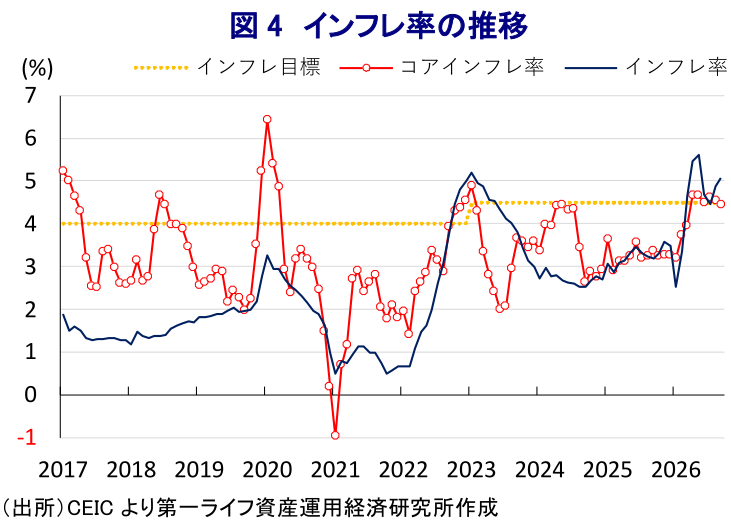
イラン情勢の悪化を受けた原油をはじめとするエネルギー価格の上昇を反映して、年明け以降のインフレ率は大幅に上振れした。その後、原油価格の上昇が一服したことを受けてインフレ率はいったん鈍化に転じたものの、原油価格が再び上昇したことを受けて再加速しており、中銀目標を上回る推移が続いている(図4)。イラン情勢は不透明な状況が続いており、先行きも原油をはじめとするエネルギー価格の高止まりに伴うインフレ圧力の長期化が懸念される。さらに、エルニーニョ現象の発生により、同国では少雨や干ばつ、灌漑用水不足、猛暑による農業生産への悪影響のほか、メコンデルタ地域では海水が河川を遡上することに伴う塩害などを理由に、食料インフレは進むことが懸念される。加えて、少雨による水力発電用貯水池の水位低下が発電余力の縮小を招く一方、猛暑による電力需要の増加も重なり、産業用電力供給が不安定化する可能性もある。このため、先行きは好悪双方の材料が綱引きする展開が見込まれる。
ベトナム政府は2026年から新基準によるGDP統計を公表しているものの、過去のデータとの連続性が途切れており、時系列比較の観点などで問題がある。さらに、当期も前期に続いて総資本投資の伸びの大幅な加速が成長率を押し上げたものの、その内訳は示されていない。在庫投資の拡大が寄与していれば、数字と景気実態との乖離が広がっている可能性にも注意が必要である。
【FTSEは同国の格上げを決定も市場の注目はMSCIの動き、市場改革の行方に引き続き注意】
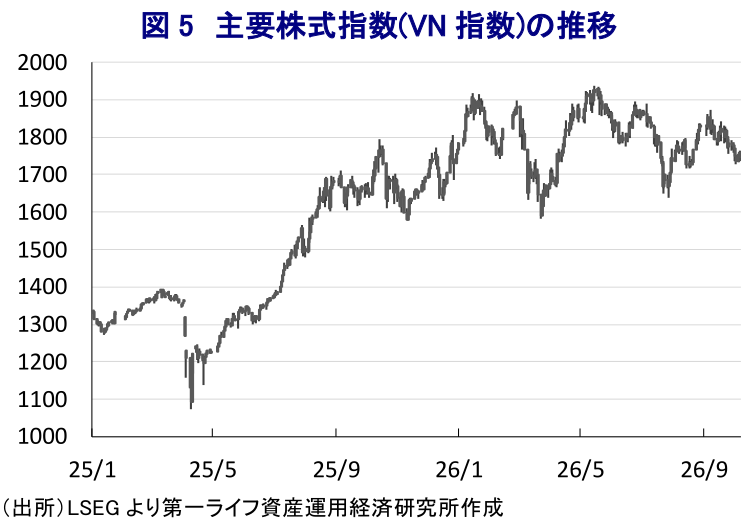
金融市場では、ベトナムが高い経済成長を実現していることが注目されている。こうしたなか、株式指数算出会社であるFTSEラッセルは同国を「新興国市場」に格上げし、9月からベトナム株を段階的に同社が算出するグローバル株式指数に組み入れられている。なお、組み入れは2027年にかけて4段階で実施され、9月に10%、2027年3月に20%、6月と9月に35%ずつ行われる。これにより、今後はパッシブ投資家による資金流入が期待されるほか、IPO(新規株式公開)市場の拡大を通じて株式市場のすそ野が広がり、市場の厚みが増すことも期待される。とはいえ、足元の主要株価指数(VN指数)は上値が重い展開が続いており(図5)、外国人投資家による保有制限、一部企業の浮動株数の制約といった懸念要因が影響している可能性がある。共産党は6月、2030年までに株式指数会社MSCIの格上げを国家目標に掲げている。政府は、中央清算機関(CCP)による清算メカニズムの導入を2027年にも行うと見込まれ、金融市場ではこの動きが格上げを後押しするとの見方がある。その意味では、市場改革の行方を見定める必要があることには変わりがない。
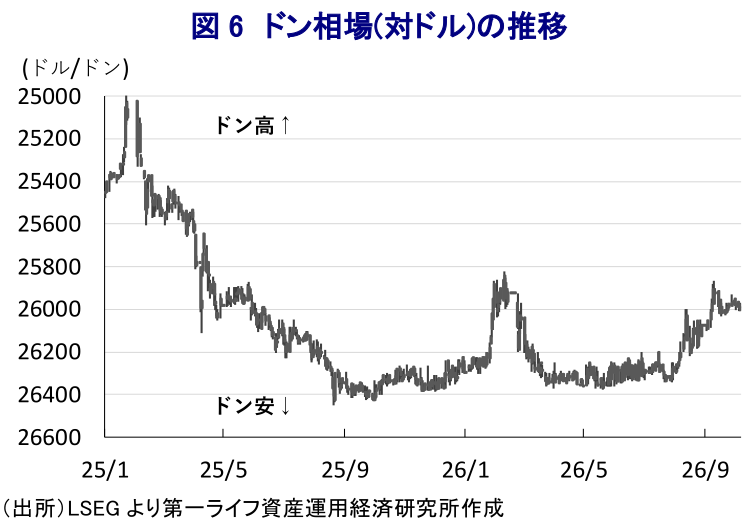
一方で、このところの金融市場では、FRB(米連邦準備制度理事会)による利上げ観測が後退しているにもかかわらず、米長期金利の高止まりを受けて米ドル指数は高止まりしており、新興国通貨にとっては逆風となりやすい環境にある。こうした状況にもかかわらず、通貨ドンの対ドル相場は緩やかに持ち直す動きをみせている(図6)。背景には、旺盛な外需を追い風にした経済成長への期待が影響している可能性がある。しかし、足元では原油をはじめとするエネルギー資源価格の高止まりを受けた輸入増を理由に、経常赤字幅が急拡大するなど対外収支は脆弱さを増している。先行きは、エネルギー資源価格の高止まりが見込まれるなか、こうした状況を材料に資金流出圧力が強まる可能性には注意が必要であろう。
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
付加価値税は一旦引き下げると再引き上げは難しいか、あらためて考える ~タイでは時限措置が30年以上継続、税財政改革を含めた冷静な議論を期待したい~
アジア経済
西濵 徹
-
金融市場はブラジルの右派回帰を好感、株価・レアルともに上昇 ~議会選も右派躍進、財政再建への期待の一方で実現性に課題、左派の巻き返しも要注視~
新興国経済
西濵 徹
-
ブラジル大統領選は決選投票へ、フラビオ氏が首位 ~フラビオ・ボルソナロ氏が予想以上の得票、市場は財政・外交政策の行方に注目~
新興国経済
西濵 徹
-
OPECプラス、2ヵ月連続で生産目標据え置き ~G7は備蓄放出の方針も、原油市場は生産枠より中東の供給制約を注視する展開が続く~
新興国経済
西濵 徹
-
オーストラリア、8月インフレ率は加速も、コアインフレ率は横ばい ~世界的なAI・半導体需要の旺盛さを反映して、9月の韓国輸出は過去最高額に~
アジア経済
西濵 徹
関連テーマのレポート
-
タイ、洪水被害が景気の新たな重石に ~経済活動への影響が広がるなか、債務増大と金利高止まりが財政対応を制約~
アジア経済
西濵 徹
-
ニュージーランド総選挙は新興政党がカギを握る、NZドル相場は? ~政権交代観測とRBNZのマンデート変更がNZドルの重しに~
アジア経済
西濵 徹
-
韓国、AI・半導体需要が景気に追い風も、政治への逆風は止まず ~不動産高騰や株価低迷、インフレ懸念が支持率を圧迫、日韓関係への影響にも注目~
アジア経済
西濵 徹
-
中国、当局は景気下支え策を強化も内需回復は道半ば ~PMIは幅広く改善、人民元高基調が続く一方で雇用環境には不透明感が残る~
アジア経済
西濵 徹
-
RBAは3会合ぶりの利上げ再開も、先行きは慎重姿勢 ~インフレ高止まりを警戒して追加利上げに含みもペース鈍化か、豪ドル相場はどうなる?~
アジア経済
西濵 徹