- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 中国、当局は景気下支え策を強化も内需回復は道半ば
- Asia Trends
-
2026.09.30
アジア経済
米中関係
アジア経済見通し
アジア金融政策
中国経済
為替
中国、当局は景気下支え策を強化も内需回復は道半ば
~PMIは幅広く改善、人民元高基調が続く一方で雇用環境には不透明感が残る~
西濵 徹
- 要旨
-
-
中国政府は、内需の弱さが続くなかで景気下支え策を一段と強化している。背景には、不動産不況や雇用回復の遅れによって個人消費や不動産投資が力強さを欠き、外需依存が続いていることがある。国務院は9月末にも、既存政策の実施加速や資金調達の活用を促し、中国人民銀行もPSLの金利引き下げや再貸出枠の拡充を決定した。住宅購入者向けの利払い補助も打ち出されたが、対象が限定的となる可能性が高く、政策効果には不透明感が残る。
-
ここ数ヵ月の政策支援を背景に、9月の企業マインドは製造業・非製造業ともに改善した。国家統計局の製造業PMI(50.1)は3ヵ月ぶりに50を上回り、生産や新規受注も改善したほか、民間調査のRatingDog製造業PMI(52.1)も5ヵ月ぶりの高水準となった。非製造業でも、非製造業PMI(50.2)やRatingDogサービス業PMI(51.6)もともに改善した。低迷してきた製造業のマインドにも持ち直しが確認され、インフラ投資の加速が建設業を下支えしたとみられる。ただし、雇用関連指数は総じて弱く、自動化の進展も重なって、家計部門を取り巻く環境は依然として厳しい。
-
9月24日の米中首脳会談では人民元相場への直接的な言及はなかったものの、中国当局は足元で緩やかな人民元高を容認している。米中双方による関税引き下げ合意は輸出の下支え要因となり、貿易黒字を背景に人民元は当面堅調に推移する可能性がある。ただし、当局が急速な人民元高を警戒し、相場安定化に動く可能性には注意が必要である。
-
- 目次
【政府は内需喚起に向けて一段の支援強化発表、政策効果については不透明なところが多い】
中国国務院は9月28日、景気下支えに向けた政策支援を強化する方針を明らかにした。このところの中国経済を巡っては、供給サイドをけん引役にした拡大が続く。一方で、需要サイドについては、不動産不況の長期化に加え、若年層を中心とする雇用回復の遅れも重なり、個人消費や不動産投資など内需は力強さを欠く。このため、外需への依存を強めざるを得ない状況にある。
こうしたなか、国務院は7月、同国で初めて個人消費に焦点を当てた「消費拡大の5ヵ年計画」を公表した。計画では、2030年の小売売上高(社会消費品小売総額)の規模を2025年(50.1兆元)に比べて約2割(60兆元前後)引き上げるべく、消費構造の高度化や家計所得の引き上げを目指すとした。加えて、共産党は7月末に開催した中央政治局会議において、インフラ関連など財政支出の進捗加速による景気下支えを図る方針を示した。財政部・中銀(中国人民銀行)・国家金融監督管理総局も、8月17日付で内需促進を目的とする新たな財政・金融支援策を発表し、中小・零細民間企業や消費者向け融資への利子補給を拡充することを明らかにした。
このように、当局は段階的に内需拡大に向けた取り組みを強化しているなか、国務院は「足元の経済運営で生じた問題に対応するため、カウンターシクリカルな政策支援を強化し、2026年の経済・社会発展目標の達成に努める」との考えを示した。そのうえで、既存の政策措置を効果的に実施し、債券発行と資金調達の活用を加速する必要があるとした。中銀(中国人民銀行)は29日、担保付補完貸出(PSL)の適用金利を25bp引き下げると発表した。これにより、1年物PSL金利は1.75%から1.50%に引き下げられる。また、その対象を拡大して、水利、送電網、コンピューティング、通信、都市パイプライン、物流ネットワークへの投資を支援するとしている。さらに、科学技術イノベーションと技術改造を支援する再貸出枠を2,000億元増やして1.4兆元に、農業・中小企業向け再貸出枠は5,000億元増の4.85兆元、民間企業向け再貸出枠は3,000億元増の1.3兆元となる。これにより、潤沢な流動性を維持し、景気下支えに向けた金利誘導を図るとした。
金融市場においては、FRB(米連邦準備制度理事会)による利上げ実施など先進国を中心に金利上昇局面にある。さらに、中国では公的・民間部門を合わせた総債務残高がGDP比で300%を上回るなど高水準にあるうえ、銀行部門の利ざや縮小などの懸念から、中銀は利下げに慎重な姿勢をみせてきた。しかし、足元の内需を取り巻く環境が厳しさを増すなか、当局が主導する緩和的なスタンスと慎重なアプローチに沿う動きをみせた。加えて、中銀と関係当局は29日に連名で、一定の条件を満たす初回住宅購入者を対象に10月1日から全土で、1%ポイント分の新規住宅ローンの利払いを最長5年間補助すると発表した。とはいえ、今回の条件を満たすのは地方都市に限られる可能性が高く、大きな政策効果を期待しにくいと見込まれる。
【製造業の企業マインドは幅広く改善するも、雇用を取り巻く環境には不透明感が残る】
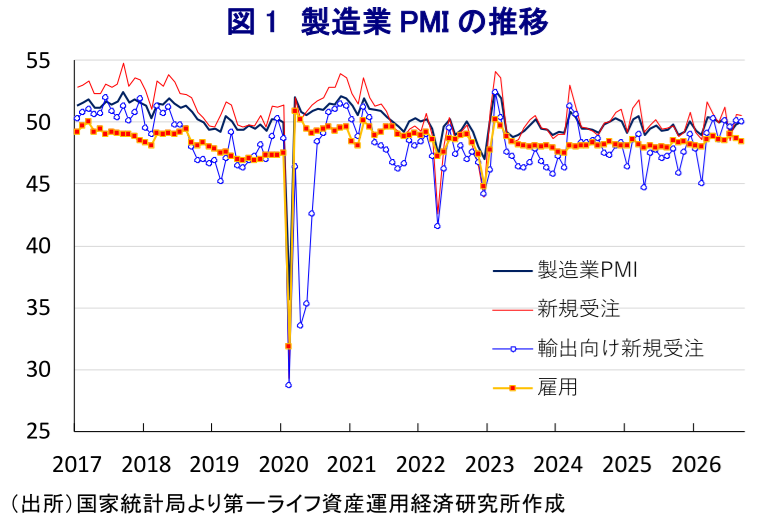
このように、当局は相次いで政策支援を強化する動きをみせていることもあり、足元の企業マインドには持ち直しの動きが確認されている。国家統計局が公表した9月の製造業PMI(購買担当者景気指数)は50.1となり、3ヵ月ぶりに好不況の分かれ目となる50を上回る水準を回復した(図1)。足元の生産活動(51.7)は9ヵ月ぶりの高水準となるなど、生産拡大の動きがみられるとともに、先行きの生産を左右する新規受注(50.5)、輸出向け新規受注(50.0)は引き続き50を上回る水準を維持している。生産拡大にもかかわらず、完成品在庫(47.6)は5ヵ月ぶりの低水準となるなど在庫調整が進んでいる。なお、生産拡大が進んでいるものの、雇用(48.4)は7ヵ月ぶりの低水準となるなど雇用調整圧力が強まるなど、家計部門を取り巻く環境は引き続き厳しい状況にある。
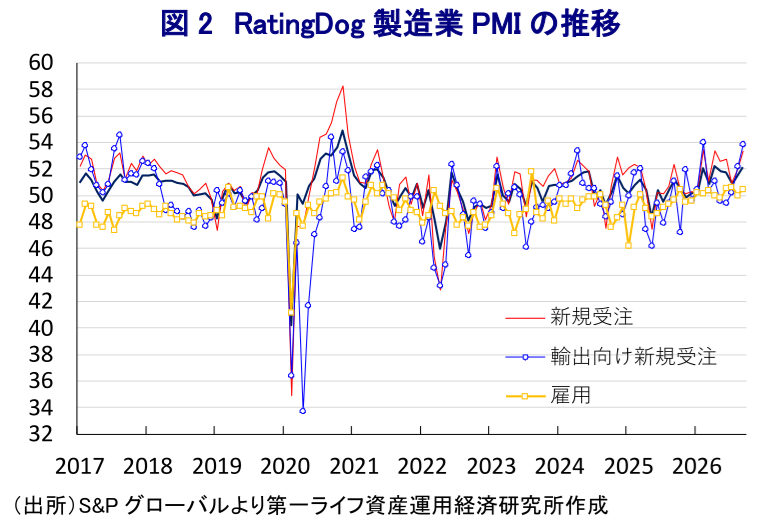
S&Pグローバルが発表した9月のRatingDog製造業PMIも52.1と50を上回り5ヵ月ぶりの高水準となるなど持ち直しの動きがみられる(図2)。足元の生産動向(53.6)は5ヵ月ぶりの高水準となるなど、生産拡大の動きが確認されている。先行きの生産を左右する新規受注(53.4)、輸出向け新規受注(53.8)はともに7ヶ月ぶりの高水準となり、今後の生産拡大を促すと期待される。一方で、完成品在庫(51.0)はわずかに低下したものの、引き続き50を上回る水準で推移しており、生産拡大が続くなかで在庫調整が進みにくくなっている可能性がある。なお、雇用(50.5)は4ヵ月連続で50を上回り2ヵ月ぶりの高水準となるなど、緩やかに雇用が拡大している様子がうかがえる。とはいえ、近年の労働コストの上昇を背景に、中国国内では自動化が進む動きがみられ、雇用が増えにくい構造となりつつあることには注意が必要である。
【政策支援を追い風に非製造業のマインドも改善、自動化の動きが雇用の足かせとなる懸念】
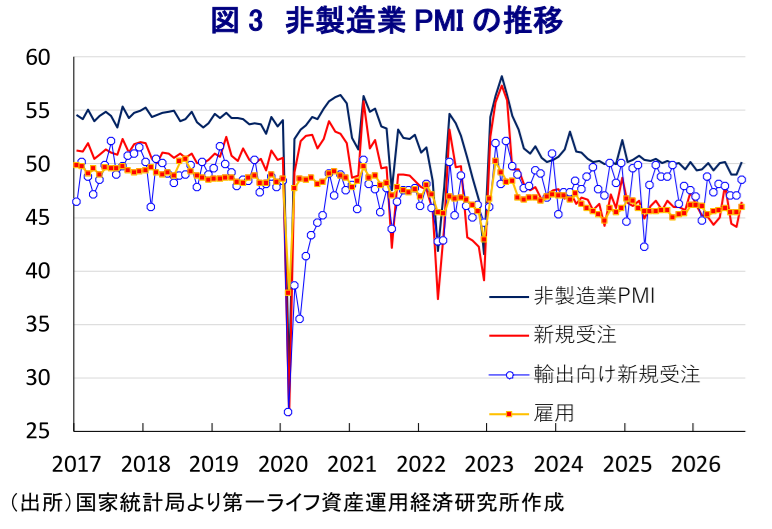
過去数ヵ月にわたって50を下回る推移が続いた非製造業PMIも、9月は50.2と3ヵ月ぶりに50を上回る水準となるなど持ち直しが確認された(図3)。業種別では、サービス業(50.2)も3ヵ月ぶりに50を上回ったほか、低迷が続いた建設業(50.3)も9ヵ月ぶりに50を上回るなど、幅広い分野で回復している。建設業のマインド改善は、前述した当局によるインフラ投資の進捗加速の取り組みの効果が発現しているとみられる。ただし、先行きに影響を与える新規受注(46.5)、輸出向け新規受注(48.5)ともに50を下回る水準で推移しており、内・外需ともに回復は期待しにくい状況にある。さらに、企業部門が物価上昇圧力に直面するなか、製品価格への転嫁の動きが徐々に広がりをみせており、緩やかにインフレ圧力が強まる兆しがみられる。こうしたなか、雇用(45.9)はわずかに上昇するも、50を大きく下回るなど調整圧力がくすぶる展開が続いており、家計部門を取り巻く環境は厳しい状況が続いている。
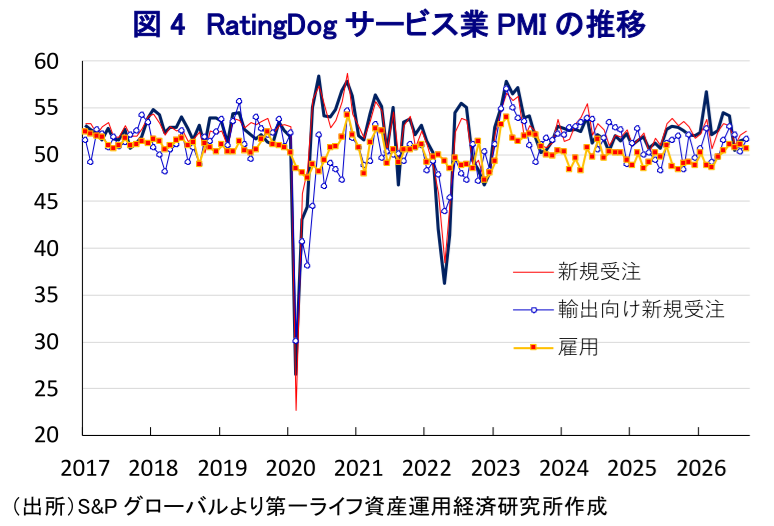
また、9月のRatingDogサービス業PMIも51.6と引き続き50を上回り、3ヵ月ぶりの高水準となるなど回復が続いている(図4)。先行きの企業活動に影響を与える新規受注(52.6)は3ヵ月ぶりの高水準、輸出向け新規受注(51.6)も2ヵ月ぶりの高水準となるなど、ともに持ち直しが確認されている。こうした動きを反映して、将来活動期待(55.5)は4ヵ月ぶりの高水準となるなど、企業部門は将来への期待を強めている様子がうかがえる。にもかかわらず、雇用(50.6)は引き続き50を上回るものの、わずかに低下するなど雇用拡大の動きが後退している。これは、製造業同様にサービス業においても自動化の動きが進んでいることが影響している可能性がある。
【米中首脳会談を経て、当面は人民元高基調が続く可能性は高いが、当局の動きには要注意】
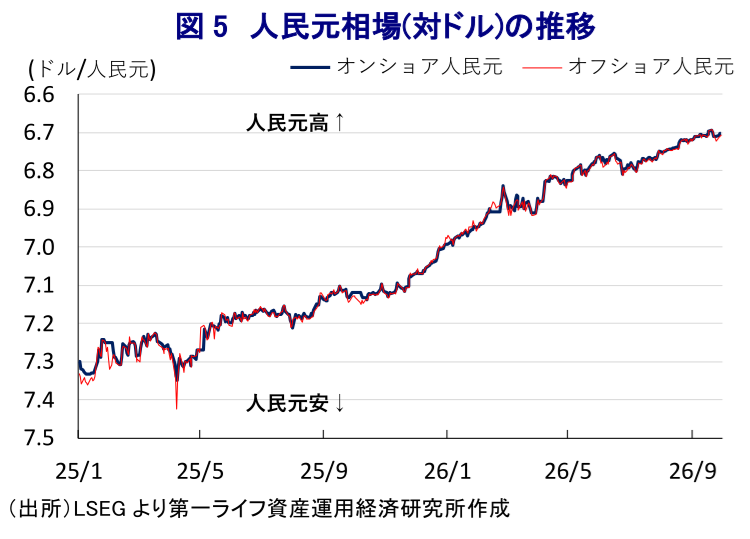
足元の企業マインドが幅広く改善する動きが確認されたことは、頭打ちの兆しが見られた景気の持ち直しにつながると期待される。9月24日に開催された米中首脳会談を巡っては、その後に双方が公表した資料において人民元に関する言及がなされておらず、会談の場で人民元相場に関する協議は行われなかったとみられる。一方で、中銀が発表する人民元の対ドル基準値(中間値)が連日4年半ぶりの人民元高水準となるなど、緩やかな人民元高を許容する動きをみせている(図5)。こうした対応が、米中首脳会談を円滑に進めるための材料となった可能性を指摘する見方もある。米中首脳会談では、米中双方が関税を引き下げることで合意しており、先行きの輸出を下支えすることが期待される。このため、当面の人民元相場は貿易黒字を背景に堅調な推移が続く可能性が高い一方、当局が一方的な人民元高の動きを警戒する可能性には注意が必要である。
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
RBAは3会合ぶりの利上げ再開も、先行きは慎重姿勢 ~インフレ高止まりを警戒して追加利上げに含みもペース鈍化か、豪ドル相場はどうなる?~
アジア経済
西濵 徹
-
米中首脳会談で鮮明になった「対立の管理」 ~協力と競争が併存するなか、日本には歴史認識を巡る新たな外交課題も~
アジア経済
西濵 徹
-
台湾・8月輸出受注額は過去最高を更新(Asia Weekly) ~オーストラリア・8月失業率は5年ぶりの高水準も、就業者数増加で雇用環境に底堅さ~
アジア経済
西濵 徹
-
メキシコ中銀、政策判断の自由度を重視 ~3会合連続で金利据え置き、FRB利上げへの機械的追随を否定、ペソ相場はどうなる?~
新興国経済
西濵 徹
-
トルコ株の混乱が映す「リラ建て資産誘導」の副作用 ~投資信託の急拡大で歪みが蓄積、市場への信認低下が新たなリスクに~
アジア経済
西濵 徹
関連テーマのレポート
-
RBAは3会合ぶりの利上げ再開も、先行きは慎重姿勢 ~インフレ高止まりを警戒して追加利上げに含みもペース鈍化か、豪ドル相場はどうなる?~
アジア経済
西濵 徹
-
米中首脳会談で鮮明になった「対立の管理」 ~協力と競争が併存するなか、日本には歴史認識を巡る新たな外交課題も~
アジア経済
西濵 徹
-
トルコ株の混乱が映す「リラ建て資産誘導」の副作用 ~投資信託の急拡大で歪みが蓄積、市場への信認低下が新たなリスクに~
アジア経済
西濵 徹
-
アジア・パシフィック経済マンスリー:2026年9月 ~AI需要に沸く外需と、利上げに揺れる内需~
アジア経済
阿原 健一郎
-
インドネシア中銀、3会合連続で金利据え置きも、政策運営は難路続く ~中銀総裁・財務相人事を巡る混乱は一巡も、景気下支えとルピア安定の「板挟み」は続く~
アジア経済
西濵 徹