- HOME
- レポート一覧
- 経済分析レポート(Trends)
- RBNZは追加利上げを実施したが、NZドル相場は上値の重い展開
- Asia Trends
-
2026.09.17
アジア経済
原油
アジア経済見通し
アジア金融政策
ニュージーランド経済
為替
民主主義
RBNZは追加利上げを実施したが、NZドル相場は上値の重い展開
~景気は想定以上に底堅い一方、総選挙後の政策枠組み変更が新たな不透明要因に~
西濵 徹
- 要旨
-
-
ニュージーランドでは、イラン情勢の悪化に伴う原油高を背景にインフレ率が加速し、4-6月は前年比+4.1%とRBNZ(ニュージーランド準備銀行)の想定を上回った。これを受け、RBNZは9月会合で2会合連続となる利上げを実施した。ただし、コアインフレ率は目標レンジ内にとどまり、雇用不安や賃金上昇圧力の弱さから基調的な物価上昇圧力は限定的である。RBNZも追加利上げの可能性を示しつつ、その時期には大きな不確実性があるとの慎重姿勢を示したため、NZドル相場は調整の動きを強めている。
-
4-6月の実質GDP成長率は前期比年率+0.99%と減速したものの、RBNZの予想を上回り、前年同期比でも+2.6%と3年ぶりの高い伸びとなった。輸出や公的部門の投資が景気を支える一方、インフレや雇用不安によって個人消費は力強さを欠き、民間設備投資も弱含んでいる。在庫調整が成長率を押し下げたことから、景気実態はGDPの数字以上に底堅い可能性もある。一方、「スーパー・エルニーニョ」に伴う異常気象が農林漁業などを下押ししており、先行きの景気には不透明感が残る。
-
今後の金融政策とNZドル相場をみるうえでは、11月7日の総選挙も重要となる。最大野党・労働党などは、RBNZの政策目標に「持続可能な雇用の最大化」を再び加える方針を掲げている。足元では失業率が10年ぶりの高水準となる一方、コアインフレ率や賃金上昇率は比較的落ち着いているため、政権交代に伴ってマンデートが変更されれば、利上げのハードルが高まる可能性がある。このため、NZドル相場は当面、追加利上げの行方に加え、総選挙の結果やその後のRBNZの政策枠組みを巡る議論にも左右されるとみられる。
-
- 目次
【RBNZは2会合連続で利上げ実施も、先行きの慎重姿勢が意識され、NZドル相場は調整】
このところの金融市場においては、NZドル相場が調整の動きを強めている(図1)。ニュージーランドでは、2025年以降のインフレ率が加速してRBNZ(ニュージーランド準備銀行)の定める目標レンジ(1~3%)の上限を上回る伸びで推移してきた。さらに、イラン情勢の悪化による原油高はエネルギーインフレを招いており、4-6月のインフレ率は前年比+4.1%と2023年10-12月以来の高い伸びに加速した。この水準はRBNZが7月の定例理事会で示した見通し(前年比+3.9%)を上回ったため、その後の金融市場では、RBNZが9月の定例理事会で追加利上げに動くとの見方が広がった。一方で、コアインフレ率は前年比+2.5%と目標レンジ内で推移するとともに、前期(同+2.6%)からわずかに伸びが鈍化しており、エネルギー以外の物価は比較的落ち着いている。これは、雇用不安が根強く賃金上昇圧力が高まりにくく、価格転嫁の動きが広がりにくいことが影響している可能性がある。
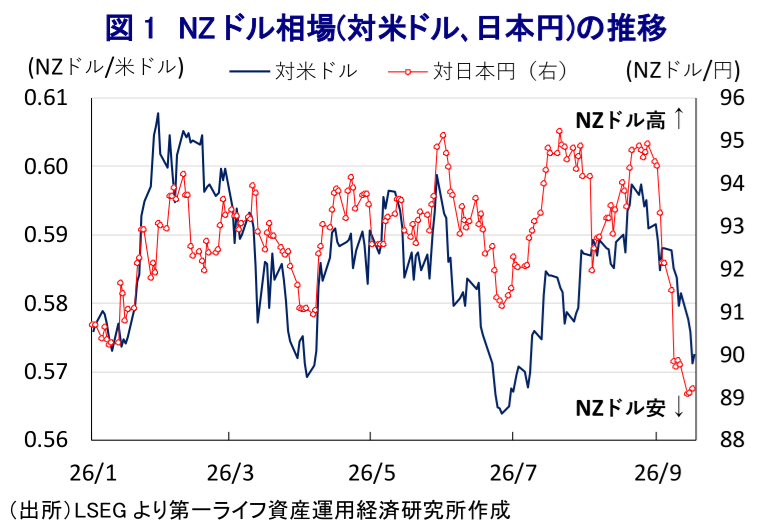
RBNZは9月1~2日に開催した定例理事会において、前述した金融市場の予想通り利上げ実施を決定した(注1)。RBNZによる利上げは2会合連続であり、金融引き締めの動きを着実に進めており、通常であればNZドル相場を下支えすることが期待される。しかし、会合後に公表された声明文では、先行きの政策運営について、追加利上げに対して慎重姿勢を強めている様子がうかがえた。会合後に記者会見に臨んだRBNZのブレマン総裁も、先行きの政策運営について、追加利上げに動く可能性は高いとの見方を示す一方、事前に示した政策経路に固執することはせず、利上げのタイミングは極めて不確実との考えをみせた。
【景気は鈍化したが、RBNZの想定を上回る。ただし、先行きの景気には不透明要因が山積】
こうしたなか、景気動向が先行きの金融政策の方向性を左右すると見込まれるなか、4-6月の実質GDP成長率は前期比年率+0.99%と前期(同+3.74%)から鈍化して4四半期ぶりの低い伸びとなった(図2)。しかし、RBNZは9月の定例理事会で示した見通し(前期比+0.0%)を上回り、景気に対するリスク懸念が和らぐ可能性がある。中期的な基調を示す前年同期比ベースの成長率は+2.6%と前期(同+1.7%)から加速して3年ぶりの高い伸びとなるなど、足元の景気は底堅い動きをみせている。
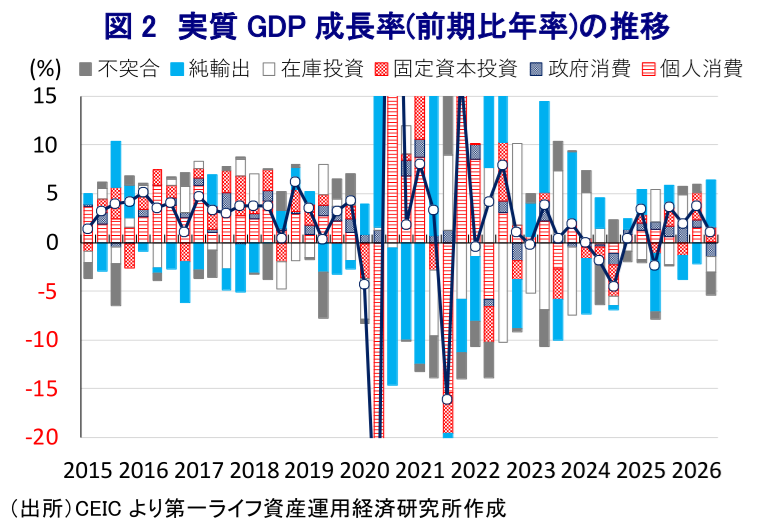
需要項目別の動きをみると、年明け直後にかけてはいわゆる「トランプ関税」の本格発動を前にした駆け込みが輸出を押し上げた。その後は、米連邦最高裁は相互関税を違法とする判決を下し、直後に米国政府は相互関税を停止し代替関税を導入したことで、実質的に関税率は引き下げられた。こうした動きも追い風に輸出は堅調に推移しており、景気をけん引している。一方で、インフレ加速による実質購買力の下押しに加え、雇用不安も重なり、個人消費は頭打ちの動きを強めている。また、RBNZによる利上げ実施が意識される形で企業部門の設備投資意欲が後退する一方、防衛関連をはじめとする公的部門による投資拡大の動きは固定資本投資を押し上げており、内需は公的需要への依存を強めている。なお、在庫投資による成長率寄与度は前期比年率ベースで▲1.62ptと3四半期ぶりのマイナスになったと試算され、在庫調整が進んでいることが確認されており、景気実態は数字に比べて良好である可能性が考えられる。
分野別の生産動向についても、エネルギーインフレや供給懸念が足かせとなることが懸念されたものの、輸出の堅調さを反映して製造業の生産は緩やかな拡大が続いている。さらに、公的部門を中心とする設備投資の動きは建設業の生産を押し上げている。なお、個人消費は力強さを欠いているにもかかわらず、世界的な金融取引の活況を追い風に、金融関連を中心とするサービス業の生産に底堅い動きもみられる。その一方、豪雨による洪水や土砂崩れの発生といった異常気象が影響する形で、農林漁業や鉱業の生産にいずれも下押し圧力がかかり、景気の足を引っ張っている。2026年は太平洋の赤道付近で海水温が平年に比べて高くなるエルニーニョ現象が発生しており、今回は平年からの海水温上昇幅が2℃以上に達する「スーパー・エルニーニョ」となっている。足元ではすでに観測史上最強の水準となっているうえ、事態が長期化するとの見方も出ている。過去のエルニーニョ現象では、北島および南島の北部・東部で乾燥による干ばつ・山火事が、南島の西部・南部では大雨による洪水・土砂崩れが発生し、主力産業の農業・畜産業に深刻な悪影響が出た。このため、先行きの景気に対する不透明感は高まっている可能性がある。
【NZドル相場を巡っては、総選挙後のRBNZのマンデートの行方が影響する可能性に注意】
前述したように、4-6月のGDPがRBNZの想定を上回ったことは、先行きの政策運営を巡って景気に対する懸念が後退する可能性を示唆している。このため、RBNZにとっては追加利上げ実施のハードルが低下する可能性が考えられる。金融政策を取り巻く環境をみるうえでは、11月7日に実施される代議院総選挙の動向にも注意が必要である(注2)。背景には、RBNZの政策運営がここ数年、政治的な争点となってきたことがある。最大野党・労働党などはRBNZのマンデート(政策目標)の変更を公約に掲げており、政権交代が起これば、持続可能な雇用の最大化が再び加えられると見込まれる。雇用環境を巡っては、直近4-6月の失業率が10年ぶりの高水準となったことが確認されている(図3)。前述したように、直近のコアインフレ率はRBNZの目標レンジ内で推移しているうえ、賃金上昇率はインフレ率を下回る伸びとなるなど物価に与える影響が依然として軽微なものにとどまるため、利上げのハードルが高まることも予想される。
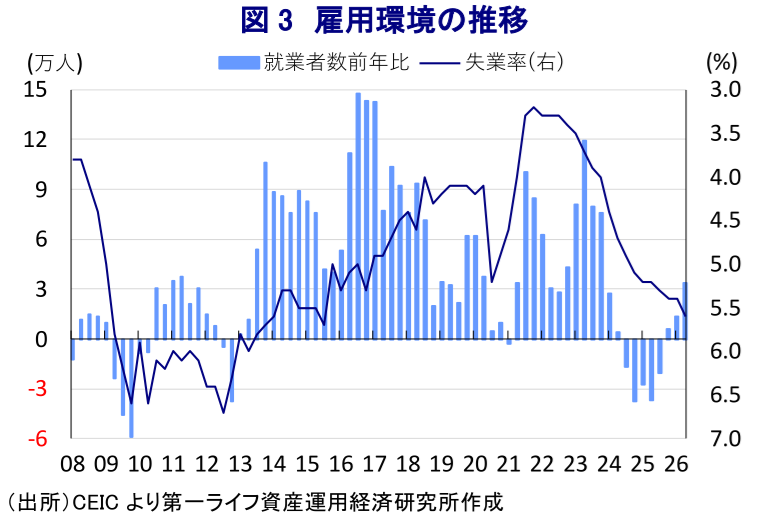
RBNZは政策決定が総選挙に左右されない姿勢を明確にしている。10月28日の次回理事会は総選挙前に開催されるうえ、現行のマンデートが中期的な物価安定を政策目標としていることを勘案すれば、選挙そのものが政策判断に直接影響する可能性は低い。一方、12月9日に予定される理事会は総選挙後に開催されるため、その時点の政治情勢に加え、RBNZのマンデート見直しを巡る議論が金融政策の先行きに対する市場の見方に影響する可能性がある。このため、先行きのNZドル相場の行方を巡っては、総選挙の結果と、その後のRBNZの政策枠組みに関する議論に左右される可能性にも注意が必要である。
注1 9月2日付レポート「RBNZは緩やかな引き締め示唆、NZドル相場の行方はどうなる?」
注2 8月13日付レポート「ラクソン政権に黄信号、ニュージーランド総選挙の行方」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
ブラジル中銀は5会合連続の利下げも、緩和継続には慎重姿勢 ~景気減速を重視する一方、原油高・異常気象・財政運営が引き続きインフレリスクに~
新興国経済
西濵 徹
-
「トランプ・インフレ」に翻弄される新興国経済 ~スーパー・エルニーニョも加わり、インフレと通貨安への警戒感が強まる懸念も~
新興国経済
西濵 徹
-
原油市場を揺らす「二つの海峡」の緊張 ~ホルムズ海峡に加えバブ・エル・マンデブ海峡でも供給不安、迂回輸送にも支障~
新興国経済
西濵 徹
-
中国経済は供給・外需主導の拡大も内需の弱さは依然として深刻 ~不動産市場の立て直し策相次ぐも、景気底入れの道筋はなお見通せず~
アジア経済
西濵 徹
-
四半期見通し『アジア・新興国~イラン情勢、異常気象、通貨安とインフレ要因は山積~』(2026年10月号)
新興国経済
西濵 徹
関連テーマのレポート
-
中国経済は供給・外需主導の拡大も内需の弱さは依然として深刻 ~不動産市場の立て直し策相次ぐも、景気底入れの道筋はなお見通せず~
アジア経済
西濵 徹
-
インドネシア・プルバヤ財務相、就任1年で更迭 ~スアハシル新財務相は財政規律を重視、市場の信認回復につながるか、政策運営に注目~
アジア経済
西濵 徹
-
トルコ中銀は据え置き継続、利下げ再開期待とインフレ警戒が交錯 ~原油高やリラ安でインフレ上振れリスクが残るなか、「タカ派」姿勢を維持~
アジア経済
西濵 徹
-
ルピー防衛の「副作用」に直面するインド中銀 ~海外資金流入で通貨安一服も、過剰流動性とインフレに懸念、「予防的利上げ」も視野に~
アジア経済
西濵 徹
-
イラン情勢悪化でも中国経済の耐性は比較的高い ~エネルギー供給の安定確保の一方、企業物価上昇や大気汚染など「副作用」も顕在化~
アジア経済
西濵 徹