- HOME
- レポート一覧
- 経済分析レポート(Trends)
- ブラジル中銀は5会合連続の利下げも、緩和継続には慎重姿勢
- World Trends
-
2026.09.17
新興国経済
原油
新興国金融政策
ブラジル経済
株価
為替
トランプ関税
イラン情勢
ブラジル中銀は5会合連続の利下げも、緩和継続には慎重姿勢
~景気減速を重視する一方、原油高・異常気象・財政運営が引き続きインフレリスクに~
西濵 徹
- 要旨
-
-
ブラジル中銀は9月15~16日のCOPOMで政策金利を25bp引き下げ、13.75%とした。利下げは5会合連続であり、3会合連続の全会一致で決定された。イラン情勢の悪化に伴う原油高を受けてインフレ率は一時加速したものの、米国とイランの停戦合意後は鈍化し、8月には総合・コアとも中銀の目標レンジ内に収まった。一方、足元では原油価格の再上昇に加え、「スーパー・エルニーニョ」による農業生産や水力発電への悪影響も懸念され、食料・エネルギー価格に上振れリスクが残る。それでも中銀が利下げを続けた背景には、4-6月期の成長率鈍化や輸出の低迷、高金利・物価高による個人消費の弱さなど、内・外需双方で景気減速が確認されていることがある。
-
先行きの金融政策を巡っては、10月の大統領選挙や選挙後の財政運営も重要な要因となる。中銀は世界経済の不透明感や商品価格の変動を警戒するとともに、国内景気は徐々に減速しているとの認識を示した。その一方、労働需給は依然としてひっ迫しており、インフレ率も目標値を上回っているとして、2026年と2027年のインフレ見通しをそれぞれ上方修正した。物価リスクについても上振れ方向に傾いているとの見方を維持し、財政政策やインフレ期待の動向を注視する姿勢を強調した。このため、追加利下げを実施しつつも、今後の金融政策の方向性については明示を避けており、景気下支えと物価安定の両立という難しい政策運営を迫られている。
-
金融市場では、原油高による交易条件改善への期待や追加利下げ観測を背景に、資源関連株を中心としてボベスパ指数が持ち直している。一方、レアル相場は財政運営への懸念や景気刺激策によるインフレ再燃への警戒から上値が抑えられている。中銀も継続的なレアル安をインフレ上振れリスクとみており、今後はこれまで以上に慎重な金融政策運営を志向する可能性が高まっている。
-
- 目次
【インフレ要因は山積するが、景気減速が確認されるなかでブラジル中銀は追加利下げ決定】
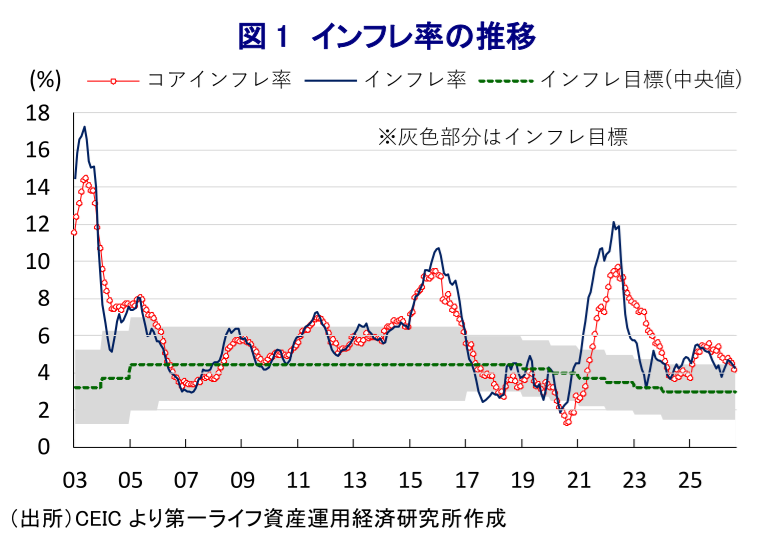
ブラジル中央銀行は、9月15~16日の日程で開催した定例の金融政策委員会(COPOM)で政策金利(Selicレート)を25bp引き下げ、13.75%とすることを決定した。中銀による利下げ決定は5会合連続となるほか、3会合連続で全会一致により決定され、Selicレートは2025年3月以来の低水準となる。イラン情勢の悪化による原油高を受けて、鈍化してきたインフレ率は2月を境に加速に転じ、中銀の定めるインフレ目標レンジ(3±1.5%)の上限を上回る水準となった。しかし、米国とイランの停戦合意により原油高が一服したことを受けて、インフレ率は再び鈍化に転じ、直近8月のインフレ率は前年比+4.22%、コアインフレ率も同+4.18%とともに目標レンジ内に収まった(図1)。中銀は伝統的に「タカ派」色が強く、過去にはインフレ率が目標レンジの中央値を上回ると利上げに動くこともあった。
足元ではイラン情勢は不透明感を増すとともに、事態の長期化も懸念されるなかで原油価格は上昇の動きを強めており、先行きもエネルギーインフレの長期化が懸念される。さらに、2026年は太平洋の赤道付近で海水温が平年に比べて高くなるエルニーニョ現象が発生しており、今回は平年からの海水温上昇幅が2℃以上に達する「スーパー・エルニーニョ」となっている。足元ではすでに観測史上最強の水準となっているうえ、事態が長期化するとの見方も出ている。過去のエルニーニョ現象では、同国においては北部・北東部・中西部で降雨不足と熱波が発生し、南部では降雨過多となる傾向がある。その結果、農業生産の悪化による食料インフレに加え、電力の約6割を水力発電に依存するなかで電力不足となるほか、火力発電の再稼働によるエネルギーインフレが深刻化することも懸念される。
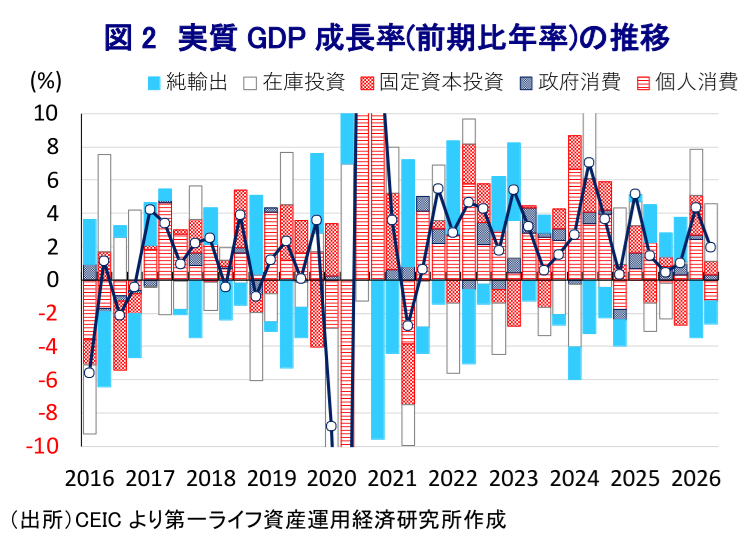
こうした状況にもかかわらず、中銀が一段の金融緩和に動いた背景には、足元の景気が力強さを欠いていることがある。9月初めに公表された4-6月の実質GDP成長率は前期比年率+1.93%となり、前期(同+4.36%)から伸びが鈍化した(注1)(図2)。アジアなどでは、世界的なAI(人工知能)・半導体需要の旺盛さが外需を押し上げる動きがみられるものの、同国にはそうした追い風が乏しい。米連邦最高裁は相互関税を違法とする判決を下し、直後に米国政府は相互関税を停止し代替関税を導入したことで、実質的に関税率は引き下げられた。それにもかかわらず、輸出は2四半期連続の減少で推移するなど景気の足を引っ張っている。さらに、経済成長のけん引役となってきた個人消費をはじめとする内需についても、高金利と物価高の併存が足かせとなる形で勢いを欠いており、内・外需とも弱含む動きが確認されている。このため、先行きのインフレリスクが懸念される状況にもかかわらず、中銀は金融緩和による景気下支えを重視したと考えられる。
【中銀は当面のインフレ見通しを上方修正し、先行きの方向性については明示を避ける】
金融政策を取り巻く環境をみるうえでは、10月4日に実施される大統領選挙の動向にも注意が必要である。世論調査では、一貫して左派・労働者党(PT)の候補である現職のルラ大統領の優位が伝えられる。しかし、支持率は40%程度にとどまり、上位2候補による決選投票に進むと見込まれる。最新の調査では、右派・自由党(PL)の候補であるフラビオ・ボルソナロ上院議員(ボルソナロ前大統領の長男)がルラ氏を猛追しており、両者による決選投票となる可能性が高い。一方で、フラビオ氏、ルラ政権下で「民主主義者の守護者」を自認する最高裁のモラエス判事、ルラ氏の長男(通称ルリーニャ)に相次いでスキャンダルが噴出し、両候補の支持が頭打ちとなっている。こうしたなか、中道・アバンテの候補である精神科医で作家のアウグスト・クリー氏の支持率が上昇している。クリー氏の支持が上昇する背景には、近年の同国政界が左派と右派の両極に分裂しており、国民の間に第三極を求める動きが出ている可能性が指摘される。ルラ氏はこれまで高金利に批判的な発言を繰り返しており、金融政策の動向は選挙戦においても関心を集めてきた。中銀は制度上の独立性を有しており、今回の利下げ判断を選挙情勢と直接結び付けることは慎重に考える必要がある。他方、選挙後の財政運営は先行きの金融政策を左右する重要な要因のひとつとなる。
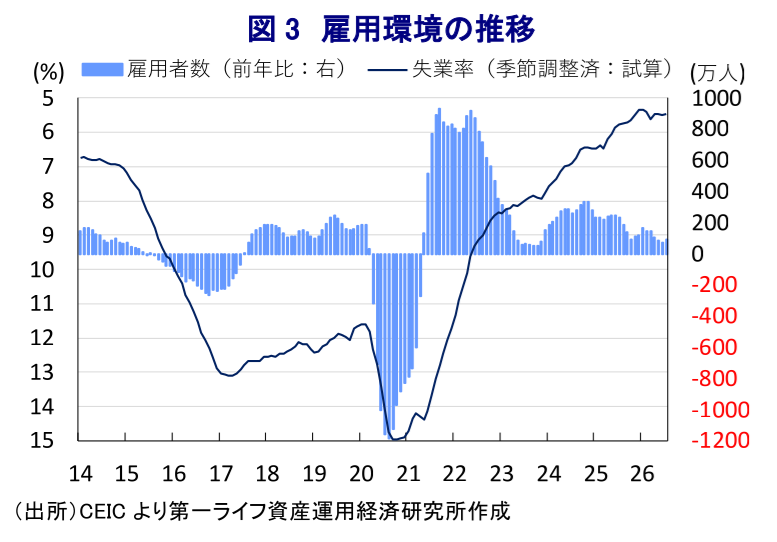
中銀が会合後に公表した声明文では、足元の世界経済について「イラン情勢や一部の主要国の金融政策を巡る不確実性を理由に、先行きに不透明感がある」として「資産価格や商品価格のボラティリティが高く、新興国経済に慎重な対応が求められる」との認識を示した。一方で、同国経済については「8月の前回会合以降の経済指標は、堅調さを維持しつつ徐々に鈍化している一方、労働需給は依然ひっ迫している」(図3)としたうえで、「インフレ率は鈍化して目標レンジの上限を下回ったが、依然として目標値を上回っている」とした。そのうえで、2026年のインフレ見通しを+5.2%、2027年を3.9%と8月会合時点の見通し(2026年は+5.1%、2027年は+3.8%)から上方修正する一方、金融政策の対象期間である2028年1-3月時点は+3.2%と8月見通しを据え置き、長期的には収束するとした。しかし、物価を巡るリスクについて「上下双方に振れるリスクが依然高く、上振れリスクにより顕著に傾いている」との認識を示すとともに、上振れ要因のひとつに引き続き「政府の景気刺激策により、経済活動が潜在成長率を上回る伸びを示し、金融政策の波及経路を弱めること」を挙げた。
こうした状況にもかかわらず、中銀は今回も5会合連続の利下げ実施を決定したものの、先行きについては「財政政策の行方が金融政策や金融資産に与える影響を注視している」、「不確実性が高まるなかで慎重姿勢を強めている」との認識を示した。そのうえで、「経済指標は2026年を通じて減速傾向が続くとの見通しと整合的である」とし、「長期のインフレ期待が大きく乖離して歯止めが利かなくなる動きが価格決定行動に影響を与え、ディスインフレのコスト増加を招く可能性があることを注視している」とした。そして、「不確実性の高さ、インフレ期待のアンカー喪失、シナリオを巡るリスクの高まりを勘案すれば、冷静さと慎重さが求められる」、「インフレ目標への収束を確実にすべく、金融政策を適切に引き締め的な水準に維持できるよう状況の推移を引き続き注視する」と前回会合同様に慎重な姿勢をみせるなど、明確な方向性を示さなかった。これは、次回のCOPOMが11月3~4日と大統領選挙の決選投票(10月25日)の直後に予定されていることが影響している可能性がある。とはいえ、当面のインフレ見通しを上方修正したにもかかわらず、追加利下げの実施を決定したことは、政策運営の難しさを反映している。
【主要株価指数は原油高を素直に反応するも、レアル相場は不透明要因が足かせとなっている】
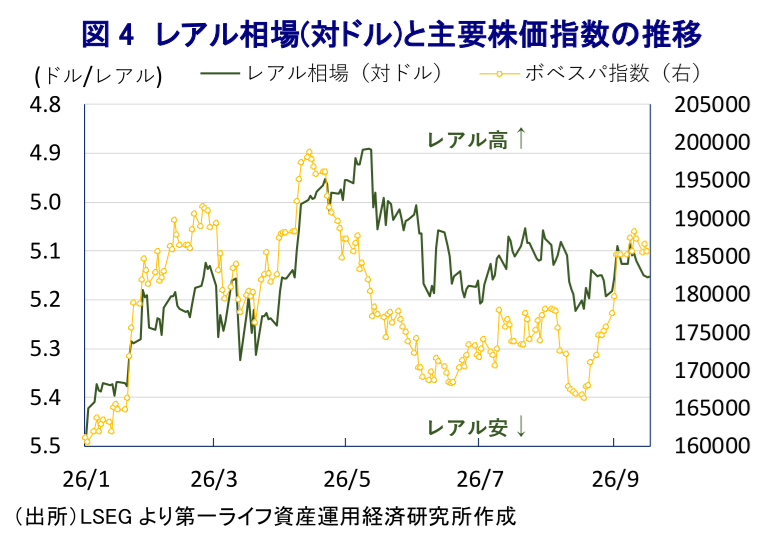
金融市場においては、中銀が追加利下げに動くとの期待が根強くある。この結果、イラン情勢の悪化による原油高が交易条件の改善を通じて景気を押し上げるとの期待に加え、中銀による追加利下げ観測も追い風に、主要株式指数(ボベスパ指数)は時価総額上位の資源関連株を中心に持ち直しの動きを強めている(図4)。一方で、レアル相場は原油高にもかかわらず、ルラ政権による財政運営への懸念に加え、需要喚起による物価への影響が警戒される形で上値が抑えられている。中銀は「継続的なレアル安」をインフレ上振れリスクのひとつに挙げており、その動向を注視する必要がある。このため、先行きの中銀はこれまでに比べて慎重な政策運営を志向する可能性が高まっている。
注1 9月3日付レポート「ブラジル大統領選は激戦必至、左派と右派の対立に新たな動き」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
韓国・9月鉱工業生産も半導体をけん引役にした拡大が続く(Asia Weekly) ~半導体のほか、自動車・電装品、電気機械関連など外需が生産を押し上げる~
アジア経済
西濵 徹
-
中共5中全会閉幕、次期党大会を見据えて党・軍への統制強化を加速 ~経済政策の実効性と日中関係の行方にも注目~
アジア経済
西濵 徹
-
タイ中銀、インフレ加速も景気支援を重視して4会合連続で金利据え置き ~原油高やバーツ安など物価上昇リスクがくすぶるなか、難しい政策運営が続くであろう~
アジア経済
西濵 徹
-
RBNZの予想外の利上げ見送りで、NZドル相場は一段と弱含むか ~追加利上げの時期や総選挙を巡る不透明感が重なり、豪ドルとの対照的な動きが続くか~
アジア経済
西濵 徹
-
豪ドル相場に持ち直しの兆し、RBAによる追加利上げ観測が再燃 ~住宅市場の調整が懸念される一方、根強いインフレ圧力が金融引き締め継続を後押し~
アジア経済
西濵 徹
関連テーマのレポート
-
ブラジルの「トリプル安」は一過性の混乱にとどまるか ~ルラ氏の逆転勝利で財政懸念が再燃、硬直的な歳出構造が信認回復の足かせに~
新興国経済
西濵 徹
-
ロシア中銀、2会合連続の金利据え置き、インフレ再燃で利下げは遠のくか ~燃料供給制約と期待インフレの高止まりが重しに、低成長下でも高金利が長期化する公算~
新興国経済
西濵 徹
-
ブラジル大統領選、ルラ氏が逆転勝利も政権運営には難路 ~議会での右派勢力拡大が足かせに、財政健全化と家計支援の両立が焦点~
新興国経済
西濵 徹
-
ブラジル大統領選は決選投票を前に一段と接戦の様相をみせる ~初の直接討論会は非難の応酬に終始、市場は選挙後の政策運営を巡る不透明感を警戒~
新興国経済
西濵 徹
-
コロンビア、右派政権誕生で対米関係改善、ペソ相場に持ち直しの動き ~原油高と高金利が支え、先行きは政策実現力とインフレ対応が焦点~
新興国経済
西濵 徹