- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 中国経済は供給・外需主導の拡大も内需の弱さは依然として深刻
- Asia Trends
-
2026.09.15
アジア経済
米中関係
原油
アジア経済見通し
中国経済
株価
イラン情勢
中国経済は供給・外需主導の拡大も内需の弱さは依然として深刻
~不動産市場の立て直し策相次ぐも、景気底入れの道筋はなお見通せず~
西濵 徹
- 要旨
-
-
中国経済は、ハイテク分野を中心とする外需と生産が景気をけん引する一方、不動産不況の長期化や雇用回復の遅れ、原油高による実質購買力の低下を背景に、個人消費や投資など内需の弱さが続いている。当局は「消費拡大の5ヵ年計画」や利子補給の拡充など内需喚起策を相次いで打ち出しているほか、不動産市場では完成後の住宅販売を促す新規制や住宅ローン期間の延長などを導入した。ただし、これらは不動産開発企業の資金調達を一段と難しくする可能性もあり、市場安定への道筋はなお不透明である。
-
不動産市場では、大都市の住宅価格に一部持ち直しの兆しがみられるものの、地方都市では下落が続いている。8月の不動産投資は年初来前年比▲19.9%と減少幅が拡大し、固定資産投資も同▲7.2%と5ヵ月連続で減少するなど、投資全体に底打ちの兆しは乏しい。大都市の住宅価格上昇も、需要回復というより供給減少による面が大きい。
-
個人消費も低調で、8月の小売売上高は前年比+0.4%にとどまり、1年以上にわたりほぼ横ばいの状態が続いている。住宅関連財や自動車、宝飾品、娯楽関連などの需要が弱く、消費者の節約志向を背景に低価格業態への需要シフトが進んでいる。EC市場でも価格競争が激化しており、ディスインフレ圧力を強める一因となっている。
-
一方、8月の鉱工業生産は前年比+5.2%と伸びが加速し、ハイテク製造業や集積回路、産業用ロボットなどを中心に生産は堅調である。内需が弱いなかでも生産が拡大しているため、国内の需給不均衡が深刻化し、余剰生産を吸収するうえで外需への依存度が高まっている。ただし、自動車や携帯電話、鉄鋼、セメントなど一部分野では生産調整もみられる。
-
こうしたなか、中国企業は原油など原材料価格の上昇を製品価格に十分転嫁できず、収益環境が悪化している。不動産規制強化への警戒も重なり、中国本土株は上値の重い展開が続いている。先行きは、イラン情勢や原油価格の動向に加え、政府の政策支援の方向性によって業種ごとの業績格差が拡大する可能性がある。
-
- 目次
【当局は不動産市場の転換へ新規制発表も、不況脱出の道筋は見通せない状況が続く】
中国経済は、供給サイドをけん引役にした拡大が続いている。需要サイドについては、ハイテク関連を中心に外需に堅調な動きが確認されている。一方で、不動産不況の長期化による逆資産効果に加え、雇用回復の遅れも重なり、個人消費など内需は力強さを欠く対照的な動きをみせている。イラン情勢の悪化による原油高がエネルギーインフレを招いており、実質購買力に下押し圧力がかかっていることも影響している。
国務院は7月、同国で初めて個人消費に焦点を当てた「消費拡大の5ヵ年計画」を公表した。同計画では、2030年の小売売上高(社会消費品小売総額)の規模を2025年(50.1兆元)に比べて約2割(60兆元前後)引き上げるとし、その実現に向けて、消費構造の高度化や家計所得の引き上げを目指すとした。加えて、共産党は7月末に開催した中央政治局会議において、インフラ関連など財政支出の進捗加速による景気下支えを図る方針を示した。財政部・中銀(中国人民銀行)・国家金融監督管理総局は、8月17日付で内需促進を目的とする新たな財政・金融支援策を発表し、中小・零細民間企業や消費者向け融資への利子補給を拡充する。
他方、不動産不況が家計部門の節約志向に加え、不動産需要の足かせとなる状況を受けて、地方レベルでは需要喚起に向けた様々な対策が打ち出された。こうした動きを追い風に、一部の大都市では持ち直しの兆しがうかがえる一方、多くの地方都市では下落の動きに歯止めがかからない状況が続いている。
不動産開発会社は長年、完成前に販売を開始して事業資金を調達する予約販売モデルに依存してきたことがある。しかし、ここ数年は不動産不況により資金繰りが悪化し、事業が中断して住宅購入者に引き渡しが行われない事案が頻発した。こうした自転車操業的な資金調達モデルの転換を促すべく、国務院は8月末に新築住宅販売に関する規制変更を発表した。新規制では住宅ローンは完成後にのみ実施されることになる。さらに、地方政府に対して引き渡しリスクを根本的に防ぐべく、完成物件の販売促進を求めている。加えて、個人向け住宅ローンの期間を最長40年(←30年)に延長し、購入者側の債務負担の軽減による需要喚起を目指している。とはいえ、新規制は不動産開発企業には事業継続のハードルが高まる可能性があり、不動産市場の安定は道半ばの状況が続くと予想される。
【固定資産投資は引き続きコロナ禍を下回る水準、全体として底がみえない展開が続く】
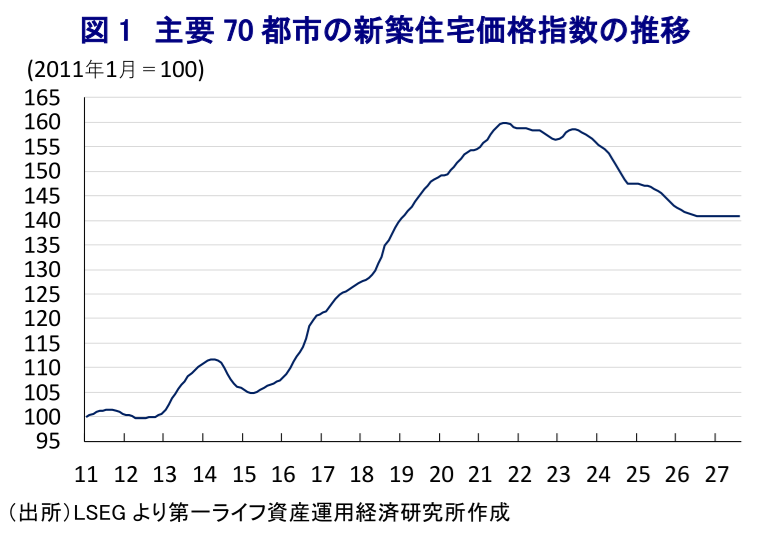
当局による政策支援を追い風に、1級都市など大都市において不動産市場に持ち直しの兆しが出るなか、8月の新築住宅価格指数も前年比▲3.0%と前月(同▲3.2%)からマイナス幅は縮小したものの、前月比は▲0.1%と下落基調が続いている(図1)。1級都市については、中古住宅もわずかに上昇しており、最悪期を脱しつつある様子がうかがえる。一方で、2級都市や3級都市といった地方都市では、新築・中古問わず住宅価格の下落が続いており、地域ごとに「まだら模様」状態にあると捉えられる。ただし、大都市部の新築住宅価格が上昇に転じた背景には、不動産開発会社の資金調達環境が厳しいために供給が絞られていることがあり、需要拡大の動きが価格上昇を促している状況にはほど遠いと考えられる。
8月の不動産投資も年初来前年比▲19.9%と前月(同▲19.2%)からマイナス幅が拡大しており、過去に遡って最もマイナス幅が大きくなっている。当研究所が試算した単月ベースの前年同月比の伸びは▲22.5%と前月(同▲23.9%)からマイナス幅は縮小しているものの、依然として歴史的低水準で推移している。分野別でも、住宅、オフィス、商業用不動産のいずれも低迷しているほか、建設から販売にかけてすべての段階で大幅なマイナスとなっている。地域別では、東北地区で大幅減少が続いているほか、それ以外の地域も低迷しており、地方都市による支援拡充の動きにもかかわらず資金流入も細るなど、底がみえにくい状況にある。
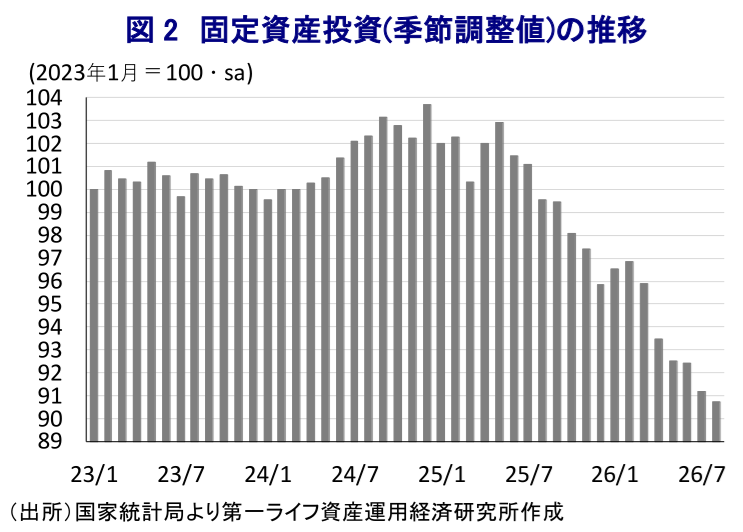
企業部門による設備投資や公共投資をあわせた8月の固定資産投資も年初来前年比▲7.2%と5ヵ月連続のマイナスで推移、マイナス幅は2020年4月以来の大きさとなった。当研究所が試算した単月ベースの前年同月比の伸びは▲10.4%と前月(同▲13.2%)からマイナス幅は縮小したものの、依然として力強さを欠く推移が続いている。前月比も▲0.50%と前月(同▲1.37%)からマイナス幅は縮小したものの、6ヵ月連続で減少するなど底がみえない展開が続いている。固定資産投資の規模もコロナ禍の頃を下回っていると試算されるなど、足元の状況は極めて厳しいと捉えられる(図2)。
【個人消費は1年以上にわたって横ばいで推移、節約志向の根強さがディスインフレ圧力に】
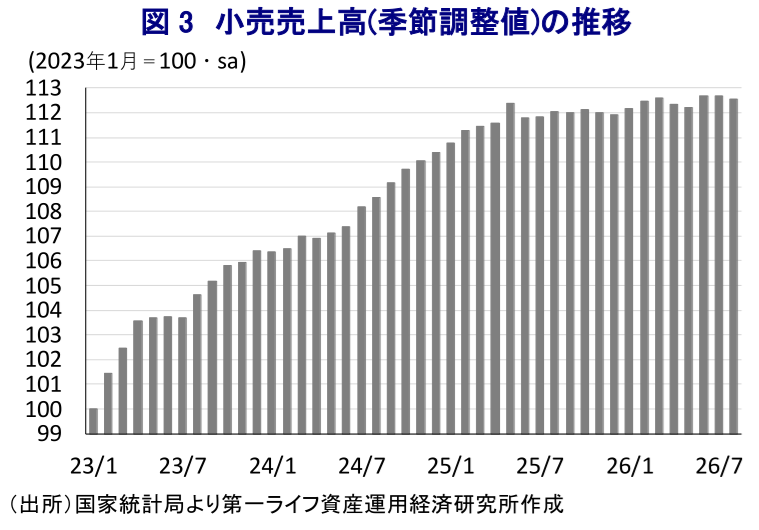
個人消費の動向を示す8月の小売売上高(社会消費品小売総額)は前年同月比+0.4%となり、前月(同+0.6%)から伸びが鈍化した。前月比も▲0.13%と前月(同+0.01%)から3ヵ月ぶりの減少に転じており、過去1年以上にわたってほぼ横ばいで推移している様子がうかがえるなど、個人消費は力強さを欠いている(図3)。地域別では、都市部(前年比+0.2%)は力強さを欠く一方で、農村部(同+1.6%)には底堅さがうかがえる。近年のインターネットの爆発的な普及を追い風に、小売売上全体に占めるインターネットを通じたEC(電子商取引)の割合は拡大している。8月は大手ECサイトでセールが実施されたことによる押し上げが期待されたものの、オンライン販売は年初来前年比+4.3%と前月(同+4.8%)から伸びが鈍化しており、勢いに陰りが出ている。店舗別では、コンビニエンスストアやスーパーは前年を上回る伸びをみせる一方、専門店や百貨店などは軒並み前年を下回る伸びとなり、家計部門の節約志向の強まりを反映して、より低価格な業態へ需要がシフトする動きが強まっている。
財別では、不動産に対する需要低迷が続くなかで建材(前年比▲11.8%)や家具(同▲7.9%)に対する需要は引き続き落ち込んでいる。耐久消費財の需要が弱いことに加え、当局が実施した需要喚起策の効果が一巡していることも重なり、自動車(前年比▲18.5%)は引き続き大幅に下振れする一方、新型スマートフォンの発売などが影響して家電(前年比+2.3%)は前年を上回る伸びに転じている。しかし、雇用不安などを理由とする家計部門の節約志向が根強く残るなかで宝飾品(前年比▲17.5%)は大幅マイナスで推移するとともに、娯楽関連(同▲4.8%)も前年を下回っている。飲食料品といった生活必需品のほか、日用品への需要には底堅い動きがみられるものの、これはECを通じた購買が常態化していることが影響しているとみられる。家計部門の節約志向が一段と強まるなかでオンライン取引における価格競争は激化しており、結果的にディスインフレ圧力を脱することができない一因となっている可能性がある。このように、個人消費を巡る動きは引き続き厳しい状況にある。
【内需は弱いが生産は外需関連を中心に拡大、中国国内の需給バランスは歪な状況が続く】
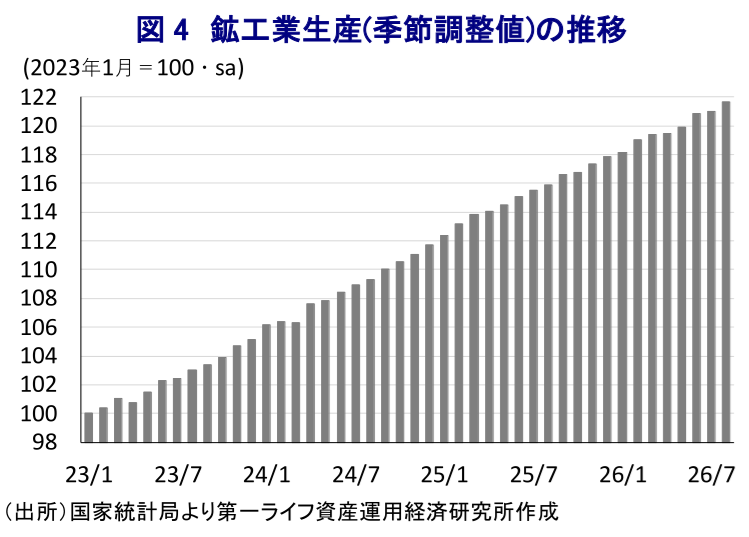
供給動向を示す8月の鉱工業生産は前年同月比+5.2%となり、前月(同+4.5%)から伸びが加速した。前月比も+0.54%と前月(同+0.11%)から拡大ペースが加速して2ヵ月ぶりの水準となるなど持ち直しの動きを強めており、供給サイドが景気のけん引役となる状況は変わらない(図4)。前述したように内需は消費、投資ともに力強さを欠いているにもかかわらず、生産は拡大が続いており、中国国内においては需給の不均衡状態が一段と深刻化していると考えられる。このため、こうした中国国内の余剰生産を解消する観点でも、足元の景気は外需に依存せざるを得なくなっている。
分野別では、製造業(前年比+6.1%)の生産は引き続き堅調に推移している。なかでも外需の堅調さをけん引しているハイテク製造業(前年比+16.7%)は高い伸びで推移しており、外需の堅調さが生産活動を押し上げる展開が続いている。また、異常気象の頻発によりエネルギー需要が押し上げられていることを反映して、エネルギー関連(前年比+4.9%)も底堅い動きをみせている。その一方、鉱業(前年比▲1.4%)は対照的に前年を下回る伸びで推移するなど低迷しており、資源調達の多様化が進んでいることを反映して生産に下押し圧力がかかっている可能性がある。
財別では、習近平指導部が主導する新質生産力のほか、サプライチェーンの自立自強への取り組みを反映して集積回路(前年比+20.6%)や産業用ロボット(同+34.6%)はともに高い伸びが続くなど旺盛な動きをみせる。さらに、サービス業でも省力化の動きが広がりをみせていることを反映して、サービスロボット(前年比+5.0%)も底堅く推移しており、中国においてもロボティクスが浸透している。一方で、需要喚起策の効果一巡を反映して、自動車(前年比▲2.7%)のほか、マイコン(同▲25.6%)、携帯電話(同▲18.0%)は軒並み減少するとともに、マイナス幅も拡大している。不動産需要の低迷が続くとともに、供給も抑制されていることを反映して、粗鋼(前年比▲3.7%)や銑鉄(同▲3.5%)、鋼材(同▲5.5%)はいずれもマイナスとなり、板ガラス(同▲7.6%)やセメント(同▲11.7%)もマイナスとなるなど、中国国内での過剰生産能力の縮小に向けた取り組みも生産の足かせとなっている。イラン情勢の不透明感を受けた原油高が長期化するなか、当局が石油製品の国内供給を優先して在庫が積み上がる一方、精製マージンは低迷していることで、石油精製量(前年比▲6.9%)は低迷している。原油高を受けて世界的に再生可能エネルギーの需要が高まっているものの、太陽光電池(前年比▲12.9%)は低迷しており、世界的に中国製品による「デフレの輸出」を警戒していることが影響している可能性もある。
【上値の重い展開が続く中国本土株を取り巻く状況はどうなるか】
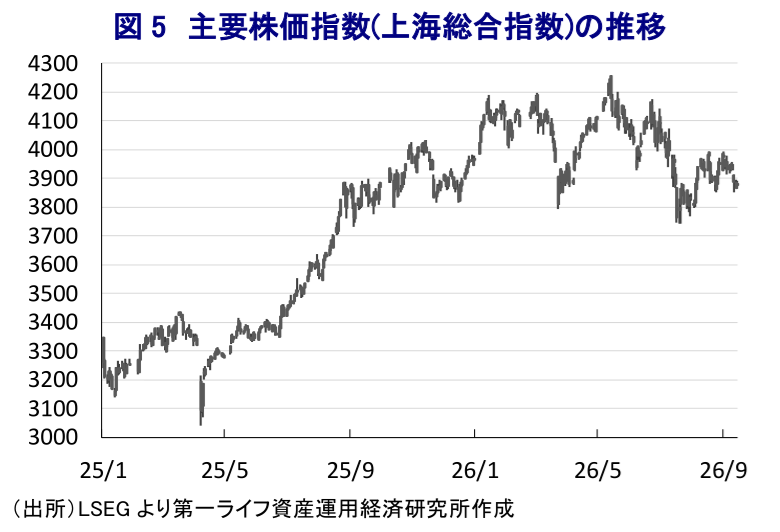
足元の中国では、原油をはじめとする商品市況が高止まりしており、企業部門を中心にインフレ圧力に直面しているにもかかわらず、原材料価格の上昇分を製品価格に転嫁することが難しく、採算が圧迫される状況が続いている。こうしたこともあり、中国本土株は上値の重い展開が続いてきた(図5)。前述したように8月末に当局が不動産開発に関する新規制を発表したことを受けて、不動産開発企業を取り巻く事業環境が悪化するとの懸念が高まり、関連株を中心に下押し圧力がかかったことも相場の重しとなっている。足元ではイラン情勢のさらなる長期化、複雑化が懸念されるなかで原油価格は再び上昇しており、企業部門の事業環境は一段と厳しさを増す懸念が高まっている。先行きについては、当局による政策の方向性が業績に影響する度合いが強まることが予想され、分野ごとのばらつきが大きくなることに注意が必要である。
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
原油市場を揺らす「二つの海峡」の緊張 ~ホルムズ海峡に加えバブ・エル・マンデブ海峡でも供給不安、迂回輸送にも支障~
新興国経済
西濵 徹
-
インドネシア・プルバヤ財務相、就任1年で更迭 ~スアハシル新財務相は財政規律を重視、市場の信認回復につながるか、政策運営に注目~
アジア経済
西濵 徹
-
ウクライナの攻勢によるガソリン不足がロシア中銀の利下げにブレーキ ~インフレ圧力の再燃を警戒、先行きの金融緩和に慎重姿勢~
新興国経済
西濵 徹
-
トルコ中銀は据え置き継続、利下げ再開期待とインフレ警戒が交錯 ~原油高やリラ安でインフレ上振れリスクが残るなか、「タカ派」姿勢を維持~
アジア経済
西濵 徹
-
ルピー防衛の「副作用」に直面するインド中銀 ~海外資金流入で通貨安一服も、過剰流動性とインフレに懸念、「予防的利上げ」も視野に~
アジア経済
西濵 徹
関連テーマのレポート
-
インドネシア・プルバヤ財務相、就任1年で更迭 ~スアハシル新財務相は財政規律を重視、市場の信認回復につながるか、政策運営に注目~
アジア経済
西濵 徹
-
トルコ中銀は据え置き継続、利下げ再開期待とインフレ警戒が交錯 ~原油高やリラ安でインフレ上振れリスクが残るなか、「タカ派」姿勢を維持~
アジア経済
西濵 徹
-
ルピー防衛の「副作用」に直面するインド中銀 ~海外資金流入で通貨安一服も、過剰流動性とインフレに懸念、「予防的利上げ」も視野に~
アジア経済
西濵 徹
-
イラン情勢悪化でも中国経済の耐性は比較的高い ~エネルギー供給の安定確保の一方、企業物価上昇や大気汚染など「副作用」も顕在化~
アジア経済
西濵 徹
-
韓国・李政権の支持率は「危険水域」に、当面は外交の動きに要注意 ~不動産高騰、インフレ、株価乱高下のなか、国民生活を無視した政局争いも影響か~
アジア経済
西濵 徹