- HOME
- レポート一覧
- 経済分析レポート(Trends)
- インドネシア経済は堅調な成長続くも、その持続性には不透明感が残る
- Asia Trends
-
2026.11.05
アジア経済
原油
アジア経済見通し
アジア金融政策
インドネシア経済
株価
為替
金利
イラン情勢
インドネシア経済は堅調な成長続くも、その持続性には不透明感が残る
~7-9月GDPは加速も、金融市場の混乱長期化、高成長と投資低迷の乖離に懸念~
西濵 徹
- 要旨
-
-
2026年のインドネシア金融市場では、MSCIによる株式市場の情報開示への懸念や格下げ観測を背景に株価が大幅に下落している。さらに、通貨ルピア相場も下落しているほか、長期金利の高止まりも重なるなど、混乱が続いている。原油高や通貨安によるインフレ圧力が強まるなか、中銀は景気下支えと通貨安定の両立を模索する動きをみせている。
-
金融市場の混乱の影響が懸念されたものの、7-9月の実質GDP成長率は前年同期比+5.47%に加速し、資源輸出や個人消費の底堅さが景気を下支えしている。ただし、政府消費や固定資本投資は弱含んでおり、輸入減少や在庫の積み増しが成長率を押し上げるなど、景気の数字と実態の間に乖離が生じている可能性には注意が必要である。
-
プラボウォ政権は2029年までに経済成長率を8%に引き上げる目標を掲げるものの、先行きは金融市場の混乱が、幅広く投資活動の重しとなることが懸念される。経常赤字基調の同国にとって、成長率目標の実現には安定的な海外資金の流入が不可欠である。その意味では、今後は市場改革や構造改革を通じて投資家の信認回復を図ることが重要となっている。
-
- 目次
【2026年のインドネシア金融市場は、株式、通貨、債券のすべてに売り圧力がかかる展開】
2026年のインドネシア金融市場は混乱に見舞われている。きっかけは、株価指数算出会社のMSCIが1月末に同国株式市場の情報開示を巡って懸念を表明したことにある。同社は、情報開示の透明性向上に向けた取り組みが進まなければ、同社が算出する世界株指数などにおける同国株の組み入れ比率を引き下げるほか、フロンティア市場に格下げする可能性を示唆した。同業のFTSEラッセルも、定例で実施する予定だった同国株式指数の見直しを延期すると発表した。このため、その後の主要株価指数(ジャカルタ総合指数)は、格下げに伴うパッシブ運用の投資家を中心とする資金流出への警戒から、調整の動きを強めた。
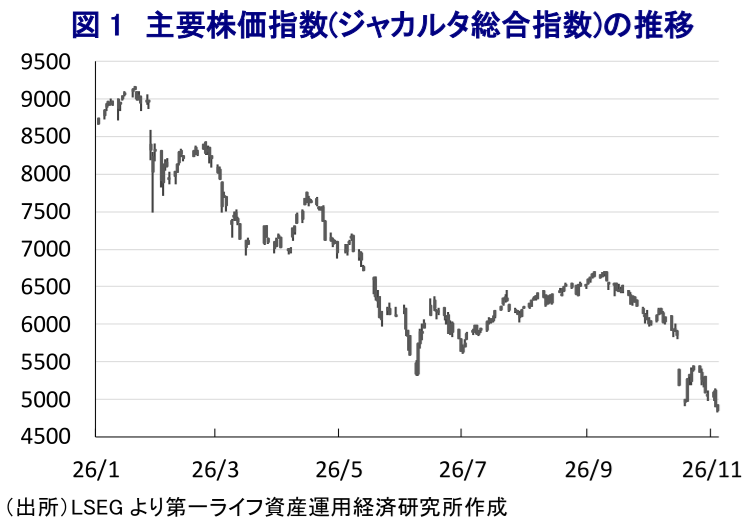
その後、当局は最低浮動株比率の大幅な引き上げなど、海外投資家の懸念解消に向けた対策を打ち出し、市場改革を加速させる姿勢を示した。しかし、MSCIは10月、同国市場を「スタンドアローン市場」に格下げする案を示し、市場参加者との協議を開始すると発表した(注1)。同社はその理由として、当局による改革方針の発表後も、市場参加者から協調的な取引行為への疑念が解消されておらず、実効性のある法執行も確認できないとの指摘が寄せられたことを挙げた。また、フロンティア市場への格下げでは、問題の深刻さが適切に反映されないとの意見も寄せられた。このため、同社は2027年4月末まで市場参加者から意見を募り、同年6月末までに最終判断を示す方針を明らかにした。こうした状況を受けて、足元の主要株価指数は上値の重い展開が続いており、年初に記録した最高値のおよそ半分の水準で推移している(図1)。
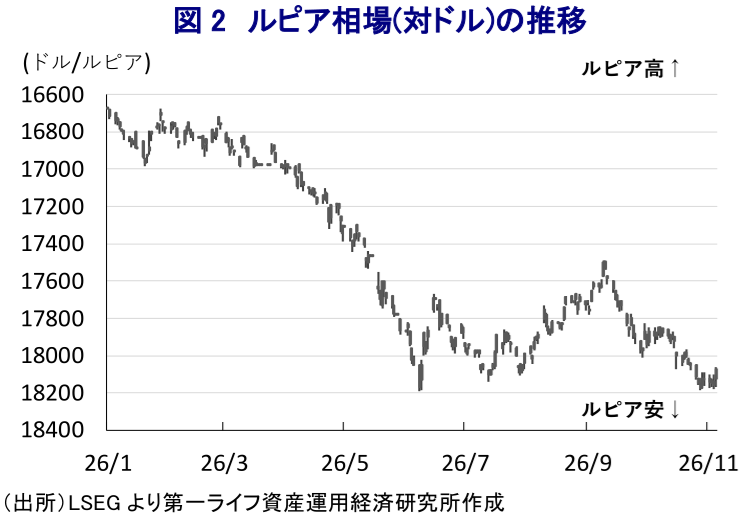
足元では、通貨ルピアの対ドル相場も最安値近傍で推移するなど、上値の重い展開が続いている(図2)。同国ではここ数年、中銀の独立性への懸念が高まるとともに、プラボウォ政権による拡張的な財政運営への警戒もルピア相場の重しとなってきた。さらに、イラン情勢の悪化を受けた原油高は、補助金関連の歳出増加を招き、財政運営への懸念を一段と高めている。エネルギーや食料品など生活必需品を中心とする物価上昇に加え、ルピア安による輸入物価の押し上げも重なり、足元のインフレ率は加速するなど、インフレ懸念が高まっている。こうしたなか、中銀は10月の定例会合において、政策金利を据え置く一方、景気下支えや国内の流動性確保を目的に11月から段階的に預金準備率を引き下げるとともに、銀行からの資金吸収を促すべく預金ファシリティー金利を引き上げるなど、金融緩和と通貨安定の両立を図る姿勢を示した(注2)。中銀がこうした対応に動いた背景には、ここ数年の中銀法改正を通じて、物価や通貨の安定に加え、経済成長を支援する役割も重視されるようになったことが影響していると考えられる。しかし、こうした政策対応を巡る不透明感も、ルピア安圧力が一向に収まらないほか、長期金利も高止まりする要因となっている可能性がある。
【金融市場の混乱やインフレの影響が懸念されたが、足元の景気は引き続き堅調な推移が続く】
こうした金融市場の混乱に加え、イラン情勢の悪化を受けた原油高などによるインフレも重なり、実体経済に下押し圧力がかかることが懸念された。にもかかわらず、7-9月の実質GDP成長率は前年同期比+5.47%と前期(同+5.29%)から加速するなど、足元の景気は引き続き堅調に推移していることが確認されている(図3)。当研究所が試算した季節調整値に基づく前期比年率ベースの成長率も加速して2四半期ぶりの高い伸びとなるなど、足元の景気は持ち直しの動きを強めている様子がうかがえる。
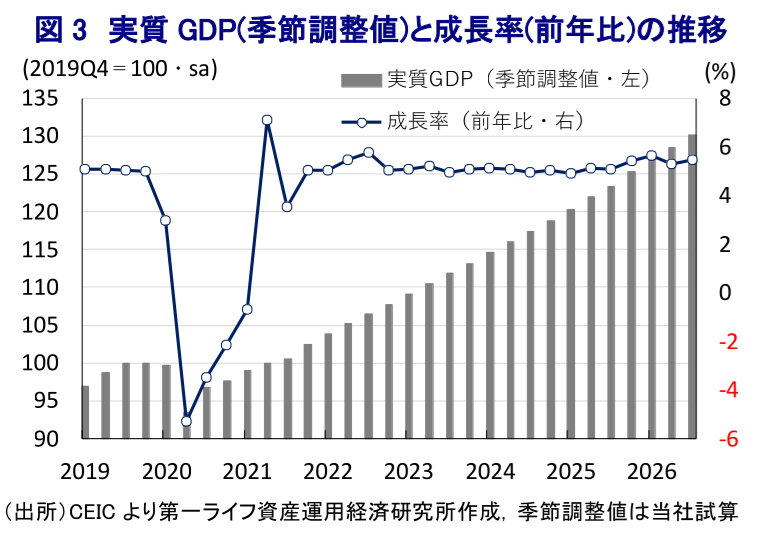
原油高を受けた代替需要の高まりを反映して石炭価格も高止まりしており、同国政府は国内供給を優先する観点から、石炭や天然ガスの輸出を事実上制限する動きを強めたため、輸出への悪影響が懸念された。しかし、商品市況の高止まりが輸出額を押し上げているうえ、重要鉱物を中心とする旺盛な需要も輸出を下支えしている。さらに、インフレが加速するなど実質購買力に下押し圧力がかかるものの、個人消費は底堅く推移するなど、引き続き景気をけん引する動きがみられた。一方で、プラボウォ大統領の肝煎り政策である学校給食無償プログラムのほか、公務員を対象とするボーナス支給効果などが一巡したことで政府消費は下振れした。そのうえ、金融市場の混乱により企業部門の資金調達環境が厳しさを増すほか、歳出の事実上削減により公共投資の進捗も低迷しており、固定資本投資に下押し圧力がかかった。固定資本投資の下振れを受けて輸入も大幅に減少しており、純輸出(輸出-輸入)の成長率寄与度が前期比年率ベースで押し上げられた。加えて、在庫投資の成長率寄与度もプラスに転じるなど在庫が積み上がる動きもみられる。景気動向を巡っては、数字と実態の間で乖離が生じている可能性には注意が必要である(図4)。
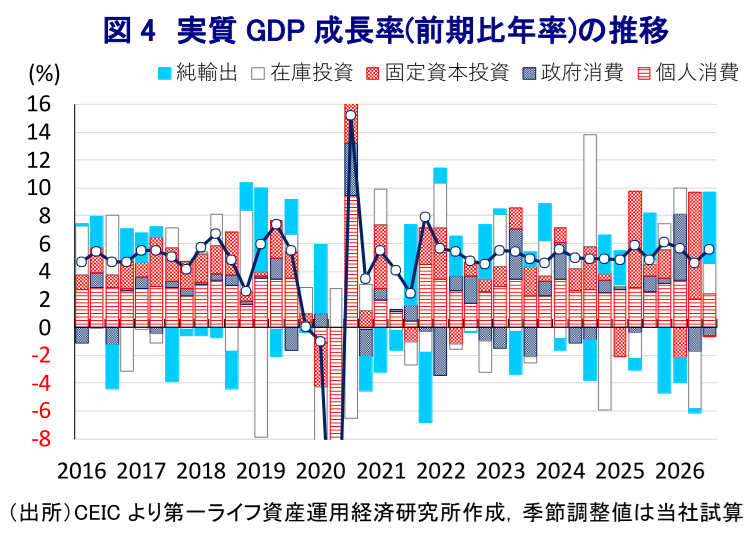
分野ごとの生産動向を巡っても、エネルギー需要の高まりを受けた石炭や天然ガスなどの生産拡大の動きを反映して、鉱業部門の生産に持ち直しの動きが確認された。さらに、バイオディーゼルの使用義務化制度が拡充されたことを受けて、パーム油を原料とする燃料生産が拡大しており、製造業の生産活動も押し上げられた。また、個人消費の堅調な動きを反映して、幅広くサービス業の生産も底堅い動きをみせている。一方で、公共投資や企業部門の設備投資意欲が後退していることを受けて、建設業の生産拡大の動きに一服感が出ている。足元では、森林火災による周辺国への煙害が懸念される状況に直面しているが、異常気象の頻発を受けて農林漁業関連の生産は大きく下振れしており、先行きは供給減による食料インフレ懸念が高まる可能性に注意する必要がある。
【政府が掲げる意欲的な成長目標実現へ、市場が抱く懸念に着実に対応することが求められる】
同国政府は、2026年の経済成長率目標を+5.4%、中銀は+4.9~5.7%との見通しを示しているが、9月までの累計ベースの成長率は+5.45%となり、政府目標をわずかに上回る伸びとなっている。政府内においては、スアハシル財務相が2026年の経済成長率が目標をわずかに上回る+5.5%に達する可能性があるとの見方を示しているが、その可能性が高まっていると捉えられる。ただし、前述したように、足元の景気動向を巡っては、数字と実態との間の乖離が広がっている可能性が示唆されることを勘案すれば、先行きも勢いが持続するかは不透明である。さらに、先行きは金融市場の混乱の影響が顕在化することも考えられることに注意する必要がある。
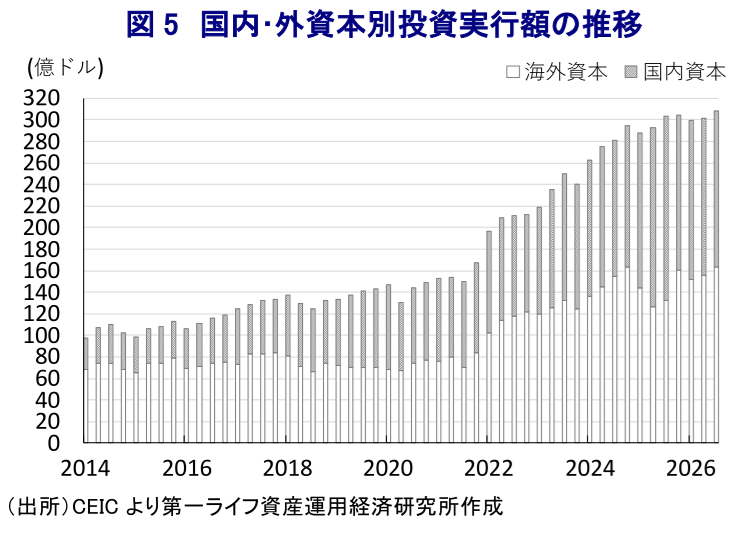
プラボウォ大統領は、自身の任期の最終年度である2029年までに経済成長率を8%に引き上げる目標を掲げている。ここ数年の経済成長率が平均5%程度で推移してきたことを勘案すれば、その実現のためには3pt程度押し上げる必要がある。同国は国民の平均年齢が比較的低いうえ、中期的にも人口増加が見込まれるなど経済成長への期待は高いものの、前述のように金融市場においては『格下げ』が意識される展開が続いている。こうした状況を反映して、このところは国内・外資本による投資実行額が頭打ちの様相をみせている(図5)。同国は近年、経常赤字基調にあり、経済成長率の押し上げには安定的な海外資金の流入を促すことが不可欠である。このため、金融市場が抱く懸念に対して、市場改革や構造改革を通じて着実に対応できるかが重要となっており、プラボウォ政権にとってその課題に取り組む必要性は一段と高まっている。
注1 10月16日付レポート「インドネシア株に逆風、MSCIが「スタンドアローン」への格下げ検討」
注2 10月21日付レポート「インドネシア中銀、市場動揺も、政策運営は政府と市場の「板挟み」が続く」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
マレーシア中銀は8会合連続で金利据え置き、先行きは利上げ転換も視野に ~AI・半導体需要が景気を支えるなか、2027年の物価上昇圧力の強まりが政策判断のカギに~
アジア経済
西濵 徹
-
ブラジル中銀は6会合ぶりに金利据え置き、ルラ再選による財政不安が影響 ~財政運営への信認回復が利下げ再開のカギに、高金利の長期化とレアル安への警戒続く~
新興国経済
西濵 徹
-
米中間選挙での民主党躍進は、トランプ米政権のイラン政策を変えるか ~議会の制約強化で軍事行動に慎重姿勢も、外交交渉の停滞や紛争再拡大のリスクは残る~
新興国経済
西濵 徹
-
米中の覇権争いに揺れる中南米、「ドンロー主義」の行方はどうなる ~米中間の競争が続くなか、中間選挙後の米国の政策運営と中南米諸国の対応が焦点に~
新興国経済
西濵 徹
-
RBAは2回連続の利上げ決定も、景気減速懸念で追加利上げには慎重姿勢 ~インフレ圧力の根強さが利上げを促すも、景気下振れ懸念や追加利上げ期待の後退が豪ドルの重しに~
アジア経済
西濵 徹
関連テーマのレポート
-
マレーシア中銀は8会合連続で金利据え置き、先行きは利上げ転換も視野に ~AI・半導体需要が景気を支えるなか、2027年の物価上昇圧力の強まりが政策判断のカギに~
アジア経済
西濵 徹
-
RBAは2回連続の利上げ決定も、景気減速懸念で追加利上げには慎重姿勢 ~インフレ圧力の根強さが利上げを促すも、景気下振れ懸念や追加利上げ期待の後退が豪ドルの重しに~
アジア経済
西濵 徹
-
台湾経済はAI・半導体特需で高成長も、金融市場には調整圧力 ~株安・通貨安とインフレが中銀の政策判断を複雑に~
アジア経済
西濵 徹
-
中国・5中全会で党内統治の引き締め強化も、景気には不透明感 ~習近平指導部の4期目入りを見据える一方、景気低迷と株安への対応が課題に~
アジア経済
西濵 徹
-
タイ中銀、インフレ加速も景気支援を重視して4会合連続で金利据え置き ~原油高やバーツ安など物価上昇リスクがくすぶるなか、難しい政策運営が続くであろう~
アジア経済
西濵 徹