- HOME
- レポート一覧
- 経済分析レポート(Trends)
- ブラジル中銀は6会合ぶりに金利据え置き、ルラ再選による財政不安が影響
- World Trends
-
2026.11.05
新興国経済
原油
新興国金融政策
ブラジル経済
株価
為替
金利
民主主義
ブラジル中銀は6会合ぶりに金利据え置き、ルラ再選による財政不安が影響
~財政運営への信認回復が利下げ再開のカギに、高金利の長期化とレアル安への警戒続く~
西濵 徹
- 要旨
-
-
ブラジル中央銀行は、11月3~4日に開催した定例会合において、政策金利を13.75%に据え置くことを決定し、5会合連続で実施してきた利下げを一時休止した。背景には、大統領選挙の決選投票で現職のルラ大統領が再選を果たしたことを受けて金融市場が混乱し、財政運営への懸念からレアル安やインフレ期待の上昇が進んだことがある。
-
中銀は、足元で景気減速が鮮明になっているものの、インフレ率が目標を上回る状況が続いていることを警戒し、物価安定を優先する慎重姿勢を強めている。先行きの金融政策については、ルラ政権が財政健全化に向けた具体策を示し、市場の信認を回復できるかが重要となる。財政不安が後退し、レアル相場やインフレ期待が安定すれば利下げ再開の余地は広がるものの、財政拡張への懸念が払拭されなければ高金利政策が長期化する可能性がある。
-
高金利の長期化は景気減速や政府の利払い負担の増大を通じて財政悪化を招くことが懸念されるため、財政政策と金融政策の整合性が一段と重要になる。当面のレアル相場は、財政運営に対する市場の評価に左右される不安定な展開が続くと見込まれる。
-
- 目次
【ブラジル中銀は6会合ぶりに政策金利を据え置き、利下げ局面の一時休止を決定】
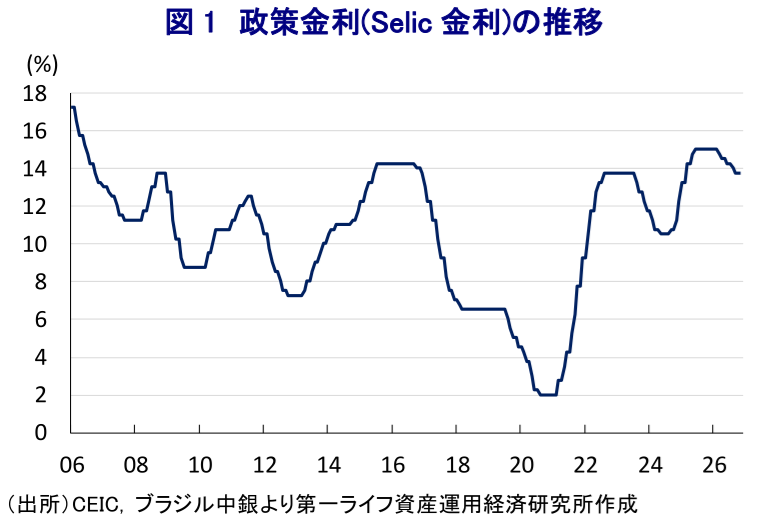
ブラジル中央銀行は、11月3~4日の日程で開催した定例の金融政策委員会(COPOM)において、政策金利(Selic金利)を13.75%に据え置くことを全会一致で決定した(図1)。同行は、2026年3月の定例会合で約2年ぶりの利下げに舵を切り、その後は9月会合まで5会合連続で25bpずつ政策金利を引き下げてきた。今回の決定は6会合ぶりの据え置きとなり、3月会合以降、累計125bpに及ぶ利下げ局面を一時休止する形となった。
中銀が利下げを休止した背景には、10月25日に実施された大統領選挙の決選投票において、現職のルラ大統領が再選を果たしたことを受けて(注1)、同国金融市場が大きく混乱したことがある。選挙前の金融市場においては、第1回投票でトップとなった右派のフラビオ・ボルソナロ上院議員の勝利を織り込む動きが強まり、財政健全化への期待などを背景に、主要株価指数(ボベスパ指数)や通貨レアル相場は堅調に推移してきた(注2)。しかし、ルラ氏が逆転勝利を収めたことを受けて、政権の財政運営に対する不透明感があらためて意識されるとともに、株式、通貨、債券のすべてに一転して売り圧力が強まった(注3)。その結果、通貨安に伴う輸入物価の押し上げやインフレ期待の上昇が懸念される事態となり、中銀は景気下支えに向けた金融緩和の継続から、物価安定に向けた慎重な政策運営を優先する姿勢に転じたと考えられる。
【中銀はインフレ期待の一段の上昇を警戒、声明では政策運営の慎重姿勢を一段と強める】
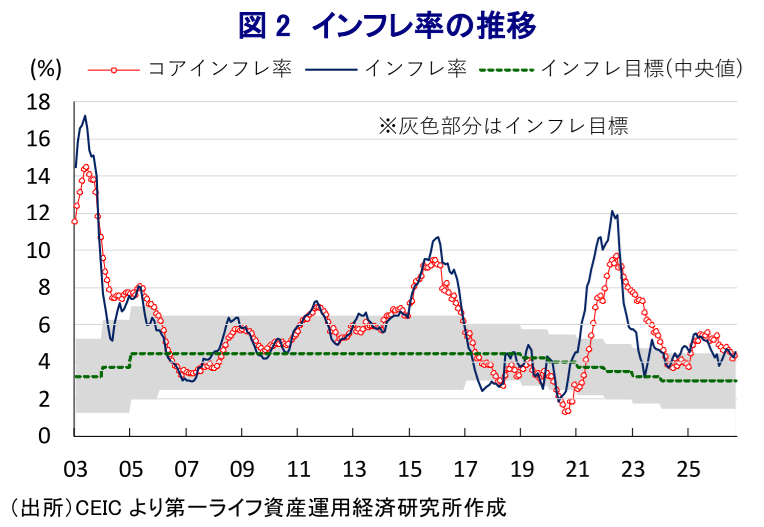
会合後に公表された声明文では、9月の前回会合以降、国内外の経済環境が一段と厳しさを増しているとの認識が示された。海外経済については、イラン情勢の長期化に伴う原油価格や石油製品価格の上昇に加え、主要先進国における金融引き締めの動きが、新興国経済を取り巻く環境を悪化させていると指摘した。一方、国内経済については、景気の減速が従来想定よりも鮮明になり、労働市場にも頭打ちの兆しがみられるとした。ただし、物価については、総合インフレ率と基調的なインフレ率がともに加速しており、中銀が掲げる目標レンジ(3±1.5%)の上限を上回っていることに警戒を示した(図2)。
金融市場において、先行きのインフレ期待が一段と上昇していることにも注意が必要である。中銀が金融機関などを対象に実施する市場予想調査(Focus)では、2026年のインフレ率見通しは9月会合時点の+4.9%から+5.2%へ、2027年も+4.3%から+4.8%に上方修正されている。さらに、中銀自身が示した金融政策の効果を評価する対象期間である2028年4-6月時点のインフレ率見通しも+3.5%と、目標を上回る水準にとどまっている。このため、インフレ率が上振れするリスクが下振れリスクを上回っているとしたうえで、通貨安の長期化による輸入物価への波及や、原油価格上昇の二次的な影響、財政刺激策による需要の押し上げなどを警戒する姿勢を示した。
先行きの政策運営については、具体的な利下げ再開時期を示すことはせず、物価目標への収束に必要な金融引き締めの程度を維持する方針を強調した。9月会合まで記されていた金融緩和の継続を示唆する文言は削除されるなど緩和姿勢は後退しており、金融緩和の継続を前提としない姿勢に変化している様子がうかがえる。しかし、中銀は現行の金利水準について、十分に引き締め的と評価しており、景気減速の強まりも認識している。このため、今回の判断は直ちに金融引き締めへの転換を示すものではなく、インフレ期待や金融市場の動向を見極めるための予防的な利下げ休止と考えられる。
【金融市場は、ルラ政権の財政運営がインフレ期待や金利の上昇圧力を強める可能性を警戒】
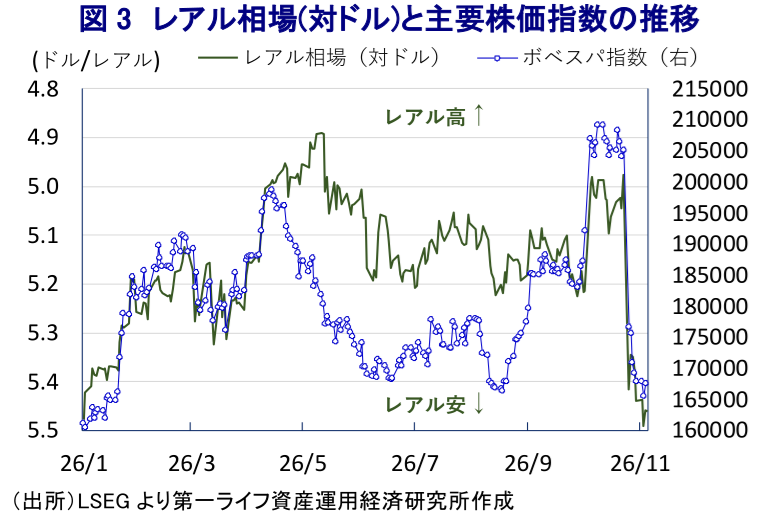
前述のように、同国金融市場においては、大統領選挙の決選投票の結果を受けて、翌26日にブラジル資産を売却する動きが急速に広がった。その後は、主要株価指数、レアル相場ともに一定の持ち直しの動きをみせたものの、不安定な動きが続いている(図3)。こうした動きは、金融市場の混乱が一時的なポジション調整による側面を有する一方、ブラジルの財政運営に対する投資家の警戒感が払拭されていないことを示唆している。こうしたなか、今後の金融市場の動向を左右する重要な焦点となるのが、ルラ政権の財政運営である。ルラ政権は、低所得者層への所得再分配や社会保障の拡充、公共投資を重視する政策を掲げてきた。決選投票の前には、低所得者向け現金給付制度(ボルサ・ファミリア)の給付額を15%引き上げる方針などを打ち出した。ルラ政権は、既存予算の組み替えなどによって財政ルールや基礎的財政収支の目標を維持する方針を示しているものの、社会保障支出や公共投資の拡大と財政健全化を両立できるかについて、金融市場では慎重な見方が強まっている。
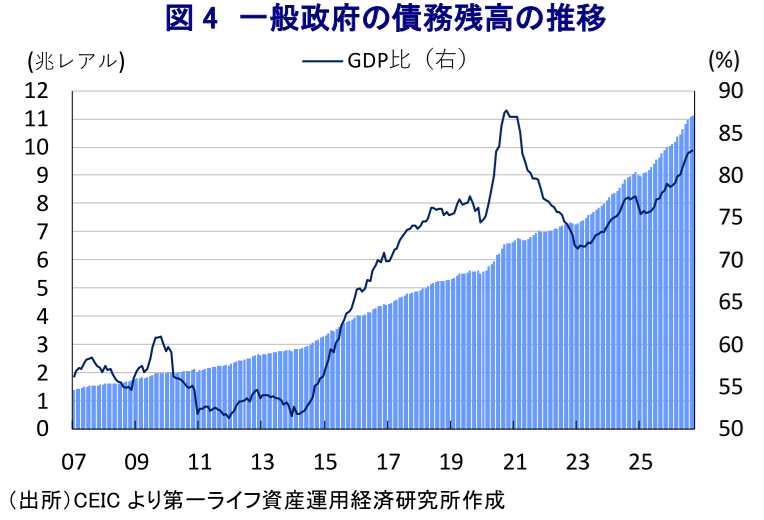
ブラジル政府が8月末に提出した2027年予算案では、基礎的財政収支についてGDP比0.5%の黒字目標を掲げ、財政ルールに基づく調整後の黒字額を834億レアルと見込んでいる。しかし、調整前の黒字額は186億レアルにとどまる。一方で、10月時点の民間予測によれば、2027年の中央政府の基礎的財政収支は440億レアル程度の赤字となる見通しとなっている。さらに、同調査では、一般政府の債務残高が2026年のGDP比83.4%から2027年には87.0%へ上昇すると見込まれており(図4)、財政の持続可能性を巡る懸念は根強く残る。こうしたなか、財政政策に対する信認が十分に回復しなければ、国債利回りの高止まりやレアル安を通じて金融環境の不安定化が続くことが予想される。
とはいえ、ルラ政権が財政規律を放棄する方針を示していると判断するのは早計である。ドゥリガン財務相は、選挙後の金融市場の混乱について、それまで積み上がっていたポジションの巻き戻しによる影響が大きいとの認識を示すとともに、政府として財政規律を維持する方針をあらためて強調している。このため、今後の金融市場の動向は、財政支出の規模だけでなく、歳出抑制策や増収策の具体化、2027年予算案の実現可能性、経済政策を担う閣僚の人選などによって左右されると考えられる。
中銀も、声明のなかで、国内の財政政策が金融政策や金融資産の価格形成に及ぼす影響を引き続き注視する方針を明示している。財政拡張による国内需要の押し上げに加え、財政不安を背景とするレアル安やインフレ期待の上昇が続けば、物価の安定に必要な金利水準が高止まりする可能性がある。さらに、高金利の長期化は政府の利払い負担を増大させ、財政状況を一段と悪化させる要因となり得る。このため、今後のブラジル経済を巡っては、財政政策と金融政策の整合性を確保できるかが重要な課題になると考えられる。
【先行きの政策運営は財政政策への信認回復がカギを握る一方、レアル相場には不透明感が残る】
先行きの金融政策については、今回の利下げ休止を受けて、高金利政策が当初想定よりも長期化する可能性が高まっている。大統領選挙後に公表されたFocus調査では、2026年末の政策金利見通しが従来の13.25%から13.50%に、2027年末についても11.75%から12.50%へと引き上げられた。これは、金融市場においては、中銀による段階的な利下げ再開を想定しているものの、そのペースは従来に比べて緩やかになると見込んでいることを示している。
今後の政策運営を巡っては、ルラ政権が財政健全化に向けた具体策を示すことにより、金融市場の信認を回復できるかが重要となる。財政運営への懸念が後退し、レアル相場が安定、インフレ期待の低下が確認されれば、中銀が段階的な利下げを再開する余地は広がると考えられる。一方で、財政拡張に対する懸念が払拭されず、レアル安やインフレ期待の上昇が続く場合には、金融緩和の休止が一段と長期化する可能性がある。さらに、原油価格の高止まりなど外部環境の悪化が重なれば、追加的な金融引き締めを迫られる展開も否定できない。
一方で、足元のブラジル経済は、これまでの高金利政策の影響で内需を中心とする景気減速の動きが鮮明になりつつある。高金利の長期化は、家計消費や企業の設備投資を抑制するだけでなく、政府の資金調達コストを押し上げることを通じて財政状況にも影響を与える。このため、財政運営に対する信認の回復が遅れる場合、中銀は景気下支えに向けた金融緩和と、インフレ抑制に向けた金融引き締めの間で難しい判断を迫られることになる。
当面のレアル相場は、ルラ政権の財政政策に対する市場の評価に左右されやすい展開が続くと考えられる。財政健全化に向けた実効性のある政策が示されれば、国債利回りの低下や海外資金の流入を通じてレアル相場が持ち直す余地はある。しかし、具体的な方向性が示されない場合には、財政リスクを警戒した資金流出が続く可能性がある。中銀にとっては、財政政策に起因する金融市場の不安定化が物価安定の妨げとなることをいかに回避するかが、今後の政策運営における重要な課題になると見込まれる。
注1 10月26日付レポート「ブラジル大統領選、ルラ氏が逆転勝利も政権運営には難路」
注2 10月6日付レポート「金融市場はブラジルの右派回帰を好感、株価・レアルともに上昇」
注3 10月27日付レポート「ブラジルの「トリプル安」は一過性の混乱にとどまるか」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
米中間選挙での民主党躍進は、トランプ米政権のイラン政策を変えるか ~議会の制約強化で軍事行動に慎重姿勢も、外交交渉の停滞や紛争再拡大のリスクは残る~
新興国経済
西濵 徹
-
米中の覇権争いに揺れる中南米、「ドンロー主義」の行方はどうなる ~米中間の競争が続くなか、中間選挙後の米国の政策運営と中南米諸国の対応が焦点に~
新興国経済
西濵 徹
-
RBAは2回連続の利上げ決定も、景気減速懸念で追加利上げには慎重姿勢 ~インフレ圧力の根強さが利上げを促すも、景気下振れ懸念や追加利上げ期待の後退が豪ドルの重しに~
アジア経済
西濵 徹
-
台湾経済はAI・半導体特需で高成長も、金融市場には調整圧力 ~株安・通貨安とインフレが中銀の政策判断を複雑に~
アジア経済
西濵 徹
-
中国・5中全会で党内統治の引き締め強化も、景気には不透明感 ~習近平指導部の4期目入りを見据える一方、景気低迷と株安への対応が課題に~
アジア経済
西濵 徹
関連テーマのレポート
-
米中間選挙での民主党躍進は、トランプ米政権のイラン政策を変えるか ~議会の制約強化で軍事行動に慎重姿勢も、外交交渉の停滞や紛争再拡大のリスクは残る~
新興国経済
西濵 徹
-
米中の覇権争いに揺れる中南米、「ドンロー主義」の行方はどうなる ~米中間の競争が続くなか、中間選挙後の米国の政策運営と中南米諸国の対応が焦点に~
新興国経済
西濵 徹
-
OPECプラスは増産見送りを継続、2027年の生産枠設定が次の焦点 ~足元の供給不足と将来的な供給過剰の双方をにらむ難しい舵取りが続く~
新興国経済
西濵 徹
-
ブラジルの「トリプル安」は一過性の混乱にとどまるか ~ルラ氏の逆転勝利で財政懸念が再燃、硬直的な歳出構造が信認回復の足かせに~
新興国経済
西濵 徹
-
ロシア中銀、2会合連続の金利据え置き、インフレ再燃で利下げは遠のくか ~燃料供給制約と期待インフレの高止まりが重しに、低成長下でも高金利が長期化する公算~
新興国経済
西濵 徹