- HOME
- レポート一覧
- 経済分析レポート(Trends)
- マレーシア中銀は8会合連続で金利据え置き、先行きは利上げ転換も視野に
- Asia Trends
-
2026.11.05
アジア経済
原油
アジア経済見通し
アジア金融政策
マレーシア経済
為替
イラン情勢
マレーシア中銀は8会合連続で金利据え置き、先行きは利上げ転換も視野に
~AI・半導体需要が景気を支えるなか、2027年の物価上昇圧力の強まりが政策判断のカギに~
西濵 徹
- 要旨
-
-
マレーシア中銀は、11月5日に開催した定例会合において、政策金利を8会合連続で2.75%に据え置くことを決定した。同国経済は、世界的なAI・半導体関連需要の拡大を追い風に堅調に推移し、7-9月期の実質GDP成長率(速報値)は前年同期比+5.3%となった。中銀は2026年の成長率が5%を上回るなど、景気の先行きに強気の見方を示している。
-
一方、9月のインフレ率は同+1.8%と落ち着いた推移が続いているものの、2027年に向けて物価上昇圧力が強まる可能性を指摘している。また、通貨リンギは輸出拡大による貿易黒字の拡大などを背景に底堅く推移している。とはいえ、先行きも米国の金融政策や国際金融市場の動向といった外部環境に左右されやすい転嫁が続くと見込まれる。
-
中銀は当面、金利据え置きによる様子見姿勢を維持すると予想される。さらに、景気の堅調さが賃金や物価の持続的な上昇につながる場合には、2027年前半にも利上げに転じる可能性もある。ただし、世界経済の減速や地政学リスクなどの不確実性も残るため、今後の金融政策は景気・物価動向や為替相場を慎重に見極めながら運営されると考えられる。
-
- 目次
【マレーシア中銀は8会合連続で金利据え置き、景気と物価を慎重に見極める姿勢を維持】
マレーシア中央銀行(BNM)は、11月5日に開催した定例の金融政策委員会(MPC)において、政策金利である翌日物政策金利(OPR)を2.75%に据え置くことを決定した(図1)。同行は、2025年7月の定例会合において、米国の関税政策などを巡る不確実性の高まりを背景に、25bpの利下げに踏み切った。その後は金利を据え置く様子見姿勢に転じており、今回の金利据え置きは8会合連続となる。同国経済を巡っては、世界的なAI(人工知能)・半導体関連需要の拡大を追い風に輸出の堅調な拡大が続き、国内の雇用・所得環境も底堅く推移している。一方、インフレ率は落ち着いた推移が続いており、中銀は景気の底堅さと物価の安定を踏まえ、現行の金融政策を維持することが適切と判断したと考えられる。
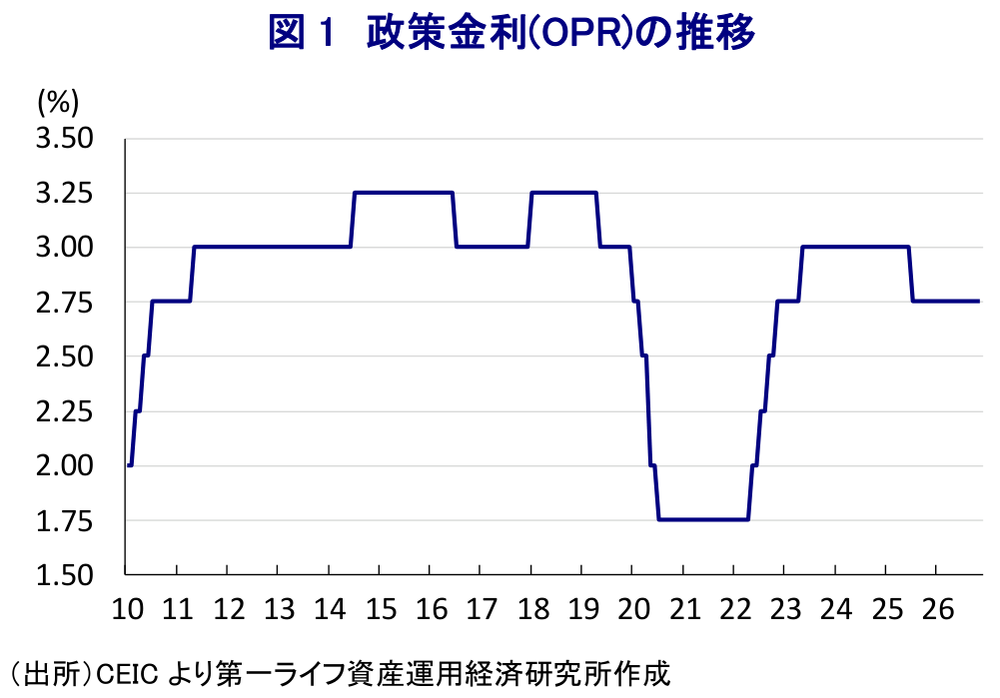
会合後に公表された声明文では、世界経済について「技術関連投資の拡大や安定した雇用環境を背景に底堅さが続いている」との認識を示した。一方で、「エネルギー価格の上昇に伴うコスト増加が消費者物価に波及し、世界的なインフレ圧力は根強く残る」と指摘した。また、「地政学リスクの長期化に加え、各国の金融政策調整に伴う金融環境の引き締まり、金融市場における資産価格の割高感、財政面の脆弱性などが世界経済の下振れリスクになる」とした。ただし、「技術関連投資の一段の拡大やサプライチェーンの回復が、景気を押し上げる可能性」にも言及した。こうしたなか、中銀は現行の金利水準について「物価の安定と持続可能な経済成長の見通しに整合的」との評価を維持しており、今後も景気と物価を巡るリスクのバランスを慎重に見極める姿勢を示した。
【AI・半導体需要の拡大を追い風に景気は堅調、2026年の成長率は5%を上回る見通し】
足元のマレーシア経済は、世界的なAI・半導体関連需要の拡大を追い風に、堅調な景気拡大が続いている。7-9月期の実質GDP成長率(速報値)は前年同期比+5.3%と前期(同+6.0%)から鈍化したものの、高い成長率を維持していることが確認された(図2)。前期比年率ベースでは+6.21%と試算されるなど、足元の景気は堅調に推移している様子がうかがえる。産業別では、サービス業で底堅い動きが続いたほか、製造業では伸びが加速しており、なかでも電気・電子部品関連を中心とする輸出志向型産業の拡大が製造業の成長をけん引する動きがみられた。また、建設業も堅調に推移しており、設備投資やデータセンター関連投資の拡大も景気を下支えしている。
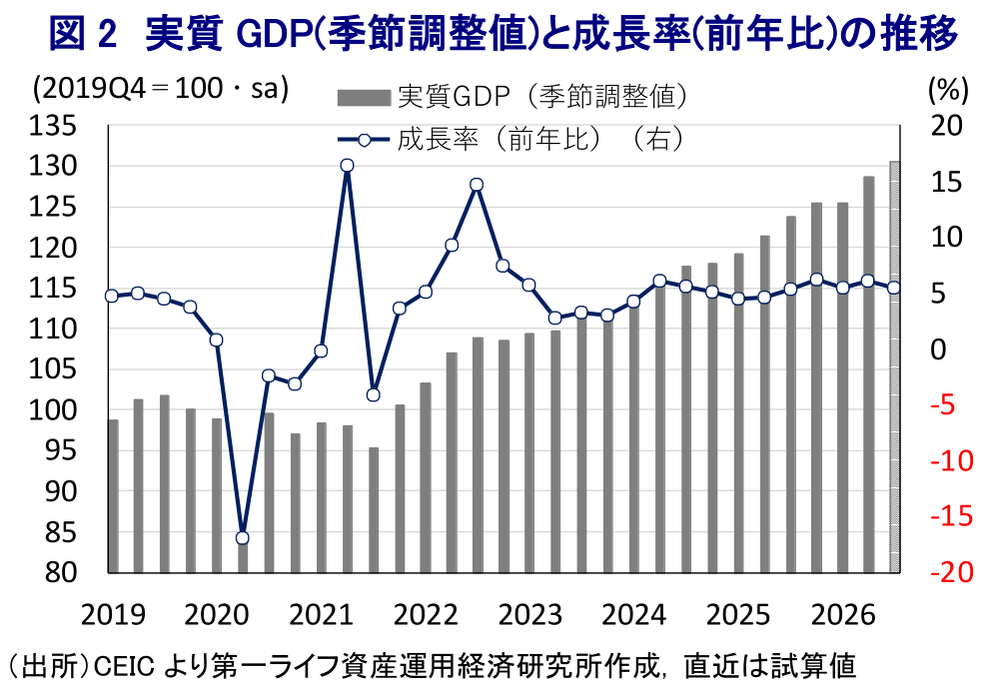
外需についても、9月の輸出額は前年同月比+54.5%と大幅に拡大した。世界的なAI・半導体関連投資の拡大を受けた同関連の旺盛な需要に加え、石油製品や機械・設備、LNGなどの輸出も押し上げに寄与している。こうした外需の堅調さに加えて、国内においても、安定した雇用環境や継続的な投資活動が内需を支えている。中銀は今回の声明文で、「2026年の経済成長率が5%を上回る」との見通しを示し、前回9月会合時点の見通し(5%程度)から上方修正した。さらに、2027年についても、「技術関連需要の拡大や観光収入の増加に加え、2027年度予算に盛り込まれた家計支援策などが個人消費を下支えする」との見方を示した。一方で、イラン情勢の悪化が長期化した場合の影響や資源生産の減少などには、引き続き警戒が必要である。
【インフレ率は落ち着いた推移が続くも、2027年には物価上昇圧力が強まる可能性を指摘】
前述のように堅調な景気が続いているにもかかわらず、インフレ率は落ち着いた推移をみせている。9月のインフレ率は前年同月比+1.8%となり、前月(同+1.9%)から伸びが鈍化した(図3)。住居・水道・電気・ガス・その他燃料関連の伸びが鈍化したほか、食品・飲料関連の物価上昇圧力も限定的となっている。さらに、変動の大きい品目などを除いたコアインフレ率は同+1.7%と前月から横ばいで推移しており、幅広い品目に物価上昇圧力が広がる動きとはなっていない。
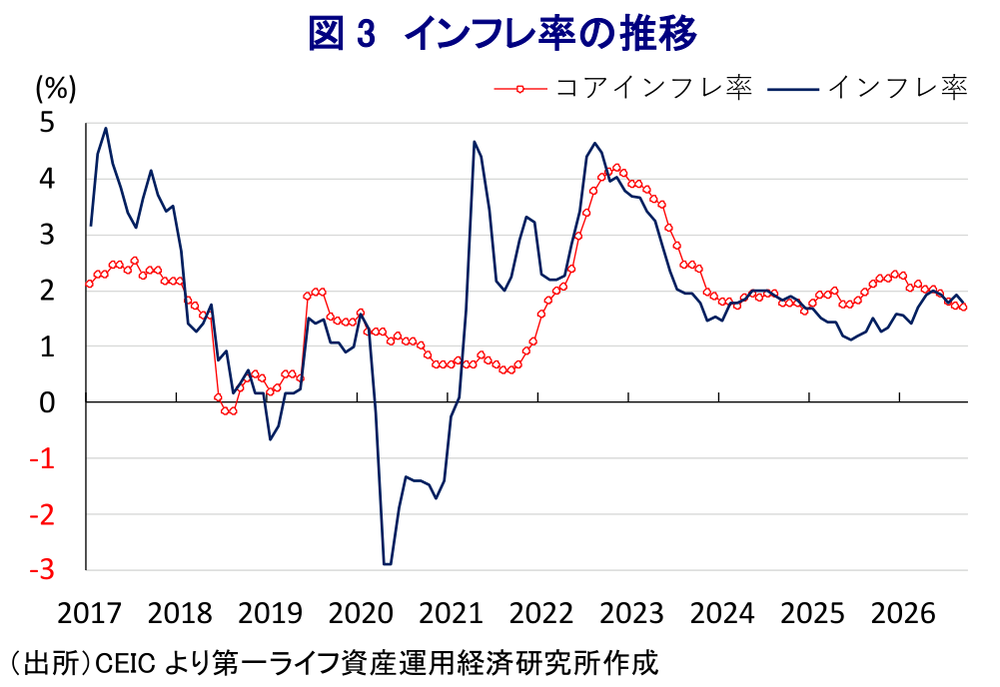
ただし、先行きの物価動向を巡っては不透明感が残る。イラン情勢の悪化による原油をはじめとする国際商品市況の高止まりは、輸送費や製造コストの上昇を通じて国内物価を押し上げる要因となる。また、異常気象による食料品供給への影響に加え、旺盛な内需が企業によるコスト転嫁を容易にする可能性にも注意が必要である。今回の声明文では、「2027年に向けて総合・コアの双方でインフレ率が上昇する」と予想する一方、「政府による政策対応や、安定した需要環境などを理由に上昇は抑制されたものにとどまる」との見方を示した。このため、足元では早急な金融引き締めを必要とする状況には至っていないものの、物価上昇圧力の持続性が今後の政策判断を左右することになると考えられる。
【リンギ相場は底堅い動きをみせるも、引き続き米国の金融政策や金融市場の動向に左右される】
このところの金融市場においては、通貨リンギの対米ドル相場は比較的底堅く推移している(図4)。背景には、世界的なAI・半導体関連需要の拡大を受けた輸出の好調を受けて、貿易黒字が拡大するなど、実需面からリンギが買われやすい環境が続いていることがある。一方、国際金融市場における投資家のリスク選好の変化や米ドル相場の動向も、リンギ相場を左右する要因となっていることにも注意が必要である。
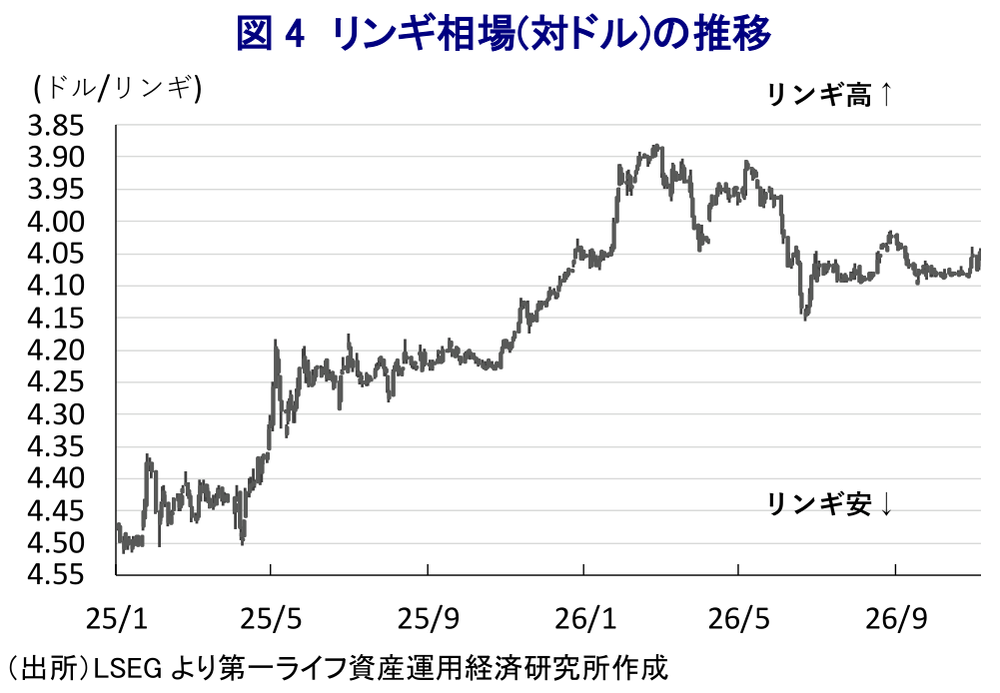
このため、先行きのリンギ相場には上下双方のリスクが存在する。マレーシア経済の堅調な拡大や輸出・対外収支の改善はリンギ相場の下支え要因となる一方、FRB(米連邦準備制度理事会)による金融引き締めが長期化すれば、米国との金利差がリンギ相場の上値を抑える可能性がある。また、イラン情勢が再び悪化するなど国際金融市場でリスク回避姿勢が強まれば、多くの新興国通貨と同様にリンギにも売り圧力がかかることが懸念される。さらに、世界的な半導体需要が一服する場合には、輸出の伸びの鈍化を通じてリンギ相場の下押し要因となる可能性もある。こうしたなか、中銀が今後、金融引き締め方向への政策転換を示唆するかどうかは、市場の金利見通しを通じてリンギ相場に影響すると予想される。
【2027年は金融引き締めへの転換も視野に入るも、追加引き締めには物価上昇の持続性がカギ】
先行きの金融政策を巡っては、当面は現行の金利水準を維持しつつ、2027年には金融引き締めが選択肢に浮上する可能性が考えられる。足元の同国経済は、外需の堅調さや内需の底堅さを背景に5%程度の成長を維持しており、金融緩和を一段と強化する必要性は小さいと見込まれる。一方、足元のインフレ率は比較的落ち着いているものの、中銀は2027年にかけて物価上昇圧力が強まるとの見方を示している。こうした状況を勘案すれば、将来的に金融引き締めへの転換を検討する余地はある。ただし、今回の声明文は利上げの実施時期を示唆したものではなく、金融政策の方向性が明確に転換したと判断するのは早計であろう。
今後の政策運営は、外需主導による景気拡大の動きが、国内の賃金や物価上昇圧力へと波及するかどうかがカギを握る。世界的なAI・半導体関連需要の拡大が続くとともに、内需も堅調に推移し、インフレ率が持続的に上昇する場合には、中銀が2027年前半にも25bp程度の利上げに踏み切る可能性がある。一方、イラン情勢の緊迫化による世界経済の減速や、米国の金融引き締めの影響などを受けて輸出や設備投資が鈍化する場合には、金利据え置きによる様子見姿勢が一段と長期化することも考えられる。このため、先行きの金融政策は、景気動向のみならず、輸入物価や企業によるコスト転嫁の広がり、さらにはリンギ相場を含む金融市場の動向を総合的に勘案しつつ、慎重に運営されると予想される。
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
インドネシア経済は堅調な成長続くも、その持続性には不透明感が残る ~7-9月GDPは加速も、金融市場の混乱長期化、高成長と投資低迷の乖離に懸念~
アジア経済
西濵 徹
-
ブラジル中銀は6会合ぶりに金利据え置き、ルラ再選による財政不安が影響 ~財政運営への信認回復が利下げ再開のカギに、高金利の長期化とレアル安への警戒続く~
新興国経済
西濵 徹
-
米中間選挙での民主党躍進は、トランプ米政権のイラン政策を変えるか ~議会の制約強化で軍事行動に慎重姿勢も、外交交渉の停滞や紛争再拡大のリスクは残る~
新興国経済
西濵 徹
-
米中の覇権争いに揺れる中南米、「ドンロー主義」の行方はどうなる ~米中間の競争が続くなか、中間選挙後の米国の政策運営と中南米諸国の対応が焦点に~
新興国経済
西濵 徹
-
RBAは2回連続の利上げ決定も、景気減速懸念で追加利上げには慎重姿勢 ~インフレ圧力の根強さが利上げを促すも、景気下振れ懸念や追加利上げ期待の後退が豪ドルの重しに~
アジア経済
西濵 徹
関連テーマのレポート
-
インドネシア経済は堅調な成長続くも、その持続性には不透明感が残る ~7-9月GDPは加速も、金融市場の混乱長期化、高成長と投資低迷の乖離に懸念~
アジア経済
西濵 徹
-
RBAは2回連続の利上げ決定も、景気減速懸念で追加利上げには慎重姿勢 ~インフレ圧力の根強さが利上げを促すも、景気下振れ懸念や追加利上げ期待の後退が豪ドルの重しに~
アジア経済
西濵 徹
-
台湾経済はAI・半導体特需で高成長も、金融市場には調整圧力 ~株安・通貨安とインフレが中銀の政策判断を複雑に~
アジア経済
西濵 徹
-
中国・5中全会で党内統治の引き締め強化も、景気には不透明感 ~習近平指導部の4期目入りを見据える一方、景気低迷と株安への対応が課題に~
アジア経済
西濵 徹
-
タイ中銀、インフレ加速も景気支援を重視して4会合連続で金利据え置き ~原油高やバーツ安など物価上昇リスクがくすぶるなか、難しい政策運営が続くであろう~
アジア経済
西濵 徹