- HOME
- レポート一覧
- 経済分析レポート(Trends)
- RBAは2回連続の利上げ決定も、景気減速懸念で追加利上げには慎重姿勢
- Asia Trends
-
2026.11.04
アジア経済
原油
アジア経済見通し
アジア金融政策
オーストラリア経済
為替
イラン情勢
RBAは2回連続の利上げ決定も、景気減速懸念で追加利上げには慎重姿勢
~インフレ圧力の根強さが利上げを促すも、景気下振れ懸念や追加利上げ期待の後退が豪ドルの重しに~
西濵 徹
- 要旨
-
- オーストラリア準備銀行(RBA)は、11月2~3日に開催した定例会合において、政策金利を25bp引き上げて4.85%とすることを決定した。利上げは2会合連続、年明け以降5回目となり、政策金利は18年ぶりの高水準となった。
- 背景には、原油高に加え、国内の需給ひっ迫を反映してインフレ圧力が根強く、物価上昇が幅広い財・サービスに波及していることがある。RBAは物価見通しを大幅に上方修正し、インフレ率が目標レンジに収束する時期も従来の想定から後ずれすると見込んでいる。
- 一方で、今回の利上げ決定においては、理事9人のうち3人が据え置きを支持するなど、景気減速への警戒感も強まっている。ブロック総裁は、これまでの利上げによる累積的な影響を見極める必要性を強調しており、RBAは当面、政策金利を現行水準に据え置き、物価や雇用、不動産市場の動向を慎重に見極める展開が予想される。ただし、インフレ圧力が高止まりすれば追加利上げに動く可能性も残ると考えられる。
- 豪ドル相場については、利上げが事前に織り込まれていたことに加え、追加利上げ期待の後退を受けて弱含んだ。先行きについても、国内景気の減速懸念や米国の金融政策、中国景気、中東情勢などの影響を受けつつ、当面は上値の重い展開が続く可能性がある。
- 目次
【RBAは2会合連続の利上げ決定、年明け以降5回目、政策金利は18年ぶりの高水準に】
オーストラリア準備銀行(RBA)は、11月2~3日の日程で開催した定例の金融政策委員会において、政策金利であるオフィシャルキャッシュレート(OCR)を25bp引き上げて4.85%とすることを決定した(図1)。RBAは、2月の定例会合で2年3ヶ月ぶりの利上げに動き、5月の定例会合まで3会合連続の利上げを実施した。その後、6月会合、8月会合では金利を据え置く様子見姿勢に転じたものの、9月会合で3会合ぶりの利上げに動いた。このため、今回は2会合連続、年明け以降5回目となる。今回の利上げにより、OCRは18年ぶりの水準となった。
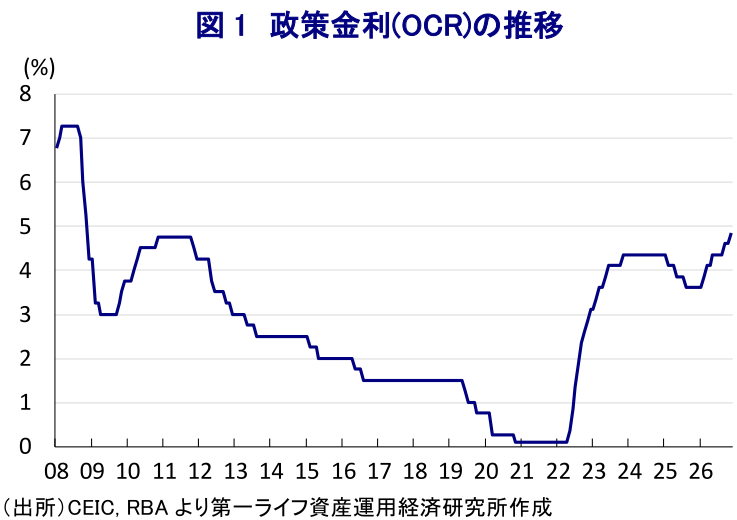
事前の市場予想では、RBAが利上げに動くとの見方が大宗を占めた。背景には、RBA高官から先行きの政策運営について、タカ派姿勢を維持する発言が相次いだことがある。なかでもハウザー副総裁は、原油高などを理由にインフレ見通しが「著しく悪化している」として、金融政策では供給ショックに対処できないとしつつ、コスト上昇がインフレ期待の上昇に波及することを防ぐ必要があるとの考えを示した。そのうえ、物価動向がRBAの想定を上回る可能性が高いとの見方を示すなど、インフレに対する警戒感を強調した。同氏の発言は政策運営の方向性を明示したものではないものの、インフレ見通しの悪化に加え、インフレ期待を抑え込む必要性を強調したことは、金融市場に追加利上げを意識させるに十分であったと考えられる(注1)。
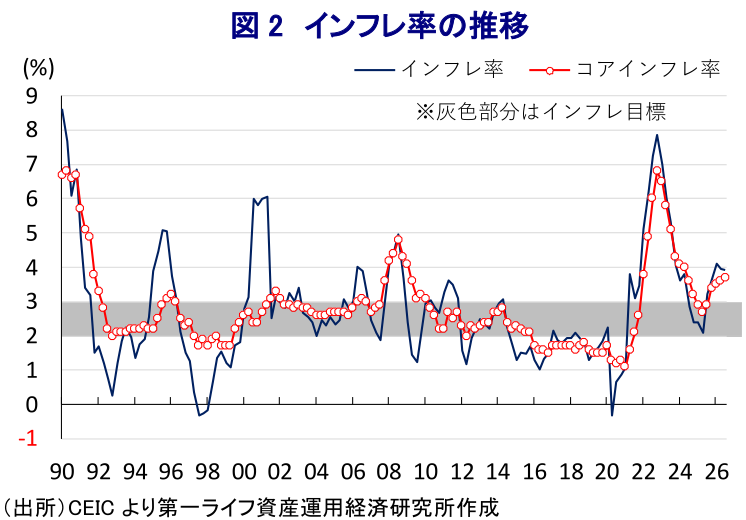
7-9月のインフレ率は前年同期比+3.9%と前期(同+3.9%)から横ばいで推移し、RBAが定める目標レンジ(2~3%)を引き続き上回るとともに、RBAが8月会合で示した見通し(前年比+3.6%)をも上回った(図2)。前期比も+1.3%と前期(同+0.6%)から上昇ペースが加速し、食料品やエネルギーなど生活必需品の物価上昇に加え、サービス物価も上昇基調を強める動きが確認された。コアインフレ率(トリム平均値)も前年同期比+3.7%と前期(同+3.6%)からわずかに伸びが加速しており、RBAの見通し(同+3.3%)も上回った。前期比も+1.0%と前期(同+0.8%)から上昇ペースが加速しており、基調的なインフレ圧力が強まっていることがうかがえた。さらに、RBAのブロック総裁が議会証言において、これまでの利上げにより物価が目標に回帰させることが可能か、今回会合で議論する考えを示すとともに、物価上昇圧力が依然強いとの認識を示した。このため、金融市場では利上げが実施されるとの見方が一段と強まった(注2)。
【評決は6対3に割れる、インフレ見通しを上方修正する一方、景気の下振れリスクにも警戒】
会合後に公表された声明文では、理事9人のうち6人が利上げに賛成した一方、3人は据え置きを支持するなど、金融引き締めの必要性を巡って判断が分かれたことが明らかにされた。前回の9月会合では、全会一致で利上げを決定したことを踏まえれば、今回の票割れは、インフレ抑制を優先する姿勢が維持される一方、景気減速への警戒が理事会内で強まりつつあることを示唆している。
物価動向について「依然高水準にある」、「足元のデータはインフレの広がりを示唆している」との認識を示した。加えて、「インフレ見通しも大幅に上方修正された」として、その理由に「イラン情勢の悪化による燃料やその他商品市況の上昇を一部反映した」ことを挙げた。一方で、「同国内における供給能力のひっ迫も想定以上にやや厳しい状況にある」との見方を示し、「AI(人工知能)関連投資が技術関連のインフレ圧力を招いているほか、多くの財・サービスでインフレ圧力が依然高い」、「多くの企業がコスト上昇圧力に直面するなか、財・サービス価格をすでに引き上げ、ないし検討を行っており、インフレ率は2027年を通じて高止まりすると予想している」とした。その結果、「インフレ率が目標レンジに達するのは2027年後半と従来の想定から約3四半期遅れる」として、「インフレ期待への上振れリスクをもたらしている」との見方を示した。
会合にあわせて公表した最新の『四半期金融政策報告』では、物価見通しが大幅に上方修正された。2026年末のインフレ率は前年同期比+4.5%と、8月会合時点の見通し(同+3.6%)から大幅に上方修正された。コアインフレ率についても、2027年半ばの見通しを前年同期比+3.5%と、8月会合時点(同+3.0%)から上方修正した。そのうえで、RBAはインフレ率が目標レンジの上限である3%以下となる時期を2027年末近くまで後ずれすると見込んでおり、目標レンジの中央値である2.5%への収束も2028年半ばになるとの見方を示している。加えて、原油高などに伴う企業のコスト増加が販売価格や賃金設定に波及し、家計や企業のインフレ期待が高止まりするリスクにも警戒感を示した。
一方、金融環境については「年明け以降の利上げにより引き締まった」との見方を示した。そのうえで、「経済は減速し、不動産価格も大幅に下落し、失業率も上昇している」として、先行きは「向こう1年で生産の伸びは一段と鈍化が見込まれ、生産能力への圧力が緩和され、インフレ率を目標レンジに戻す一助になることが期待される」とした。また、「金利上昇や不動産価格・取引高の下落は、不動産投資や家計消費を下押しする」とする一方、「データセンター関連投資を含む、企業部門による設備投資は当面堅調な推移が見込まれ」、「雇用も増加が見込まれるが、失業率は8月会合時点の想定より大幅に上昇する」との見通しを示した。
ただし、実体経済や物価見通しについては「依然として不確実性が高い」として、「イラン情勢の行方は見通せず、インフレ率が想定を上回り、実体経済が想定を下回るシナリオも考えられる」とし、「不確実性が長期化すれば、世界経済や同国の経済成長率が低下する可能性がある」とした。一方で、「足元ではAI関連投資による押し上げ効果がイラン情勢の悪影響を上回っており、主要貿易相手国の景気は想定を上回る力強さが続いている」ものの、「同国では生産性の伸びの鈍化が潜在成長率の重しとなり、不動産市場の低迷の度合いや実体経済への影響にも不確実性が残る」との見方を示した。
今回の決定については「インフレ期待が高止まりするリスクが高まっている」ほか、「インフレ見通しや上振れリスクを踏まえ、目標レンジに戻すためにはさらなる引き締めが妥当と判断した」とした。そのうえで、先行きも「インフレ率を持続的に目標レンジに戻すために必要な措置を引き続き講じる」として、「経済指標や見通し、リスクに関する評価を注視する」としつつ、「政策対応は情勢変化に対応できる態勢が整っており、物価安定と完全雇用の実現というマンデートに注力する」との考えを示した。ただし、9月会合では追加利上げに言及する文言が含まれていたものの、今回はそうした文言は削除されるなど明確な方向感を示されなかった。
【ブロック総裁は過去の利上げ効果を見極める姿勢を強調、追加利上げには慎重な構えをみせる】
一方で、今回の会合後に実施されたブロック総裁の記者会見では、先行きの金融政策運営について慎重な姿勢がうかがわれた。同氏は、今回の利上げ決定について、原油価格の上昇による直接的なインフレへの対応ではなく、従来からの国内における需給ひっ迫や、エネルギー価格の上昇が幅広い物価に波及する二次的な影響を抑制することへの対応と説明した。ただし、年明け以降に実施した5回の利上げのうち、直近の利上げの効果は実体経済に十分に浸透していないとして、今後公表される経済指標を見極める必要性を強調した。今回の会合で据え置きを支持した理事についても、不動産市場の調整や失業率の上昇、賃金上昇率が加速していないことなどを重視し、金融引き締めの効果を確認するために時間を置くべきだと判断したことを明らかにした。
事実、足元の国内景気にはこれまでの金融引き締めの影響が広がりをみせている。9月の失業率は4.7%と上昇傾向にあるとともに、不動産価格の下落や住宅ローン需要が減少していることなど、金利上昇に敏感な分野で調整圧力が強まる動きが確認されている。RBAは今回公表した最新の経済見通しにおいて、2027年末の実質GDP成長率を前年同期比+1.3%と、8月会合時点の見通し(同+1.6%)から下方修正している。さらに、失業率も2028年末に5.1%まで上昇すると予想しており、8月会合時点の見通し(4.8%)から上方修正している。同氏は、中心的な見通しでは景気後退を想定していないとしつつ、経済成長率の大幅な鈍化や家計消費の弱さが続くとの認識を示した。
注目されるのは、前述した通りRBAが声明文から、必要に応じて追加利上げを行うとの明示的な表現を削除したことである。同氏は、これを金融政策の方向転換を示すものと受け止めるべきではないと説明しており、追加利上げの可能性を排除してはいない。ただし、理事会内において判断が分かれたことに加え、これまでの利上げによる累積的な影響を考慮すれば、RBAが今後も断続的に利上げを実施する可能性は低下したと考えられる。当面は現行水準で政策金利を据え置き、物価や雇用、不動産市場の動向を慎重に見極める展開が予想される。一方で、原油価格の高止まりやインフレ期待の上昇が続けば、2027年前半に追加利上げに動く可能性も残る。反対に、不動産市場の調整が深刻化するとともに、個人消費や雇用の悪化が想定以上に進む場合には、金融引き締めの長期化を見直す必要性が強まるとみられる。
【豪ドル相場は利上げ決定後に弱含む動き、先行きも当面は上値の重い展開が続く可能性】
金融市場では、前述の通り今回の利上げが事前に相当程度織り込まれていたこともあり、決定直後の豪ドル相場は対米ドルで下落した(図3)。声明において、追加利上げを明示する文言が削除されたことに加え、理事会内部において据え置きを支持する意見がみられたことも、追加的な金融引き締めの実施に対する市場の見方を後退させたと考えられる。今後の豪ドル相場を巡っては、RBAの政策金利が高水準で維持されることが一定の下支え要因になると見込まれるものの、国内景気の減速に伴って追加利上げ期待が後退すれば、豪ドル高圧力は限定的となる可能性がある。
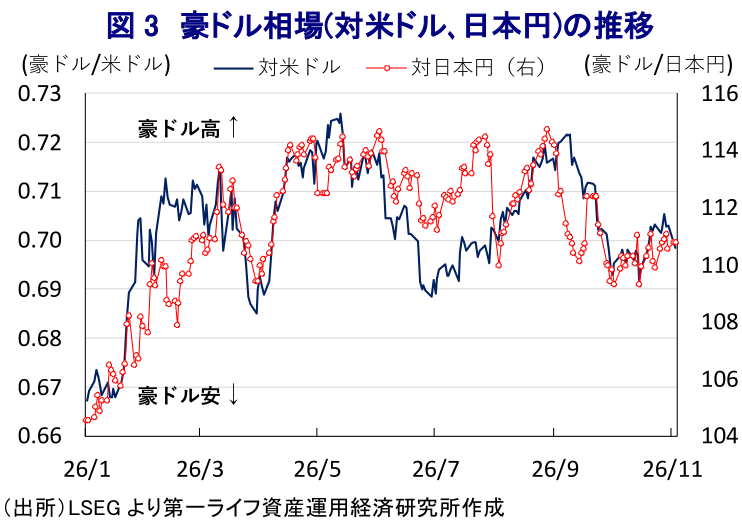
さらに、豪ドル相場は国内の金融政策だけでなく、米国の金融政策や中国景気、国際商品市況、世界的な投資家のリスク選好の影響を受けやすい。仮にRBAが追加利上げに踏み切る一方、米国の金融引き締め姿勢が弱まれば、米国とオーストラリアの間の金利差の変化が豪ドル相場を押し上げる可能性がある。しかし、米国でもインフレ圧力が根強く、金融引き締めの長期化観測が強まる場合には、米ドル高が豪ドルの上値を抑えるとみられる。また、中国景気の減速や中東情勢の悪化によるリスク回避姿勢の強まりも、豪ドルの下押し要因となり得る。こうした点を踏まえると、豪ドル相場は短期的に一進一退の展開となるとともに、明確な上昇基調への転換には、豪州の景気減速への懸念後退や米国との金融政策の方向性の違いが一段と明確になることが必要であろう。
注1 10月21日付レポート「弱含む動きをみせてきた豪ドル相場は持ち直しに向かうか」
注2 10月28日付レポート「豪ドル相場に持ち直しの兆し、RBAによる追加利上げ観測が再燃」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
米中間選挙での民主党躍進は、トランプ米政権のイラン政策を変えるか ~議会の制約強化で軍事行動に慎重姿勢も、外交交渉の停滞や紛争再拡大のリスクは残る~
新興国経済
西濵 徹
-
米中の覇権争いに揺れる中南米、「ドンロー主義」の行方はどうなる ~米中間の競争が続くなか、中間選挙後の米国の政策運営と中南米諸国の対応が焦点に~
新興国経済
西濵 徹
-
台湾経済はAI・半導体特需で高成長も、金融市場には調整圧力 ~株安・通貨安とインフレが中銀の政策判断を複雑に~
アジア経済
西濵 徹
-
中国・5中全会で党内統治の引き締め強化も、景気には不透明感 ~習近平指導部の4期目入りを見据える一方、景気低迷と株安への対応が課題に~
アジア経済
西濵 徹
-
OPECプラスは増産見送りを継続、2027年の生産枠設定が次の焦点 ~足元の供給不足と将来的な供給過剰の双方をにらむ難しい舵取りが続く~
新興国経済
西濵 徹
関連テーマのレポート
-
台湾経済はAI・半導体特需で高成長も、金融市場には調整圧力 ~株安・通貨安とインフレが中銀の政策判断を複雑に~
アジア経済
西濵 徹
-
中国・5中全会で党内統治の引き締め強化も、景気には不透明感 ~習近平指導部の4期目入りを見据える一方、景気低迷と株安への対応が課題に~
アジア経済
西濵 徹
-
タイ中銀、インフレ加速も景気支援を重視して4会合連続で金利据え置き ~原油高やバーツ安など物価上昇リスクがくすぶるなか、難しい政策運営が続くであろう~
アジア経済
西濵 徹
-
RBNZの予想外の利上げ見送りで、NZドル相場は一段と弱含むか ~追加利上げの時期や総選挙を巡る不透明感が重なり、豪ドルとの対照的な動きが続くか~
アジア経済
西濵 徹
-
豪ドル相場に持ち直しの兆し、RBAによる追加利上げ観測が再燃 ~住宅市場の調整が懸念される一方、根強いインフレ圧力が金融引き締め継続を後押し~
アジア経済
西濵 徹