- HOME
- レポート一覧
- 経済分析レポート(Trends)
- ブラジルの「トリプル安」は一過性の混乱にとどまるか
- World Trends
-
2026.10.27
新興国経済
新興国金融政策
ブラジル経済
株価
為替
金利
民主主義
ブラジルの「トリプル安」は一過性の混乱にとどまるか
~ルラ氏の逆転勝利で財政懸念が再燃、硬直的な歳出構造が信認回復の足かせに~
西濵 徹
- 要旨
-
-
ブラジルでは、10月25日の大統領選挙の決選投票において現職のルラ大統領が逆転勝利を収めたことを受けて、翌26日の金融市場では株式、通貨レアル、国債が同時に売られる「トリプル安」に直面した。背景には、右派フラビオ氏の勝利による財政健全化や金利低下への期待を過度に織り込んだ取引が巻き戻されたことに加え、ルラ政権下で財政健全化の取り組みが遅れるとの懸念がある。
-
同国では、政府債務の大きさや義務的経費の割合の高さが財政運営の制約となるなか、レアル安によるインフレ圧力の高まりが中銀の追加利下げ余地を狭めるとともに、金利上昇が景気や財政を一段と圧迫するリスクが懸念される。一方、十分な外貨準備など対外ショックに対する一定の耐性を有するほか、当局も市場安定化策を講じており、過度な相場変動が落ち着く余地はある。
-
ただし、市場の信認回復には具体的な財政健全化への取り組みが不可欠である。今後は、次期政権の経済チームの人事や2027年度予算の内容、議会との合意形成を通じて、財政健全化に向けた道筋を示せるかが重要となる。
-
- 目次
【ルラ氏の逆転勝利を受けて、金融市場においてブラジル資産を売却する動きが広がる】
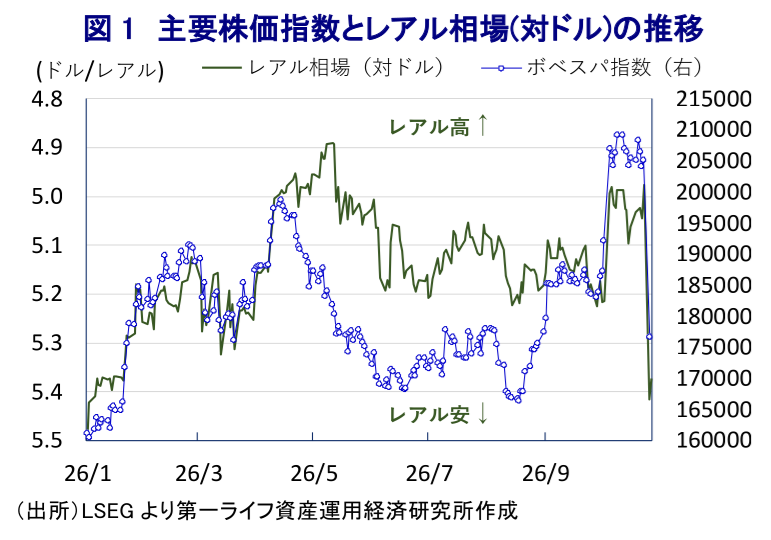
ブラジルでは、10月25日に実施された大統領選挙の決選投票において、左派PT(労働者党)から出馬した現職のルラ大統領が、右派PL(自由党)のフラビオ・ボルソナロ上院議員を破り、再選を決めた(注1)。ブラジル高等選挙裁判所(TSE)が公表した最終結果によれば、ルラ氏の得票率は51.79%、フラビオ氏は48.21%となった。これを受けて、翌26日の金融市場では、株式、通貨レアル、国債のすべてに売り圧力が強まった(図1)。株式市場では、主要株価指数(ボベスパ指数)が前営業日比で一時▲17%以上下落し、取引を一時停止するサーキットブレーカーが発動された。為替市場においてもレアルが大きく下落するとともに、債券市場では国債利回りや金利先物市場での金利上昇が進むなど、「トリプル安」に直面した。
【右派政権への交代を過度に織り込んだ取引の巻き戻しが、相場変動を増幅させた】
市場が大幅に変動した背景には、決選投票の前に積み上がった政権交代への期待が剥落したことがある。10月4日の第1回投票では、事前予想に反してフラビオ氏が首位となった(注2)。これを受けて、その後の市場では、同氏の勝利によって財政健全化が進み、将来的な金利低下につながるとの期待が強まる動きがみられた(注3)。決選投票直前には、ボベスパ指数は第1回投票前に比べて約7%、レアルも対ドルで約5%上昇していた。
投資家の間では、フラビオ氏の勝利を受けた財政規律の強化や経済改革が進む可能性を織り込み、株式やレアルを買うとともに、金利低下を見込む取引を進めていた。しかし、ルラ氏の逆転勝利によってこうした前提が崩れ、複数の市場で同時に持ち高を調整する動きが強まったと考えられる。よって、現職の続投という結果にもかかわらず、市場が政権交代を強く見込んでいたことで、大幅な価格調整に繋がった。今回の下落幅を考える際には、ルラ政権の政策に対する評価に加え、選挙前の取引が特定の結果に偏っていた可能性を考慮する必要がある。このため、市場では右派政権による政策転換への期待が過度に先行していたと考えられる。
【市場が抱く懸念には、公的財務の大きさに加え、硬直的な歳出増による財政運営の難しさがある】
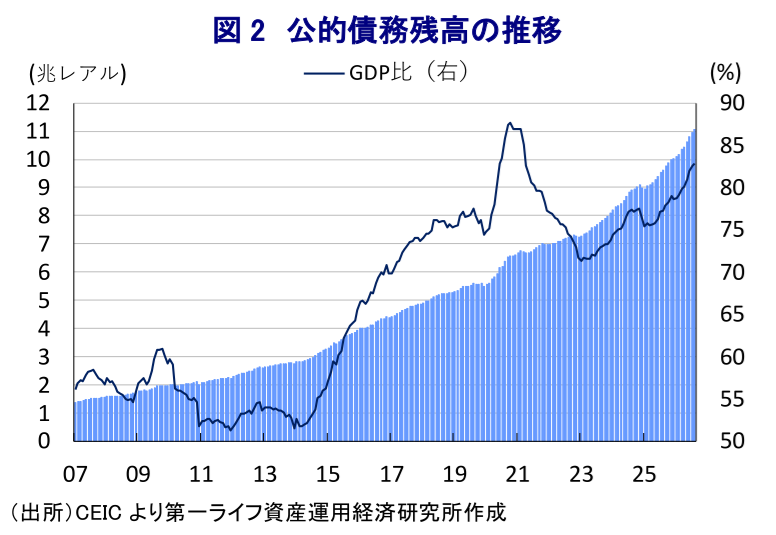
市場がルラ氏の再選に厳しい反応を示した背景には、社会給付などの拡充が続くことにより、財政健全化の取り組みが遅れるとの懸念がある。2026年8月末時点における一般政府の債務残高(グロス値)はGDP比82.9%に達している。さらに、ここ数年の同国では、インフレによる高金利が常態化するなか、利払い負担の大きさが財政運営を難しくしている。さらに、近年は司法判断に基づく支払債務(プレカトリオス)の増大も歳出を圧迫しており、財政運営の硬直性を一段と強める要因となっている。
こうした状況では、新たな恒久歳出に見合う財源を確保できるかが重要になる。財政の持続可能性に対する懸念が強まれば、投資家は国債の保有により高い利回りを求める。この結果、政府の新規調達や借換えに伴う負担が増え、財政健全化を一段と困難にする可能性がある。株式、通貨、債券が同時に売られたことは、将来の政策運営に対する不確実性が、ブラジル資産全体に求められるリスクの上乗せ幅を拡大させたと解釈できる。
財政運営の硬直性は、2027年度予算案において、基礎的歳出に占める義務的経費の割合が91.7%に上ることにも現れている。このため、裁量的な歳出削減による財政健全化の実現のハードルは極めて高いと考えられる。今後は、政府が掲げる財政目標に加え、前述したプレカトリオスなど例外措置を含めた実際の歳出、恒久財源の確保、債務残高の見通しを確認することが重要になる。ルラ政権が主導する社会政策の効果を見極めつつ、給付の対象や制度設計、税制優遇、支出の優先順位を見直すことができるかが、財政運営への信認を左右することが予想される。
【レアル安が利下げ余地を狭める一方、金利上昇が景気と財政を圧迫する懸念も残る】
今回の混乱が、金融政策の先行きに影響を与える可能性にも注意が必要である。中銀は9月の定例会合(COPOM)において、政策金利であるSelicを13.75%に引き下げた(注4)。一方で、会合後に公表された声明においては、持続的な通貨下落やインフレ期待の不安定化、消費刺激策などを物価の上振れリスクに挙げるとともに、財政政策が金融政策や資産価格に及ぼす影響を注視する姿勢を示した。
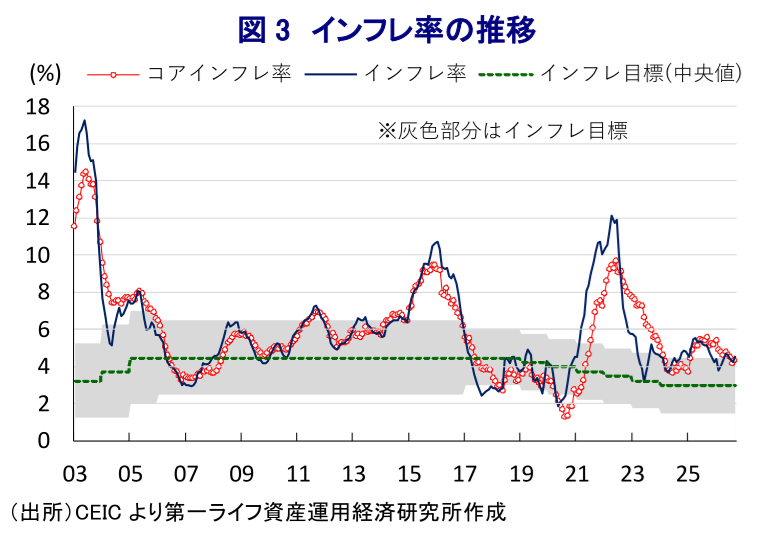
足元では、イラン情勢の悪化を受けた原油高などを背景に、鈍化基調が続いてきたインフレ率が再び加速に転じる兆しがみられる(図3)。こうしたなか、レアル安の動きが長期化すれば、輸入品や輸入原材料の価格上昇を通じて、物価への押し上げ圧力が強まることが予想される。さらに、企業や家計部門におけるインフレ予想が上方修正されれば、中銀が追加利下げを進める余地は狭まる。次回のCOPOMは11月3~4日に予定されており、選挙後の為替変動や期待インフレの動きをどう評価するかが注目される。中銀としては、レアル安の継続性のほか、物価への波及、国内需要の減速などを総合的に判断する必要がある。
実体経済への影響としては、企業と家計の資金調達環境が厳しくなることが懸念される。企業の借入費用や債務の借換え負担が増えれば、利益や設備投資に下押し圧力がかかる。家計向け融資の金利上昇は、住宅や耐久消費財の需要を抑える要因となる。こうした金融環境の悪化が長期化すれば、景気減速による税収の伸び悩みと利払い負担の増加が重なり、財政運営をさらに難しくすることも考えられる。財政運営に対する懸念が金利を押し上げるとともに、その金利上昇が景気と財政を圧迫するという循環を抑えられるかが、今後の重要な課題となる。
【当局の市場安定化策と対外面での「緩衝材」はあるが、財政運営への信認回復が不可欠】
市場の混乱を受けて、当局は国債市場の安定化に向けた対応を進めている。26日には固定利付国債や物価連動国債の買い戻しを実施するとともに、27日に予定していた物価連動国債と29日の固定利付国債の入札を中止する一方、27日の政策金利連動国債の入札は維持した。これらの措置は、売り注文が集中した市場において買い手を確保する一方、急激な価格変動を抑えることに役立つと考えられる。ただし、その効果を持続させるには、中期的な財政改善策を示すとともに、投資家が国債を保有しやすい環境を整えることが必要になる。
一方で、対外的な観点でみればブラジルには「緩衝材」が存在している。9月末時点における外貨準備高は3,054億ドルに上る。この水準は、IMF(国際通貨基金)が国際金融市場の動揺への耐性の有無の基準として示すARA(適正水準評価)に照らして「適正(100~150%)」の域内にとどまる(図4)。そのうえ、9月までの12ヵ月累計の経常赤字は600億ドルであるのに対し、対内直接投資の純流入は883億ドルとなっている。これらの数字は選挙前までの実績であることに注意が必要であるものの、ブラジルが市場の急変に対応するうえで一定の基盤を持つことを示唆している。IMFが7月に公表したⅣ条協議(対ブラジル審査)レポートにおいても、変動相場制と十分な外貨準備が外部ショックを吸収する手段になると評価している。先行きについては、こうした基盤を踏まえつつ、財政不安と高金利が長期化するリスクを見極める必要がある。
{{{image5}}}
【先行きは次期政権における経済チームの人事、2027年予算、議会との合意形成に要注意】
今後注目すべき点は、次期政権の経済チームの人選と、大統領が財政改善策をどの程度政治的に支えるかである。財務相などの人事は、政策運営の方向を示す材料となるとともに、その後に示される具体的な歳出・歳入措置も重要になる。そのうえで、2027年予算案の修正、新たな給付や支援策の財源、義務的経費や税制優遇の見直しなどが、信認回復の判断材料となり得る。
議会との関係も政策の実行可能性を左右することは避けられない。次期下院においては、フラビオ氏が所属するPLが121議席と最大勢力となり、PTを中心とする政党連合が88議席を獲得する見通しである。ルラ政権としては、予算や制度改正を進めるために他党との合意形成を図る必要がある。右派勢力の影響力は、急激な歳出拡大を抑える要因となり得る。一方で、予算配分や税制を巡る交渉が難航すれば、財政健全化策の成立も遅れる可能性がある。議会構成だけで財政規律の改善を判断せず、具体的な政策についてどのような合意が成立するかを確認することが重要である。
現時点においては、選挙前に積み上がった取引の巻き戻しが一巡すれば、急激な値動きが落ち着く余地はあると見込まれる。しかし、選挙前の相場を支えていた財政改善や金利低下への期待を取り戻すには、政策面での裏付けが不可欠である。ルラ政権にとっては、有権者が期待する生活改善の要求に応える一方、歳出の優先順位と財源を明確にしつつ、政府債務の拡大を抑える道筋を示すことが求められる。
注1 10月26日付レポート「ブラジル大統領選、ルラ氏が逆転勝利も政権運営には難路」
注2 10月5日付レポート「ブラジル大統領選は決選投票へ、フラビオ氏が首位」
注3 10月6日付レポート「金融市場はブラジルの右派回帰を好感、株価・レアルともに上昇」
注4 9月17日付レポート「ブラジル中銀は5会合連続の利下げも、緩和継続には慎重姿勢」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
AI・半導体で韓国景気は堅調も、「K字型」の様相が一段と鮮明に ~家計部門の低迷が李政権の重しとなる可能性~
アジア経済
西濵 徹
-
ロシア中銀、2会合連続の金利据え置き、インフレ再燃で利下げは遠のくか ~燃料供給制約と期待インフレの高止まりが重しに、低成長下でも高金利が長期化する公算~
新興国経済
西濵 徹
-
ブラジル大統領選、ルラ氏が逆転勝利も政権運営には難路 ~議会での右派勢力拡大が足かせに、財政健全化と家計支援の両立が焦点~
新興国経済
西濵 徹
-
台湾・9月の輸出受注額も過去最高を更新(Asia Weekly) ~世界的なAI・半導体関連需要の旺盛さが引き続き輸出受注をけん引~
アジア経済
西濵 徹
-
トルコ中銀は6会合ぶりの利下げも、金融市場の混乱が新たな懸念材料に ~インフレ鈍化で引き締め度合いを調整も、株安によるリラ相場や実体経済への波及に警戒~
アジア経済
西濵 徹
関連テーマのレポート
-
ロシア中銀、2会合連続の金利据え置き、インフレ再燃で利下げは遠のくか ~燃料供給制約と期待インフレの高止まりが重しに、低成長下でも高金利が長期化する公算~
新興国経済
西濵 徹
-
ブラジル大統領選、ルラ氏が逆転勝利も政権運営には難路 ~議会での右派勢力拡大が足かせに、財政健全化と家計支援の両立が焦点~
新興国経済
西濵 徹
-
ブラジル大統領選は決選投票を前に一段と接戦の様相をみせる ~初の直接討論会は非難の応酬に終始、市場は選挙後の政策運営を巡る不透明感を警戒~
新興国経済
西濵 徹
-
コロンビア、右派政権誕生で対米関係改善、ペソ相場に持ち直しの動き ~原油高と高金利が支え、先行きは政策実現力とインフレ対応が焦点~
新興国経済
西濵 徹
-
金融市場はブラジルの右派回帰を好感、株価・レアルともに上昇 ~議会選も右派躍進、財政再建への期待の一方で実現性に課題、左派の巻き返しも要注視~
新興国経済
西濵 徹