- HOME
- レポート一覧
- 経済分析レポート(Trends)
- ロシア中銀、2会合連続の金利据え置き、インフレ再燃で利下げは遠のくか
- World Trends
-
2026.10.26
新興国経済
原油
新興国金融政策
ロシア経済
為替
ウクライナ問題
ロシア中銀、2会合連続の金利据え置き、インフレ再燃で利下げは遠のくか
~燃料供給制約と期待インフレの高止まりが重しに、低成長下でも高金利が長期化する公算~
西濵 徹
- 要旨
-
- ロシア中銀は10月23日の会合で、政策金利を2会合連続で14.00%に据え置いた。2025年6月から10会合連続で利下げを進めてきたものの、インフレ再加速の兆しを受けて警戒姿勢を維持した。9月のインフレ率は前年比+6.35%、コアインフレ率も同+5.47%で、ともに目標の4%を上回る。中銀は2026年末のインフレ見通しを+7.1~7.6%に上方修正し、2027年の平均政策金利見通しも12.5~13.5%へ引き上げるなど利下げ余地は縮小している。
- インフレ再燃の主因は国内の供給制約である。ウクライナによる製油所へのドローン攻撃で石油精製量が減り、全土でガソリン不足と価格上昇が起きているほか、10月の公共料金引き上げも物価を押し上げている。原油高による輸出収入がルーブルを支える一方、国内の燃料高は解消せず、期待インフレや企業の価格見通しは高止まりしている。中銀は、供給ショックが価格設定や賃金交渉に織り込まれる二次的波及を防ぐ狙いがあるとみられる。
- 景気面では、2026年の成長率見通しは+0.5~1.0%と小幅に上方修正されるも低水準にとどまり、2027年は+1.0~2.0%へ下方修正された。人手不足など供給能力の制約から、低成長下でも物価上昇圧力が残りやすく、景気の弱さを理由にした追加利下げのハードルは高まっている。財政面でも、2027年度予算案を中銀は慎重と評価する一方、歳出拡大を可能にする法律が成立しており、追加歳出が利下げ余地をさらに狭める可能性がある。
- ナビウリナ総裁は引き締め姿勢の長期維持が必要との見方を示し、2027年には利下げ余地が生じ得るとしつつも、インフレが想定より高止まりする可能性にも言及した。次回会合は12月18日に予定されている。供給制約の緩和と期待インフレの低下が進めば、利下げ再開の余地は広がるものの、供給障害が長引けば据え置きが長期化するとみられる。
- 目次
【ロシア中銀は2会合連続で利下げ休止を継続、インフレへの警戒姿勢を維持】
ロシア中央銀行は、10月23日に開催した定例会合において、政策金利を2会合連続で14.00%に据え置くことを決定した。中銀は2025年6月から2026年7月まで10会合連続で利下げを実施し、政策金利を21.00%から14.00%まで引き下げてきた。しかし、9月の前回会合では11会合ぶりに利下げを休止しており(注1)、今回も据え置きを継続した。
背景には、2025年初旬を境に鈍化してきたインフレに再加速の兆しが出ていることがある(図1)。9月のインフレ率は前年同月比+6.35%となり、前月の同+6.33%からほぼ横ばいとなったものの、中銀目標(4%)を上回る伸びで推移しており、過去数ヵ月は緩やかに加速の動きを強めている。コアインフレ率は前年同月比+5.47%と前月(同+5.37%)から伸びが加速しており、5月を境に加速に転じている。
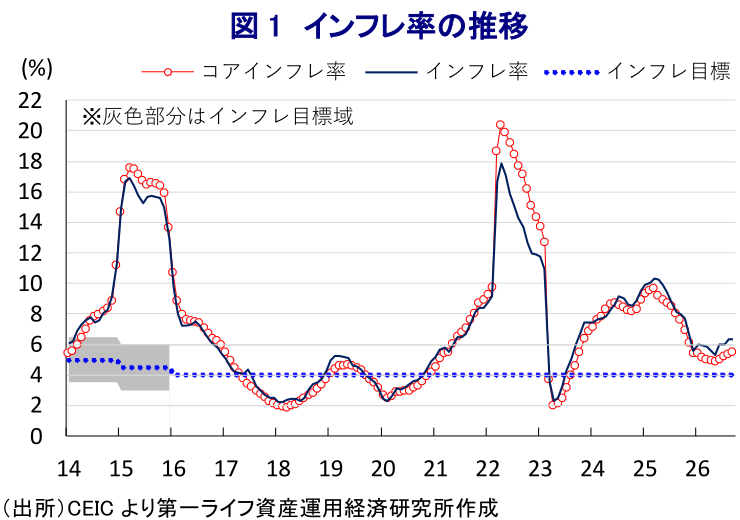
こうした状況を踏まえて、中銀は2026年末のインフレ率見通しを+7.1~7.6%と従来見通し(+6.0~7.0%)から上方修正している。なお、2027年末にはインフレ率が目標の4%に回帰する見通しを維持しているものの、その実現に必要となる2027年の政策金利の平均水準を12.5~13.5%と従来見通し(10.5~12.5%)から引き上げており、先行きの利下げ余地が縮小していると捉えられる。その意味では、物価上昇圧力が残るなかで金融引き締め的な状態を長く維持する姿勢を示した。
【供給制約による燃料価格の上昇と期待インフレの高止まりが金融緩和の制約要因に】
足元でインフレが再燃している背景には、国内における供給制約が高まっていることがある。ウクライナによる製油所をはじめとするエネルギー・輸送インフラへのドローン攻撃の強化を受け、ロシア国内では石油精製量が減少し、ガソリンや軽油などの供給が制約されている。政府は、備蓄分のガソリン放出のほか、規制撤廃による低品質燃料の販売許可、軽油の輸出禁止などにより国内供給を優先させている。にもかかわらず、石油製品の需給がひっ迫して全土でガソリン不足が深刻化して価格が押し上げられているほか、10月1日からの公共料金の引き上げも物価を押し上げている。燃料高は企業の輸送費などを通じて他の財・サービスにも波及する。中銀は、一部業種における生産能力の縮小を一時的な要因と位置付けつつ、その物価への影響が想定より長期化する可能性を警戒している。
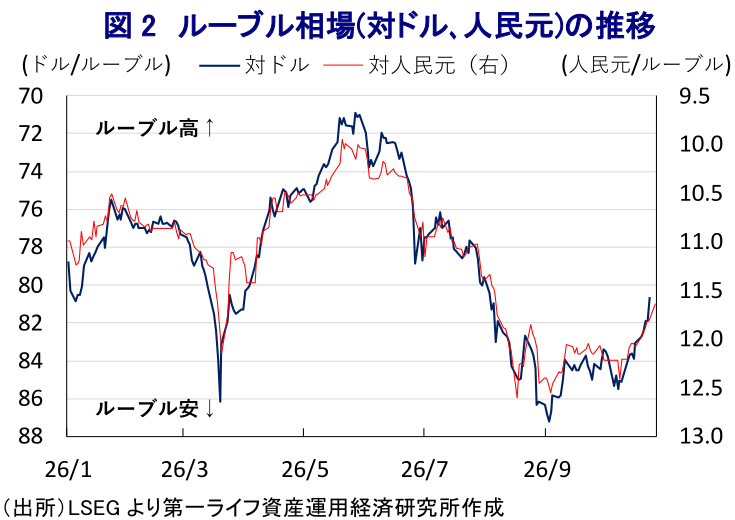
資源輸出国であるロシアにとって、原油高の影響は複雑である。中銀は、原油などの輸出収入の増加が最近のルーブル相場を支えたと説明している(図2)。ルーブル相場の安定は、輸入物価の抑制要因となる。一方で、前述の通りロシア国内においては、製油所の操業障害が石油製品の供給を制約している。このため、足元のロシアにおいては、資源輸出収入の増加が対外収支の改善を促しているものの、国内の燃料高が併存する状況に直面しており、インフレ圧力の解消は難しい状況にある。こうした事態を反映して、足元の期待インフレ率や、企業部門による価格見通しは高止まりしている。企業の価格設定や賃金交渉に高いインフレが織り込まれ、一時的な供給ショックの影響が長引くおそれがある。今回中銀が政策金利を据え置いた背景には、需要の拡大を抑えながら、こうした二次的な波及を防ぐ狙いがあると考えられる。
【低成長の下で高金利の長期化を迫られるなど、政策運営のハードルは高まっている】
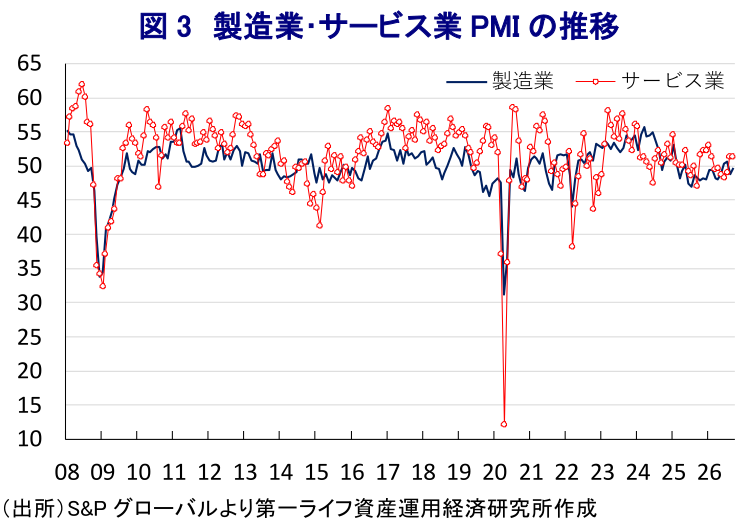
足元の景況感は、サービス業を中心に底堅い動きが確認されるとともに、先行きの投資活動の回復を示唆する動きもみられる(図3)。しかし、中銀が示した最新の経済成長率見通しによれば、2026年の経済成長率は+0.5~1.0%と従来見通し(+0.0~1.0%)から小幅に上方修正されたものの、依然として低い伸びにとどまる。さらに、2027年も+1.0~2.0%と従来見通し(+1.5~2.5%)から下方修正されている。足元では人手不足感が徐々に緩和する兆しがみられるものの、依然として広範な分野で人手不足の懸念は残る。このように供給能力が制約されるなかでは、低成長のもとでも物価上昇圧力が残りやすいことから、景気の弱さだけを理由に利下げを進めることのハードルは高まっていると考えられる。
財政運営面では、政府が9月末に連邦議会下院(国家院)に提出した2027年度予算案について(注2)、中銀は7月会合時点での想定に比べてやや慎重と評価したうえで、インフレ抑制に寄与するとの見方を示している。しかし、今年6月に連邦議会は予算法の改正を経ない形で歳出、債務の拡大を可能にする法律を可決しており、国防費をはじめとする歳出を機動的に増加させることが可能となっている。政府によれば、2026年だけを対象とする特例措置としたものの、プーチン政権を支える与党・統一ロシアは議会の3分の2を超える議席数を獲得しており、先行きもなし崩し的に同様の対応が進む可能性には注意が必要である。このため、追加歳出などによって財政赤字が計画を上回れば、需要を押し上げ、利下げ余地をさらに狭める可能性がある。財政健全化の計画が着実に実行されるか否かの行方についても、金融政策の先行きを左右することが予想される。
会合後に記者会見に臨んだ中銀のナビウリナ総裁は、当面の政策運営について「長期間にわたって引き締め姿勢を維持する必要がある」との見方を示したうえで、今回の決定について「据え置き案のみを実質的に議論した」と述べた。先行きについて「2027年には利下げ余地が生まれる可能性がある」とする一方、「インフレは想定に比べて高止まりするかもしれない」と述べるなど、その余地が縮小しているとの認識を示す慎重姿勢をみせた。高金利の長期化は、借り入れを通じた需要拡大を抑える一方、民間企業の資金調達や設備投資の負担にもなる。供給能力の回復や生産性の向上には投資が必要であり、インフレ抑制を優先する政策と中長期の成長力確保との調整は難しい。今回の予測改定は、物価目標への回帰に向けて、景気回復のペースにも慎重な見方が必要になっていることを示すものと考えられる。
次回の金融政策決定会合は12月18日に予定されている。今後、生産能力の回復が進み、基調的な物価上昇率と期待インフレが持続的に低下すれば、利下げ再開の余地は広がると考えられる。一方で、供給障害が長引き、公共料金や燃料価格の上昇が他の物価に波及すれば、据え置きが長期化すると予想される。2027年の平均政策金利見通しは現行の14%を下回っており、中銀は緩和余地を残しているものの、その時期や幅は物価動向次第である。今後の焦点は、供給制約の緩和が期待インフレの低下につながり、景気回復を支える利下げの余地をどこまで広げられるかにかかっている。
注1 9月14日付レポート「ウクライナの攻勢によるガソリン不足がロシア中銀の利下げにブレーキ」
注2 10月2日付レポート「ロシア、財政運営はウクライナ戦争のさらなる長期化を鮮明に」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
ブラジル大統領選、ルラ氏が逆転勝利も政権運営には難路 ~議会での右派勢力拡大が足かせに、財政健全化と家計支援の両立が焦点~
新興国経済
西濵 徹
-
台湾・9月の輸出受注額も過去最高を更新(Asia Weekly) ~世界的なAI・半導体関連需要の旺盛さが引き続き輸出受注をけん引~
アジア経済
西濵 徹
-
トルコ中銀は6会合ぶりの利下げも、金融市場の混乱が新たな懸念材料に ~インフレ鈍化で引き締め度合いを調整も、株安によるリラ相場や実体経済への波及に警戒~
アジア経済
西濵 徹
-
フィリピン中銀、原油高とペソ安の「二重苦」に直面し、大幅利上げに舵 ~インフレ圧力の高まりを受けて利上げ幅を拡大、金融引き締めの長期化も~
アジア経済
西濵 徹
-
韓国中銀、株価急落などで利上げ休止も、金融引き締めの長期化を示唆 ~景気に楽観も、インフレを警戒して追加利上げに含み、申総裁は一段のウォン高を志向~
アジア経済
西濵 徹
関連テーマのレポート
-
ブラジル大統領選、ルラ氏が逆転勝利も政権運営には難路 ~議会での右派勢力拡大が足かせに、財政健全化と家計支援の両立が焦点~
新興国経済
西濵 徹
-
ブラジル大統領選は決選投票を前に一段と接戦の様相をみせる ~初の直接討論会は非難の応酬に終始、市場は選挙後の政策運営を巡る不透明感を警戒~
新興国経済
西濵 徹
-
コロンビア、右派政権誕生で対米関係改善、ペソ相場に持ち直しの動き ~原油高と高金利が支え、先行きは政策実現力とインフレ対応が焦点~
新興国経済
西濵 徹
-
金融市場はブラジルの右派回帰を好感、株価・レアルともに上昇 ~議会選も右派躍進、財政再建への期待の一方で実現性に課題、左派の巻き返しも要注視~
新興国経済
西濵 徹
-
ブラジル大統領選は決選投票へ、フラビオ氏が首位 ~フラビオ・ボルソナロ氏が予想以上の得票、市場は財政・外交政策の行方に注目~
新興国経済
西濵 徹