- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国10月ISM製造業指数は予想を上振れ、仕入価格は高止まり
- US Indicators
-
2026.11.04
欧州経済
金融市場
米国経済見通し
米国金融政策
マーケット見通し
株価
為替
金利
景気指標(米国)
生産指標(米国)
雇用指標(米国)
物価指標(米国)
貿易指標(米国)
その他指標(米国)
米国10月ISM製造業指数は予想を上振れ、仕入価格は高止まり
~AI・防衛等の需要が底上げ、インフレ懸念に伴う米金利上昇・ドル強含みへ~
桂畑 誠治
- 要旨
-
- 10月のISM製造業景気指数は55.5(前月比+1.0ポイント)と市場予想(54.5)を上回り、10カ月連続で景気拡大・縮小の分岐点である50を上回った。好調なAI需要に加えて、関税引き上げ前の前倒し発注や地政学リスクを背景とした在庫再構築の動きが、景気を力強く底上げしている。
- AIや防衛など特需分野の急成長が牽引する一方、コスト高や政策警戒感に悩む基礎産業との「二極化」が鮮明化している。仕入価格指数は75.2と高水準で推移し、強いコスト増圧力が持続している。
- FRBの追加利上げ観測が高まるなか、製造業の堅調さと価格高止まりはFRBのタカ派スタンス(金融引き締め継続)を強力に補強する。米長期金利の上昇とドル高の進行が予想される。
- 目次
1.総合指数は上昇し高水準を維持
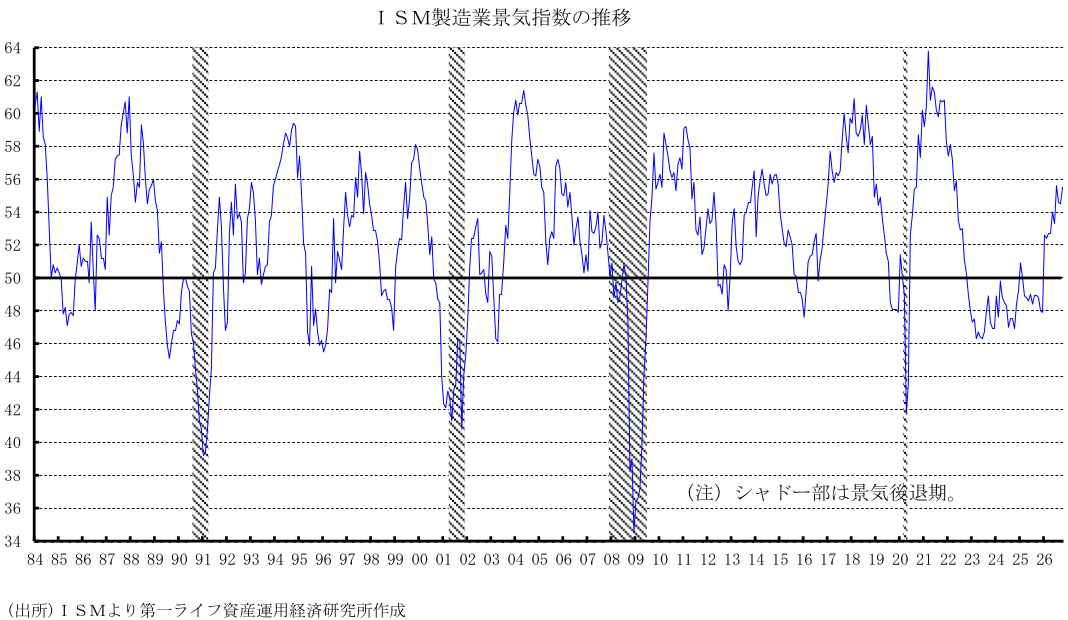
2026年10月のISM製造業景気指数(季節調整値)は55.5(前月:54.5)と、市場予想中央値(54.5)を上回り前月比+1.0ポイント上昇した。拡大・縮小の分岐点である50を10カ月連続で上回り、米製造業の堅調な拡大基調が維持されている。
足元では、トランプ政権の通商政策に伴う不確実性やコスト増が生産活動の抑制要因となっているものの、堅調なAI投資などの国内需要を背景とした在庫補充に加え、関税引き上げや中東情勢を見越した顧客側の前倒し発注が指数全体を下支えした。
2.調査コメントにみる「業種間の二極化」と地政学・政策リスク
パネリストのコメントからは、インフレや政策リスクによるコスト圧力を共通課題としつつも、業種ごとに「特需に沸く分野」と「停滞・様子見の分野」への二極化が浮き彫りとなっている。
●特需・拡大分野(機械、その他製造業等):
AI・データセンター投資、半導体、防衛、自治体インフラ(水関連)などの爆発的な成長に牽引され、旺盛な需要が継続している。一方で、急激な需要増がサプライチェーンをひっ迫させており、部品のリードタイムの深刻な長期化(4週間から50週間への伸長)や価格高騰、納期クレームなどの課題が浮上している。
●停滞・静観分野(輸送機器、コンピュータ・電子製品等):
輸送機器では価格高騰に対する顧客の警戒感が強く、年末の予算消化特需の消失や貨物需要の低下が目立っている。電子製品でも中東・東欧等の地政学リスクや研究資金への懸念から、新規装置の導入を見送り既存ツールの最適化に留める「静観モード」が広がっている。
●コスト高・基礎産業(化学製品、食品・飲料・タバコ、金属製品、一次金属等):
想定を超えるコスト増(6%以上)、軽油高、トラック運転手不足、対カナダ関税の影響が直撃している。また、ワシントンの経済政策に対する不透明感から顧客が超短期契約へシフトしており、長期的な経営予測を一層困難にさせている。
3.主要な構成項目が拡大圏を維持
10月の総合景気指数を項目別にみると、雇用の鈍化が押し下げ要因となったものの、生産、新規受注、在庫、サプライヤーの入荷遅延の強まりが全体を押し上げた。一方、価格指数は前月より若干低下したものの依然として75超の極めて高い水準にあり、製造業におけるコスト増圧力の根強さを示している。
●総合指数への寄与度(前月比+1.0ポイント)
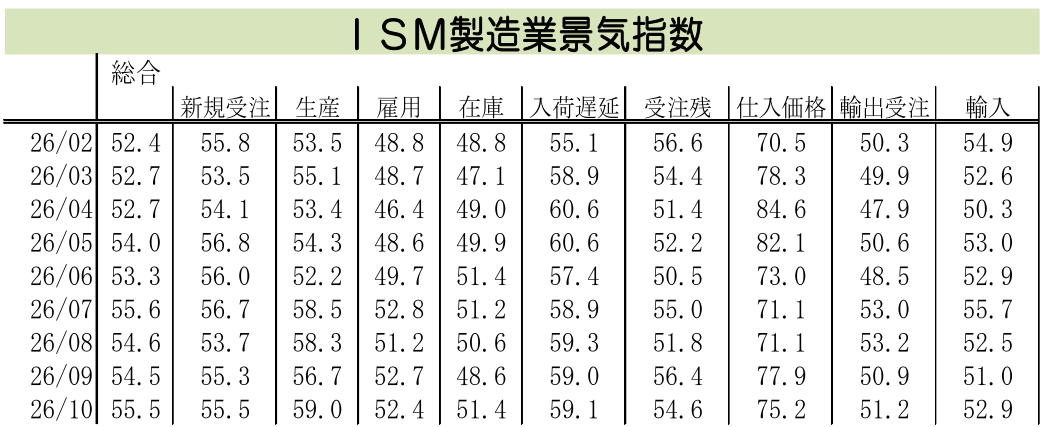
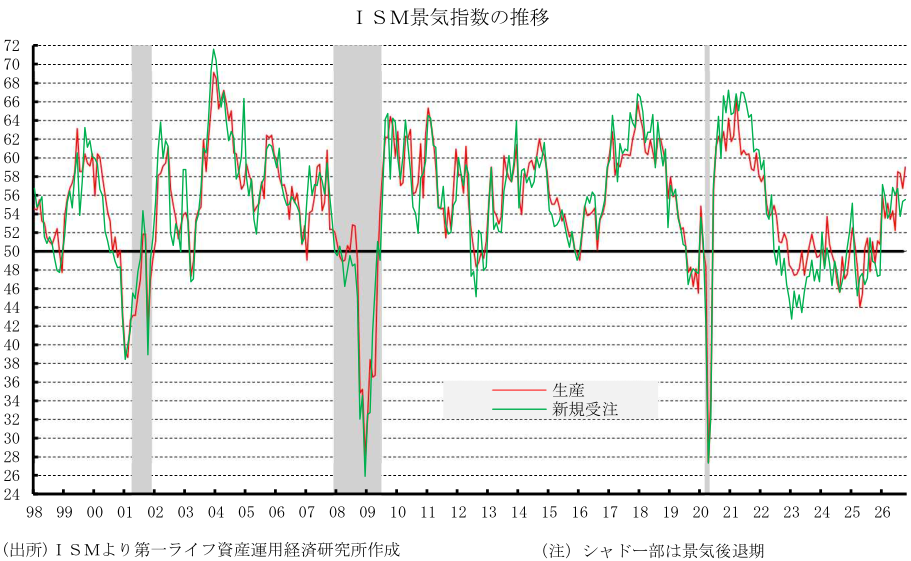
雇用(▲0.06ポイント)が押し下げに寄与した一方、在庫(+0.56ポイント)、生産(+0.46ポイント)、新規受注(+0.04ポイント)、入荷遅延(+0.02ポイント)のプラス寄与が押し上げに貢献した(四捨五入の影響を含む)。新規受注、生産、雇用、在庫、入荷遅延はいずれも50を超える拡大圏を維持している。
●主要項目の詳細動向
-
新規受注(55.5/前月:55.3):前月から小幅上昇し、高い水準を維持して需要の堅調さを示している。ただし、AI関連需要に加えて、米国・イラン交渉の停滞に伴う価格上昇や供給懸念に先んじた前倒し発注が下支え要因となっている面もある。全18業種中11業種で拡大、縮小は4業種。
-
生産(59.0/前月:56.7):高水準に上昇し、生産活動の強まりを示している。拡大は11業種、縮小は3業種。新規受注および受注残が拡大水準を維持していることから、生産拡大の持続性は高いとみられる。
-
雇用(52.4/前月:52.7):前月から低下したものの、拡大圏を維持した。労働市場の緩やかな改善を示唆する一方、拡大8業種に対し縮小が5業種となった。マクロ環境としては、需要動向の不透明感を背景に、企業がレイオフや採用凍結を通じた人員・人件費調整を優先する姿勢を継続していると考えられる。
-
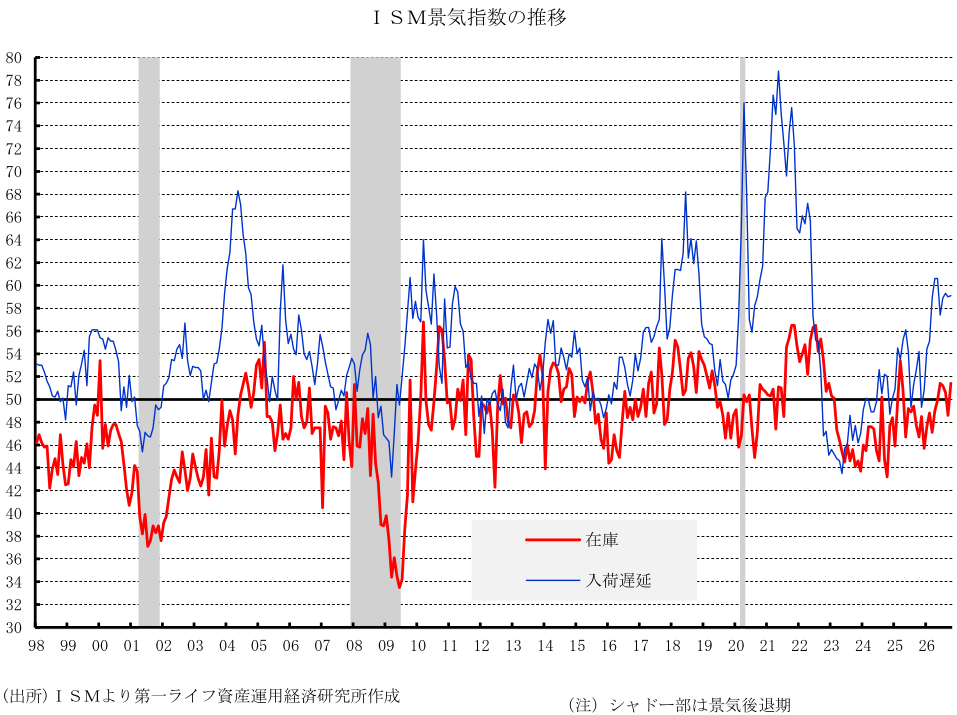
在庫(51.4/前月:48.6):拡大圏へ上昇した。地政学的な不確実性の高まりから慎重な在庫管理姿勢が続くものの、手元在庫の減少や顧客側の在庫不足感を背景に一定の積み増しが進んでいる。なお、顧客在庫指数は低下傾向が続いており(適正水準を下回る状態)、将来的な需要回復期における在庫の再積み増しが今後の生産を刺激する潜在的な下支え要因となる。
-
入荷遅延(59.1/前月:59.0):小幅に上昇し、依然として50を大きく上回っている。港湾での停滞やトラック輸送の制約、悪天候に加え、イランを含む中東情勢の混乱が、サプライヤーの納入期間を長期化させる主因となっている。
-
貿易関連:サブ項目をみると、新規輸出受注が51.2(前月:50.9)、輸入指数は52.9(前月:51.0)とそれぞれ拡大圏で上昇した。輸入は、サプライチェーン寸断への懸念から物資を前倒しで確保する動きにも支えられ高水準を維持した。
4.業種別の広がり(12業種が拡大)
10月に総合指数が拡大した業種は、全18業種のうち、プラスチック・ゴム製品、電気機器・電化製品・電気部品、一般機械、コンピュータ・電子製品、繊維、一次金属、輸送機器、加工金属、家具・同関連製品、化学製品、その他製造業、食品・飲料・タバコ製品の12業種(前月:12業種)となった。
主要6業種のうち拡大した業種は、石油・石炭製品を除く5業種(コンピュータ・電子製品、一般機械、輸送機器、化学製品、食品・飲料・タバコ製品)である。一方、縮小した業種は印刷・関連支援活動、紙製品、非金属鉱物製品の3業種(前月:2業種)に増加した。なお、石油・石炭製品、木材製品、アパレル・皮革製品は前月から横ばいとなっている。
5.高止まりする仕入価格と供給不足
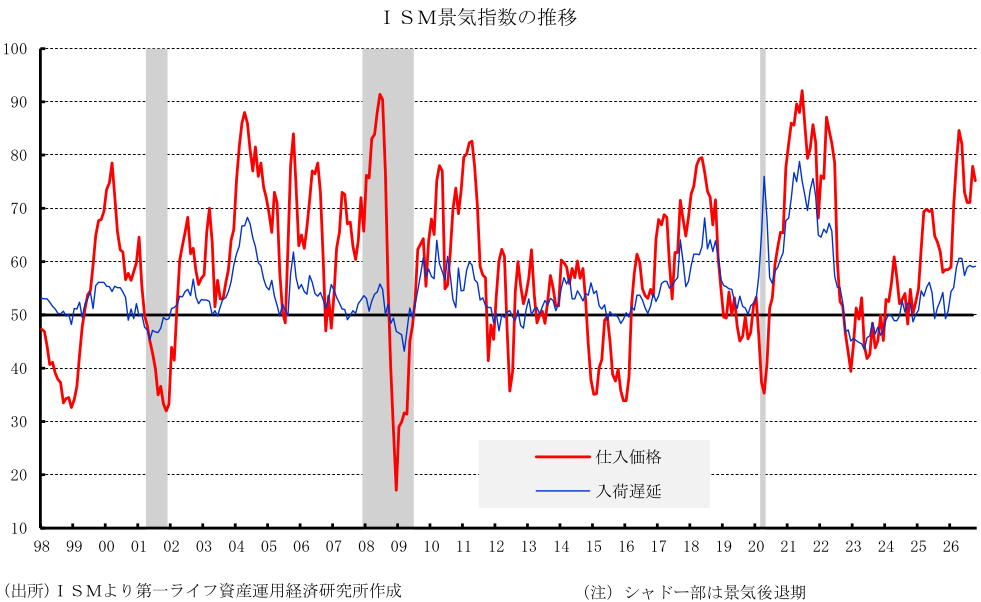
インフレ動向を示す仕入価格指数は、75.2(前月:77.9)と小幅低下したものの、依然として極めて高い水準にとどまっている。10月に物価上昇を報告した回答者の割合は53.1%となり、9月の58.6%から低下したものの、製造業における強いコスト増圧力が持続していることを裏付けている。鉄鋼やアルミニウム価格の上昇、関税、中東情勢の緊迫化を受けた石油製品の高騰が仕入価格指数を押し上げている。価格上昇を報告した業種は16業種(前月:16業種)に及び、価格下落を報告した業種はゼロであった。
商品別では、アルミニウム、銅、鉄鋼・同製品、電子・メモリ部品、半導体、プリント基板、熱間圧延鋼、樹脂、ステンレス鋼、貨物(運賃)、燃料、石油製品、ディーゼル燃料、段ボール製品など広範囲な品目で価格上昇が確認された。また、供給不足品目として電子部品、電気部品、メモリ、プリント基板、集積回路といったAI関連のほか、鉄鋼、銅、アルミニウム製品が挙げられ、トランプ政権の対外・通商政策に伴う供給下押し圧力が継続している。
6.先行き展望:短期的混乱と中期的な拡大基調
今後の製造業の業況について、短期的には米国とイランの停戦合意の履行や和平交渉を巡る不確実性が足かせとなるものの、一段のコスト上昇を警戒した需要の前倒しが当面の下支え要因になると見込まれる。
中期的には、①半導体、医薬品、重要鉱物等への分野別関税によるインフレ波及が限定的となる公算が高いこと、②AI投資に加えて減税や給与所得・資産価格の上昇を背景に国内需要が堅調を維持すること、③低水準にある顧客在庫が生産を誘発すること等に支えられ、製造業は2027年前半にかけても拡大の勢いを保つ可能性が高いと考えられる。
7.FRBの政策スタンスと金融市場への影響
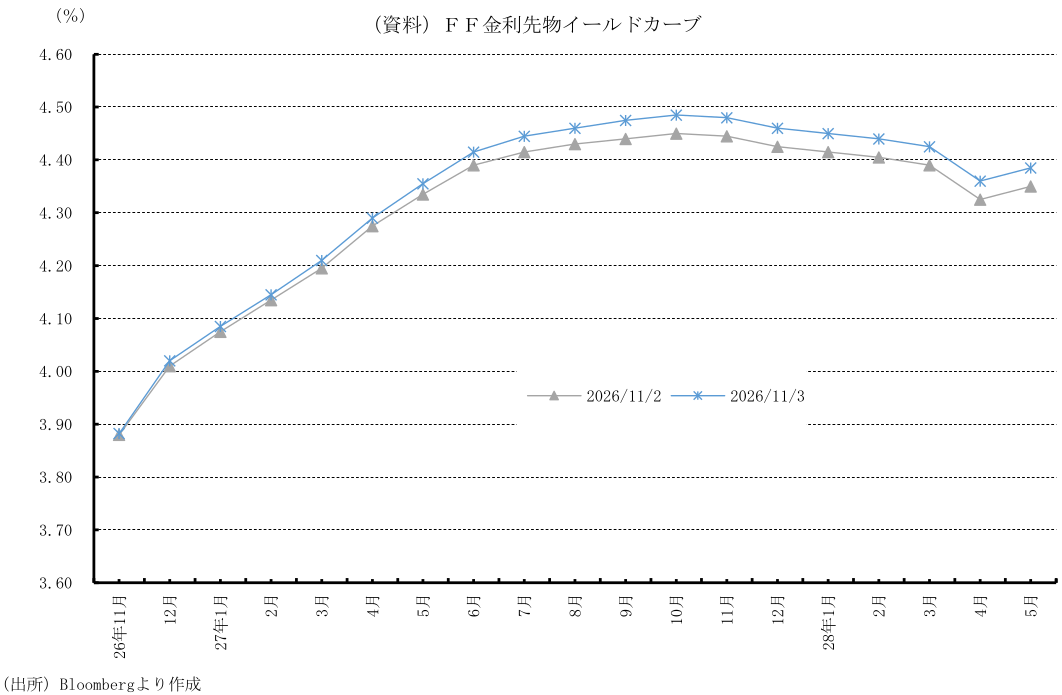
9月の利上げ実施に続き、FRBによる追加利上げ観測が市場で高まるなか、ISM製造業の強さ(55.5)と仕入価格の高止まり(75.2)は、根強いインフレ圧力を実証した。このようなデータは、FRBがタカ派スタンス(引き締め継続)を維持し、追加利上げへ踏み切る強い正当性を与える。潜在成長率を超える景気拡大とインフレ圧力の再燃を背景に、FRBは12月FOMCで25bpの追加利上げを実施する見込みである。2027年も堅調な経済と鈍いインフレ低下を背景に、政策金利は高い水準で維持される可能性が高い。
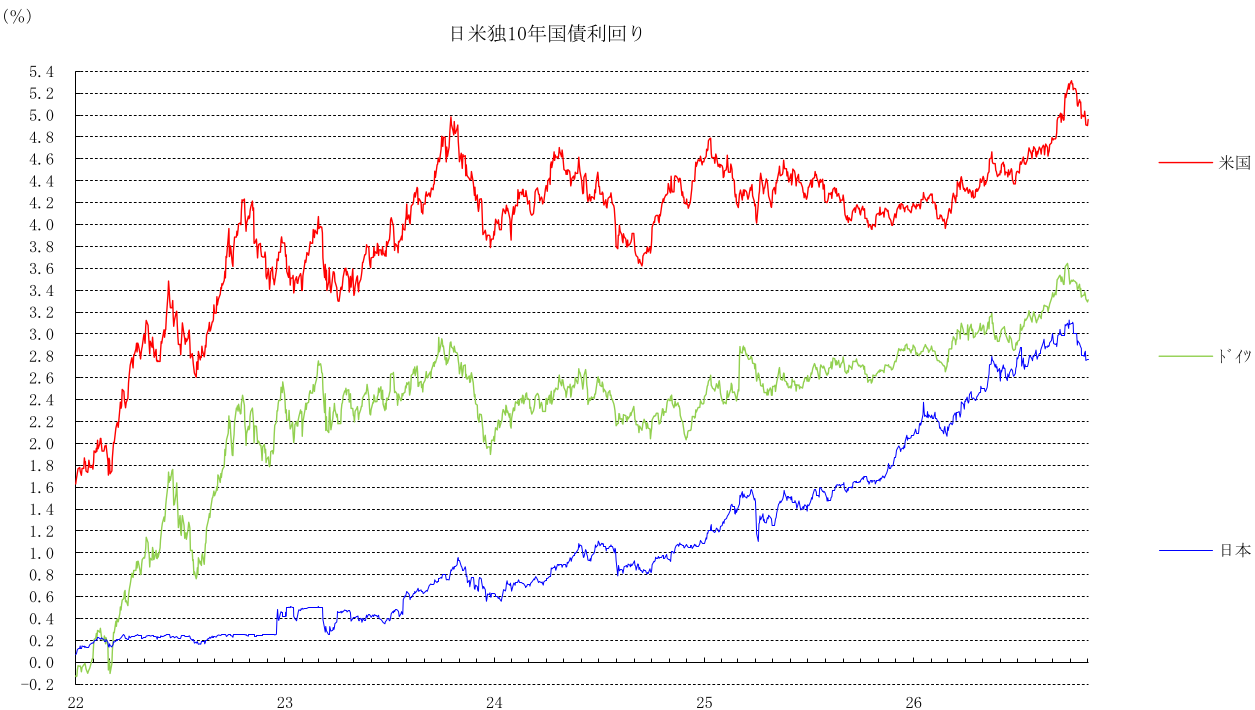
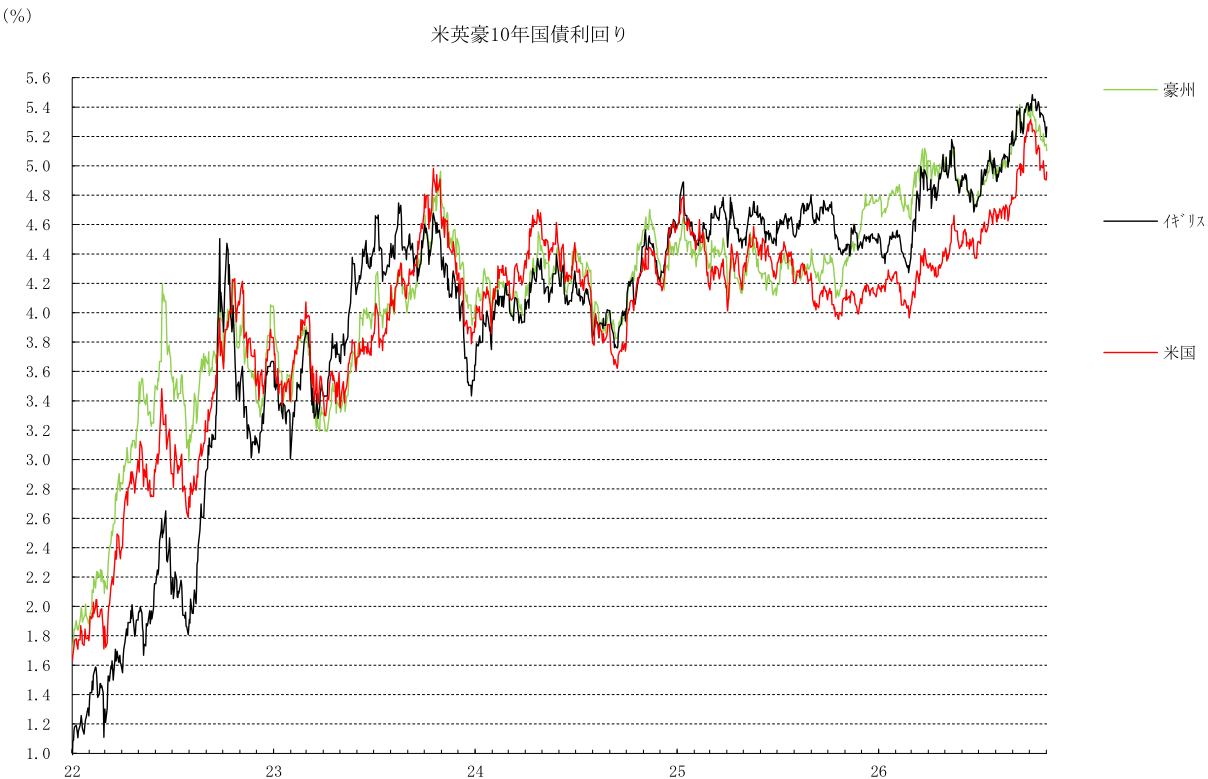
FRBのターミナルレート(最終到達金利)切り上げ観測や高金利環境の長期化が予想されるなか、米10年債利回りには上昇圧力がかかりやすく、内外金利差の拡大を通じて為替市場ではドル強含みの展開が予想される。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:消費・AI投資主導で年率+3.4%へ加速(26年7-9月期GDP) ~力強い内需と高止まりするインフレが継続、FRBの追加利上げを後押し~
米国経済
桂畑 誠治
-
FRB、10月FOMCは3.75~4.00%に据え置きもタカ派的 (2026年10月27~28日FOMC) ~景気判断上方修正と2名反対、中間選挙後の12月に利上げへ~
米国経済
桂畑 誠治
-
米国:26年10月CB消費者信頼感は上振れも低水準 ~追加利上げ観測が米消費を抑制する可能性~
米国経済
桂畑 誠治
-
米国:10月PMIが示すFRBの金融引き締め長期化シナリオ ~堅調なGDP成長のもとで強まるインフレ粘着性とターミナルレート上昇~
米国経済
桂畑 誠治
-
米国26年9月住宅着工はパンデミック以来の低水準 ~予想外の3カ月連続減少、トランプ政権の関税・高金利が悪影響~
米国経済
桂畑 誠治