- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国:10月PMIが示すFRBの金融引き締め長期化シナリオ
- US Indicators
-
2026.10.23
米国経済
金融市場
米国金融政策
マーケット見通し
株価
為替
金利
景気指標(米国)
投資指標(米国)
生産指標(米国)
雇用指標(米国)
物価指標(米国)
貿易指標(米国)
その他指標(米国)
米国:10月PMIが示すFRBの金融引き締め長期化シナリオ
~堅調なGDP成長のもとで強まるインフレ粘着性とターミナルレート上昇~
桂畑 誠治
- 要旨
-
- 2026年10月の米国総合PMI速報値は57.6と前月から小幅に低下したものの、製造業- サービス業ともに高水準を維持し、10-12月期の実質GDP成長が潜在成長率を上回る推移をたどることを示唆している。
- 中東情勢の深刻化、トランプ政権による関税を警戒した駆け込み需要(フロントローディング)、AI関連投資が景気を牽引する一方、製造業を中心とした投入・産出価格の上昇や労働市場の引き締まりにより、インフレの粘着性が再び強まっている。特に「投入価格>産出価格」のギャップ拡大は、企業の利益率(マージン)を圧迫するリスクとして注視が必要である。
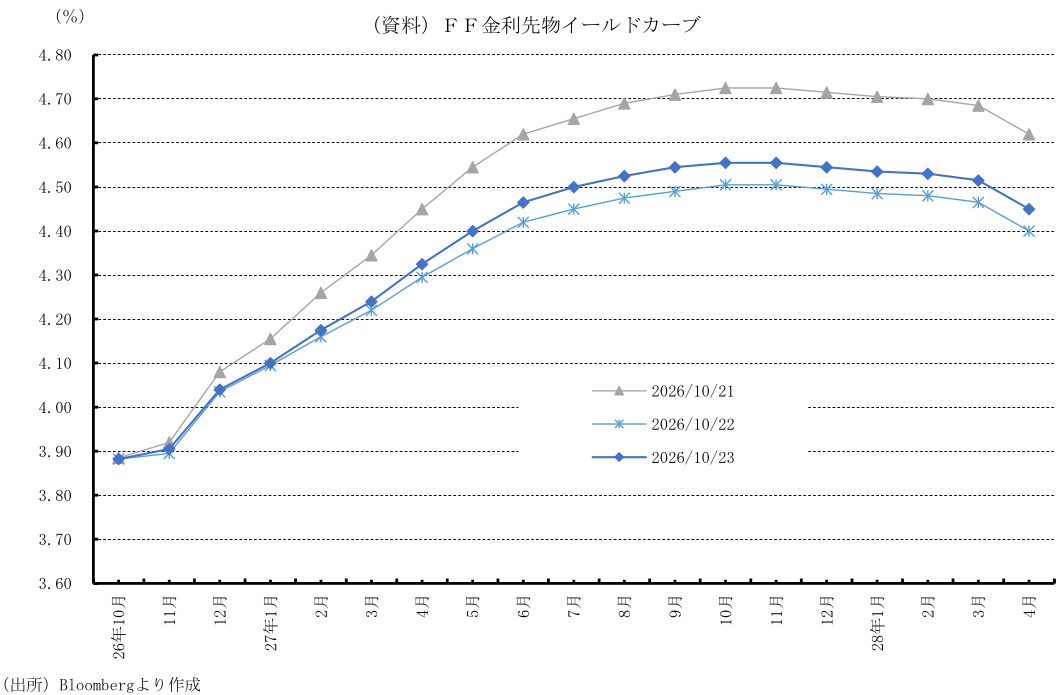
- 堅調な内需とインフレ再燃リスクは、FRBによる追加利上げやターミナルレートの引き上げ、高金利環境の長期化(Higher for Longer)を招く公算が大きい。イールドカーブのベア・フラットニングや株価マルチプルの調整など、金融市場のボラティリティ上昇に警戒を要する。
- 目次
1.景況感は小幅低下も高水準維持
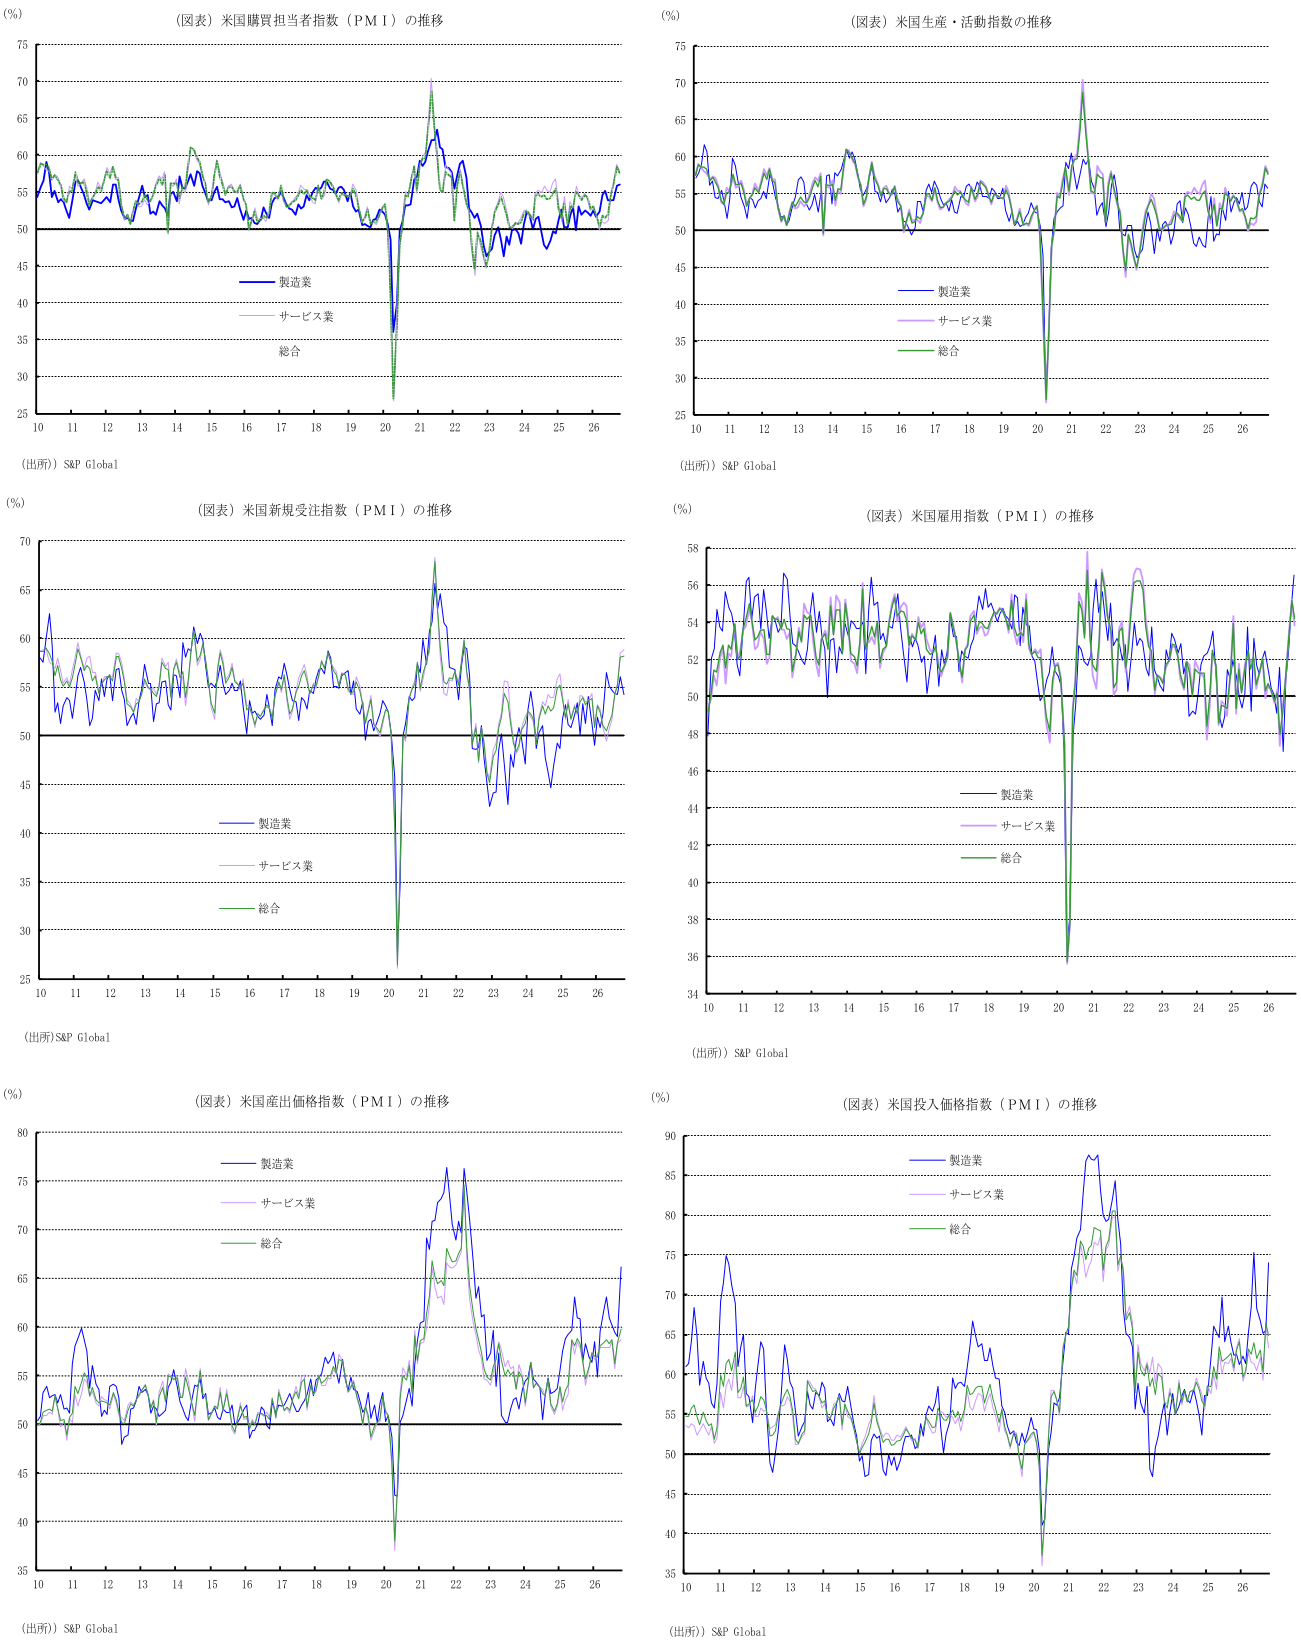
2026年10月のS&Pグローバル米国総合購買担当者指数(PMI)速報値は57.6となり、前月の58.4(改定値)から0.8ポイント低下したものの、景気拡大・縮小の節目である50を大幅に上回る高い水準を維持した。市場予想中央値(ブルームバーグ集計:57.6)と一致した(筆者予想:58.3)。
部門別では、製造業PMIが56.0(前月改定値:55.9)と市場予想の55.5を上回り、前月から0.1ポイント上昇した。15カ月連続で判断の境目である50を上回る堅調さを維持した。一方、サービス業PMIは57.9(前月改定値:58.8)と、市場予想(58.0)をわずかに下回り、前月比で0.9ポイント低下した。
トランプ政権の関税政策や中東・イランをはじめとする地政学リスクなど、政策不確実性が高まるなか、追加関税や値上げを見越した駆け込み需要(フロントローディング)に加え、旺盛なAI関連需要が景気を強力に下支えしている。総合PMIが高い拡大ペースを維持していることは、民間需要の極めて強い地合いを示している。
もっとも、今回の指数には価格上昇や供給遅延を警戒した「予防的な在庫積み増し」による一時的な押し上げ効果が含まれる。そのため、今後は駆け込み需要の一巡に伴う反動減から、一時的にモメンタムが鈍化する可能性もある。しかし、構造的なAI需要の強さや、将来的な供給網の安定化に伴う警戒感の後退を踏まえれば、減速は一時的にとどまり、中長期的には拡大基調を維持する公算が大きい。
2.需要拡大を受けて雇用も回復基調、サービス業の賃金圧力が課題
主要項目を見ると、総合新規受注指数は58.2(前月改定値:58.1)と前月から0.1ポイント上昇し、高い水準で需要の堅調さを示した。ただし、これには価格上昇や供給不足を見越した駆け込み需要も影響している。内訳では、製造業新規受注が54.2(同56.1)へ低下したものの高水準を維持し、サービス業新規受注は58.9(同58.5)と拡大圏で伸びを加速させた。
労働需要の拡大に伴い、総合雇用指数も54.2(同55.2)と拡大圏を維持している。部門別では、製造業雇用が56.5(同54.9)へと一段と上昇した一方、サービス業雇用は53.8(同55.2)へ低下した。サービス業における人手不足の緩和ペースは鈍く、堅調な労働需要が引き続き賃金上昇圧力を生み出している。これにより、非家賃系コアサービス・インフレが長期化する懸念がくすぶる。
3.コスト圧力が拡大:インフレ粘着性とマージン・スクイーズ・リスク
価格関連指数は高止まりしており、強いインフレ圧力が持続している。総合投入価格が64.9(前月改定値:65.9)とわずかに低下した一方、総合産出価格が59.8(同58.4)へ上昇し、消費者段階におけるインフレ圧力の再加速が示された。企業によるコスト転嫁は進みつつあるものの、投入コストの急増に対して産出価格の転嫁スピードが追いつかず、企業の利益率を悪化させるリスク(マージン・スクイーズ)が懸念される。
エネルギー・資源価格の再上昇などを受け、製造業では投入価格が74.0(前月改定値:65.6)、産出価格が66.1(同59.0)へと揃って大幅に上昇した。依然として極めて高い水準にあり、財(モノ)のインフレ再燃圧力が強まっている。一方、サービス業では投入価格が63.4(同65.9)へ低下したものの高水準を維持し、産出価格が58.7(同58.2)へ上昇した。需要拡大と人件費負担の増加を背景に、サービスインフレの粘着性の高さが改めて確認される結果となった。
4.製造業は需要に加えサプライチェーン摩擦が押し上げ、サービス業は需要主導
製造業PMIの構成要素を詳細にみると、新規受注が54.2(前月改定値:56.1)、生産が55.8(同56.2)へ低下した一方、雇用が56.5(同54.9)、在庫が52.1(同51.8)へ上昇した。前月比の寄与度(四捨五入前の製造業PMIベースで+0.09ポイントの上昇)では、新規受注(▲0.56ポイント)、生産(▲0.12ポイント)による押し下げを、入荷遅延(+0.41ポイント)、雇用(+0.33ポイント)、在庫(+0.03ポイント)の押し上げ効果が上回り、全体を押し上げた。特に入荷遅延の拡大(納期の遅れ)は、中東情勢の深刻化やトランプ関税等に伴うサプライチェーン摩擦の再燃を示唆している。
サービス業の事業活動指数は57.9(前月改定値:58.8)へ小幅低下したものの高水準を維持しており、景気の堅調持続を示した。新規受注が58.9(同58.5)へ改善したほか、先行きを示す「将来の活動指数」も63.6(同65.5)と高水準を保っており、サービス企業の楽観的な見通しは崩れていない。
5.10-12月期GDPの高成長を示唆、FRBは追加利上げ・高金利長期化へ
四半期ベースの基調を見ても、10月の総合PMIは57.6と7-9月期平均の56.3を上回り、10-12月期における民間需要の旺盛な拡大ペースが維持されていることを示している。これは10-12月期の実質GDP成長率の堅調さを裏付ける材料となる。内訳をみても、製造業が56.0(7-9月期54.6)、サービス業が57.9(同56.6)へと揃って上昇し、全体を押し上げる構図となっている。
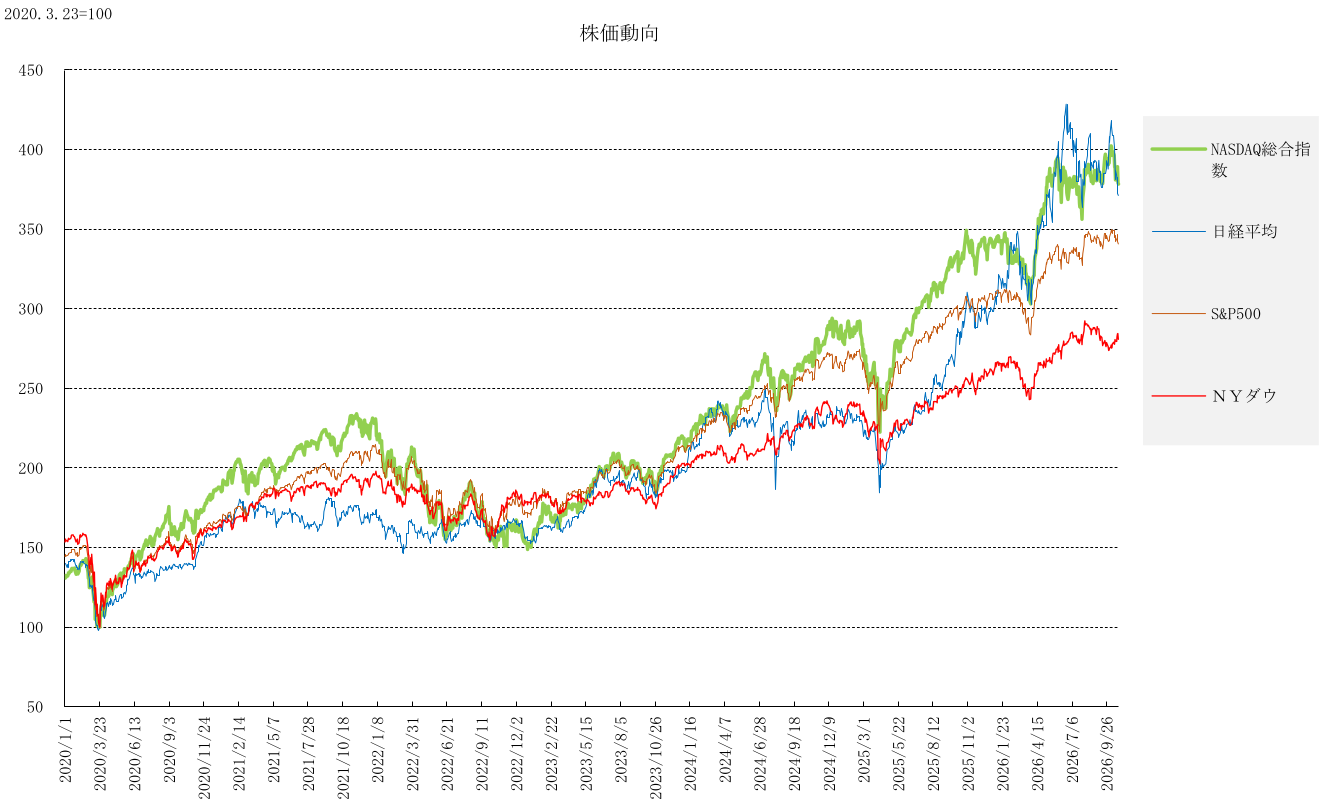
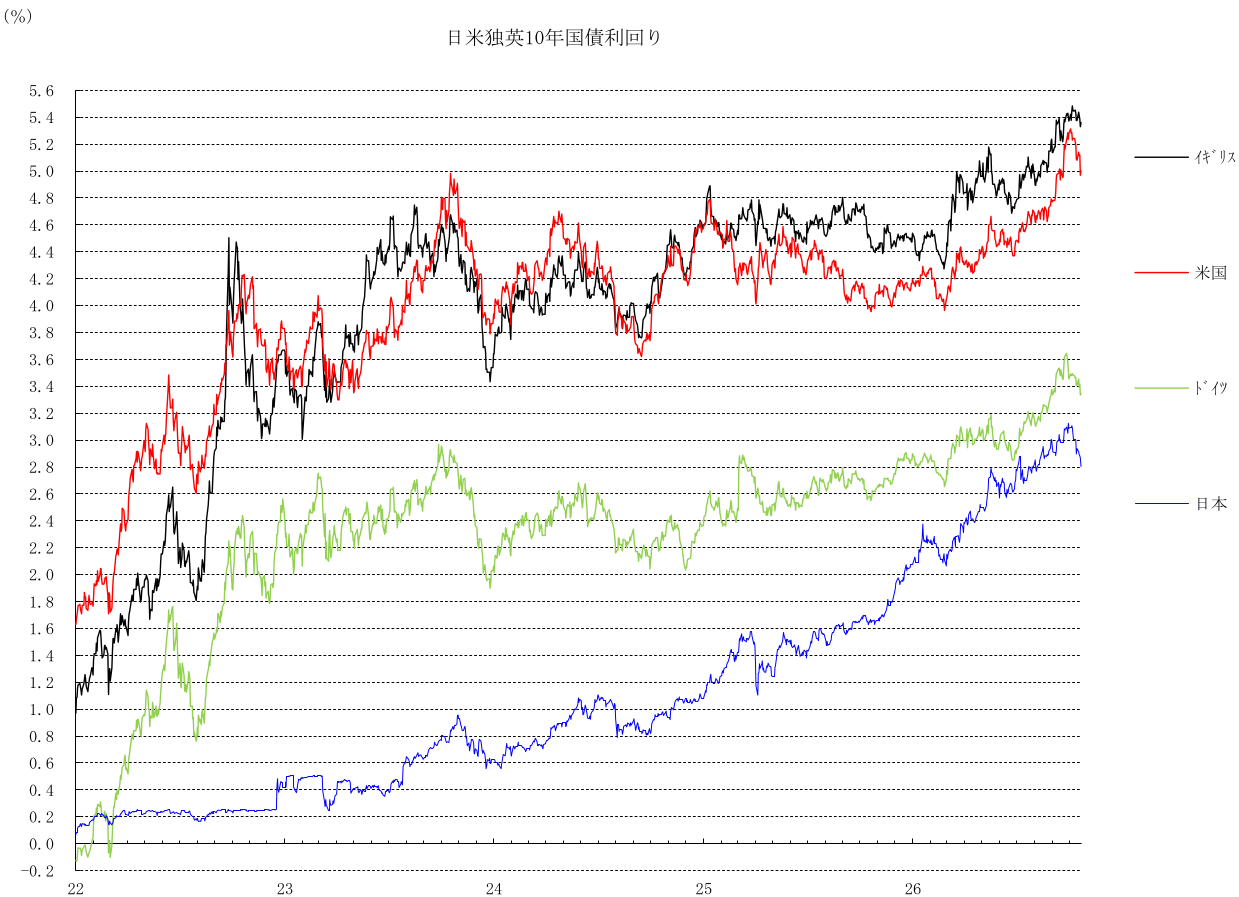
このように、潜在成長率を上回る景気拡大と、財・サービス両面でのインフレ粘着性が共存するマクロ環境は、FRBによる追加利上げや高金利長期化(Higher for Longer)といったタカ派的なスタンスを強く支持する。今後は、ターミナルレート(最終到達金利)の引き上げ観測に伴う短期金利の上昇(イールドカーブのベア・フラットニング)や、株価バリュエーション(PER)への調整圧力が強まるシナリオに警戒が必要である。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国26年9月住宅着工はパンデミック以来の低水準 ~予想外の3カ月連続減少、トランプ政権の関税・高金利が悪影響~
米国経済
桂畑 誠治
-
米国:自動車の急減も鉱工業生産は急拡大(2026年9月) ~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
米国経済
桂畑 誠治
-
米国2026年9月小売売上高は予想を大幅に上振れ ~高金利下での消費堅調が示すFRBの高金利長期化スタンス~
米国経済
桂畑 誠治
-
内外経済ウォッチ『米国~中間選挙後の「トランプリスク」再燃~』(2026年11月号)
米国経済
桂畑 誠治
-
米国コアCPIが2カ月連続で予想上振れ(2026年9月) ~10月据え置きも12月追加利上げの確度高まる~
米国経済
桂畑 誠治
関連テーマのレポート
-
2026年10月FOMCプレビュー ~インフレ認識とAI投資の持続性~
米国経済
前田 和馬
-
米国経済マンスリー:2026年10月 ~景気が堅調ななか、インフレ高止まりへの懸念が持続~
米国経済
前田 和馬
-
米国26年9月住宅着工はパンデミック以来の低水準 ~予想外の3カ月連続減少、トランプ政権の関税・高金利が悪影響~
米国経済
桂畑 誠治
-
米国:自動車の急減も鉱工業生産は急拡大(2026年9月) ~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
米国経済
桂畑 誠治
-
米国2026年9月小売売上高は予想を大幅に上振れ ~高金利下での消費堅調が示すFRBの高金利長期化スタンス~
米国経済
桂畑 誠治