- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国:消費・AI投資主導で年率+3.4%へ加速(26年7-9月期GDP)
- US Indicators
-
2026.10.29
米国経済
金融市場
米国経済見通し
米国経済全般
米国金融政策
株価
為替
金利
景気指標(米国)
消費指標(米国)
住宅指標(米国)
投資指標(米国)
雇用指標(米国)
物価指標(米国)
貿易指標(米国)
その他指標(米国)
米国:消費・AI投資主導で年率+3.4%へ加速(26年7-9月期GDP)
~力強い内需と高止まりするインフレが継続、FRBの追加利上げを後押し~
桂畑 誠治
- 要旨
-
-
2026年7-9月期の実質GDP成長率(1次推計)は前期比年率+3.4%(4-6月期:+2.2%)へ加速し、市場予想(+3.2%)を上回った。実質民間国内最終需要が+4.9%と大幅に伸びを加速させた。
-
需要項目別では、長期金利上昇等の影響で住宅投資が減少に転じ、フリート需要が一巡したものの、生成AI普及に伴うデータセンター・サーバー等の整備需要が加速し、情報関連機器が+23.2%と急増した。また、CHIPS法やIRA(インフレ抑制法)などの政策効果による製造業の国内回帰も寄与し、設備投資全体で+12.7%と高い伸びを維持した。個人消費(+3.8%)も、サッカー北米W杯特需や資産効果等に支えられ、サービス消費主導で力強く推移した。
-
労働市場の需給均衡が続く一方、コアPCEデフレーターは前年同期比+3.1%と高止まりしており、FRBのインフレ目標(2%)に向けたインフレ低下ペースの鈍さ(粘着性)が顕著である。背景には堅調な賃金の伸びとサービス価格の粘着性がある。
-
成長の強さとインフレの粘着性を受け、年内の追加利上げおよび高金利の長期化(Higher for Longer)が見込まれる。年内あと1回(25bp)の追加利上げとターミナルレート(4.25〜4.50%)の見通しが高まることで、2027年以降は高金利の累積的効果に伴う成長鈍化が予想される。
-
- 目次
1. GDP成長率の加速(年率+3.4%)と強固な内需
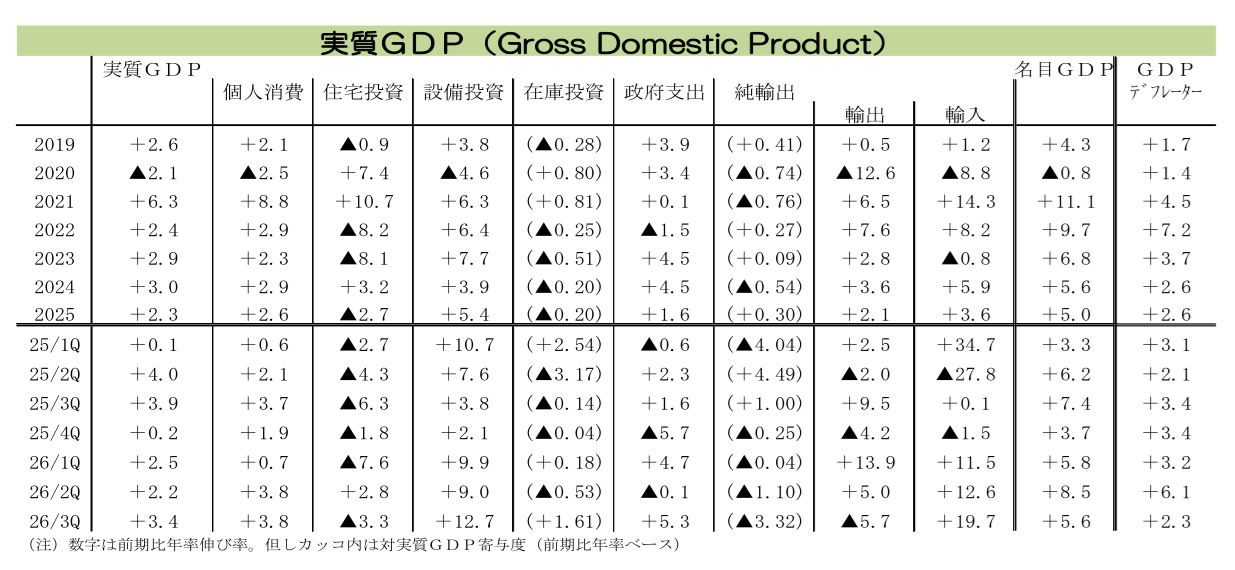
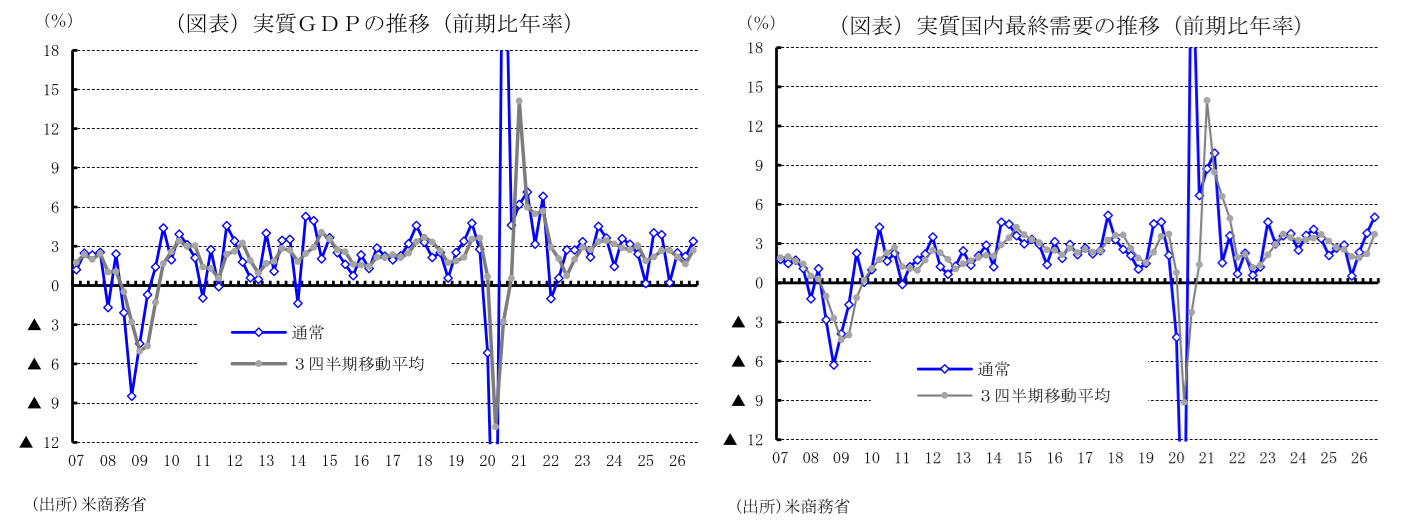
2026年7-9月期の米国実質GDP成長率(1次推計)は、前期比年率+3.4%と市場予想(Bloomberg集計)の同+3.2%を上回り、4-6月期の同+2.2%から加速した(前年同期比は+2.1%と4-6月期の+2.2%からほぼ横ばい)。また、実質民間国内最終需要が前期比年率+4.9%(4-6月期:同+4.6%)へとさらに加速したことで、ヘッドラインの数値以上に米国経済の国内需要の強さが示された。
2. AIインフラ・製造業投資主導の設備投資と力強いサービス消費
需要項目別では、住宅投資は長期金利の上昇や建設業者のマインド悪化などが続くなかで、前期比年率▲3.3%(4-6月期:同+2.8%)と再び減少した。
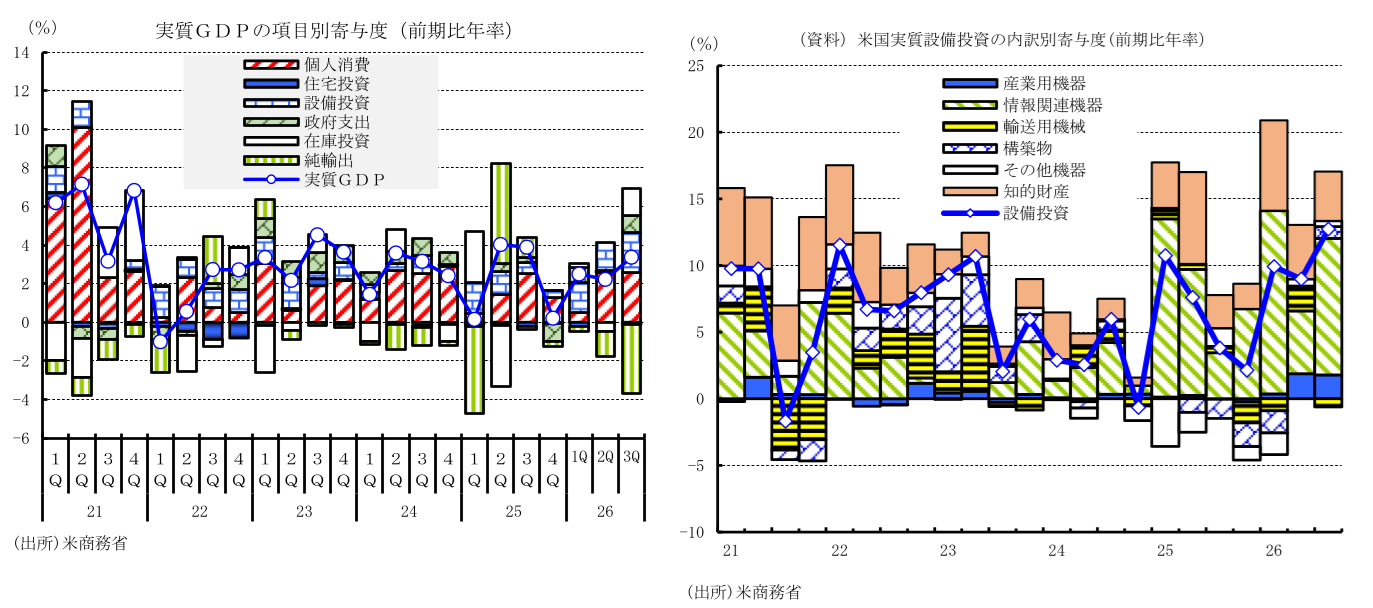
一方、設備投資が前期比年率+12.7%(4-6月期:同+9.0%)へと高い伸びに加速した。内訳をみると、フリート需要の沈静化や供給制約によって輸送用機器は同▲7.9%(同+24.6%)とマイナスに転じたものの、商業ビル・オフィスなどの非住宅構築物投資は同+5.4%(同+0.1%)とプラス幅を拡大した。さらに、生成AIブームに伴うデータセンターやサーバー整備需要に支えられ、情報関連機器が同+23.2%(同+10.7%)と再び高い伸びを示すなど、AI関連投資は高水準を維持した。ハイパースケール企業(大手ITプラットフォーマー)による巨額の設備投資が、ハードウェアおよびインフラ需要を強力に押し上げている。また、製造業の国内回帰政策(CHIPS法やIRA関連投資の進捗)による拠点新設に伴って産業用機器が同+24.7%(同+27.0%)、知的財産が同+8.4%(同+9.2%)と高い伸びを維持した。
個人消費に関しても前期比年率+3.8%に強まり、4-6月期の同+3.8%に続き高い伸びを維持した。品目別では、自動車などの耐久財が鈍化した一方、インフレ率の落ち着きや値引き・セール等による実質購買力の維持を背景に、食品・衣服などの非耐久財が底堅く推移した。さらに、堅調な雇用と実質賃金の増加に支えられ、住宅・公共料金、飲食・宿泊、輸送などの伸びが寄与してサービス消費が大幅に拡大した。なお、6月中旬から7月上旬にかけて開催されたサッカー北米W杯に伴うチケット販売や外食・宿泊、輸送などでの一時的な特需も、サービス消費を押し上げる要因となった。
これらを受けて、実質民間国内最終需要が前期比年率+4.9%(4-6月期:同+4.6%)へとさらに加速しており、米国経済の国内需要は力強さを増している。他方、政府支出が同+5.3%(同▲0.1%)とプラスに転じたことで、これらを合わせた実質国内最終需要は同+5.0%(同+3.8%)と大幅に加速した。
なお、在庫投資寄与度は同+1.61%ポイント(4-6月期:▲0.53%ポイント)とプラス転換したが、純輸出寄与度は、内需の強さを背景とした輸入急増やドル高・海外経済の減速による輸出減少により同▲3.32%ポイント(同▲1.10%ポイント)へ悪化した。両者あわせて成長率を▲1.71%ポイント押し下げている。
3. 労働市場の安定と根強いインフレ圧力
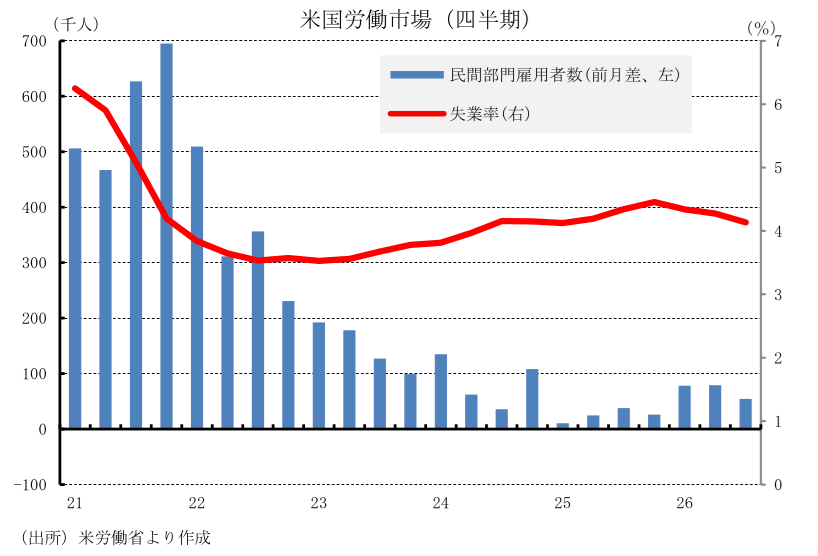
労働市場では、同期の民間雇用者数が月平均7.7万人増と緩やかな増加にとどまったが、失業率は4.3%と低い水準にとどまっており、労働需給の均衡が続いた。一方で、AI活用等による生産性の向上が潜在成長率を一定程度押し上げ、急激な賃金インフレのスパイラルを抑制する効果も一部で観測される。
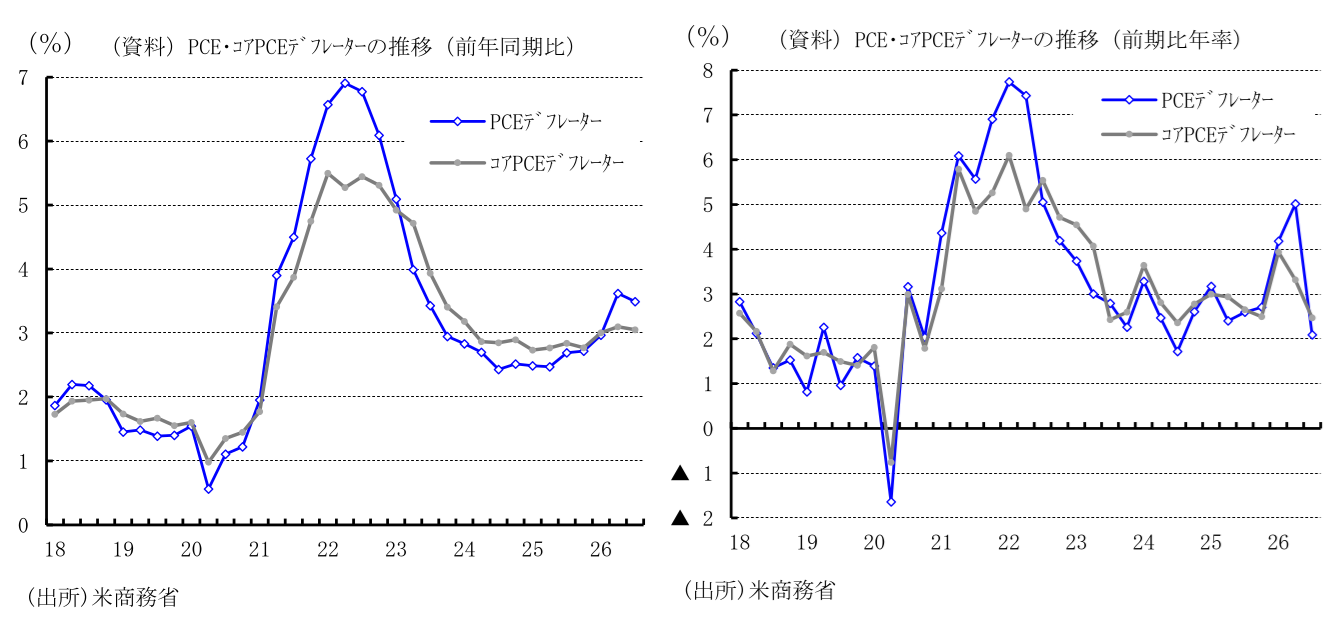
インフレ環境では、7-9月期のPCE(個人消費支出)デフレーターが前期比年率+2.1%(4-6月期:+5.0%)と伸びが鈍化した。一方、コアPCEデフレーターも前期比年率+2.5%(同+3.3%)と鈍化したものの高止まりしている。
前年同期比で見るとPCEデフレーターが+3.5%(4-6月期:+3.6%)とわずかな低下にとどまり、コアPCEデフレーターが+3.1%(同+3.1%)と横ばいで推移するなど、インフレの粘り強さが顕著である。特に住居費を除くコアサービスインフレの根強さが続いており、FRBが目標とする2%への早期回帰が困難であることを示している。
4. 経済成長の基調は堅調さを維持
米国の経済成長の基調を3四半期移動平均でみると、7-9月期の実質GDPは前期比年率+2.7%(4-6月期:同+1.6%)と加速した。純輸出や在庫といったボラティリティの大きい要因の影響を除いた実質国内最終需要の移動平均は同+3.7%(同+2.2%)へと加速しており、堅調な個人消費を主因として内需の強さが一層明確になっている。
5. FRBの高金利長期化政策と今後の成長減速見通し
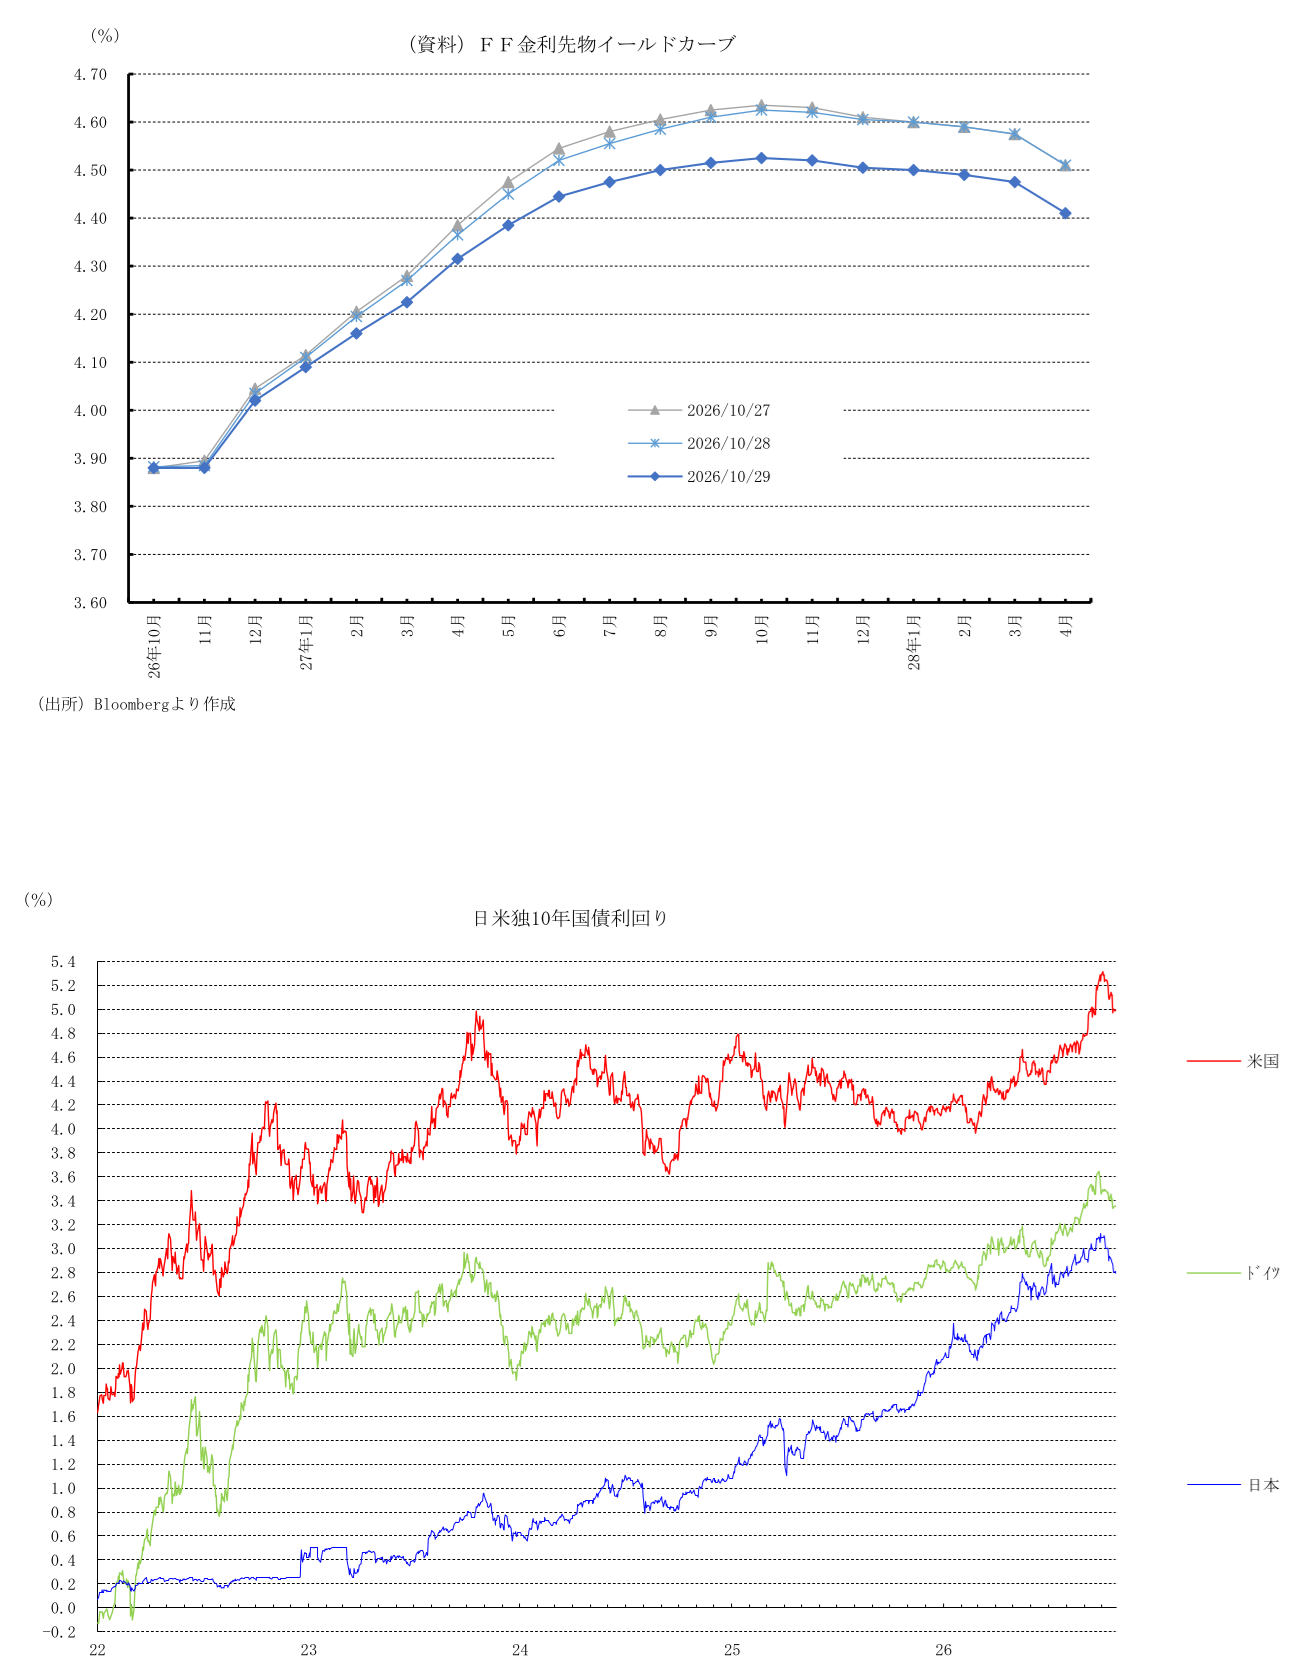
今回の結果は、米国経済の力強い拡大と粘り強いインフレを証明しており、FRBの追加利上げ判断を後押しする内容となった。強い成長とコアデフレーターの高止まりは、年内の追加利上げおよび政策金利の高水準維持(Higher for Longer)を正当化すると予想される。今後は、この高金利の継続や累積的な引き締め効果が、個人消費への負荷や住宅・民間設備投資への抑制圧力となり、経済成長を徐々に抑制するとみられる。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
FRB、10月FOMCは3.75~4.00%に据え置きもタカ派的 (2026年10月27~28日FOMC) ~景気判断上方修正と2名反対、中間選挙後の12月に利上げへ~
米国経済
桂畑 誠治
-
米国:26年10月CB消費者信頼感は上振れも低水準 ~追加利上げ観測が米消費を抑制する可能性~
米国経済
桂畑 誠治
-
米国:10月PMIが示すFRBの金融引き締め長期化シナリオ ~堅調なGDP成長のもとで強まるインフレ粘着性とターミナルレート上昇~
米国経済
桂畑 誠治
-
米国26年9月住宅着工はパンデミック以来の低水準 ~予想外の3カ月連続減少、トランプ政権の関税・高金利が悪影響~
米国経済
桂畑 誠治
-
米国:自動車の急減も鉱工業生産は急拡大(2026年9月) ~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
米国経済
桂畑 誠治
関連テーマのレポート
-
FRB、10月FOMCは3.75~4.00%に据え置きもタカ派的 (2026年10月27~28日FOMC) ~景気判断上方修正と2名反対、中間選挙後の12月に利上げへ~
米国経済
桂畑 誠治
-
米国:26年10月CB消費者信頼感は上振れも低水準 ~追加利上げ観測が米消費を抑制する可能性~
米国経済
桂畑 誠治
-
米国:民主党勝利で政策は変わるのか? ~フィリバスターと大統領拒否権の壁~
米国経済
前田 和馬
-
米国:低迷する住宅市場 ~住宅購入コストはコロナ以降に倍増~
米国経済
前田 和馬
-
米国:10月PMIが示すFRBの金融引き締め長期化シナリオ ~堅調なGDP成長のもとで強まるインフレ粘着性とターミナルレート上昇~
米国経済
桂畑 誠治