- FED Watching
-
2026.10.29
米国経済
金融市場
米国経済全般
米国金融政策
株価
為替
金利
FRB、10月FOMCは3.75~4.00%に据え置きもタカ派的 (2026年10月27~28日FOMC)
~景気判断上方修正と2名反対、中間選挙後の12月に利上げへ~
桂畑 誠治
- 要旨
-
-
FRBは10月FOMCでFF金利の誘導目標レンジを3.75~4.00%に据え置いた。しかし、2名(クック理事、ハマック総裁)が25bpの利上げを求めて反対票を投じる「タカ派的据え置き」となり、委員会内部の強い引き締め圧力が示された。
-
声明文では景気判断を「力強く拡大」へ上方修正。ウォーシュ議長が「金融環境が十分引き締まっているとは言えない」と指摘したことや、堅調な個人消費・設備投資、インフレ粘着性を背景に、11月3日の中間選挙通過後の次回12月FOMCでの25bp追加利上げ確率(市場織り込み約85%)が大きく高まった。
-
ウォーシュ議長は「厳格なデータ依存」を強調するとともに、フォワードガイダンス縮小や2027年以降の定例会合数削減、5つの作業部会(タスクフォース)による枠組み見直しなどの運営改革を表明した。事前予測可能性の低下に伴い金融市場のボラティリティが高まりやすい環境が強まる公算が大きい。
-
- 目次
1. FRBは10月FOMCで2会合ぶりに据え置きを決定:強いタカ派圧力を残す「一時停止」
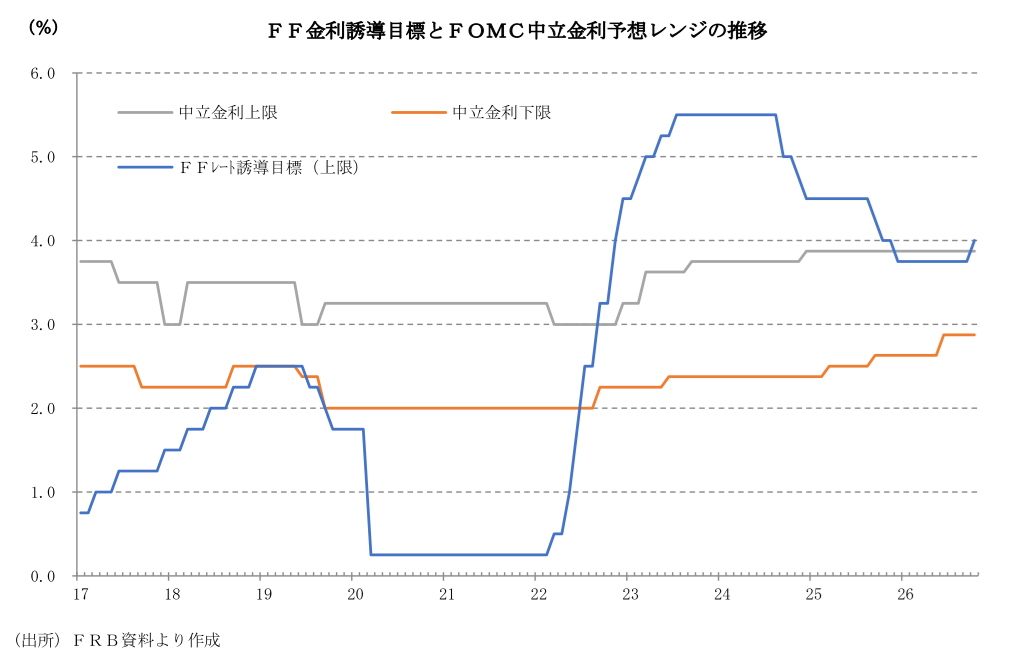
FRBは、2026年10月27~28日に開催したFOMCにおいて、FFレートの誘導目標レンジを2会合ぶりに据え置き、3.75%~4.00%に維持することを賛成10・反対2の賛成多数で決定した。前回9月FOMCでの利上げを経た今回は、政策効果を慎重に見極めるための「一時停止」と位置付けられる。ウォーシュ議長は「我々は現状を見極め、今後のデータがより明確な判断材料を与えてくれるかを問うことにした」と述べ、10月会合での据え置きは一時的な情報収集(Pause)に過ぎないことを示唆した。しかし、クック理事およびクリーブランド連銀のハマック総裁が0.25%ポイントの追加利上げを主張して反対票を投じたことは、政策決定の裏側で委員会内部に根強いインフレ警戒感とタカ派圧力が残存していることを明白に示している。
また、バランスシート政策については声明文で「銀行システム内に十分な準備預金を維持する方針を継続している」と明記し、現状の枠組み維持を確認した。ウォーシュ議長も記者会見で、QT(量的引き締め)は金利判断とは独立して順調に進行中であり、準備預金レベルは引き続き十分な水準にあるとの認識を示した。なお、議長はBSに関する作業部会の提言が27年1Qの早い時期のFOMCに反映される見通しを示しつつも、作業部会の結論やBS変更が今局面の政策判断に影響を与える可能性は低いと述べ、足元の金利・QT判断と構造改革の議論を明確に切り離した。
声明文では「さらなる情報の蓄積は、インフレ率を速やかに2%目標へ戻すために必要な政策スタンスを委員会が判断する一助となる」とし、次回12月会合での利上げを明示的に事前公約することは避けた。しかし、経済が好調を続け、FRBがインフレが粘着的に高止まりしていると判断しているうえに、9月利上げの影響について「金融環境は引き締まりつつあるが、現時点で『十分引き締まっている』と断定することはできない」と、現状の金利水準ではインフレ抑制に不十分である可能性を指摘した。このようななかで「委員会は物価安定を実現する」との強い文言を維持しており、市場で利上げ観測が過度に後退しで金融環境が緩和することを防ぎつつ、11月3日の中間選挙を経て12月利上げに向けた地ならしを進める狙いがあると考えられる。
2. 経済の現状判断:景気認識を「力強く拡大」へ上方修正、構造的耐性とインフレ警戒
10月FOMC声明文における景気・インフレ認識では、米国経済の力強さを反映して景気判断が一段と強気に修正された。
-
景気判断:前回の「経済活動は、堅調に拡大している(expanding at a solid pace)」から、今回「経済活動は、力強く拡大している(expanding at a strong pace)」へと判断が上方修正された。「地政学的動向などにより不確実性は依然として高いものの、国内支出は底堅く推移している」との記述も踏まえると、米経済が高いレジリエンス(復元力)を維持しているとの評価が一段と強まったことが窺える。さらに、「生産性の伸びは強く、設備投資は堅牢だ」との認識が維持されたことは、高金利環境においても企業部門の構造的な耐性が保たれているとの判断を意味する。
-
雇用判断:前回同様「雇用の伸びは労働力に見合うペースを維持し、失業率はほぼ変わっていない」とされ、労働市場が極端な過熱感を避けつつも良好な需給バランスが維持されているとの認識が示された。
-
インフレ判断:「インフレ率は依然として高水準にある」と変更されず、警戒感が維持された。金融政策の決定に関する表現は、前回の「2%目標への早期回帰を支援する」から、今回の政策金利の据え置きを正当化するために「より多くの情報が集積されることで、委員会はインフレ率を委員会の目標である2%に速やかに戻すために適切な政策スタンスを決定できるだろう」へと調整された。
その上で「委員会は物価安定を実現する」と、ビハインド・ザ・カーブ(対応の遅れ)への懸念が高まらないよう、早期の物価安定達成への明確なコミットメントを維持した。
3. ウォーシュ議長の政策スタンスとFOMC運営改革:対話手法の転換と市場動揺リスク
会見においてウォーシュ議長は、「危機的状況でない限り、フォワードガイダンスを出すつもりはない」と述べ、市場に対する事前約束を排してデータ依存で判断する姿勢を改めて強調した。今後の金利経路をあらかじめ提示せず、会合ごとに公表されるマクロデータのみに基づいて判断を下す「純粋なデータ依存(Data Dependent)」の姿勢を鮮明にしている。なお、議長自身はドットチャート(金利見通し)への自らの予測提出を行わない姿勢を貫いており、事前シグナルに頼らない運営手法を鮮明にしている。
さらに、ウォーシュ議長は政策決定の枠組みや対話手法を見直すため、就任後に立ち上げた「5つの作業部会(タスクフォース)」の進捗に言及した。現在、各部会が精力的に検討を進めており、一部は年末までに提言をまとめる見通しであるほか、議長自身も11月16日に開催される生産性に関するタスクフォースの公聴会に出席する旨を明かした。
これとは別に、議長は今後のFOMCの開催スケジュールの変更も発表した。政策決定を行う会合の回数を2027年は7回、2028年は6回へと現在の8回から削減する。2027年は年8回のうち1回、2028年は年8回のうち2回を「長期的戦略検討のための専用会合」に充て、その際は従来型の政策声明文は公表しない方針である。
フォワードガイダンスの縮小に加えて、定例会合数の削減は、FRBの市場対話(コミュニケーション)戦略における歴史的転換点となる。事前予測可能性(Predictability)の低下に伴い、今後は単一の経済指標発表ごとに市場の政策金利予測が振れやすくなり、金融市場全体のボラティリティが構造的に高まることは避けられないだろう。
4. 12月FOMCでの追加利上げを裏付けるマクロ環境と潜在的リスク
実体経済のマクロ指標を確認すると、高金利下においても米国経済の成長モーメンタムは潜在成長率を上回って推移している。
2026年4-6月期の米国実質GDP成長率(3次推計)は前期比年率+2.2%(1-3月期:同+2.5%)と着実な成長を維持。民需を示す実質民間国内最終需要は、個人消費(同+3.8%)や設備投資(同+9.0%)の強さを背景に同+4.2%(1-3月期:同+1.7%)へと急加速した。ウォーシュ議長も記者会見で「設備投資は歴史的に高い水準にあり、ハイテク分野から他分野へも波及している」と評価しており、企業活動の強い底固さを重視している姿勢が窺える。7-9月期の実質GDPも、強固な内需に牽引されて前期比年率+3.0%程度へと拡大したと試算される。
一方で、粘着的なインフレ圧力も根強い。CB調査の1年先の予想インフレ率は5.8%(前月改定値6.0%)と低下傾向にあるものの、FRBの2%目標を大幅に上回る。名目賃金の伸び鈍化と粘着的なインフレにより、9月の実質平均時給は前年同月比▲0.7%、実質平均週給も同▲0.1%と共にマイナス圏となっており、家計の実質購買力が毀損している。
購買力の低下は将来的な消費減速リスクを孕むものの、足元の強い需要とタイトな労働市場は、賃金・物価のスパイラル(二次的波及)を防ぐための追加利上げを正当化する。さらに、中間選挙後に見込まれる地政学リスク等に伴う拡張的財政や関税懸念も考慮すれば、潜在成長率を超える景気拡大とインフレ圧力の再燃を背景に、FRBは12月FOMCで25bpの追加利上げを決定する可能性が高い。
5. 金融市場は金利上昇、ドル高、株高で反応
10月FOMCの決定は「据え置き」であったものの、2名のタカ派反対票の存在と声明文の景気判断上方修正を受け、市場では即座に追加利上げ観測が強まった。
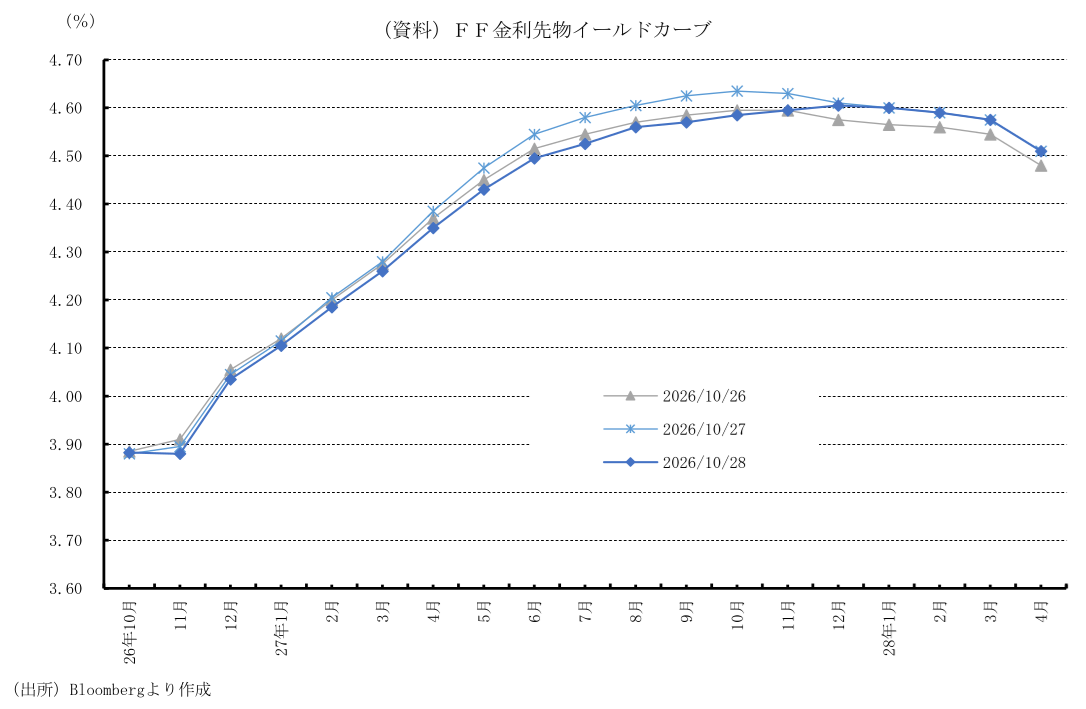
FF金利先物市場における利上げ織り込みの推移は以下の通りである。
-
12月FOMC:3.75%~4.00%の据え置きの可能性が約15%(前日約16%)に低下し、25bpの利上げの可能性が約85%(同約78%)に上昇。
-
27年1月FOMC:3.75%~4.00%の据え置きの可能性が9.2%(同9.5%)に低下し、25bp以上の利上げの可能性が約90.8%(同約90.5%)と高止まり。
-
27年3月FOMC:3.75%~4.00%の据え置きの可能性が約4%(同約3%)に低下し、25bp以上の利上げの可能性が約96%(同約97%)と高水準にとどまるなど、ターミナルレート高止まり(Higher for Longer)の長期化を織り込む動きが定着している。
【各市場の反応】
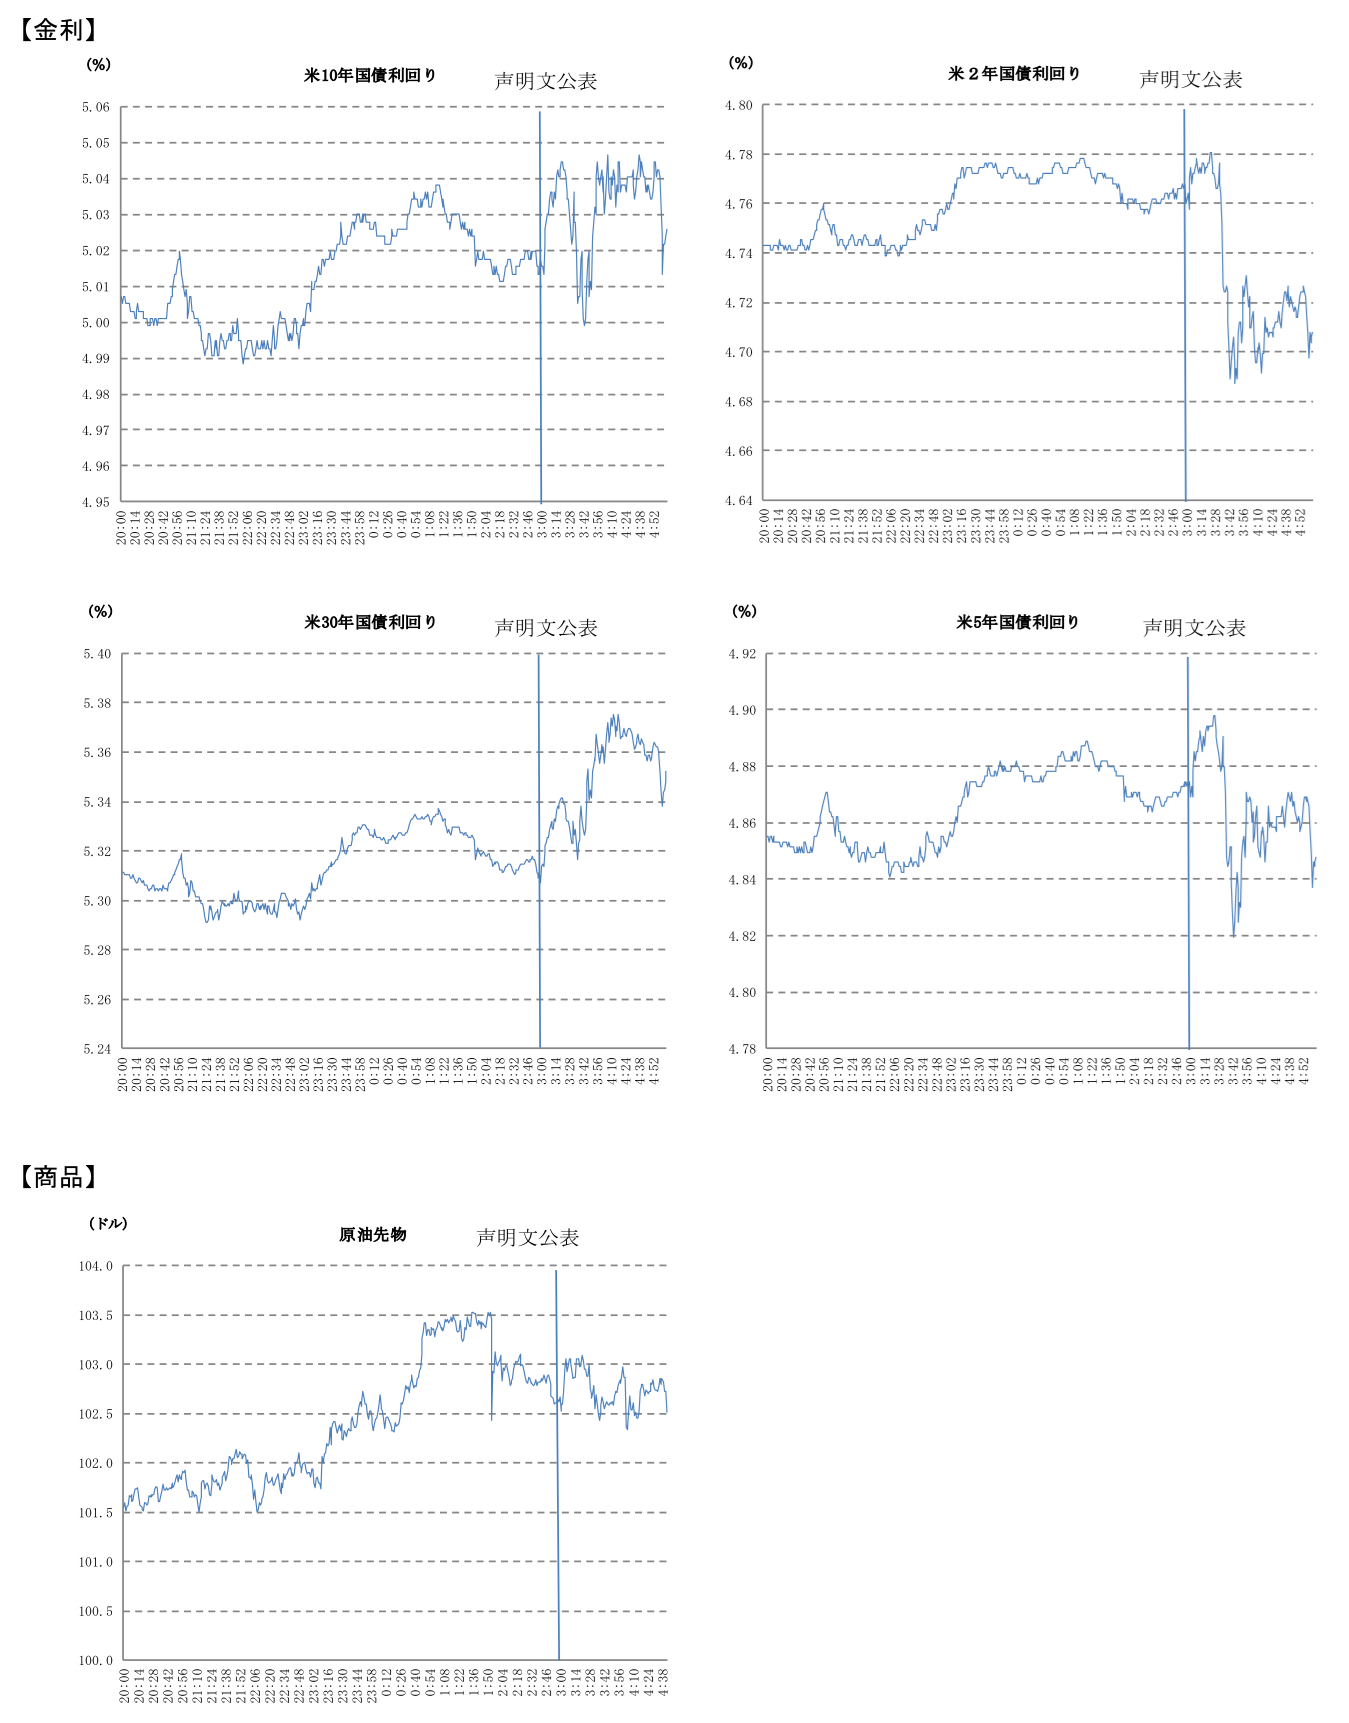
金利:決定直後はタカ派的な反対票と声明文を受けて米2年・10年国債利回りが上昇した。その後の議長会見を受け2年債利回りは低下した一方、10年利回りは上昇し、高止まり圏で推移した。
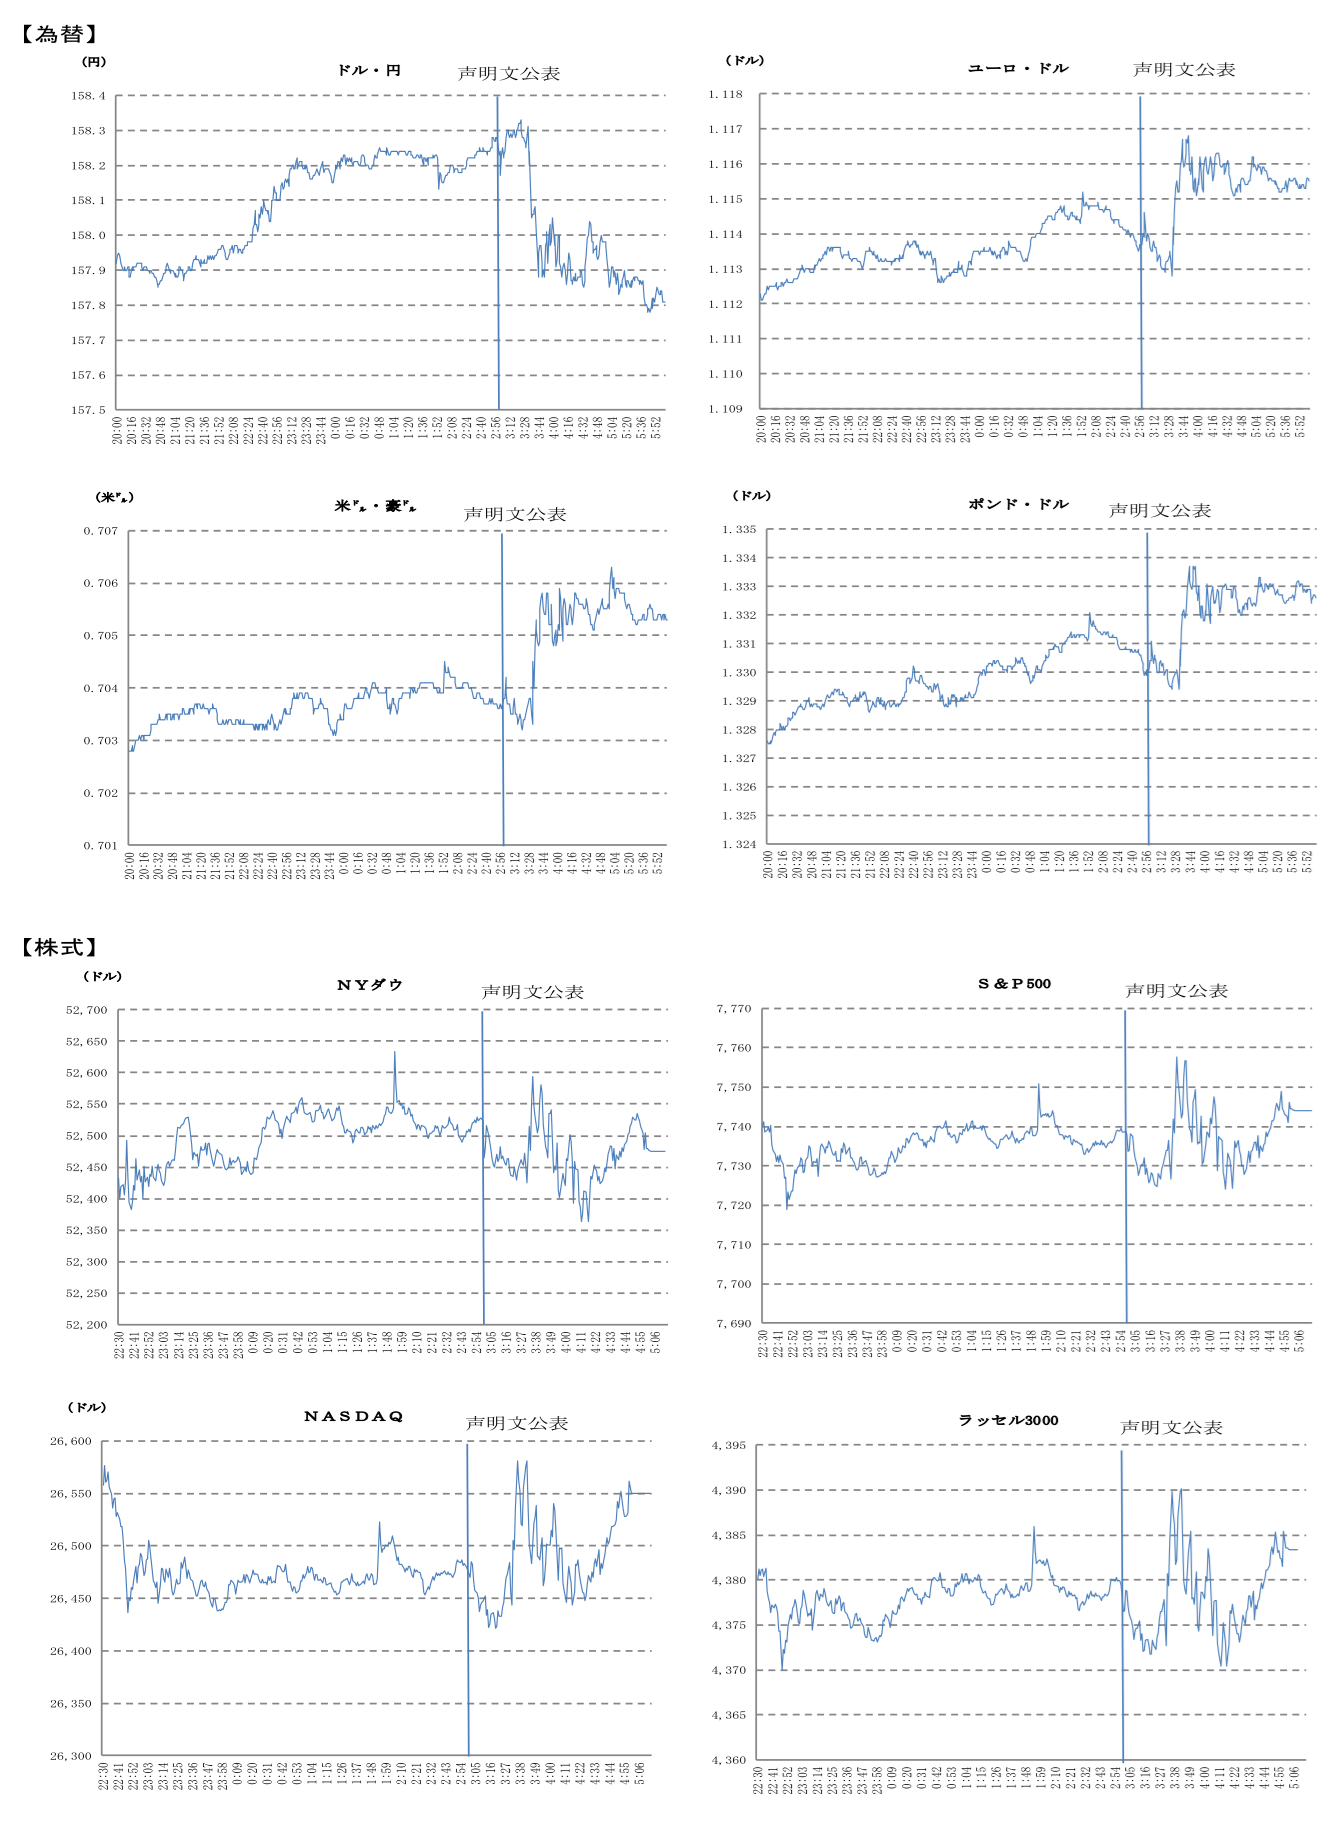
為替:米金利の高止まりと追加利上げ観測を背景に、主要通貨に対してドル買いが優勢(ドル高基調)となったものの、短期金利の低下を受けドル安に転じた。
株式:主要株価指数は反対票などを受け下落したものの、短期金利の低下やハイテク株の買戻しなどを受け上昇して取引を終えた。
今回10月FOMCは「政策金利の据え置き」となったうえ、フォワードガイダンスが示されなかったものの、12月追加利上げ予想が強まった。投資家は、ターミナルレート(最終到達金利)の上昇に伴う短期金利の上昇圧力を警戒しつつ、データ依存の強まりに伴う次回12月FOMCに向けたボラティリティの高まりに備える必要がある。
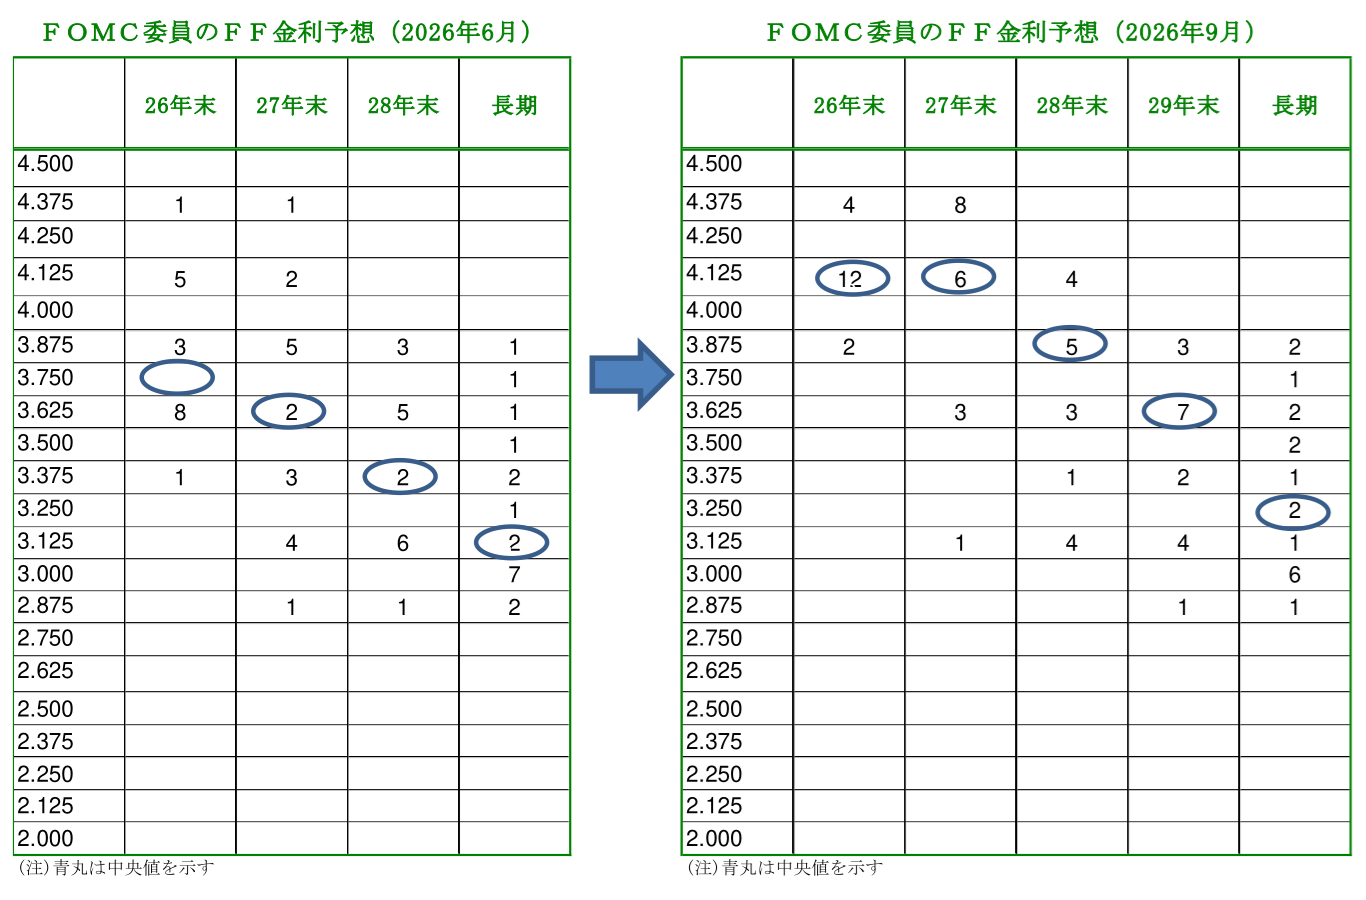
6.9月に公表されたドットチャートでは2026年に年2回の「利上げ」見通し
同時に最新の経済・物価・金利見通し(SEP)が公表された。9月のSEPでは、26年内に追加利上げを予想するメンバーが18人中16人となり、過去と同様に利上げ継続が予想され、FRBがタカ派へシフトしたことが明確化した。ただし、中央値では年内計2回の利上げで一旦様子見に転じることが予想されており、政策金利のファインチューニング(微調整)がメインシナリオとなっている。
・議長の予測不提出という異例の対応は継続
ウォーシュ議長は、不確実な未来の予測を中央銀行が公表することは、かえって市場を混乱させ、FRB自らの首を絞めるだけであるとの持論から、自身は今回もSEPの提出を見送った。このため、今回もドットチャートは議長を除く「18人」の参加者によって形成されている。この「定量的指針の抑制」姿勢自体が、市場の過度な織り込みを牽制するシグナルとなっている。
・成長率、インフレ見通しの上方修正
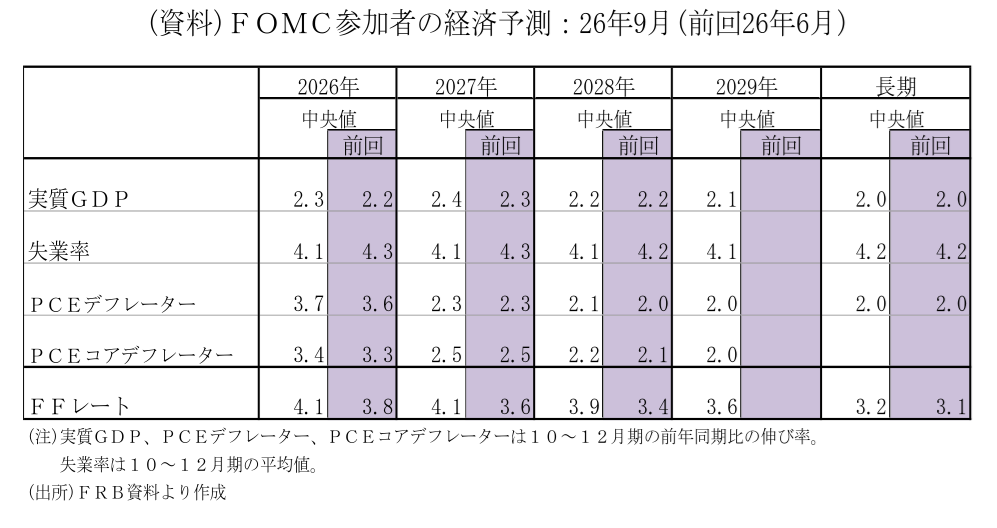
声明文と同時に公表された26年9月のFOMC参加者の経済・物価・金利予測(中央値、10-12月期の予測)によると、26年の実質GDP成長率は前年同期比+2.3%(前回6月:同+2.2%)、27年同+2.4%(同+2.3%)と上方シフトした。今回初めて公表された29年予想は+2.1%と潜在成長率を若干上回る予想となっている。なお、28年は+2.2%(同+2.2%)、長期は+2.0%(同+2.0%)と横ばいとなった。
インフレに関しては、26年PCEデフレーターが前年同期比+3.7%(前回6月:同+3.6%)、PCEコアデフレーターが前年同期比+3.4%(同+3.3%)と小幅に上方シフトした。27年はPCEデフレーターが+2.3%、PCEコアデフレーターは+2.5%と前回から横ばいとなり、下げ渋り予測が維持された。利上げにもかかわらず、2%目標への回帰は29年末までずれ込むシナリオに後退した。これに関して、ウォーシュ議長は「我々は1日でも早くインフレ率を2%へ戻したいと考えている」と強調した。
失業率(10-12月期平均)については、26年~29年まで4.1%(前回6月:26年4.3%、27年4.3%、28年4.2%)に下方シフトしており、低い水準で推移するとの見方となった。
予測期間を通じて、潜在成長率を上回る経済成長が続き、失業率は低い水準で安定するといった楽観的な見通しとなっている。そのような中で、インフレ率は29年末にFRBの2%目標付近に低下する予想となっている。これらの予測に関して、FOMC参加者は、成長率の下振れリスク、インフレ率や失業率の上昇リスクの他、これらの不確実性が高いとの見方を維持した。
・ドットチャート:2026年2回の利上げ、2027年は高い金利水準で据え置き
上述のようなファンダメンタルズの予測のもと、ドットチャート(FFレート誘導目標レンジの中央値、年末)では、26年4.125%(前回6月: 3.750%)、27年4.125%(同3.625%)、28年3.875%(同3.375%)と前回から上方シフトした。27年については、前回までの利下げ予想から一転して利上げ後の高い水準での据え置き予想となった。
回数(25bp単位)に換算すると、26年の中央値では(今回の1回を含め)年内計2回の利上げとなった。一方、27年は前回の利下げ1回予想から据え置き(0回)となった。28年は利下げ2回と予想された。FOMC参加者が中立金利と推測する長期(中央値)は、3.0%~4.0%のレンジ(中央値3.250%、前回3.125%)と上方シフトしたが、政策金利は長期の中立金利(中央値)を明確に上回る引き締め水準(4.125%)で長期間維持された後、28年以降も中立金利の上限付近までの慎重な利下げにとどまる予想となっている。今回のドットチャートでは、議長を除く参加者の16人が年内の追加利上げを支持する形となり、急進的なタカ派シフトが裏付けられた。
もっとも、ドットチャートは委員会の確実な「決定事項や固定された計画」ではなく、今後のデータ次第で柔軟に変更されるという原則は維持されている。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:26年10月CB消費者信頼感は上振れも低水準 ~追加利上げ観測が米消費を抑制する可能性~
米国経済
桂畑 誠治
-
米国:10月PMIが示すFRBの金融引き締め長期化シナリオ ~堅調なGDP成長のもとで強まるインフレ粘着性とターミナルレート上昇~
米国経済
桂畑 誠治
-
米国26年9月住宅着工はパンデミック以来の低水準 ~予想外の3カ月連続減少、トランプ政権の関税・高金利が悪影響~
米国経済
桂畑 誠治
-
米国:自動車の急減も鉱工業生産は急拡大(2026年9月) ~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
米国経済
桂畑 誠治
-
米国2026年9月小売売上高は予想を大幅に上振れ ~高金利下での消費堅調が示すFRBの高金利長期化スタンス~
米国経済
桂畑 誠治