- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国:26年10月CB消費者信頼感は上振れも低水準
- US Indicators
-
2026.10.28
米国経済
金融市場
米国経済見通し
米国金融政策
株価
為替
金利
景気指標(米国)
消費指標(米国)
雇用指標(米国)
物価指標(米国)
その他指標(米国)
米国:26年10月CB消費者信頼感は上振れも低水準
~追加利上げ観測が米消費を抑制する可能性~
桂畑 誠治
- 要旨
-
-
2026年10月の米CB消費者信頼感指数は91.7(前月比+7.5pt)と市場予想(81.0)を大きく上振れ、現況・期待ともに改善した。しかし、期待指数(72.6)は景気後退の警戒ラインである「80」を依然として大幅に割り込んでおり、家計の先行きに対する警戒感は根強い。
-
株高の資産効果を享受する高所得層でマインドが持ち直す一方、生活必需品価格の高騰やローン金利上昇の直撃を受ける中低所得層では物価への不満が強い。消費マインドの「二極化(K字化)」と、耐久財などの高額消費に対する慎重姿勢が定着している。
-
足元の景気・雇用判断は改善し、労働需給差(「雇用充分」-「困難」:+5.3pt)も拡大したものの、過去の過熱期(+40pt超)を大幅に下回る。労働市場の需給均衡化が示されている。
-
1年先インフレ見通し(5.8%)は低下したものの高水準で粘着している。足元でFF先物市場において複数回の追加利上げが織り込まれるなか、FRBはタカ派姿勢の堅持を余儀なくされる見通し。ターミナルレート(最終到達金利)の上振れとローン金利の高止まりは、家計のマインド改善を制約し、実質購買力の低下を通じて今後の個人消費を抑制する最大のリスク要因である。
-
- 目次
1.10月CB信頼感は予想を上回るも、低水準に留まる
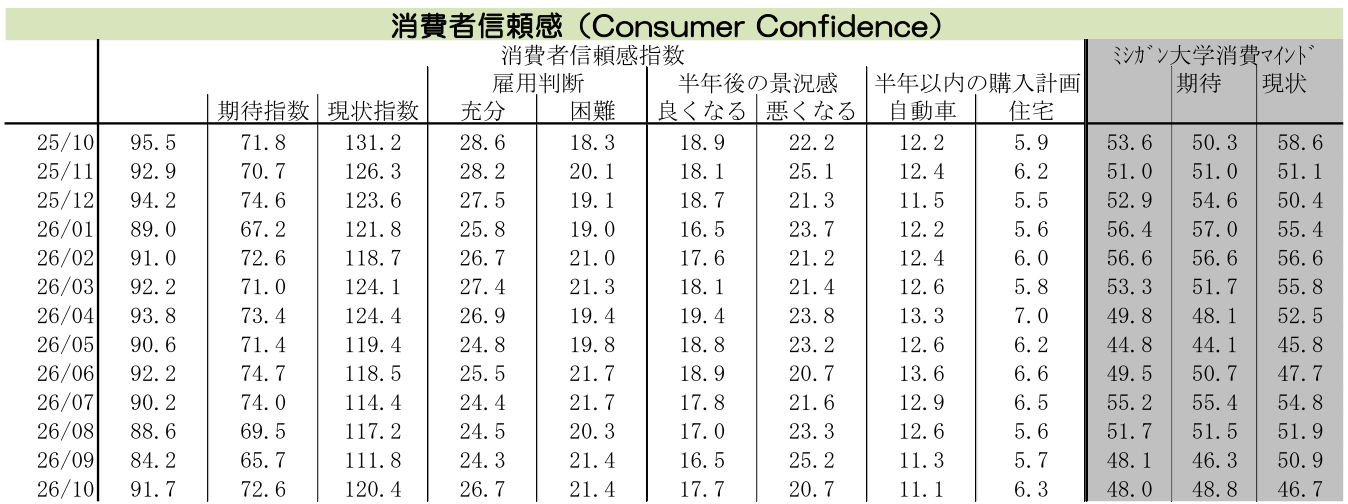
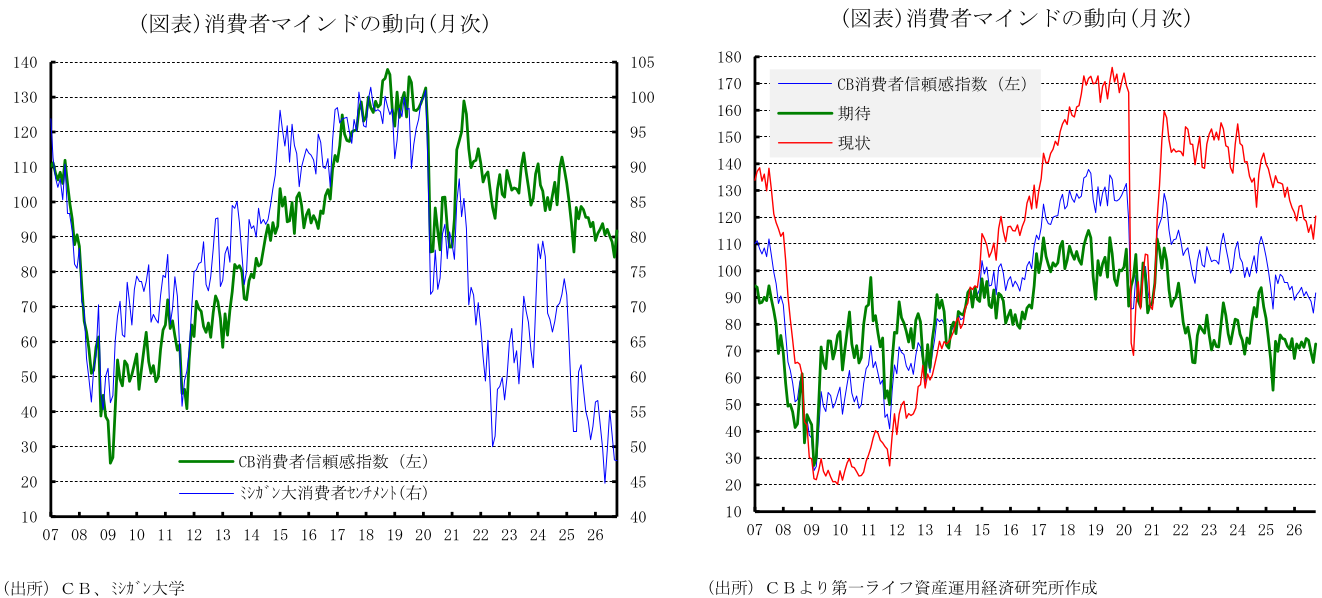
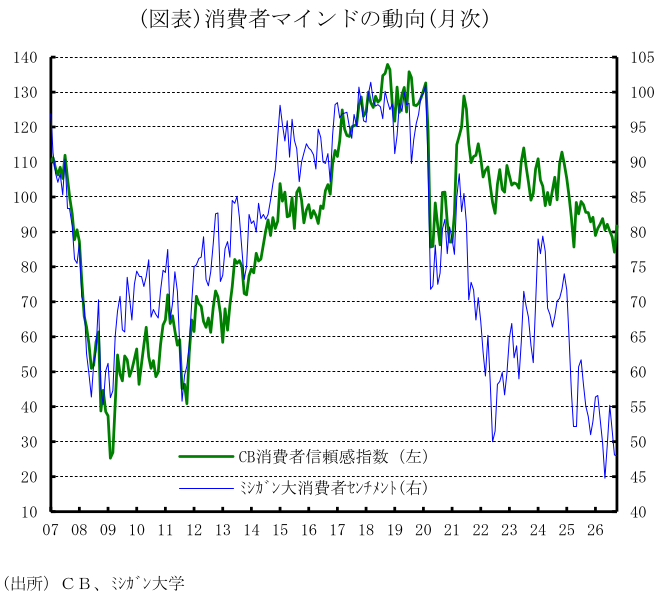
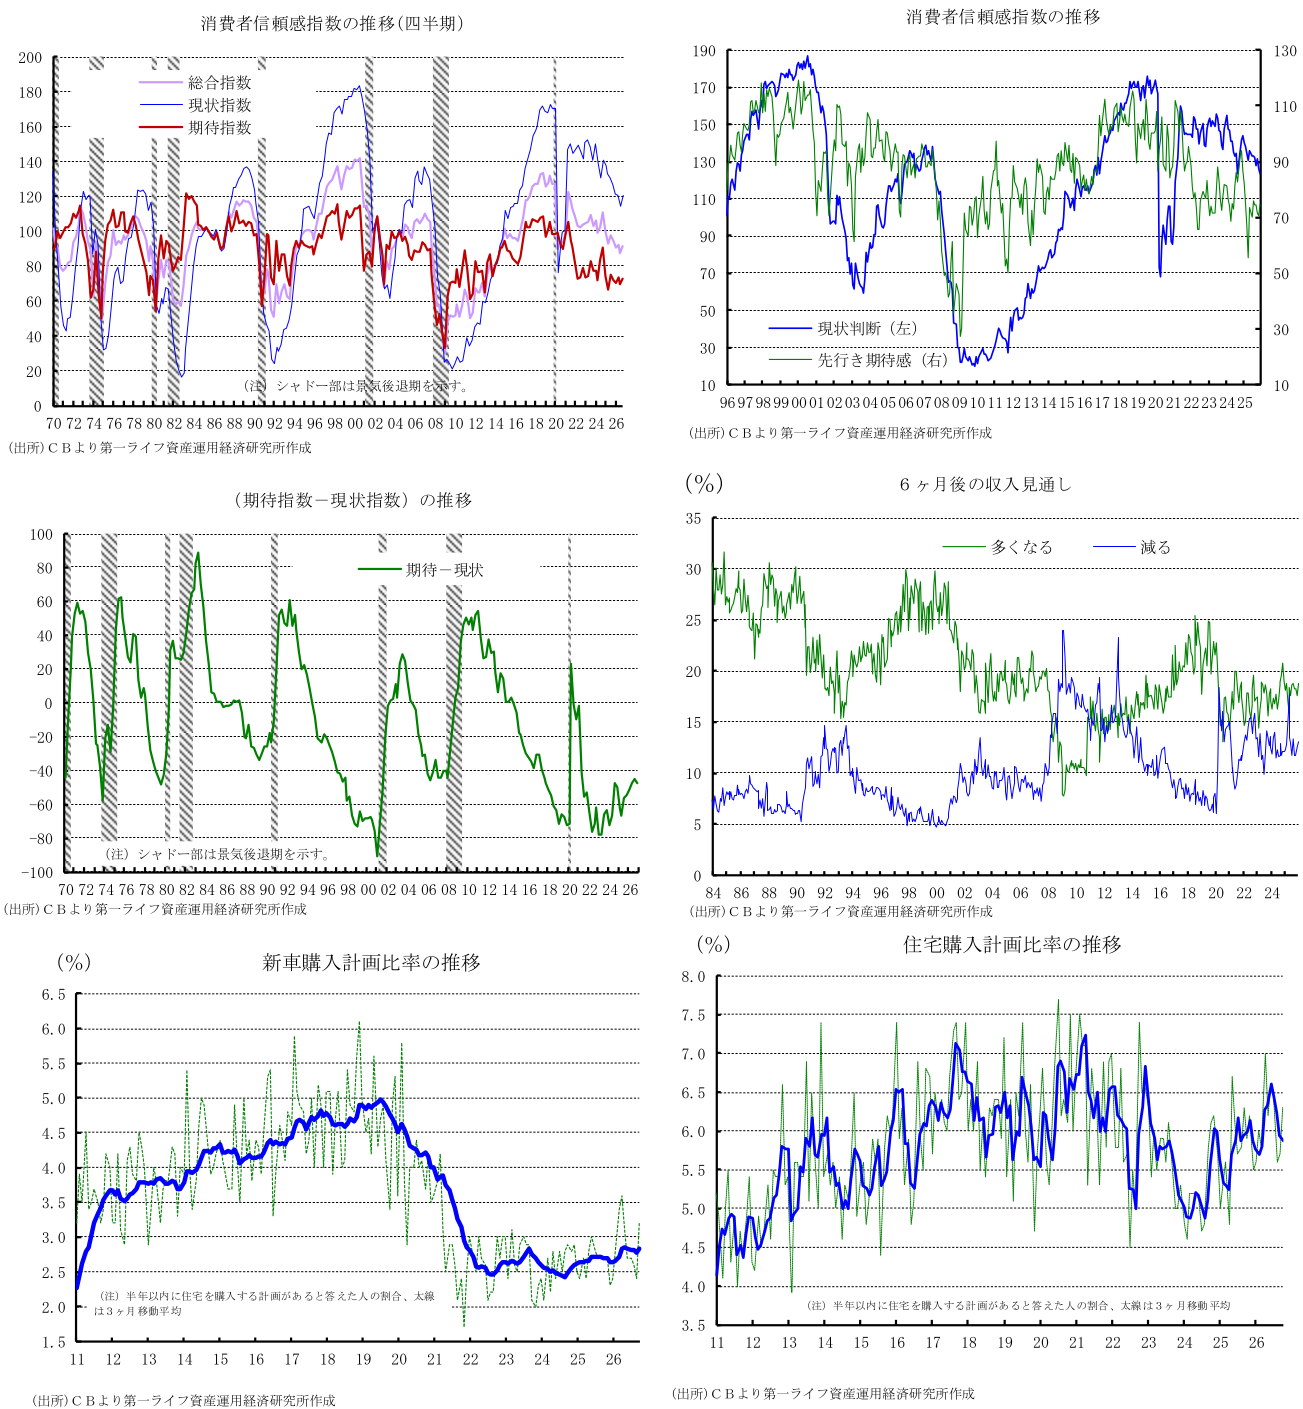
2026年10月の米コンファレンス・ボード(CB)消費者信頼感指数(速報値)は91.7となり、前月の84.2(改定値、速報値81.9)から前月比+7.5ポイント上昇し、市場予想中央値(81.0)や筆者予想(80.6)を大きく上回った。ただし、過去の基準と比較すると依然として低い水準にとどまっている。
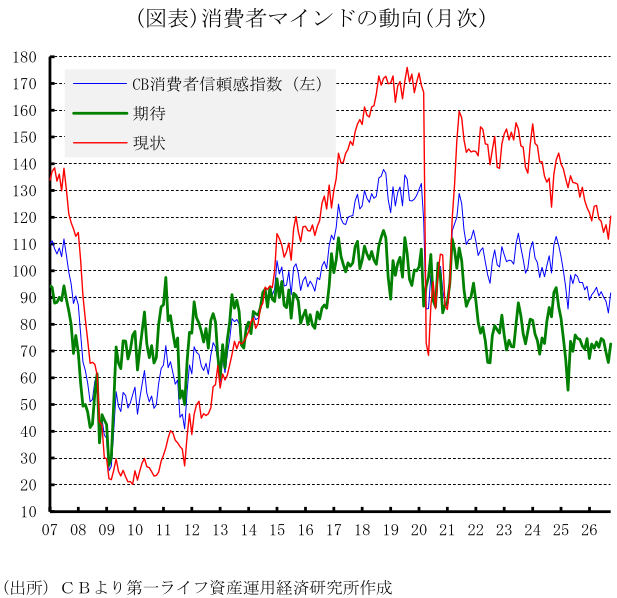
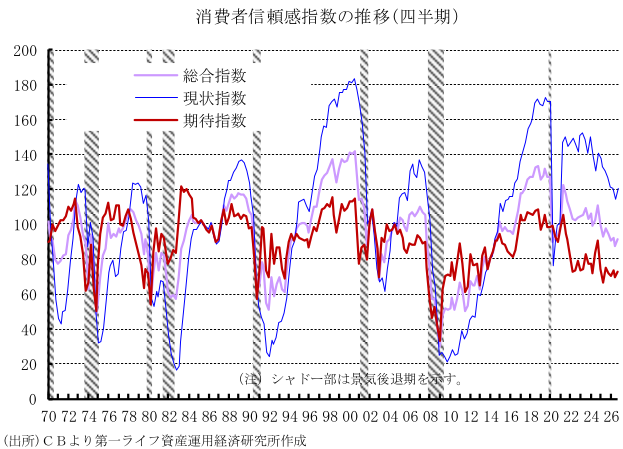
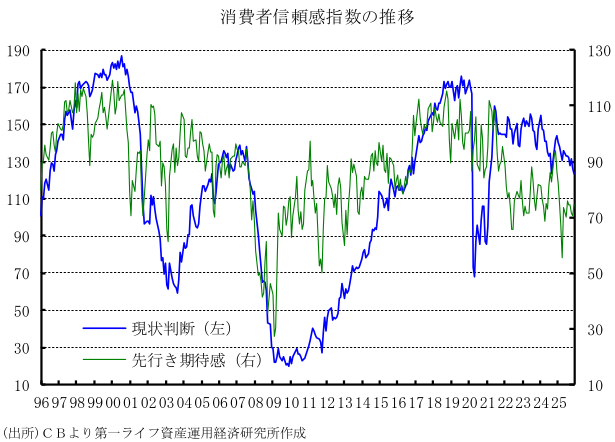
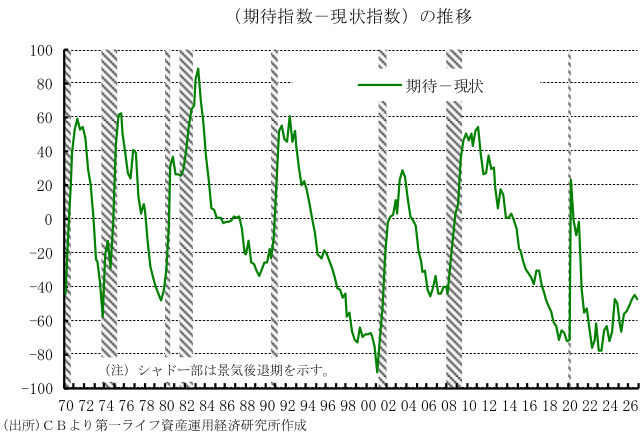
指数の内訳をみると、現況・期待ともに上昇した。現況指数は120.4(前月改定値111.8:速報値109.3)と前月比+8.6ポイント上昇した。また、期待指数も72.6(前月改定値65.7:速報値63.6)と前月比+6.9ポイント改善した。しかし、過去の経験則上、1年以内の景気後退(リセッション)のシグナルとされる境界線(80)を依然として大きく割り込んでおり、家計の先行きへの警戒感は強いままである。
2.消費者の物価に対する不満はさらに強まっており、マインドの二極化(K字化)が鮮明
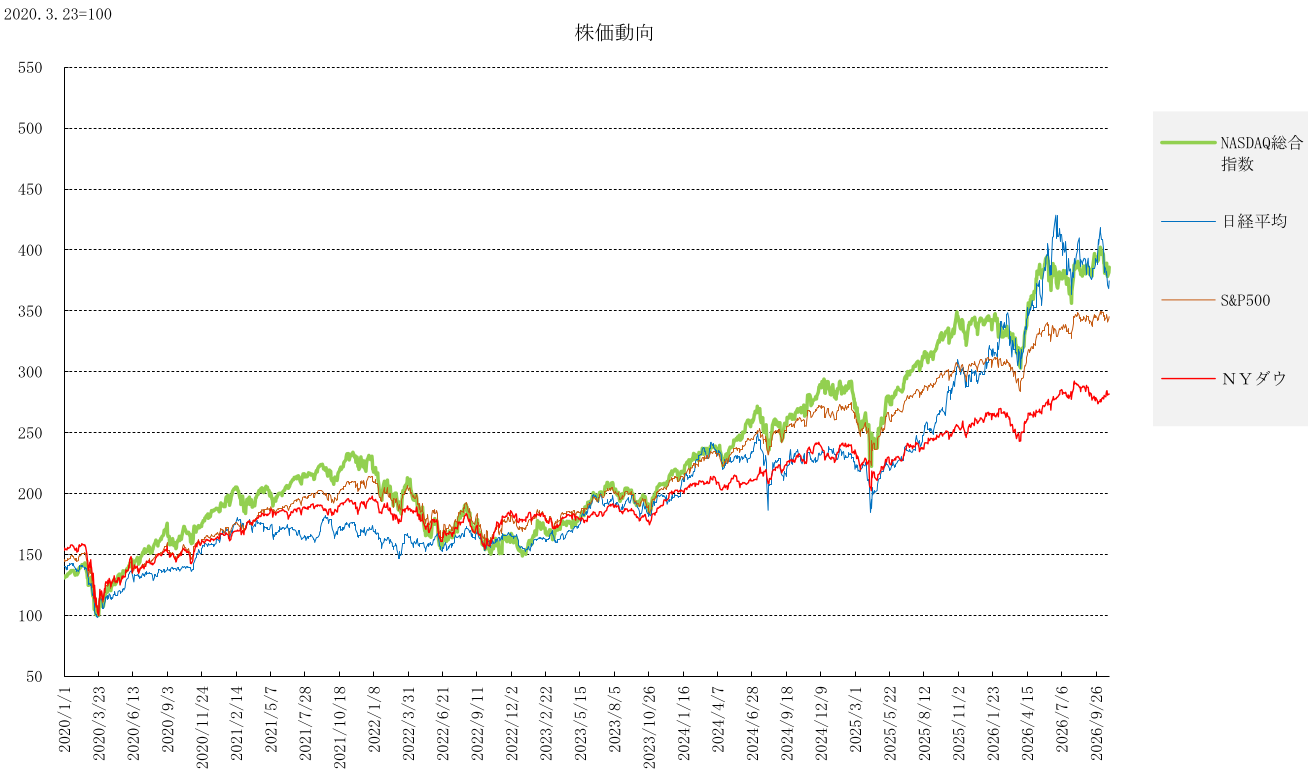
発表元によると、10月は「消費者は引き続き物価上昇への不満を表明」した。回答者の中では「物価」、「食料品」・「日用品」の高騰、「石油やディーゼル燃料の価格」に関する言及が増加した。また、「雇用や仕事に関する懸念事項」への言及も、程度はわずかではあるものの増加傾向を示した。一方、「戦争や紛争」に関するコメントは2ヶ月連続で減少したものの、依然として高い水準を維持している。主要株価指数の高値更新に伴う資産効果の恩恵を受ける高所得層でマインド改善が進む一方、食料品やエネルギーなど生活必需品価格の累積的な高騰に加え、ローン金利上昇の打撃を受ける中低所得層では不満が解消されておらず、消費マインドの「二極化(K字化)」が鮮明となっている。
3.景気・雇用の先行き懸念が緩和するなか、所得増加期待は強まる
項目別にみると、足元の景気・雇用環境に対する見方が改善したことに加え、先行き不透明感の緩和による期待指数の上昇が全体のマインドを強く押し上げた。
現況指数の構成項目では、現在の景気判断(「良い」-「悪い」)が+3.6(前月改定値▲1.2:速報値▲1.9)へプラスに転じたほか、現在の雇用機会判断(「充分」-「困難」)は+5.3(前月改定値+2.9:速報値+1.7)へとプラス幅を拡大させた。この「労働需給差(雇用『充分』-『困難』)」の改善は、労働市場の底堅さを示す一方で、過去のピーク水準(+40pt超)からは大きく乖離しており、需給の均衡を示唆している。
期待指数の構成項目も総じて改善した。6カ月後の景気に対する見方(「良くなる」-「悪くなる」)は▲3.0(前月改定値▲8.7:速報値▲9.5)へとマイナス幅を縮小し、悲観論が弱まった。また、6カ月後の雇用に対する見方(「多くなる」-「少なくなる」)は▲11.1(前月改定値▲12.9:速報値▲14.4)とマイナス幅を縮小させており、雇用の先行きへの懸念は若干弱まっている。
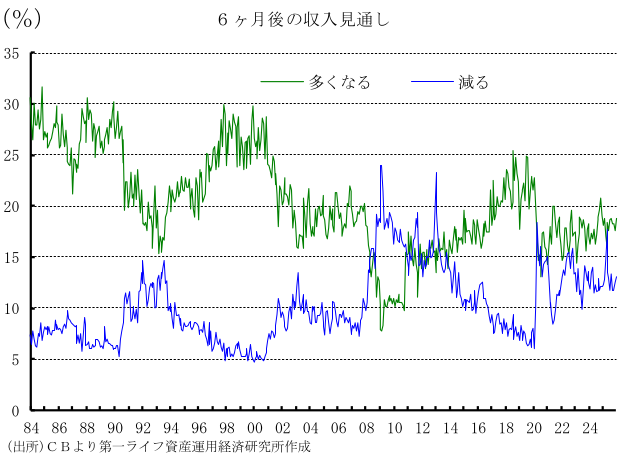
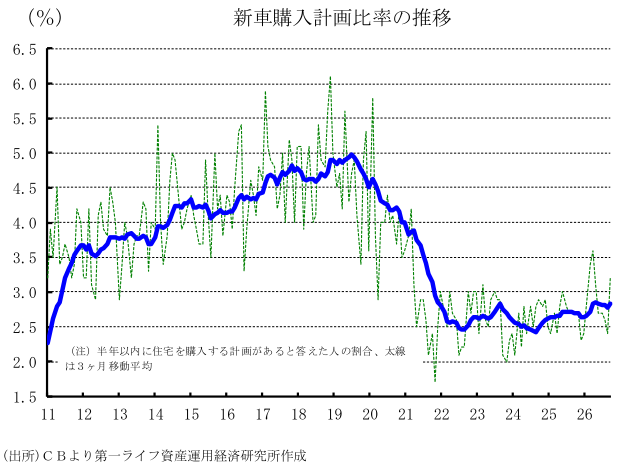
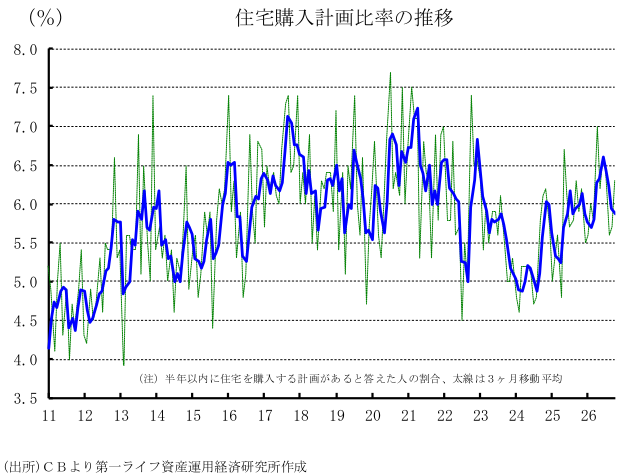
さらに、6カ月後の収入に対する見方(「増加する」-「減少する」)は+6.7(前月改定値+3.2:速報値+2.5)と上昇しており、所得増加への期待は強まっている。このほか、高金利や先行きの不透明感を反映し、自動車や住宅、大型家電などの「耐久財購入計画」の割合はなお低水準で推移している。追加利上げ観測に伴うローン金利の更なる高止まり懸念が高額消費を手控えさせる要因となっており、生活者の慎重姿勢を裏付けている。
4.FRBの追加利上げ観測が消費などの下押し圧力に
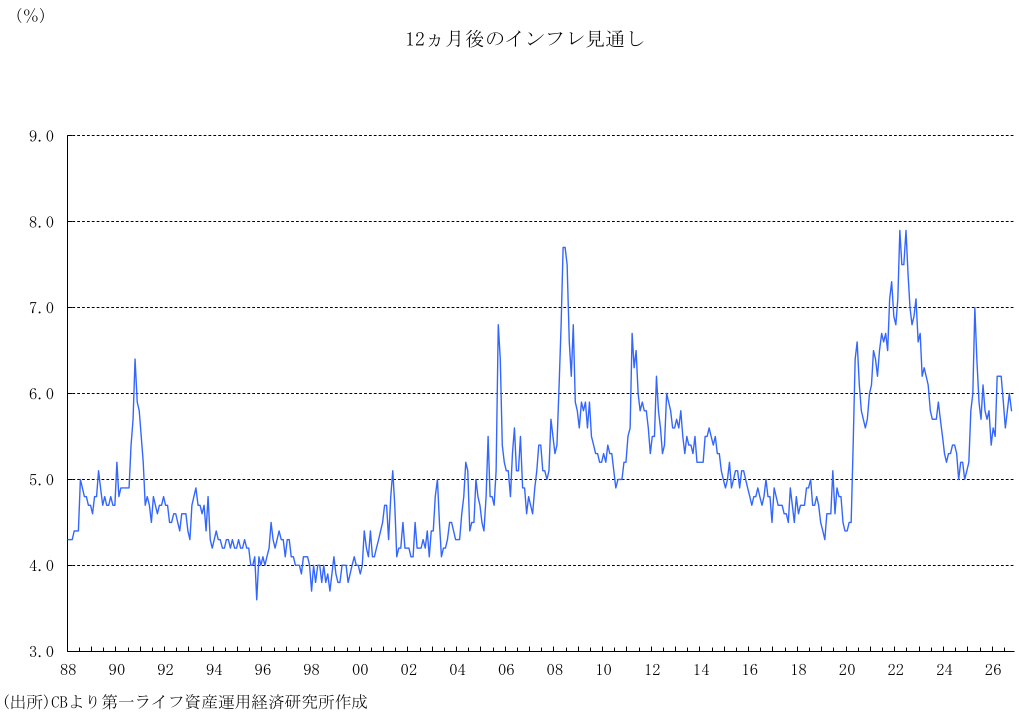
インフレ面では、消費者が意識する1年先のインフレ見通しが5.8%(前月改定値6.0%:速報値6.1%)へと低下したものの、依然としてFRBの目標(2%)から大きく乖離した高水準での推移が続いている。エネルギー価格や生活必需品コストの高止まりは、中長期のインフレ期待を粘着化させるリスクを内包する。
家計の慎重姿勢とは対照的に、企業の景況感や他のハードデータは景気の堅調さを示しており、労働市場も失業率の低位安定など良好な状態が続いている。しかし、高金利の累計効果や累積的な物価高が家計の実質購買力を削いでいるため、今後の個人消費の勢いは徐々に鈍化する可能性がある。
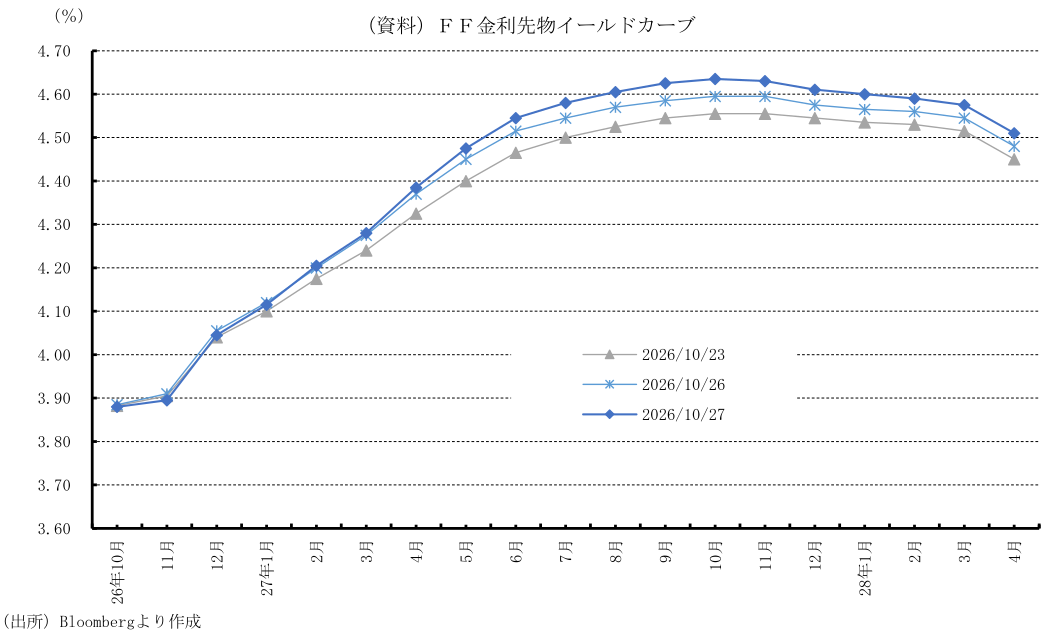
足元では、FF先物市場で複数回の追加利上げが織り込まれるなど、金融引き締め強化観測が強い。このような状況下、家計におけるインフレ期待の定着を抑え込むべく、FRBはタカ派姿勢を堅持し、政策金利の更なる引き上げ・高水準維持を実施せざるを得ないと考えられる。ターミナルレートの上振れ観測と住宅・オートローン金利等の高止まりが、結果として家計のマインド改善を制約し消費を抑制するほか、金利コスト増大とマインド低迷の相乗効果が実体経済の下押し要因となる可能性に、引き続き留意が必要である。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:10月PMIが示すFRBの金融引き締め長期化シナリオ ~堅調なGDP成長のもとで強まるインフレ粘着性とターミナルレート上昇~
米国経済
桂畑 誠治
-
米国26年9月住宅着工はパンデミック以来の低水準 ~予想外の3カ月連続減少、トランプ政権の関税・高金利が悪影響~
米国経済
桂畑 誠治
-
米国:自動車の急減も鉱工業生産は急拡大(2026年9月) ~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
米国経済
桂畑 誠治
-
米国2026年9月小売売上高は予想を大幅に上振れ ~高金利下での消費堅調が示すFRBの高金利長期化スタンス~
米国経済
桂畑 誠治
-
内外経済ウォッチ『米国~中間選挙後の「トランプリスク」再燃~』(2026年11月号)
米国経済
桂畑 誠治