- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 日本の「AI一本足経済度」を考える
- 要旨
-
- 世界経済は中東情勢や通商政策の不透明感の中でも底堅さを保っており、その支えの一つがAI関連投資の拡大だ。データセンターや半導体への投資が世界各国に波及する一方、成長を牽引する国・地域の集中が強まり、世界経済の「AI一本足」の構図が鮮明になっている。
- 日本も国内設備投資、輸出、資産価格の三つの経路を通じてAIブームの恩恵を受けている。半導体製造装置などの輸出やデータセンター関連の設備投資が景気を下支えしているほか、関連製品の価格上昇はエネルギー高に伴う交易条件の悪化を和らげる要因となっている。
- AI投資が減速すれば、輸出、国内設備投資、株価が同時に下押しされるリスクがある。日本経済の「AI一本足度」は高まる方向にあり、AIサイクルの変調が景気に及ぼす影響には注意が必要だ。
(※)本稿は東洋経済オンライン(10月28日)への寄稿をもとに一部加筆修正して作成。
「AI一本足」の世界経済
国際通貨基金(IMF)が2026年10月に公表した世界経済見通し(WEO)は、世界の成長率を2026年3.1%、27年3.4%と予測した。中東情勢や通商政策の不透明感が続くなかでも、世界経済は底堅さを保つとの見通しである。その支えの一つが、AIをめぐる投資の拡大だ。データセンターや半導体への需要が、投資を行う国から関連機器を供給する国へと波及している。一方、WEOは世界の成長の95%を32の国・地域が占めると指摘する。4月のWEOの54から減少しており、成長を担う国の集中が強まっている。AI関連の投資や輸出が好調な国と、エネルギー高の負担が重い国とでは、景気の底堅さにも差が生じている。
ゲオルギエワ専務理事は10月の記者会見で、AIブームが世界経済を支えていることを認めつつ、一つの成長要因に頼る状態を「一本足で立つ」姿に例えた。片山さつき財務相も、世界経済は「非常に底堅いが、AI一本足になっている」と発言している。
日本も、AIブームの恩恵を受ける国の一つである。半導体製造装置などの輸出や国内の設備投資に需要が及び、関連企業の成長期待は株式市場にも反映されている。エネルギー輸入国である日本にとって、中東情勢の悪化は逆風だが、国内外のAI関連需要の拡大が景気を下支えしている。
AI投資の三つの波及経路
IMFの議論を踏まえると、AIブームが景気を支える経路は、国内投資、輸出、資産価格の三つに整理できる。第一は国内投資である。データセンターの建設や、サーバー、半導体、電力設備への投資が、設備や建設サービスへの需要を生む。AIの普及による生産性向上に先立ち、設備を整える支出そのものが景気を支える。第二は輸出である。AI関連の設備や部品を海外から調達すると、投資を行う国の需要が供給国の生産や企業収益に波及する。日本の半導体製造装置などは、この経路を通じて海外のAI投資拡大を取り込んでいる。第三は資産価格である。AI関連企業の収益拡大への期待が株価を押し上げれば、株式を保有する家計の資産価値が増え、消費を後押しする。
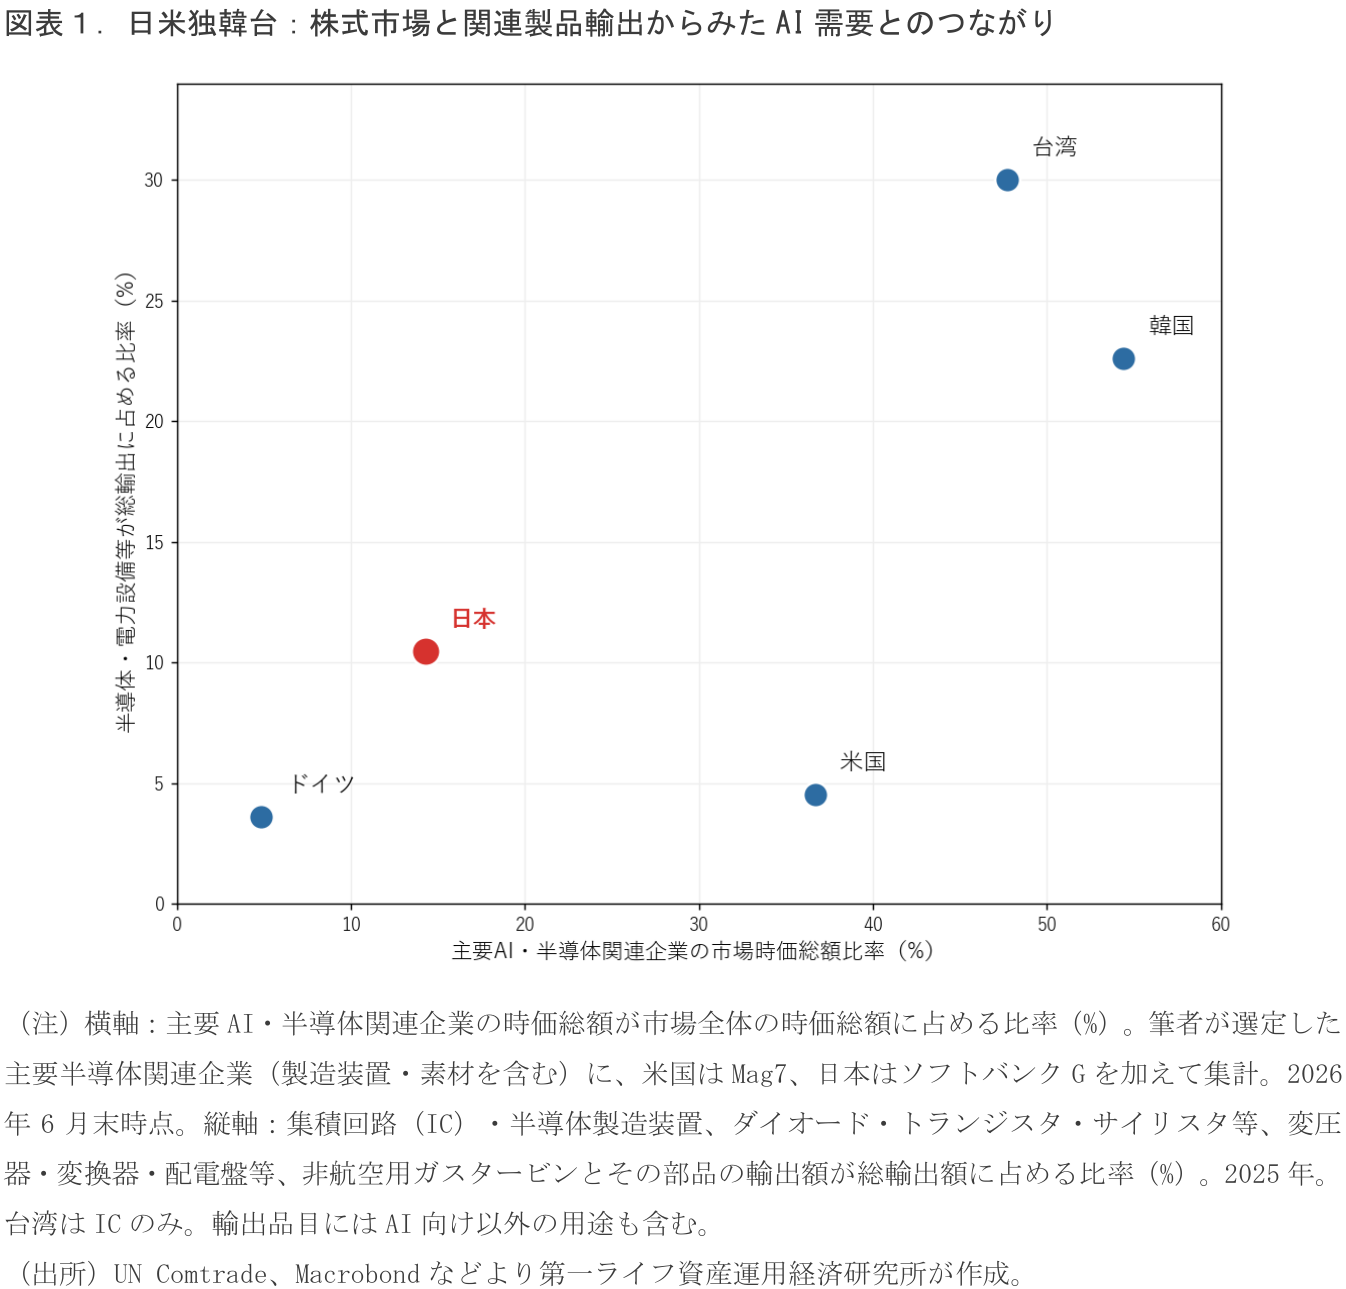
では、日本の「AI一本足経済度」は、各国と比べてどのように位置づけられるのか。輸出と株式市場の構成から、そのつながりを確認したのが図表1である。横軸は市場全体の時価総額に占める主要AI・半導体関連企業の比率、縦軸は総輸出に占める半導体・電力設備等の比率を示す。
世界の半導体サプライチェーンの中核を担う台湾・韓国は、株式市場で関連企業の存在感が大きく、輸出面でも関連品への集中が高い。半導体などの供給を通じて、世界的なAI需要を取り込む構造が鮮明である。米国も関連企業の時価総額比率は高いが、輸出比率は相対的に低い。巨大なテック企業を擁し、データセンターなどへの国内投資を積極化していることが特徴だ。ドイツは両比率が比較的低く、図表で捉えた関連産業への集中は小さいものの、電源半導体や電力設備などを通じてAI関連需要を取り込んでいる。AIブームの恩恵が経済に及ぶ経路は、国によって異なる。
日本は、株式市場での関連企業への集中が台湾・韓国・米国ほど高くない一方、半導体・電力設備等の輸出比率は米国・ドイツを上回る。半導体製造装置や素材などの供給を通じて海外のAI投資拡大が国内の生産や企業収益につながり、その成長期待を株式市場も取り込んでいる。
日本の輸出と設備投資を支えるAI需要
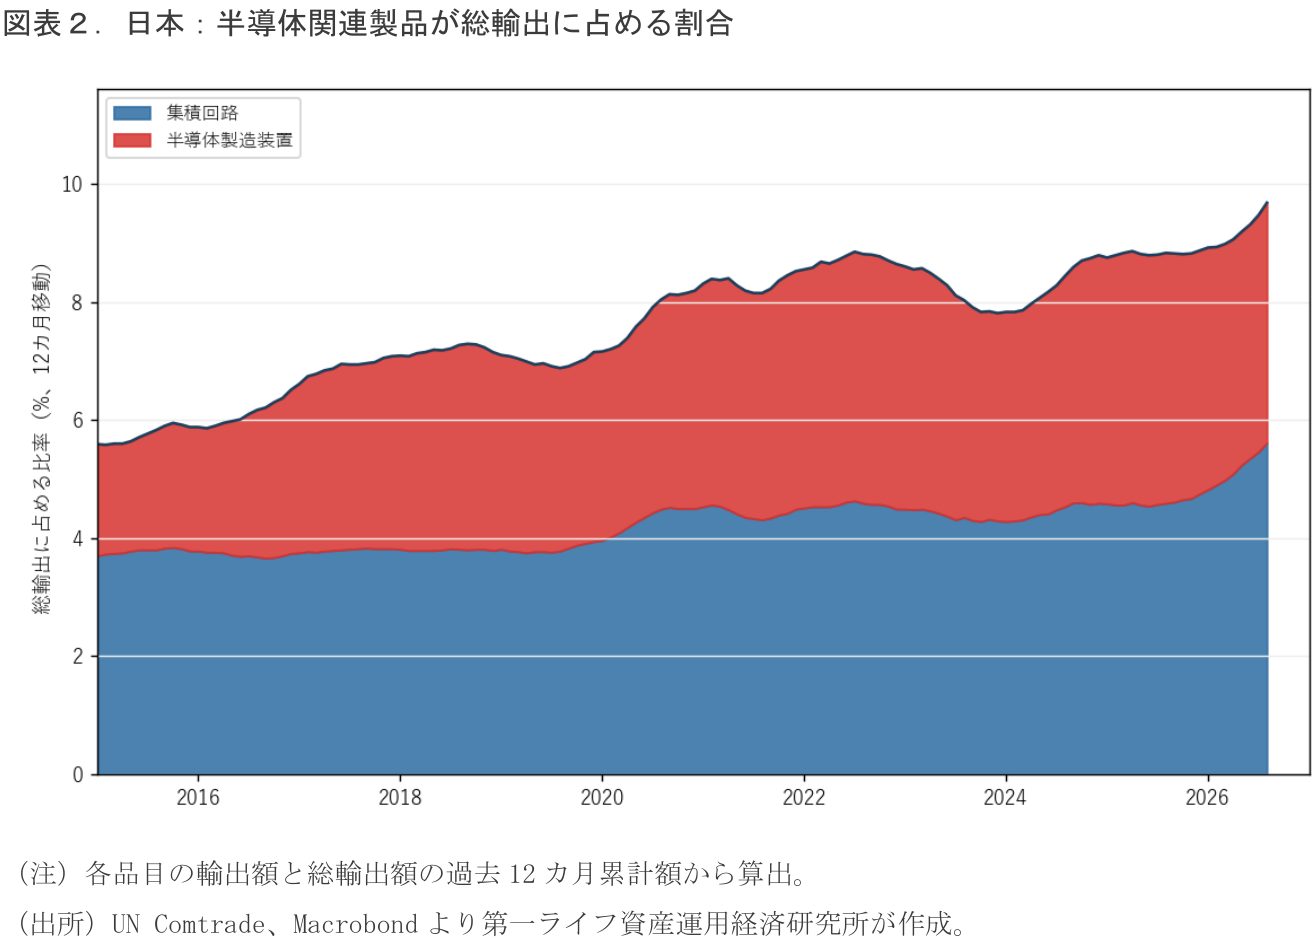
日本の輸出と半導体関連需要の結びつきは強まっている。集積回路(IC)と半導体製造装置を合わせた総輸出比率は、2015年初めの約6%から、2026年8月までの12カ月では約10%へ上昇した(図表2)。データセンター向け半導体の需要拡大は、その生産能力を増やす設備投資につながる。日本は半導体工場に装置などを供給することで、海外の投資需要を取り込んでいる。
第一の経路である国内設備投資も景気を支えている。法人企業統計の主要業種別データを見ると、2026年4~6月までの4四半期累計の設備投資額の増加を牽引したのは物品賃貸、情報通信、電気業の3業種である。情報機器や産業機械などのリース・レンタルを担う物品賃貸を含め、デジタル関連や電力を担う業種が投資増の中心にある。
こうした国内投資へのAI需要の波及は、日本政策投資銀行の設備投資計画調査にも表れている。2026年6月調査では、大企業の26年度国内設備投資計画は前年度比19.7%増で、製造業も13.2%増を見込む。非鉄金属、化学、電気機械ではAI・データセンター向けの半導体・部材投資が計画され、電力でもAI・データセンター向けの送配電網投資が続く。世界的なAI関連需要の拡大は、日本企業への発注を増やすとともに、国内の生産能力やインフラを整える投資を促している。AI関連需要は、金利上昇下でも設備投資を下支えする要因の一つとなっている。
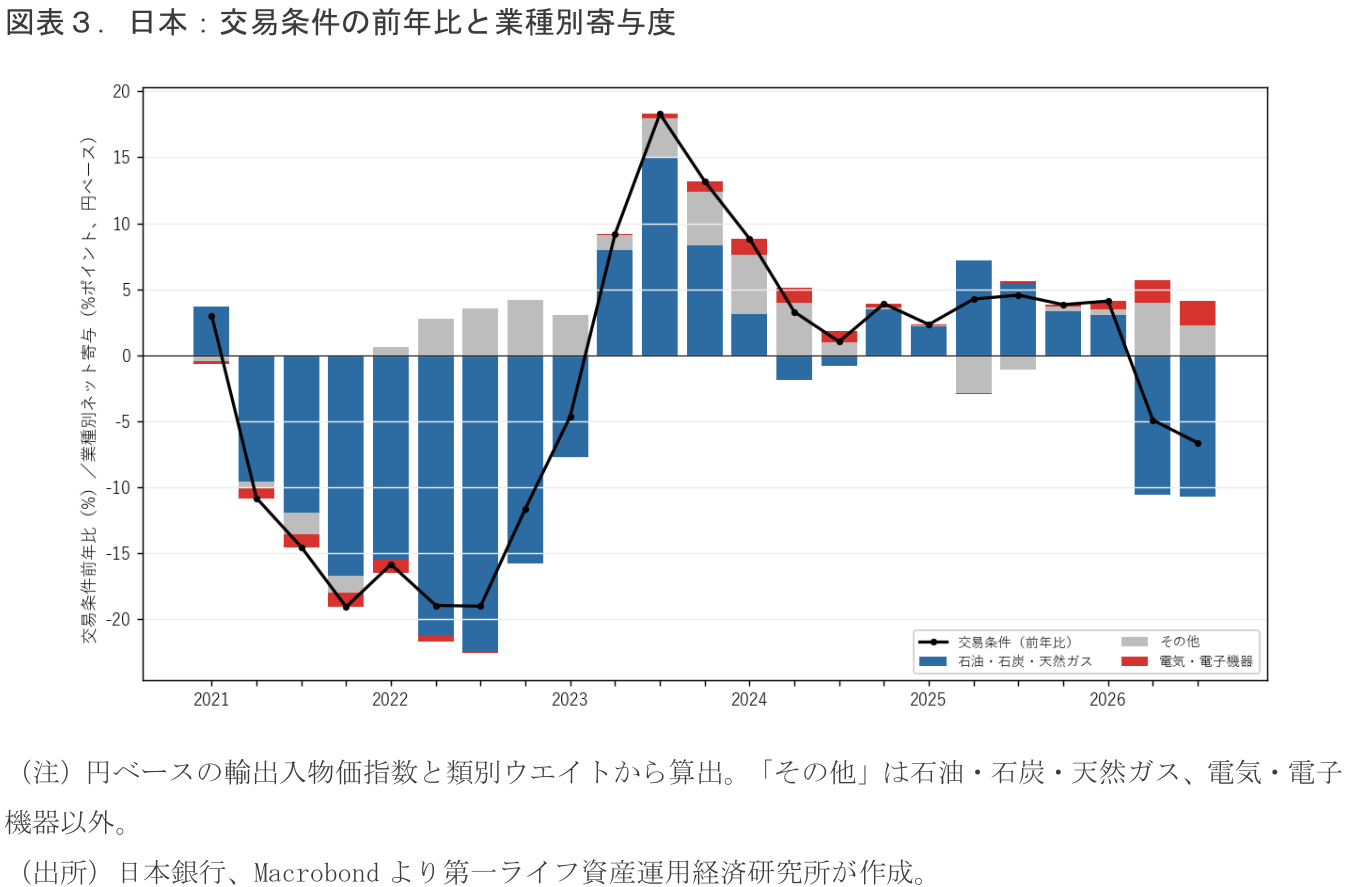
目下の日本経済にとってもう一つの逆風が中東情勢悪化に起因する輸入コストの上昇である。図表3では輸出物価と輸入物価の比率である交易条件の前年比と業種別寄与度を整理した。資源価格が上昇した2021年末から22年にかけて、交易条件の前年比は約19%のマイナスまで悪化した。その後は改善したが、2026年には再びマイナスに転じ、7~9月平均では約6.2%の悪化となっている。石油・石炭・天然ガスが約10.5ポイント押し下げる一方、電気・電子機器は約1.9ポイント押し上げている。電気・電子機器は過去と比較してもそのプラス幅が大きめである。地政学リスクの高まりの中でもAI需要の拡大やそれに伴う関連産品の価格上昇によって交易条件の悪化が幾分和らげられている。
日本は3つの経路いずれにもリスクがある
日本は、国内投資、輸出、資産価格の三つの経路でAIブームの恩恵を受けている。AI関連需要は国内の設備投資を促し、半導体や製造装置などの輸出を支える。関連企業の収益拡大への期待は株式市場にも及ぶ。さらに、所得面では電気・電子機器の価格動向が交易条件の悪化を幾分和らげている。こうした支えは、中東情勢に伴うエネルギー高の影響に覆い隠されがちだが、日本経済を見るうえで見落とせない。
その恩恵は、世界的なAI関連需要の動向に日本が左右されやすくなっていることも意味する。AI投資が減速すれば、海外の半導体工場の設備投資が鈍り、日本の製造装置などへの発注が減る。需要や収益の見通しが悪化すれば、国内の能力増強投資も見直されかねない。関連株の下落に加え、関連製品の価格が弱まれば、所得面の下支えも薄れる。国内投資、輸出、株価に、同じAIサイクルの悪化が重なって波及するリスクがある。
WEOは、AIによる生産性向上への期待が実現せず、投資縮小と株価調整が起きる下方シナリオで、2028年の世界のGDP水準が基本見通しを1.1%下回ると試算する。日本の「AI一本足度」は高まっているとみるべきであり、AIサイクルが悪化した際には三面からそれぞれインパクトが及ぶことを意識しておく必要があるだろう。
星野 卓也
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 星野 卓也
ほしの たくや
-
経済調査部 主席エコノミスト
担当: 日本経済、財政、社会保障、労働諸制度の分析、予測
執筆者の最近のレポート
関連テーマのレポート
-
2026年7-9月期GDP予測(1次速報) ~前期比年率+0.4%と予想。成長率は鈍化も、景気回復の流れは崩れず~
日本経済
新家 義貴
-
サイバー攻撃による経済損失をどう考えるか ~一企業の被害から、マクロ的な経済損失となるリスク~
日本経済
前田 和馬
-
企業部門の堅調さを再確認(日銀短観・9月調査) ~物価見通しの追加的な上振れはみられずも、インフレ警戒は継続~
日本経済
新家 義貴
-
日銀金融政策決定会合(2026年9月) ~3カ月で追加利上げ、焦点は今後の利上げペースへ~
日本経済
新家 義貴
-
日銀短観予測(2026年9月調査) ~景況感の改善継続を予想、物価見通しと企業金融にも注目~
日本経済
新家 義貴