- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 日銀短観予測(2026年9月調査)
- Economic Trends
-
2026.09.14
日本経済
金融政策・日銀
景気全般
設備投資
企業
景気指標(日本)
企業指標(日本)
日銀短観予測(2026年9月調査)
~景況感の改善継続を予想、物価見通しと企業金融にも注目~
新家 義貴
- 要旨
-
-
9月短観では、大企業製造業の業況判断DIを+26と前回調査から4ポイントの改善、大企業非製造業は+37で横ばいと予想する。製造業の改善が目立つ一方、非製造業も非常に高い水準を維持し、企業部門全体として好調さが続く見込みである。
-
原材料費や人件費などのコスト上昇は続くものの、価格転嫁の進展や内外需の底堅さを背景に、企業収益は製造業、非製造業とも好調を維持している。製造業ではAI・半導体関連需要が景況感を押し上げるとみられる。
-
26年度の設備投資計画は、中小企業を中心に前回調査から上方修正されると予想する。省力化・効率化投資、AI・半導体関連投資、デジタル化、設備更新などの構造的な投資需要は強く、企業の投資意欲に陰りはみられない。
-
物価面では価格転嫁姿勢や中長期の物価見通し、企業金融面では資金繰りや貸出態度に注目したい。景況感の改善、設備投資の堅調さに加え、物価見通しの高止まりと企業金融の安定が確認されれば、日銀の追加利上げ路線を後押しする材料となろう。
-
景況感の改善が続く見込み
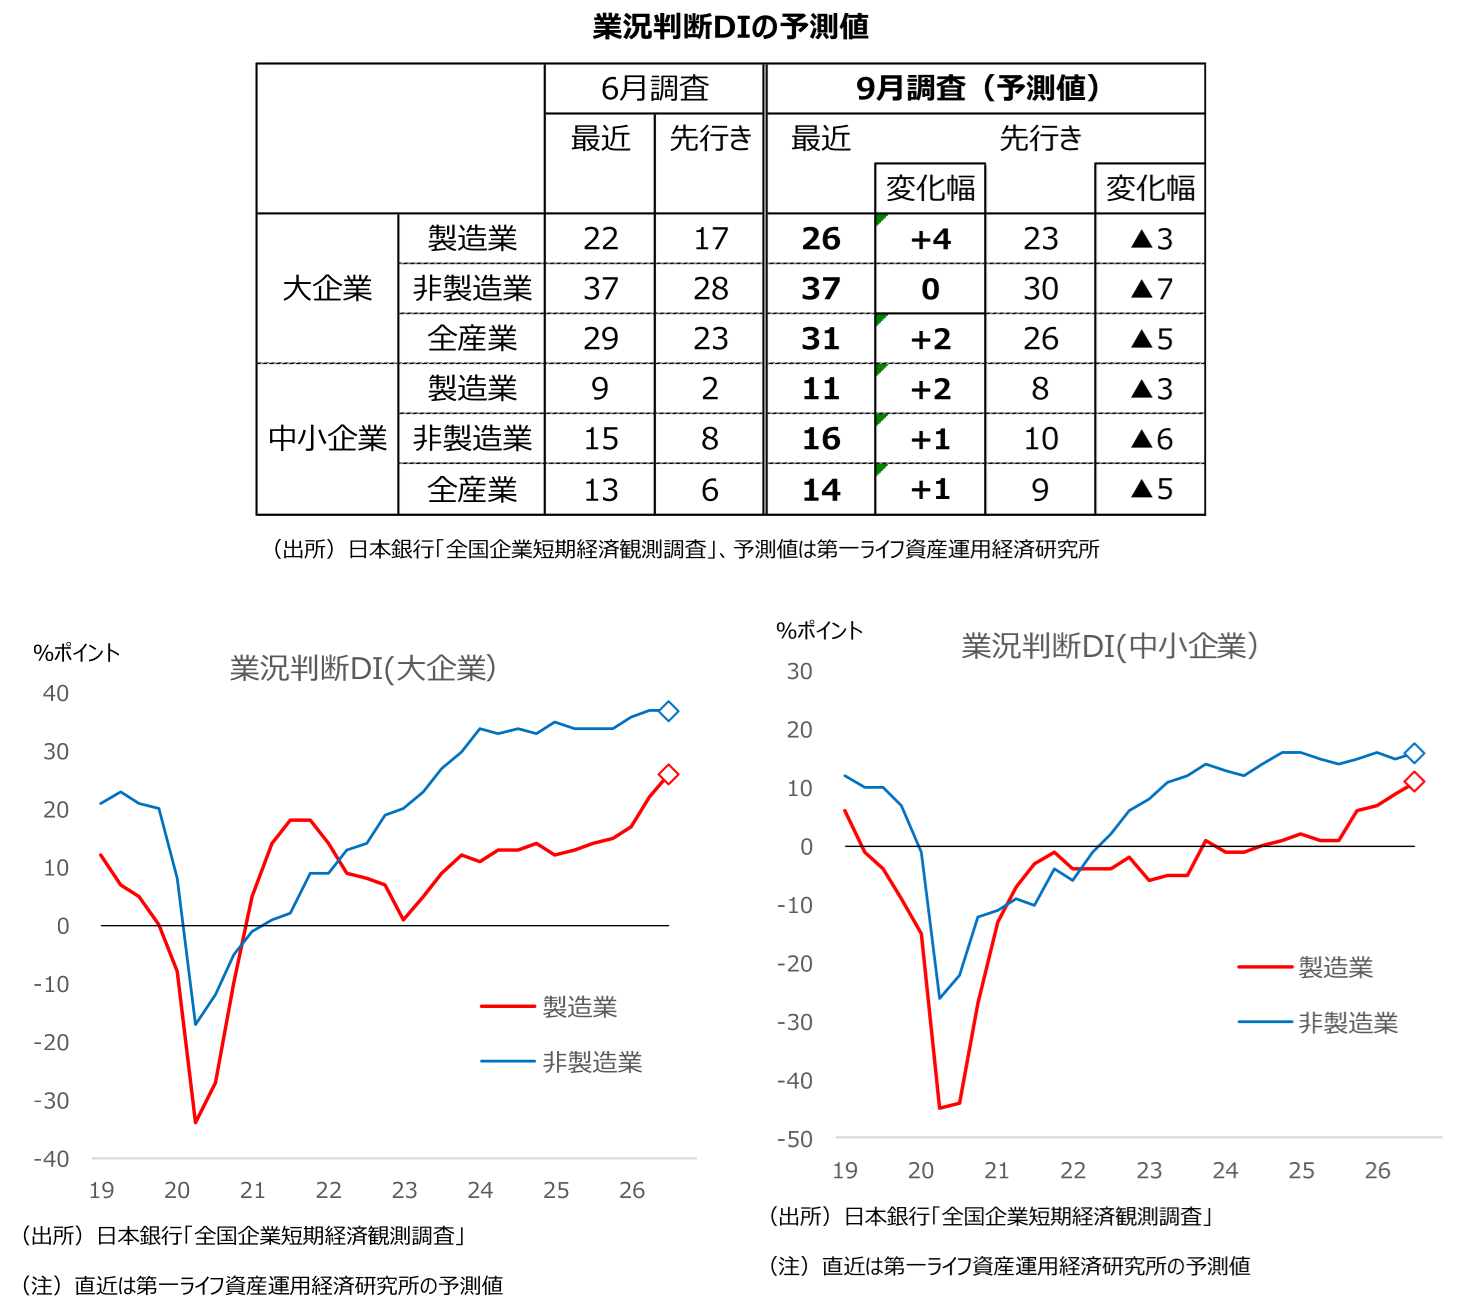
10月1日に公表される日銀短観9月調査では、企業景況感は製造業を中心に改善すると予想する。大企業製造業の業況判断DIは6月調査の+22から+26へ4ポイント改善、大企業非製造業は+37で前回調査から横ばいを見込む。製造業の改善が目立つものの、非製造業についても景況感は引き続き高水準を維持する見込みであり、企業部門全体としてみれば好調さが続いていると評価できるだろう。
今回の短観では、原材料費や人件費などのコスト上昇が続くなかでも、企業部門が好調さを維持していることが改めて確認されるとみている。関連指標をみても、QUICK短観やロイター短観などの月次景況調査で改善傾向が示されているほか、9月11日に公表された法人企業景気予測調査でも、大企業の景況判断BSIは製造業を中心に上昇した。26年度の経常利益計画も、製造業、非製造業とも上方修正され、前回の減益予想から増益予想へと転じた。設備投資計画も引き上げられており、景況感、収益、設備投資のいずれをみても企業部門の強さが確認されている。
コスト高のもとでも企業部門の好調さは持続
原材料費やエネルギーコスト、人件費などの上昇は、引き続き企業収益の重石となっている。もっとも、こうしたなかでも企業収益は製造業、非製造業とも総じて好調である。直近の法人企業統計でも企業収益の改善傾向が示されており、収益の水準も極めて高い。価格転嫁の進展による売上高の増加に加え、内外需の底堅さが収益を支えているとみられる。企業がコスト上昇を一定程度吸収できる収益力を維持していることから、コスト高が企業景況感を冷え込ませる状況には至っていない。
なかでも製造業では、AI・半導体関連需要の強さが景況感を押し上げるとみられる。グローバルなAI投資の拡大を背景に、半導体メモリや製造装置、電子部品などの需要は堅調であり、電気機械や生産用機械を中心に改善が見込まれる。
大企業・非製造業は前回から横ばいを予想するが、前回調査の水準自体が製造業を大きく上回る非常に高いものであり、仮に今回横ばいあるいは小幅低下となってもネガティブに捉える必要はない。人件費やエネルギーコストの上昇などの逆風は続いているものの、価格転嫁の進展によってコスト増を一定程度販売価格に反映できているほか、個人消費や企業向けサービス需要も底堅い。こうした需要の強さと価格転嫁の進展を背景に、非製造業の景況感は引き続き非常に良好な状態を維持するとみている。
なお、先行きの業況判断DIについては、製造業、非製造業とも足元からはっきり低下すると予想する。ただし、短観の先行き判断DIは、現状の景況感が高い局面ほど保守的に出やすく、その後の実績が先行き見通しを上回ることが多い。このため、仮に先行き判断DIが低下したとしても、それをそのまま先行きの景況悪化を示すものと捉える必要はない。
企業の設備投資は強いまま
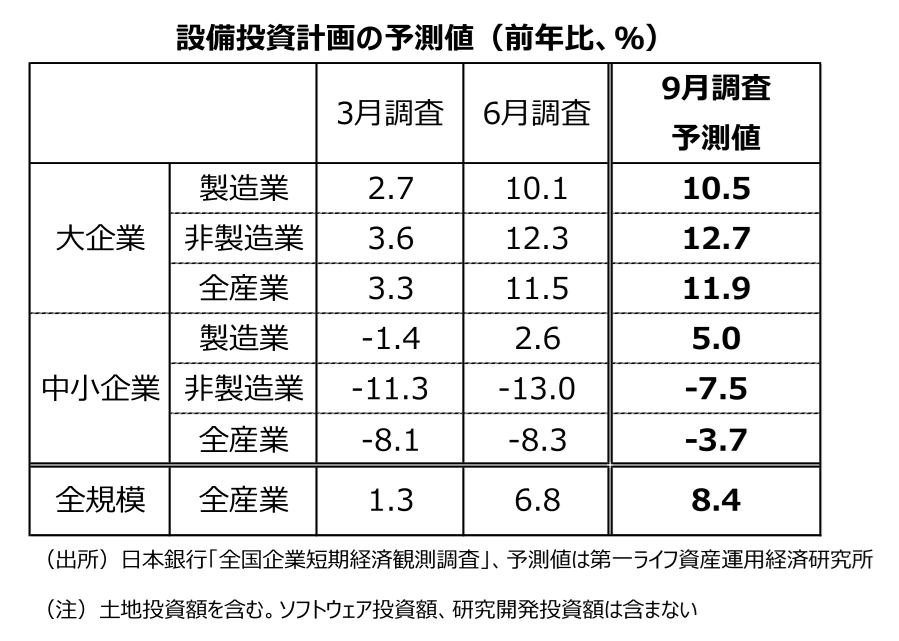
26年度の設備投資計画は、中小企業を中心に前回調査から上方修正されると予想する。企業収益が高水準を維持するなか、人手不足に対応した省力化・効率化投資に加え、AI・半導体関連投資、デジタル化、老朽設備の更新など、構造的な投資需要は引き続き強い。法人企業景気予測調査でも設備投資計画は上方修正されており、企業の投資意欲の強さが確認されている。原材料コスト増や金利上昇といったマイナス要因はあるものの、9月調査でも企業の設備投資意欲に陰りはみられないと予想する。
企業の物価見通しと企業金融関連項目に注目
業況判断と設備投資計画以外では、物価関連項目に注目したい。6月調査では、仕入価格判断DI、販売価格判断DIがともに大きく上昇したほか、企業の物価全般の見通しも1年後、3年後、5年後のすべてで上方修正された。特に5年後の物価見通しが2%台半ばまで切り上がったことは、企業が物価上昇率の高止まりをある程度織り込み始めている可能性を示すものとして注目された。
9月調査では、既往のコスト上昇を企業がどの程度販売価格へ転嫁しているか、また、中長期の物価見通しが引き続き高止まりするかが焦点となる。近年は、企業がコスト上昇をこれまでより早く、かつ大きく販売価格へ反映する傾向が強まっている。9月調査でも販売価格判断や物価見通しの高止まりが確認されれば、基調的物価の上振れリスクを意識させる材料となろう。
企業金融関連項目も重要である。6月調査では、借入金利水準判断DIが高水準となり、企業が金利上昇を意識している一方、資金繰り判断や金融機関の貸出態度判断には目立った悪化がみられなかった。少なくとも6月調査時点では、これまでの金利上昇が企業活動を大きく抑制している兆候は確認されなかった。
9月調査では、既往の利上げ・金利上昇が資金繰り判断や貸出態度判断にどの程度波及しているかが焦点となる。借入金利上昇への意識が強まっても、資金繰りや貸出態度に大きな悪化がみられなければ、これまでの金融引き締めが企業活動を大きく抑制しておらず、金融環境はなお緩和的との評価につながりやすくなる。
早期の追加利上げを後押しするか
今回の短観が予想通り、製造業を中心とした景況感の改善と設備投資計画の堅調さを示せば、日銀にとっては、景気の下振れリスクが限定的であることを確認する材料となる。加えて、企業の価格転嫁姿勢や中長期の物価見通しが高止まりする一方、企業金融環境に目立った変調がみられなければ、9月利上げ後も追加利上げ路線を維持するうえでの安心材料となる。
9月利上げは規定路線だが、その次の利上げ時期としては12月と1月が有力な候補とされている。仮に9月短観が企業部門の好調さと物価上振れリスクを改めて示す内容となれば、1月まで待たず、12月に追加利上げを実施することを後押しする一つの材料となるだろう。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測
執筆者の最近のレポート
-
企業物価は高止まり、川下への価格転嫁続く(26年8月企業物価指数) ~原油高再燃で、物価上昇圧力が長期化する可能性~
日本経済
新家 義貴
-
2026~2027年度日本経済見通し(2026年9月)(2026年4-6月期GDP2次速報後改定)
日本経済
新家 義貴
-
実質賃金は改善続くも、先行きは物価上振れが重石に(26年7月毎月勤労統計) ~夏のボーナスは明確に増加、冬も増加の公算大~
日本経済
新家 義貴
-
2026年4-6月期GDP(2次速報値) ~中東情勢悪化のなかでも景気は回復基調を維持~
日本経済
新家 義貴
-
2026年4-6月期GDP(2次速報値)予測 ~前期比年率+1.7%への上方修正を予想~
日本経済
新家 義貴
関連テーマのレポート
-
企業物価は高止まり、川下への価格転嫁続く(26年8月企業物価指数) ~原油高再燃で、物価上昇圧力が長期化する可能性~
日本経済
新家 義貴
-
2026~2027年度日本経済見通し(2026年9月)(2026年4-6月期GDP2次速報後改定)
日本経済
新家 義貴
-
実質賃金は改善続くも、先行きは物価上振れが重石に(26年7月毎月勤労統計) ~夏のボーナスは明確に増加、冬も増加の公算大~
日本経済
新家 義貴
-
2026年4-6月期GDP(2次速報値) ~中東情勢悪化のなかでも景気は回復基調を維持~
日本経済
新家 義貴
-
2026年4-6月期GDP(2次速報値)予測 ~前期比年率+1.7%への上方修正を予想~
日本経済
新家 義貴