- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 節約志向はどこに顕れているのか?
- 要旨
-
- 2024年の「全国家計構造調査」を用いて、インフレ前の2019年と比較。家計は値上がりの大きい品目ほど実質支出を減らしており、食料や被服などで節約志向が鮮明になった。こうした値上げへの反応は所得階層を問わず共通。
- 一方、値上がり品への支出を抑えた後も、外食や旅行、習い事などの選択的支出を維持できたかには所得差があり、中間層では消費全体を抑える傾向が強かった。インフレ下の家計は一律に消費を減らしたのではなく、品目間の代替と選択的支出の見直しを通じて対応している。
- 目次
(※)本稿は東洋経済オンライン(10月2日)への寄稿をもとに一部加筆修正して作成。
5年に1度の全国家計構造調査でみる「インフレで変わる日本の家計」
昨年末から今年夏にかけて、総務省から2024年の「全国家計構造調査」の結果が段階的に公表されている。全国家計構造調査は所得や資産、負債などに関する家計の状況を5年おきに精緻に調査する目的で行われるもので、前回は2019年に実施されている。
5年に1度しか実施されないという速報性の低さと引き換えに、家計に関する細かいデータの充実度や信頼性は日本の家計データでは最高峰といえる。特に、今回は2019年と2024年という時期に実施されたのは幸運である。この間の経済はコロナ禍で攪乱されているが、それ以前の2019年と一巡後の2024年との比較が可能で、いずれもコロナ禍の影響は限定的だ。国内ではインフレ、賃金上昇が定着した時期であり、「インフレ転換で変わる日本の家計」を観察するうえで非常に有用である。
インフレ下で家計は食料や衣服の支出を縮小
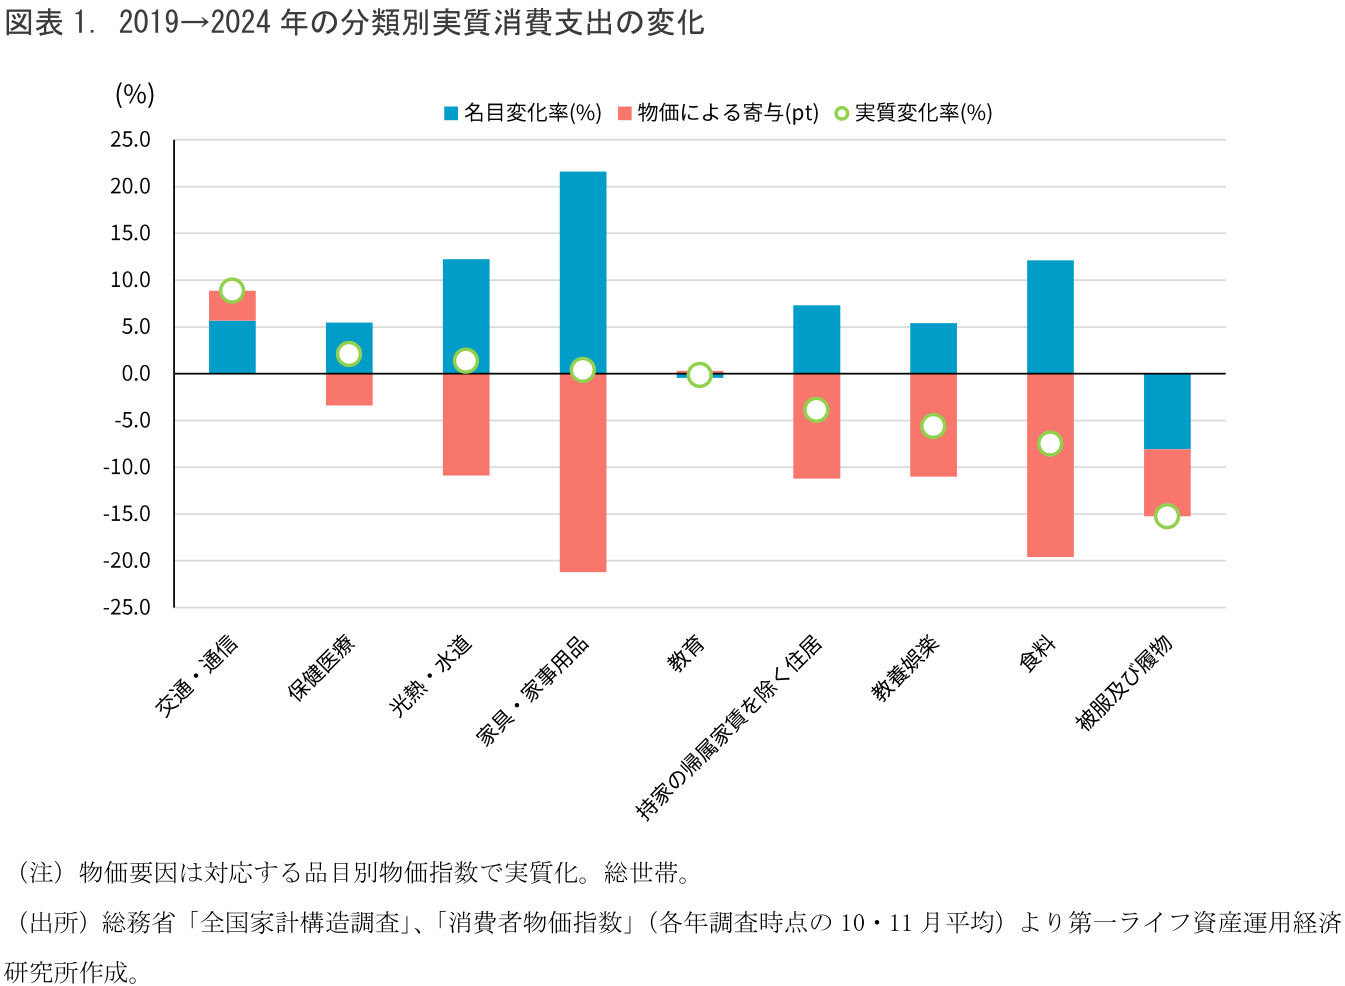
2019年から2024年にかけて、1世帯当たり1か月の消費支出は2019年の23.7万円から2024年の25.1万円へ名目で6.0%増えた。一方、消費者物価は9.3%上昇した(家計収支の調査月に合わせた10・11月平均)。支出額を品目別の物価指数で割り戻した実質支出(以下「実質」)は▲3.1%減った。インフレに伴う実質賃金、実質可処分所得の低下に伴って、実質消費も減少した形である。この差し引きを費目ごとにみたものが図表1である。主要9費目について、名目の支出額の変化と物価による寄与を積み上げ、その和である実質の変化を点で示した。
実質の減少が最も目立つのは被服及び履物で▲15.3%減った。名目の支出額自体も減っており、インフレ下で節約の主対象になったことが読み取れる。リモートワークやカジュアル通勤の普及も背景にありそうだ。食料も実質で▲7.5%減った。こちらは名目支出が増えたものの、値上がりに追いつかず、実質的な購入量が減った格好である。
交通・通信は価格が2.9%下がり、実質は8.9%増えた。携帯料金の引き下げが価格低下の主要因であり、それに伴う実質の増加は値下がりに伴って通信プランの充実などが図られた可能性を示唆する。光熱・水道は価格+10.7%に対し実質は+1.4%だった。需要の価格弾力性が低い(値上がりしても節約の余地が少ない)品目では実質ベースの低下がみられにくい。
インフレ下で鮮明な価格上昇と実質支出減少の関係
費目をさらに細かくみると、一枚のきれいな価格と需要の関係が描けた(図表2)。横軸に価格の変化、縦軸に実質支出の変化を取り、支出構成比0.3%以上の39品目を抽出し、円の面積を構成比として置いた。
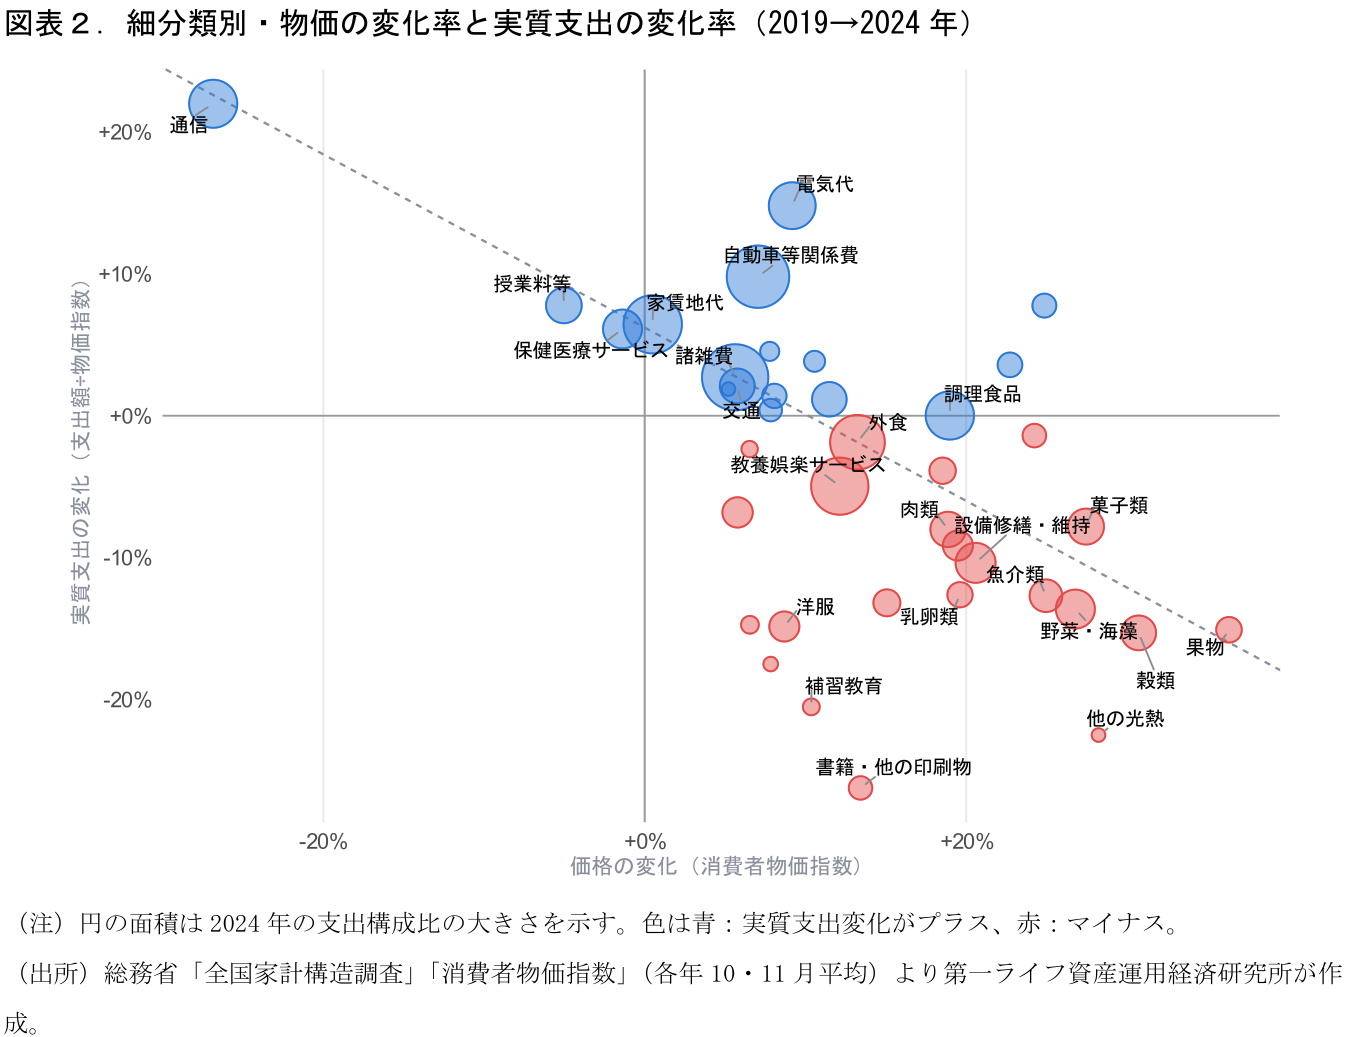
ここからは右下がりの関係、「価格が上がると実質支出が減る」が見て取れる。支出構成比で加重した相関係数は▲0.74と負の関係が読み取れる。食料の細分類ではこの関係が特に鮮明だ。価格上昇の度合いが大きい果物は価格が+36.4%上がり、実質支出は▲15.1%減った。魚介類も実質で▲12.7%減った一方、値上がりが相対的に小さかった肉類の減少は▲8.0%にとどまる。値上がりの大きい魚から肉へ、家計の主菜が置き換わったことが読み取れる。
これに対して、調理食品の実質支出はほぼ横ばいで、外食の落ち込みも小さい。生鮮品より値上がりが抑えられたことに加え、共働き世帯の増加などを背景に「調理の外部化」が進んだ側面もありそうだ。
値上げへの反応は高所得者でも変わらない
では、価格上昇に対するこうした反応は、所得階層によって異なるのだろうか。直観的には、低所得層ほどインフレの影響を強く受け、値上がりした品目を強く買い控えているようにも思える。しかし、データから見える姿は少し異なる。
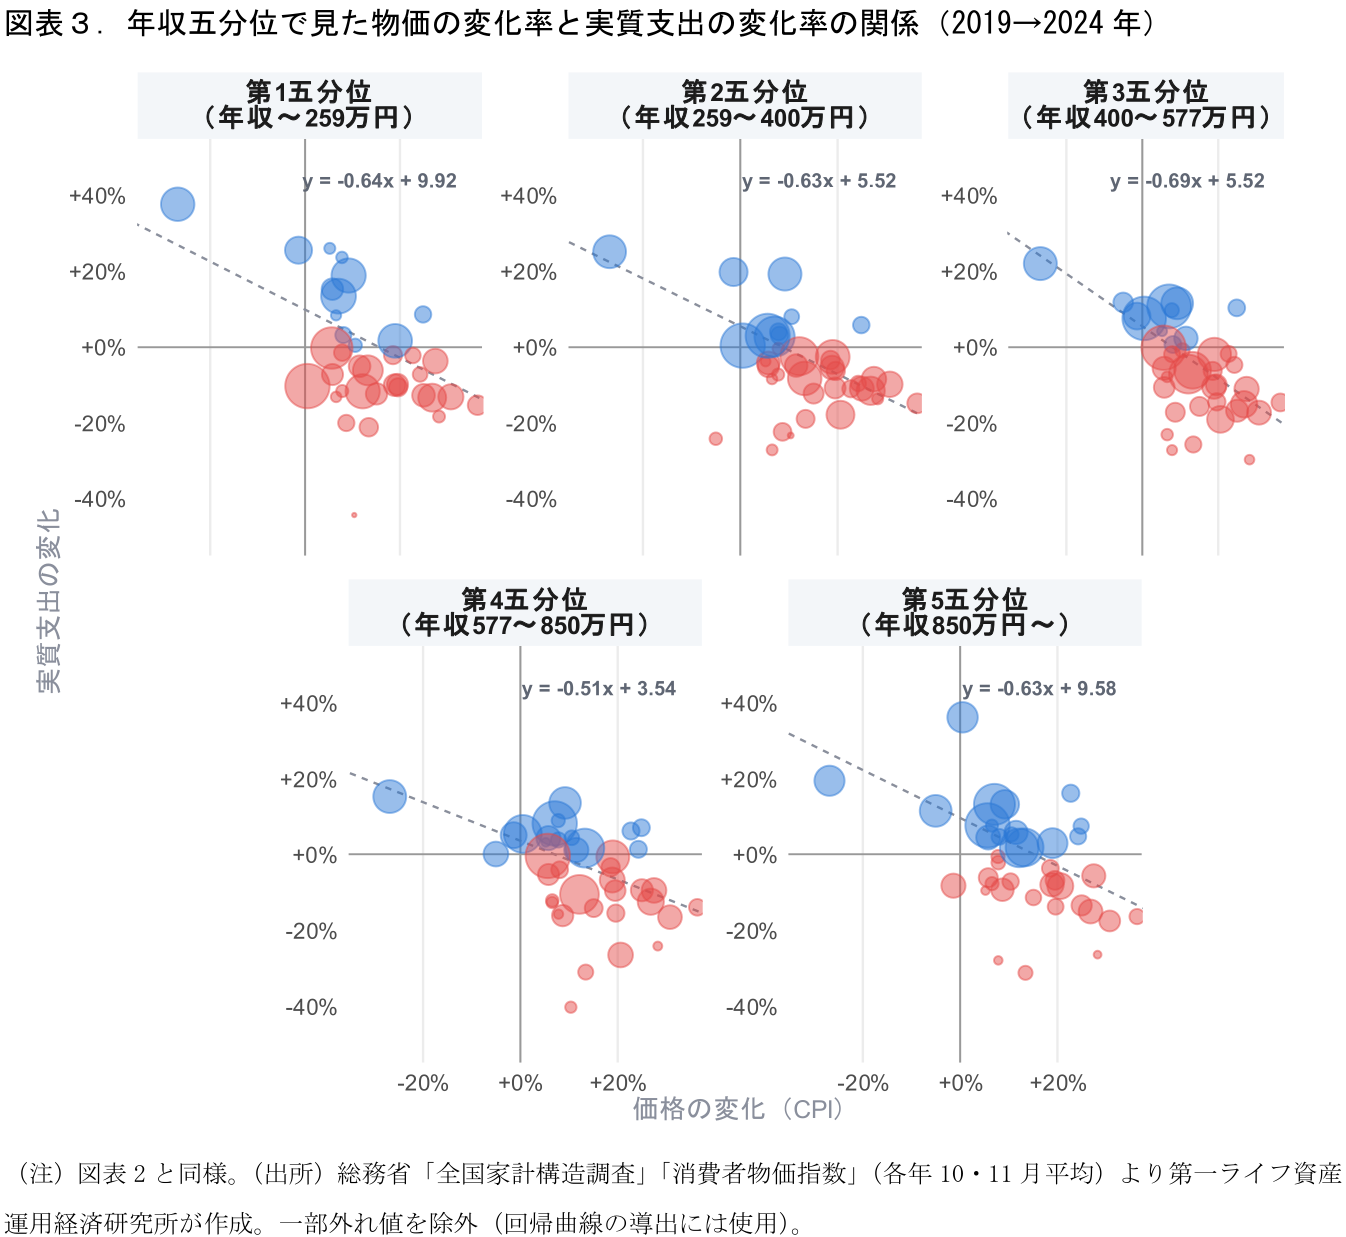
図表2と同じ分析を年間収入五分位別に行ったものが図表3である。ここで、各所得階層の回帰直線について「傾き」と「切片」を分けて考えると、その違いが理解しやすい。
傾きは、価格上昇率の違いに対して実質支出がどの程度強く反応していたかを表す。傾きのマイナス幅が大きいほど、価格上昇率が高い品目で実質支出をより大きく減らしていたことになる。一方の切片は、所得階層ごとの消費全体の増減傾向を捉える一つの目安として読むことができる。切片が高いほど、同じ価格変化に直面した場合でも、実質支出を相対的に維持・拡大する余力があったと解釈できる。
まず傾きは、すべての五分位で同程度のマイナスとなり、その度合いについても所得による一方向の差はみられない。高所得層だからといって、値上がりした品目をそのまま買い続けたわけではない。価格上昇の大きい品目を減らす反応は、どの所得層にも共通していた。
違いが表れたのは回帰直線の切片である。最上位層では、価格が上がっても実質支出を増やした品目が39品目中15あった。中間層ではそうした品目が少なく、外食や教養娯楽サービスも削っている。値上がり品を減らした後に、別の消費を維持できたかどうかが所得層で分かれた。
サービス支出の内訳を見ると違いはさらに具体的だ。習い事などの月謝類は最上位層で+1.8%増えたが、第4五分位では▲31.8%減った。宿泊や教養娯楽サービスにも同様の傾向がみられる。中間層は、旅行や習い事のような選択的支出の節約を行っている。その結果、最上位層の実質消費は▲1.7%の減少にとどまったのに対し、中間層は▲5%近く減った。最上位層は値上がり品を減らした分を別の消費で補えたが、中間層にはその余力が乏しかったのである。
家計はインフレをそのまま受け入れたわけではない。値上がりの大きい品目への支出をより強く抑え、品目間の代替を進めることで対応した。「値上がり品目への支出を控えた」点は所得が高い世帯でも大きく変わらない。所得階層によって違ったのはその先で、値上がり品への支出を抑えた後も、外食や旅行、習い事といった選択的な消費を維持できたかどうかに差が生じた。その余力の違いに、所得階層ごとの生活実感の差が表れている。
星野 卓也
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 星野 卓也
ほしの たくや
-
経済調査部 主席エコノミスト
担当: 日本経済、財政、社会保障、労働諸制度の分析、予測