- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 2026年7-9月期GDP予測(1次速報)
- Economic Indicators
-
2026.10.30
日本経済
日本経済見通し
金融政策・日銀
景気全般
景気指標(日本)
2026年7-9月期GDP予測(1次速報)
~前期比年率+0.4%と予想。成長率は鈍化も、景気回復の流れは崩れず~
新家 義貴
小幅ながら4四半期連続のプラス成長を予想、景気回復基調は維持
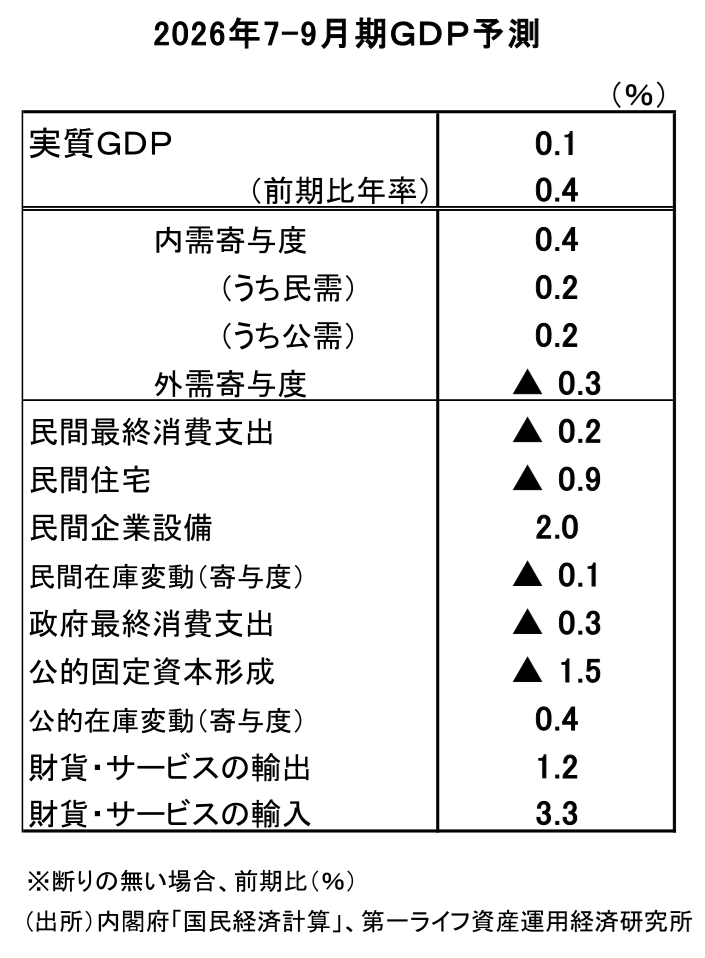
11月16日に公表される2026年7-9月期の実質GDP成長率を前期比年率+0.4%(前期比+0.1%)と予測する。4四半期連続のプラス成長になるだろう 。
物価高による下押しや耐久財需要の反動に加え、天候不順の影響もあって個人消費が減少する一方、設備投資が高い伸びになることが下支えになる見込みである。設備投資の伸びには特殊要因も一部含まれているが、それを除いても堅調だったと考えられる。個人消費が弱含むなかでもプラス成長を維持するとみられることは、企業部門の底堅さが景気を下支えしていることを示している。過去3四半期に比較的高い成長が続いた後であることも踏まえれば、今回の減速をもって景気の基調が弱まったと判断する必要はないだろう。家計部門の弱さは懸念材料だが、企業部門の底堅さは維持されており、景気は引き続き緩やかな回復基調にあると評価できる。
輸入増による成長率押し下げと公的在庫のプラス寄与は表裏一体
7-9月期のGDPを評価する際には、原油輸入と公的在庫の動きをセットで捉える必要がある。4-6月期は、中東情勢の悪化によって原油輸入が激減したことが、GDP統計上は輸入減を通じて成長率を押し上げた。一方、輸入の減少による国内供給の不足を補うために国家備蓄原油が放出され、公的在庫の取り崩しが進んだ。この結果、公的在庫変動は前期比寄与度▲0.5%Pt(前期比年率寄与度▲2.1%Pt)と、成長率を大きく押し下げた。輸入減による成長率の押し上げは、公的在庫の減少と表裏一体の関係にあった。
7-9月期は、これと逆の動きが生じるとみられる。政府・民間による代替調達の進展によって原油輸入が回復するため、統計上は輸入増が成長率の押し下げ要因になる。一方、輸入の回復に伴って国家備蓄原油の取り崩しは一服しており、公的在庫の減少幅は前期に比べて大きく縮小するとみられる。この結果、公的在庫変動は前期比寄与度+0.4%Pt(前期比年率寄与度+1.5%Pt)と、成長率を大きく押し上げることが予想される。
輸入増による成長率の押し下げと公的在庫変動による押し上げは、ともに原油の供給環境が改善したことに伴う動きである。両者を個別に景気の強弱として評価することは適切ではなく、一体として見るべきだろう。
むしろ重要なのは、代替調達の進展によって国家備蓄への依存を減らしながら必要な原油を確保できる状況になり、資源不足が生産活動を大きく制約するリスクが低下していることである。GDP統計上、輸入の増加は成長率の押し下げ要因となるものの、経済実態としては国内で利用可能な資源の供給回復を意味している。この点は、7-9月期の日本経済を評価するうえで、むしろ前向きに捉えるべきだろう。
需要項目別の動向
個人消費は前期比▲0.2%と小幅減少を予想する。8~9月に各地で相次いだ大雨や台風などの天候不順が外出機会やサービス消費を抑制した可能性がある。また、4-6月期には自動車やエアコンなどの耐久財販売が増加したが、7-9月期にはこうした一時的な押し上げ効果が剥落した。加えて、物価高による節約志向が根強いなか、食料品や日用品などの非耐久財消費にも弱さがみられる。高い賃上げや底堅い雇用環境は下支え要因となっているものの、天候不順という一時的な要因もあって個人消費は総じて力強さを欠く結果になったとみられる。
設備投資は前期比+2.0%と、高い伸びを予想する。4-6月期には特許権の海外譲渡に伴う研究開発投資の減少という特殊要因があったが、7-9月期はその影響が剥落することが押し上げ要因になった面はある。もっとも、こうした特殊要因を除いても設備投資は明確に増加したと考えられ、底堅い動きとなっている。企業収益が高水準を維持するなか、人手不足に対応した省力化投資やデジタル・AI関連投資への需要は根強く、企業の設備投資意欲は引き続き強い。設備投資計画も高い伸びとなっており、設備投資は均してみれば緩やかな増加基調にあると判断してよいだろう。
なお、特許権の海外への譲渡により、テクニカルに4-6月期はサービス輸出が上振れ、設備投資が下振れたが、7-9月期はその剥落によりサービス輸出が下振れ、設備投資が上振れとなる見込みである。両者は相殺し合うため、成長率全体でみれば概ねニュートラルとなる。
輸出は前期比+1.2%と4四半期連続の増加を予想する。4-6月期に大口要因によって研究開発サービスの受取が急増した分が剥落することで、サービス輸出が減少する一方、財輸出が高い伸びとなり、財貨・サービス輸出全体では増加を維持したとみられる。半導体製造装置などの資本財輸出が好調だった。地域別では、EU向けが低調だった一方、ASEAN、NIEs向けの資本財輸出が伸びている。また、4-6月期に急減した中東向け輸出が持ち直したことも押し上げにつながっている。
輸入は前期比+3.3%と大幅な増加が予想される。4-6月期には資源輸入の激減により輸入が大幅に減少していたが、代替調達の進展により7-9月期は明確に持ち直した。この結果、外需寄与度は前期比▲0.3%Pt(前期比年率▲1.3%Pt)になったと予想される。
ただし、この外需寄与度のマイナスは、資源輸入の回復に伴う輸入の増加によって生じるものである。その裏側では公的在庫変動が前期比+0.4%ポイント、前期比年率では+1.5%ポイントの大幅プラス寄与になると見込まれる。両者は併せて評価する必要がある。
民間在庫変動は前期比寄与度▲0.1%Ptと予想する。製品在庫はプラスが予想される一方、流通在庫の下押しが大きくなるとみられる。
住宅投資は前期比▲0.9%と、2四半期連続の減少を予想する。建設コストの上昇が下押し要因となっており、住宅投資を取り巻く環境は引き続き厳しい。また、公共投資も同▲1.5%と減少を予想するほか、政府消費についても、4-6月期の高い伸びの反動から前期比▲0.3%と減少を見込む。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測
執筆者の最近のレポート
-
日銀金融政策決定会合(2026年10月) ~基調的な物価上昇率の2%到達を認定、次の課題は「定着」~
日本経済
新家 義貴
-
消費者物価指数(東京都区部・2026年10月) ~特殊要因剥落で表面上は鈍化も、物価上振れリスクは後退せず~
日本経済
新家 義貴
-
ガソリン補助金の段階的縮小を巡る論点 ~物価上振れ・家計負担増と財政負担のジレンマ~
日本経済
新家 義貴
-
消費者物価指数(全国・2026年9月) ~財を中心に物価上昇圧力強まる。+3%台も視野~
日本経済
新家 義貴
-
2027年春闘、初動のモメンタムは現時点で良好 ~労働側、経営側とも昨年からのトーンダウンはみられず~
日本経済
新家 義貴
関連テーマのレポート
-
日銀金融政策決定会合(2026年10月) ~基調的な物価上昇率の2%到達を認定、次の課題は「定着」~
日本経済
新家 義貴
-
消費者物価指数(東京都区部・2026年10月) ~特殊要因剥落で表面上は鈍化も、物価上振れリスクは後退せず~
日本経済
新家 義貴
-
都区部版・消費者物価のコア指標(2026/10) ~底堅く推移、日銀は2%到達を表明へ~
日本経済
星野 卓也
-
消費者物価指数(全国・2026年9月) ~財を中心に物価上昇圧力強まる。+3%台も視野~
日本経済
新家 義貴
-
2027年春闘、初動のモメンタムは現時点で良好 ~労働側、経営側とも昨年からのトーンダウンはみられず~
日本経済
新家 義貴