- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 出生世代別にみる家計金融資産の増加
- 要旨
-
- 2019年から2024年にかけて、インフレ・株高・新NISAなどを背景に、ほぼすべての出生世代で平均金融資産が従来の蓄積パスを上回って増加した。疑似コーホートでみると、各世代の軌跡がそろって上方にシフトしている。
- もっとも、この加速は世代一律ではない。所得環境が厳しい就職氷河期世代(2024年時点で50代前半)は、賃上げによる所得増が物価高による消費増に相殺され、黒字の積み増しが鈍く、資産蓄積の加速に出遅れる形に。
- 金融資産の「中身」も変わった。有価証券比率は全世代で上昇したが、とりわけ若年層の上昇が急ピッチで、1980~84年生まれは5年間で約9%から約25%へ跳ね上がった。預貯金中心から証券保有へと資産形成の形が変わりつつある。
- ただし、平均の増加は分布の上側に偏在している。多くの年代で上位10%の境界額(第9十分位数)が中央値を大きく上回って伸びており、平均値の上昇を世帯全般の豊かさと読むことはできない。資産格差は緩やかに広がっている。
5年で変わった家計の投資と金融資産
前回執筆した「節約志向はどこに顕れているのか?~インフレ転換で変わる日本の家計①~」(2026年10月5日)」に続き、今回も総務省の「全国家計構造調査」を中心にインフレ下での日本の家計行動の変化を分析していく。今回は家計の金融資産に着目したい。2019年から2024年にかけての家計環境の変化として、インフレとともに生じた投資ブームが挙げられる。インフレによって預貯金の実質目減りが強く意識されたことに加え、円安進行は投資信託などを通じて海外資産への投資を家計に促した。2024年からスタートした新NISAは税制優遇を通じてこうした動きを後押ししている。
各年代で加速する金融資産の蓄積:ただし50代は例外
2019年から2024年にかけて金融資産の平均残高は幅広い世代で増えた。図表1では全国家計構造調査とその前身である全国消費実態調査のデータを用いて疑似コーホート分析を行い、各世代の平均金融資産の動向をみたものである。色で出生年代(世代)を分け、各出生年代の各年齢時点の平均金融資産を表している。各プロットをつないでいくと現役時に金融資産を積み上げ、老齢期に金融資産残高が減少する(非常に緩やかではあるが)形となっており、教科書的なライフサイクル仮説に概ね沿った姿となる。
グラフ上の各世代(各色)の推移が概ね重なっていることは、各世代が同じようなペースで金融資産の蓄積を進めてきたことを示す。しかし、最新調査の2024年時点では多くの世代で従来の金融資産蓄積パスからの明確な上振れがみられた。特に40代前半と60代前半に至る世代の直近の増加が目立つ。2024年の平均金融資産残高は、40~44歳で約1,091万円、60~64歳で約2,379万円となり、それぞれ10年前の先輩が同じ年齢だった時点を約292万円、約441万円上回った。また、現在70~74歳の世代の金融資産残高は5年前から増加した。5年先輩世代が、同時期に平均金融資産残高を減少させていたことと対照的である。80~84歳の平均金融資産残高も5年前調査(75~79歳)の値を上回った。総じて、この5年間で多くの世代が先輩世代よりも早いペースで金融資産の蓄積を進めたことを示している。賃金上昇、老後不安の高まり、それに根差した投資ブームによるリスク性資産へのシフトと株高などが各世帯の金融資産残高の増加要因となっている。
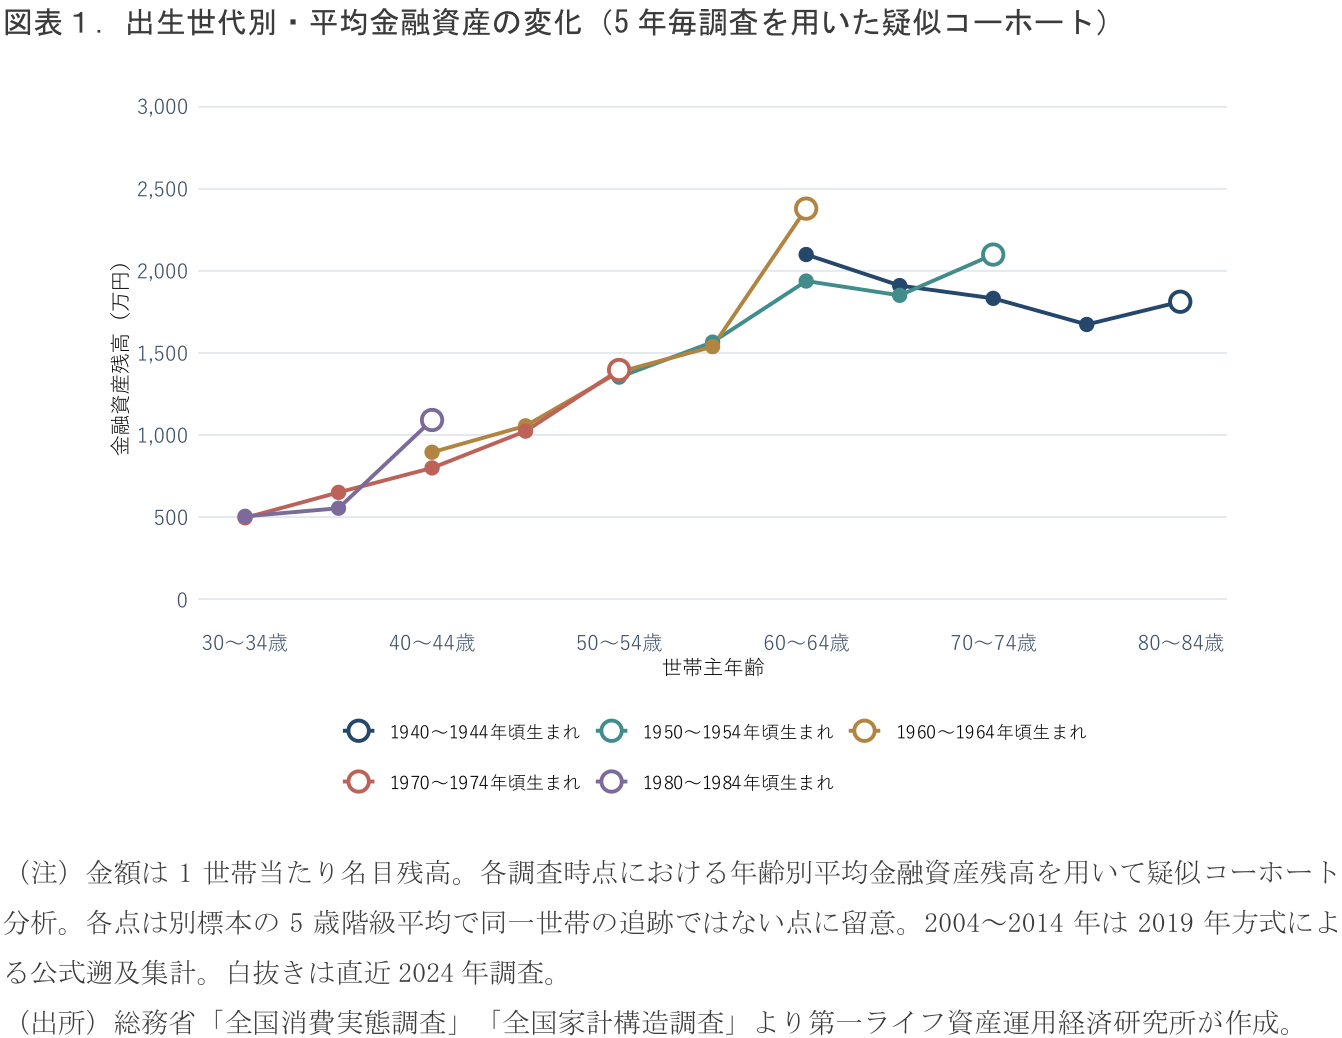
一方、特徴的なのは50~54歳である。2024年時点の平均金融資産残高は約1,396万円で、10年前の先輩の約1,384万円とほぼ重なった。この世代自身の金融資産も直近5年間で約373万円増えているが、先輩世代の蓄積パスを大きく上回るほどの増加にはなっていない。
こうした50代の出遅れの背景は、家計収支の面からもうかがえる。黒字(可処分所得-消費支出)を計算できる勤労者世帯について、45~49歳から50~54歳への5 年間を、10年前に同じ年齢を通った先輩世代と比べてみる。賃上げの進んだ今回世代は可処分所得の増加額こそ10年先輩世代を上回ったものの、物価上昇によって消費の増加額が先輩以上に膨らんだため、月額の黒字の増え方は先輩世代:約1.3万円に対して約0.5万円にとどまった。所得が増えても黒字の積み増しに結び付く程度は弱まっており、所得環境が相対的に厳しかったとされる「就職氷河期世代」が、金融資産の拡大トレンドに出遅れている様子が見て取れる。
若い世代の有価証券比率が急ピッチで上昇
金融資産の増加を読むうえでは、残高だけでなくその中身も重要である。そこで有価証券比率について同様の疑似コーホート分析を行ったものが図表2である。図表2は図表1と同じ出生世代・年齢軸で、有価証券が金融資産に占める割合を示した。
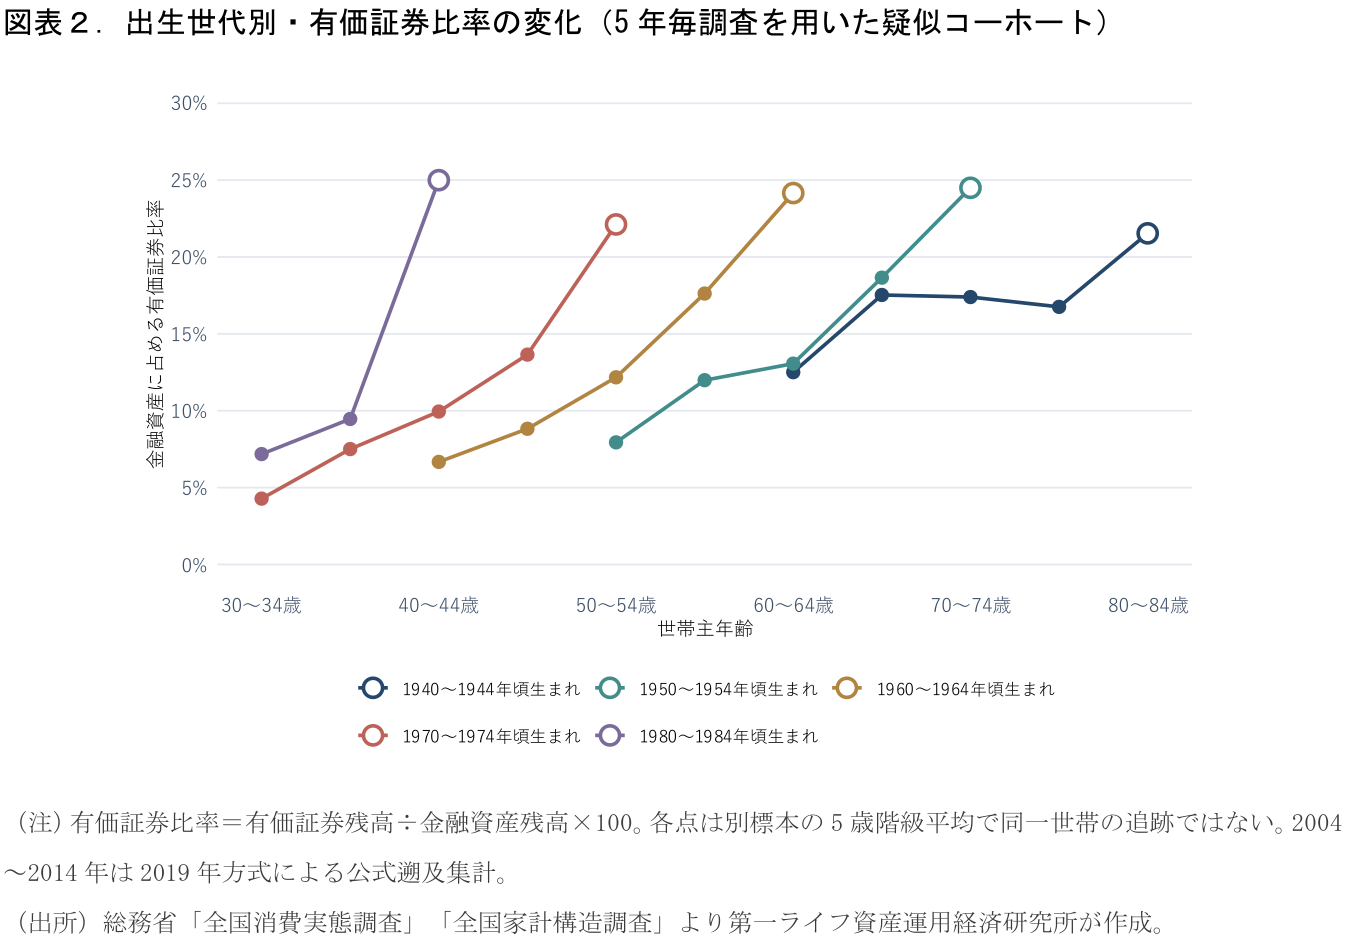
近年では、図に示したすべての世代で有価証券比率が上昇している。なかでも上昇が急なのが若い世代だ。1980~84年生まれは、35~39歳時点(2019年)の約9%から40~44歳時点(2024年)の約25%へと、わずか5年で比率をほぼ3倍に高めた。50代前半に至る1970~74年生まれも、45~49歳時点の約14%から約22%へ上昇しており、金融資産残高の蓄積では出遅れたこの世代も、資産構成の面では着実にリスク性資産を厚くしている。
上昇は若年層に限らない。1950年生まれ(2024年に70~74歳)は約19%から約25%へ、1940年生まれ(同80~84歳)も約17%から約22%へと高まった。有価証券比率の上昇には、新規の買い付けだけでなく保有資産の値上がり(評価益)も含まれる点には留意が必要であるが、家計のポートフォリオがインフレ下での預貯金の実質目減りや株高、新NISAを通じて大きく変化したことが読み取れる。
金融資産の蓄積は上位層に偏重している
ただし、この平均金融資産の増加は、必ずしも世代内で均一に生じているわけではない。図表3は、同じ年齢層について2019年と2024年の金融資産分布を箱ひげ図で比較したものである。箱は第1~第3四分位(p25~p75)、箱中の線は中央値、ひげの両端は第1十分位(p10)と第9十分位(p90)を表す。各年代とも、箱やひげが上方向に伸びる一方、下端(p10・p25)はほとんど動いておらず、分布が上側へ広がったことが読み取れる。
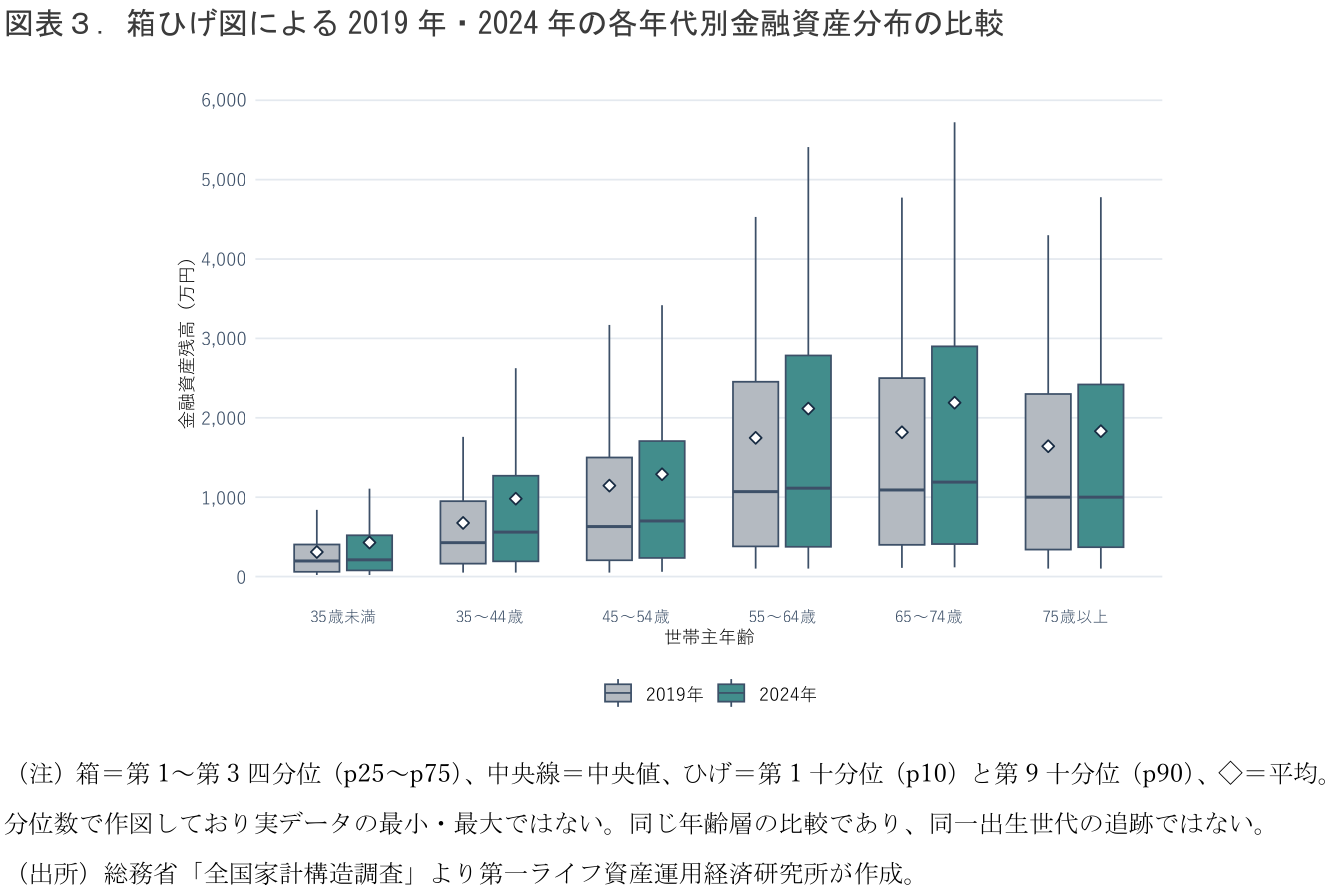
例えば55~64歳では、平均が約369万円増えた。一方、中央値の増加は約44万円にとどまり、上位10%の境界額(p90)は約880万円増加した。35~44歳では平均は約305万円増だが、中央値は約133万円増にとどまる。p90は約865万円増と突出している。全世帯でみても、中央値の増加が約78万円に対しp90は約520万円増と、分布の上側ほど大きく伸びた。
一方で、上側がどの年代でも大きく動いたわけではない。45~54歳(就職氷河期世代を含む)は、平均(約143万円増)も上位10%境界額(約248万円増)も伸びが相対的に小さく、図表1でみた蓄積の出遅れと整合的である。
以上ではインフレ転換後の家計金融資産の動向について世代・年齢別に分析を行った。第一に、2019年から2024年にかけて、多くの世代が過去の蓄積パスを上回るペースで金融資産を積み増した。株高も相まって、有価証券の比率が高まっており、若年層の上昇は急速である。賃上げ・株高・新NISAという追い風が、世代を超えて家計のバランスシートを膨らませている。
もっとも、その恩恵は一様ではない。世代間でみると、所得環境の厳しかった就職氷河期世代(50代前半)については、賃上げが物価高と消費増に吸収されており、他世代で見られた蓄積ペース加速に出遅れる形となった。また、世代内でみるといずれの世代でも残高の増加は中央値よりも分布の上側でより大きくなっており、相対的に資産を多く持つ層に偏っている。インフレ転換と経済環境の変化は家計金融資産の増加を促す一方で、世代間・世代内でばらつき、資産格差を静かに広げている。
星野 卓也
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 星野 卓也
ほしの たくや
-
経済調査部 主席エコノミスト
担当: 日本経済、財政、社会保障、労働諸制度の分析、予測
執筆者の最近のレポート
関連テーマのレポート
-
2027年春闘、初動のモメンタムは現時点で良好 ~労働側、経営側とも昨年からのトーンダウンはみられず~
日本経済
新家 義貴
-
実質賃金はプラス継続も、先行きは再び下振れリスク(26年8月毎月勤労統計) ~所定内給与は着実に増加で賃金の基調はなお良好。物価上昇が懸念材料~
日本経済
新家 義貴
-
節約志向はどこに顕れているのか? ~インフレ転換で変わる日本の家計①~
日本経済
星野 卓也
-
資金循環統計(2026年4-6月期) ~じわりと広がる家計の国債投資~
日本経済
星野 卓也
-
長期金利3%、家計は30年前より強くなったのか ~金融資産はほぼ倍増、家計ごとに異なる「金利耐性」~
日本経済
谷口 智明