- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 企業部門の堅調さを再確認(日銀短観・9月調査)
- Economic Trends
-
2026.10.01
日本経済
金融政策・日銀
景気全般
設備投資
企業
物価
景気指標(日本)
企業指標(日本)
企業部門の堅調さを再確認(日銀短観・9月調査)
~物価見通しの追加的な上振れはみられずも、インフレ警戒は継続~
新家 義貴
- 要旨
-
- 9月短観では、企業部門の堅調さが改めて確認された。大企業製造業は予想をやや下回ったものの改善傾向が持続、中堅・中小企業では景況感の改善が目立った。全規模・全産業の業況判断DIも前回から上昇した。
- 2026年度の設備投資計画は引き続き高い伸びを維持。中小企業でも前回調査から上方修正され、収益計画も製造業を中心に大幅に改善した。GDPの設備投資は特殊要因もあって弱かったが、企業の投資意欲は強いまま。
- 企業金融面では、借入金利上昇への意識が強まる一方、資金繰りや金融機関の貸出態度に大きな悪化はみられなかった。これまでの利上げが企業活動を大きく抑制している様子は確認できない。
- 物価関連は、仕入価格判断や販売価格判断がやや低下、企業の物価見通しは横ばい~僅かに低下と、前回からの追加的な上振れはみられなかった。ただし、中長期の物価見通しはなお2%台半ばと高い。先行き、消費者物価指数の上昇率が高まる可能性が高いなか、足元の原油高が追加的な物価押し上げ要因になる可能性もある。物価上振れリスクへの警戒を緩める状況にはない。
- 今回の短観は10月会合で追加利上げを急ぐ必要性を高める内容ではない一方、基本的な追加利上げ路線に変更を迫るような内容でもない。10月は据え置き、次回利上げは12月会合を予想する。
1. 景況感・収益・設備投資計画は堅調、物価見通しの追加的な上振れはみられず
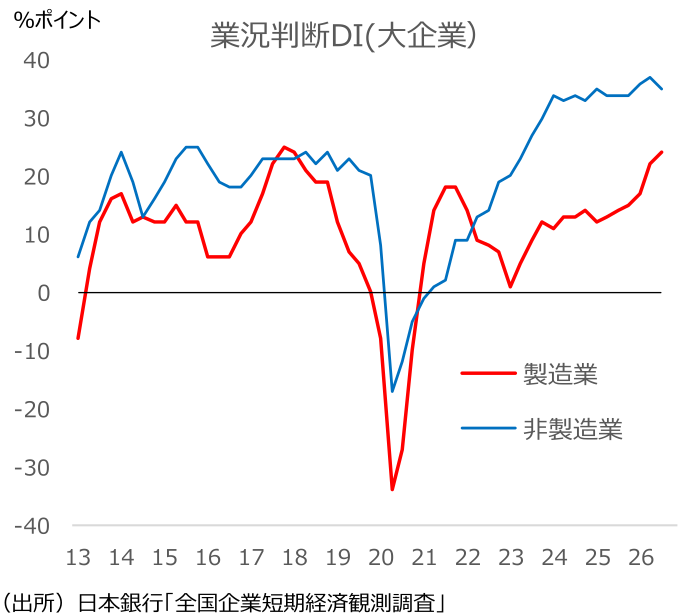
本日公表された日銀短観9月調査は、企業部門の堅調さが改めて確認される結果となった。大企業製造業の業況判断DIは24(前回:22)と事前予想の25をやや下回ったものの改善傾向を維持、中堅・中小企業では景況感の改善が目立った。大企業非製造業も35と前回の37から小幅低下したものの水準は非常に高いまま。全規模・全産業の業況判断DIも21と、前回から3ポイント改善した。また、企業収益は製造業を中心に大幅に上方修正されたことに加え、設備投資計画も引き続き強く、企業の投資意欲に陰りはみられない。企業金融面でも、借入金利上昇への意識は強まっているものの、資金繰りや金融機関の貸出態度に大きな悪化はみられなかった。これまでの利上げが企業活動を大きく抑制している様子はうかがわれない。
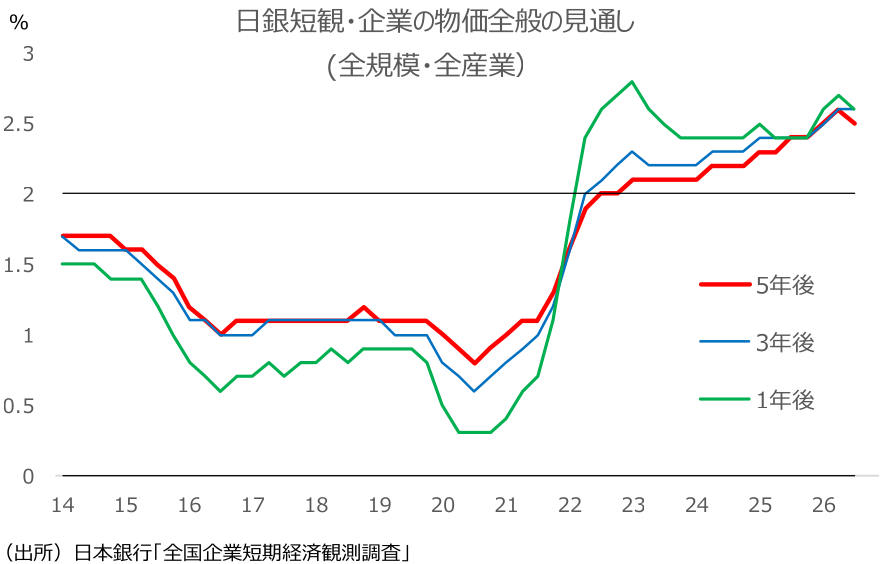
一方、注目されていた物価面では、前回調査からの追加的な上振れはみられなかった。仕入価格判断や販売価格判断はやや低下し、企業の物価全般の見通し(全規模全産業)も、1年後が2.6%(前回2.7%)、3年後が2.6%(同2.6%)、5年後が2.5%(同2.6%)と、横ばいないし小幅低下となった。物価関連については前回調査が強く、今回も上振れが警戒されていたが、追加的な上振れは確認されなかった。そうした意味では、9月会合での利上げに続いて、10月会合でも追加利上げを急ぐ必要性を高めるほどの内容ではなかったと評価できる。
もっとも、今回の景況感、収益・投資計画、企業金融関連など短観の内容そのものは総じて良好である。企業の中長期的な物価見通しも2%台半ばと高く、物価上振れリスクへの警戒を緩める状況では全くない。また、6~7月にかけていったん低下していた原油価格についても、再び水準が切り上がっているほか、既往の原材料費、人件費、物流費などの上昇が今後さらに販売価格へ波及する可能性は高い。先行き、消費者物価の上昇率が再び高まることが予想されるなか、こうした価格転嫁の動きが、基調的な物価上昇率を2%以上のレベルに押し上げるリスクも引き続き意識される。
こうした状況を踏まえると、今回の短観は10月利上げの可能性をやや低下させる一方、基本的な日銀の追加利上げ路線に変更を迫るような内容でもない。(今後の為替レート次第の面はあるものの)10月会合ではいったん政策金利を据え置き、9月利上げ後の経済・物価情勢を見極める可能性が高いとみられるが、堅調な企業活動や高水準の物価見通しを踏まえれば、その後も比較的早いペースで追加利上げが実施される可能性が高いとみられる。現時点では、次回の利上げ時期として12月会合を予想しており、その後、27年3月、6月にも利上げが行われると予想している。
2. 業況判断
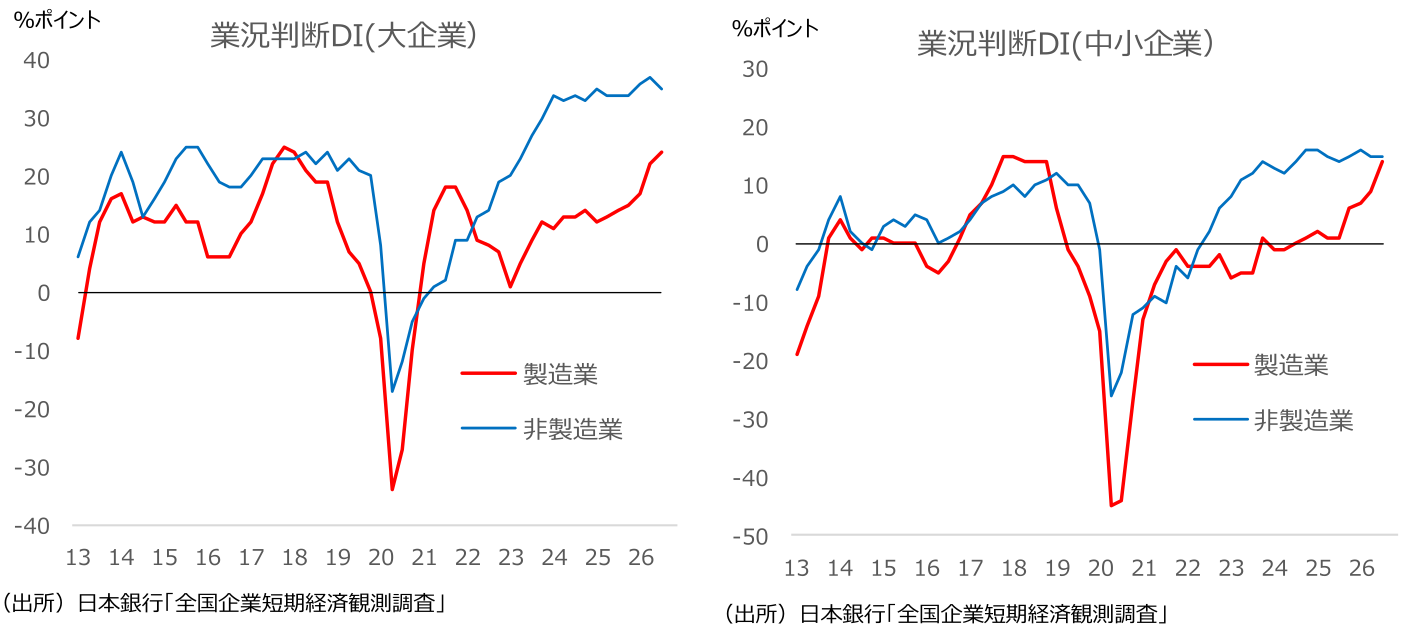
業況判断DIは、全体として企業景況感の底堅さを示す結果となった。大企業製造業は+24と、6月調査から2ポイント改善した。事前予想の+25は下回ったものの、改善基調は維持されている。業種別にみると、生産用機械が+36から+43、電気機械が+29から+33、化学が+20から+26、非鉄金属が+36から+45へ改善するなど、AI・半導体関連を中心とした需要の強さが景況感を下支えしたとみられる。一方、自動車は+12から+11とやや低下した。
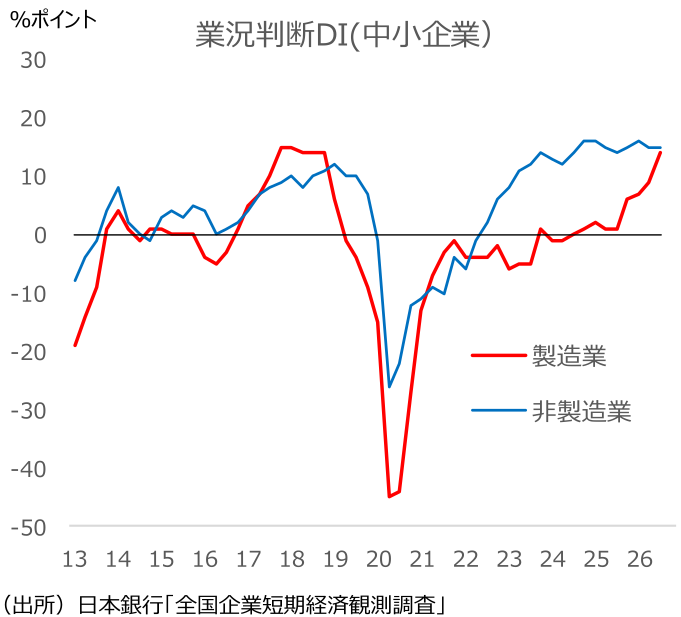
今回特徴的だったのは、中堅・中小企業の改善である。製造業では、中堅企業が+17から+23、中小企業が+9から+14へそれぞれ大きく上昇した。この結果、全規模の製造業DIは前回の+14から+19へ5ポイント改善している。大企業製造業は予想対比やや弱いが、景況感の改善が中堅・中小企業に広がった点は前向きに評価できる。
大企業非製造業は+35と、前回の+37から2ポイント低下した。業種別には、宿泊・飲食サービスが+46から+38、小売が+33から+29、運輸・郵便が+25から+21、物品賃貸が+50から+46へ低下した。人件費やエネルギーコストの上昇に加え、8月の台風や豪雨など天候不順も、一部の消費・サービス関連業種を下押しした可能性がある。消費関連業種の弱さからは、個人消費の回復力に物足りなさが残ることもうかがえる。
なお、規模別では、非製造業の中堅企業が+26から+24へ低下し、中小企業は+15で横ばいとなった。全規模の非製造業も+21から+20へ小幅に低下したが、いずれも高水準を維持している。非製造業では前回調査対比でやや低下したが、業況判断の水準自体は依然として非常に高く、ことさらネガティブに受け止める必要はないだろう。
全産業でみると、大企業が+29から+30、中堅企業が+22から+24、中小企業が+13から+15へそれぞれ改善し、全規模・全産業でも+18から+21へ上昇した。製造業を中心に幅広い企業規模で景況感が改善しており、企業部門全体としてみれば、今回の短観は景況感の底堅さを改めて確認する結果だったといってよい。
なお、先行き判断DIは、大企業製造業で足元の+24から先行き+21へ、大企業非製造業は+35から+30へとそれぞれ低下している。中小企業でも、製造業は+14から+12へ、非製造業は+15から+10へ低下した。
もっとも、こうした先行き判断の悪化は割り引いてみる必要がある。短観の先行き判断DIは、現状の景況感が高水準にある局面ほど保守的に出やすい傾向がある。今回も、足元の業況判断が高水準にあるなかで、先行きについて慎重な回答が出やすかった面があるとみられる。このため、今回の先行きDIの低下を、そのまま先行きの景況悪化を示すものと捉える必要はない。
3. 設備投資計画
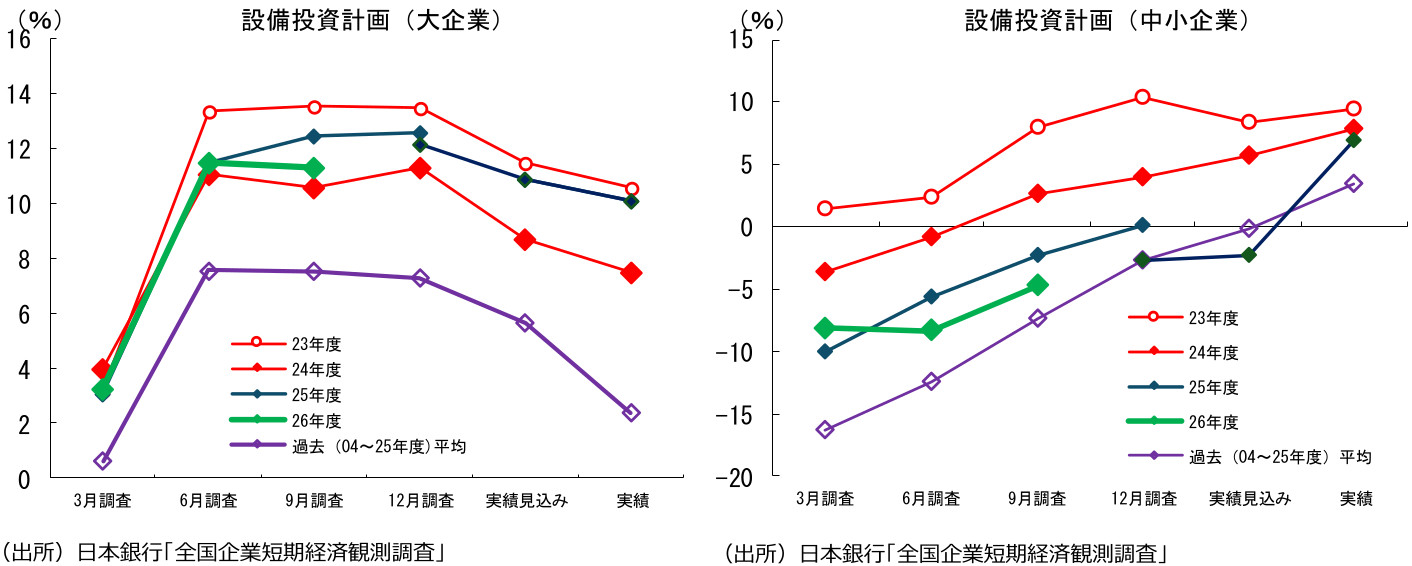
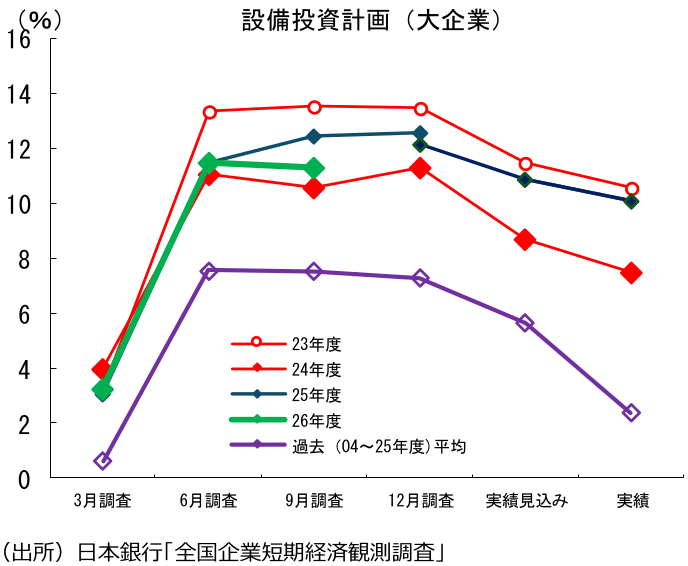
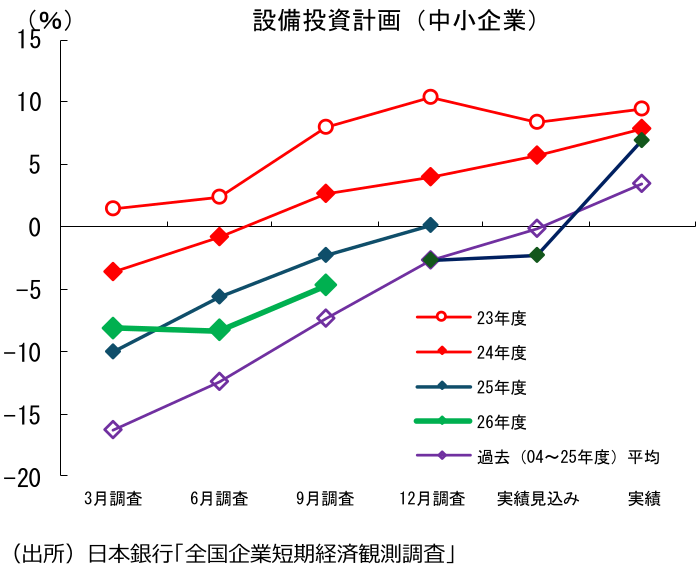
2026年度の設備投資計画は、引き続き強い内容となった。全規模・全産業では前年比+7.6%と、6月調査からやや上方修正された。大企業・全産業は+11.3%と、6月調査の+11.5%からほぼ横ばいで、二桁増の高い計画が維持されている。例年、9月調査では大企業の設備投資計画は6月調査から大きく修正されない傾向があり、意外感はない。
中小企業・全産業の設備投資計画は前年比▲4.7%となり、6月調査の▲8.3%から上方修正された。中小企業の設備投資計画は年度当初に慎重に設定され、その後、投資案件の具体化に伴って上方修正される傾向があるため、上方修正されること自体は珍しいものではない。ただし、前回6月調査では3月調査から下方修正され、一部に慎重さもみられていた。今回はその懸念が和らぐ形となっている点がポジティブだ。
設備投資を支える企業収益も堅調である。2026年度の経常利益計画は、大企業・全産業で前年比+4.3%となり、前回調査から大幅に上方修正された(修正率+11.6%)。特に大企業製造業は前年比+13.6%(修正率+21.7%)と上方修正が目立つ。全規模・全産業でも前年比+2.2%と増益計画に転換(修正率+9.4%)しており、好調な企業収益が設備投資を支えていることが見て取れる。
人手不足に対応した省力化・効率化投資に加え、AI・半導体関連、デジタル化、老朽化した設備の更新など、企業の投資需要は引き続き強い。4-6月期GDPでは設備投資が弱い動きとなったが、これには特許権の海外譲渡に伴う研究開発投資の減少という特殊要因も影響している。このため、GDPにおける設備投資の弱さを、そのまま企業の投資意欲の後退とみるのは適切ではない。短観の設備投資計画や収益計画をみる限り、企業の設備投資意欲は引き続き強いと評価できる。
4. 企業金融関連
企業金融関連では、企業の資金調達環境が大きく悪化している様子は確認されなかった。借入金利上昇への意識は一段と強まったものの、資金繰りや金融機関の貸出態度は安定している。
全規模・全産業の借入金利水準判断DIは、6月調査の+61から+68へ上昇し、先行きも+71と一段の上昇が見込まれている。規模別にみても、大企業が+59から+65、中堅企業が+62から+67、中小企業が+61から+70へ上昇しており、幅広い企業で借入金利の上昇が意識されている。
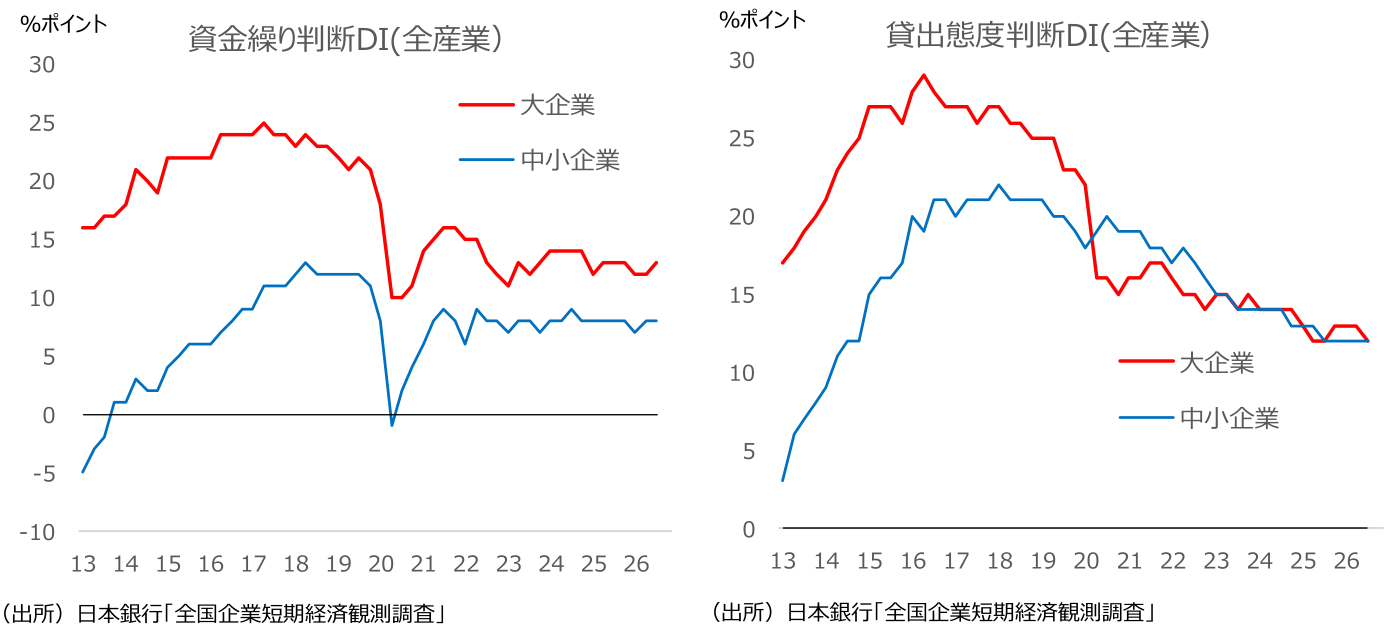
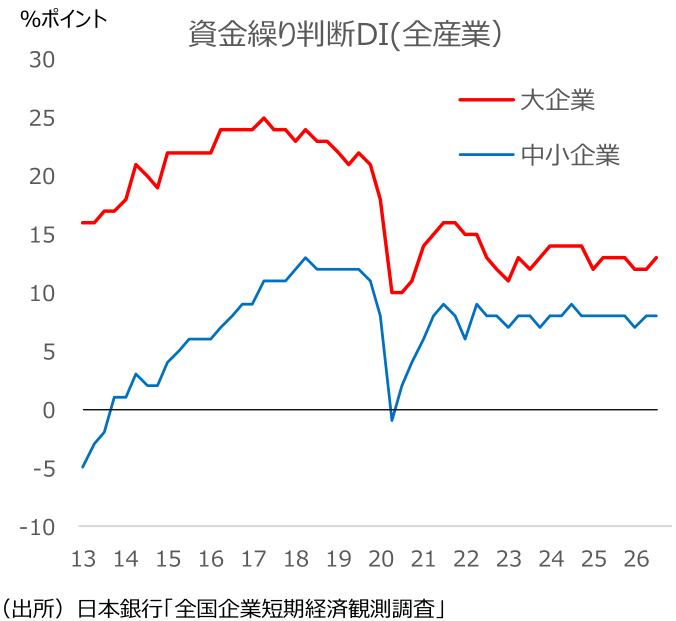
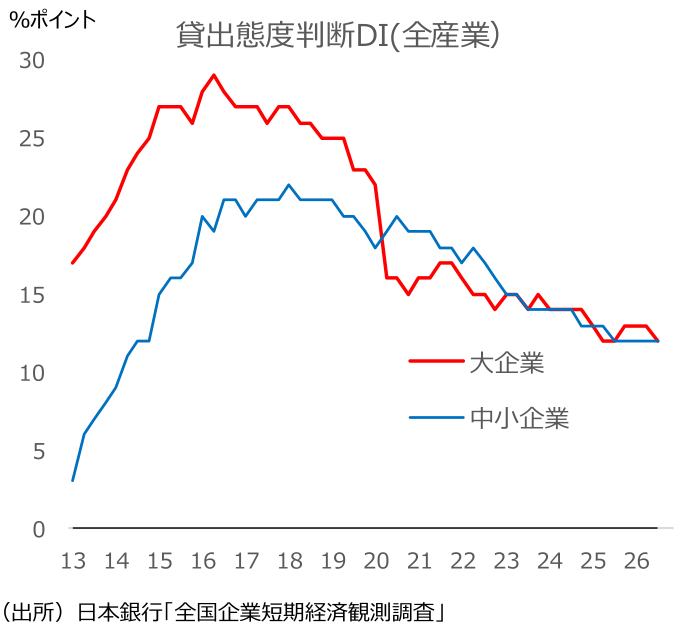
もっとも、借入金利の上昇が、現時点で資金繰りや金融機関の貸出姿勢を大きく悪化させているわけではない。全規模・全産業の資金繰り判断DIは+11と前回から変わらず、大企業は+12から+13、中堅企業は+14から+15へとむしろ改善、中小企業も+8で横ばいとなった。金融機関の貸出態度判断DIも全規模・全産業で+13と前回から変わらず、中小企業も+12で横ばいである。これまでの利上げや市場金利の上昇によって企業の借入コストは着実に上昇しているものの、現時点ではそれが資金繰りの悪化や金融機関の貸出姿勢の厳格化につながる状況には至っていない。設備投資計画が高い伸びを維持していることと合わせても、金融面から企業活動が大きく萎縮している様子はうかがわれない。
なお、今回の短観には9月の追加利上げの影響はほとんど反映されていないとみられる。9月利上げ後の資金繰りや貸出態度への影響については、12月調査以降で改めて確認する必要がある。
5. 物価関連
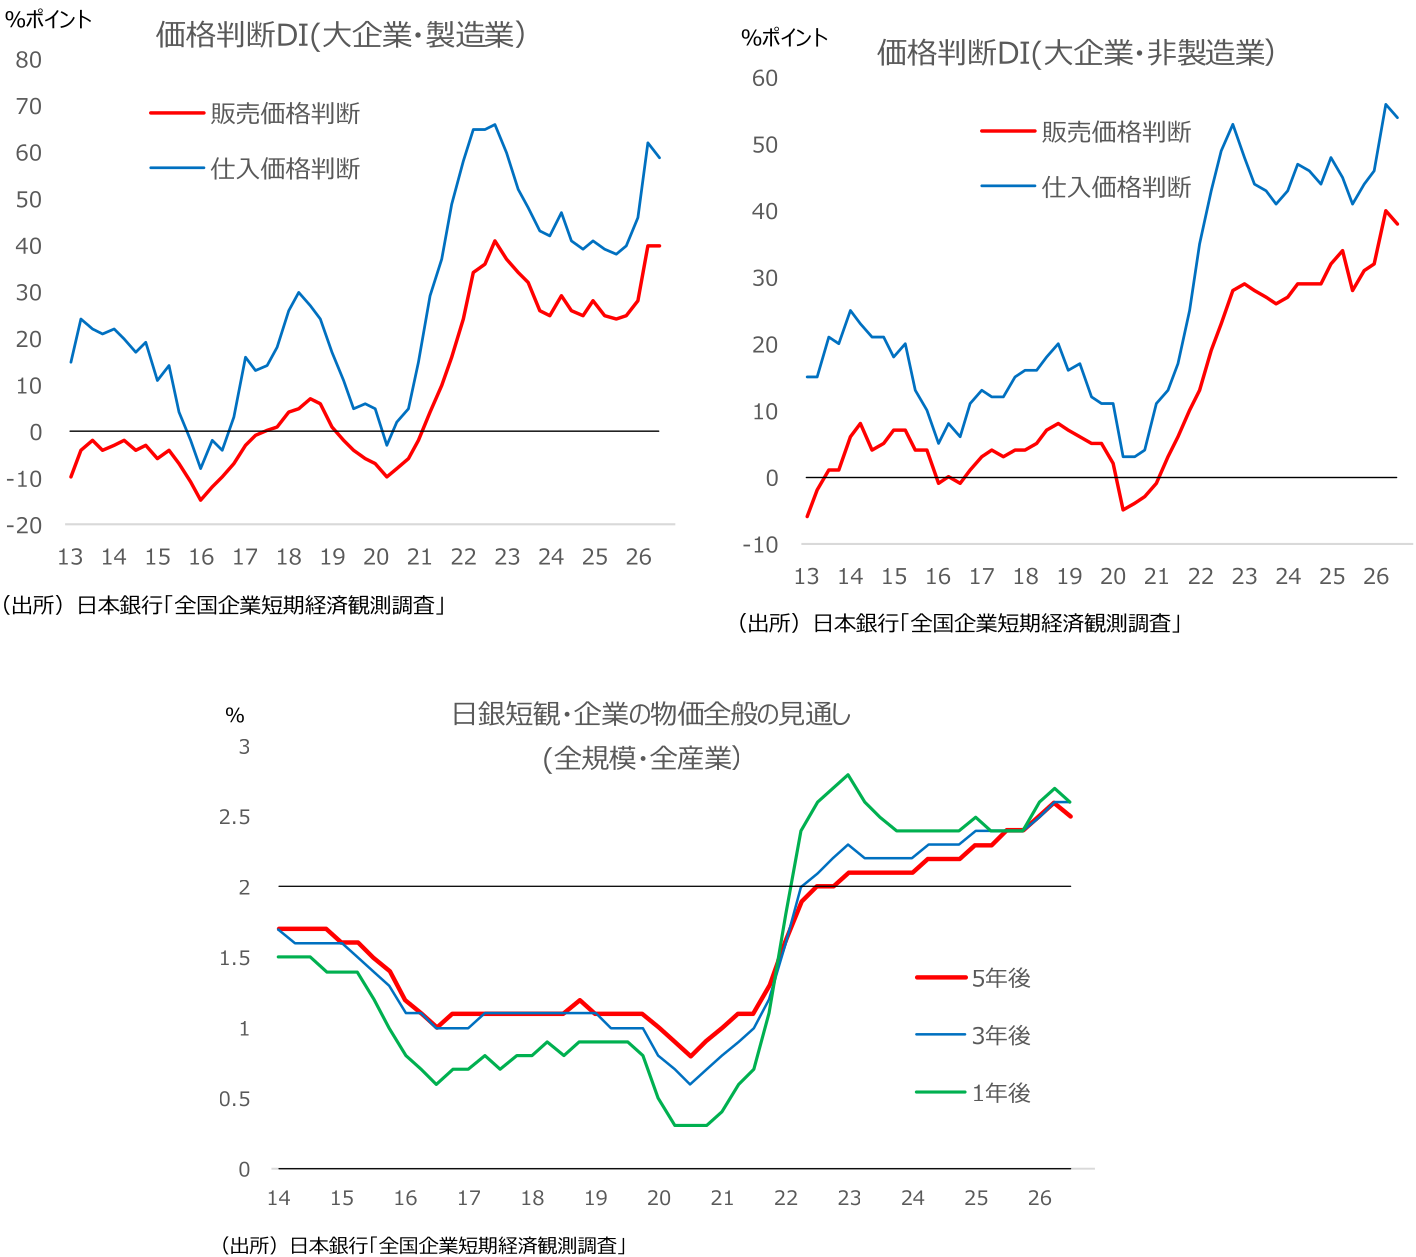
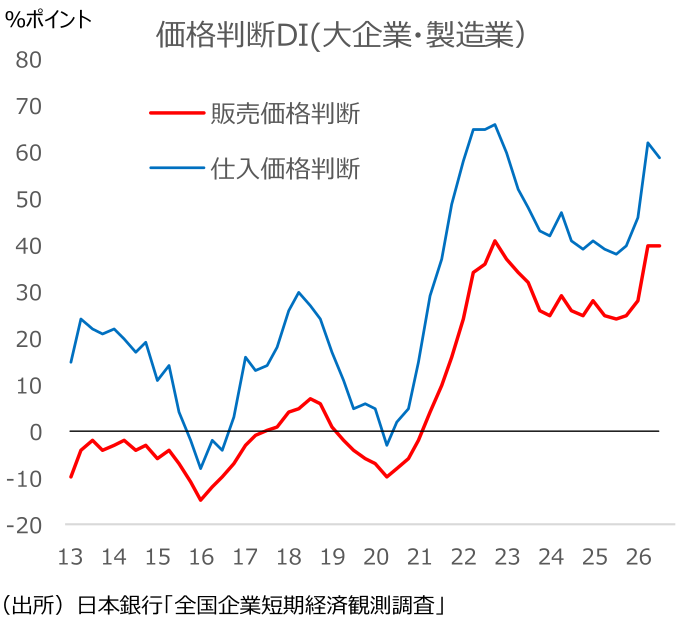
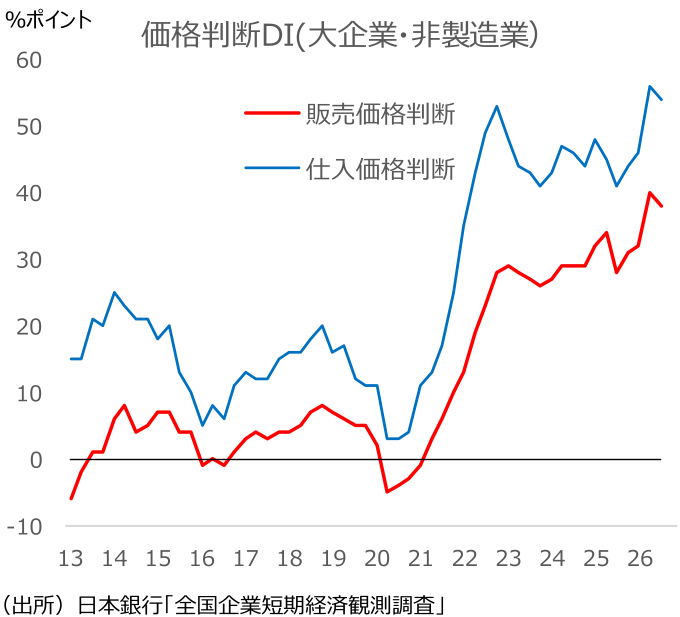
物価関連では、前回調査からの追加的な上振れはみられなかった。大企業製造業の仕入価格判断DIは+62から+59へ低下し、販売価格判断DIは+40で横ばいとなった。大企業非製造業でも、仕入価格判断DIは+56から+54、販売価格判断DIは+40から+38へ低下した。6~7月にかけて原油価格が低下していたことで、春先に強まった原材料・エネルギーコストの上昇圧力が調査時点ではいったん和らいだことが背景にあるとみられる。
企業の物価全般の見通しも、全規模・全産業で1年後が2.6%(前回2.7%)、3年後が2.6%(同2.6%)、5年後が2.5%(同2.6%)と、横ばいないし小幅低下となった。前回調査では物価関連項目が非常に強く、今回も一段の上振れが警戒されていたが、9月調査ではそこからの追加的な上振れはみられなかった。
もっとも、物価上振れリスクへの警戒を緩める状況ではない。企業の中長期的な物価見通しはなお+2%台半ばと高く、販売価格判断DIも高水準を維持している。6~7月にかけて低下していた原油価格も足元では再び上昇しており、今後、既往の原材料費、人件費、物流費などの上昇がさらに販売価格へ波及する可能性も高い。
先行きは消費者物価上昇率が再び高まるとみられるなか、こうした価格転嫁が続けば、基調的な物価上昇率が2%を上回って推移するリスクも引き続き意識される。今回、物価関連項目で追加的な上振れがみられなかったことで、10月会合で追加利上げを急ぐ必要性はやや低下したものの、日銀の物価上振れリスクへの警戒は引き続き強いままと考えられる。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測