- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 豪ドル相場に持ち直しの兆し、RBAによる追加利上げ観測が再燃
- Asia Trends
-
2026.10.28
アジア経済
アジア金融政策
オーストラリア経済
為替
豪ドル相場に持ち直しの兆し、RBAによる追加利上げ観測が再燃
~住宅市場の調整が懸念される一方、根強いインフレ圧力が金融引き締め継続を後押し~
西濵 徹
- 要旨
-
- 9月以降の豪ドルは弱含んできた。FRBが9月に利上げを決定して追加利上げ観測が強まったことに加え、RBAも9月に利上げを再開したものの、ブロック総裁が住宅市場の調整による景気下振れリスクに言及して慎重姿勢もみせたため、不動産価格の下落が追加利上げの制約になるとの見方が広がった。同国の家計債務残高はGDP比110%超と主要国のなかでも突出しており、金利上昇と逆資産効果の双方が消費の重荷になる。
- しかし、足元では豪ドルに変化の兆しがある。ハウザー副総裁が、原油高を背景にインフレ見通しが「著しく悪化している」と述べ、インフレ期待の上昇を防ぐ必要性を強調するなど、RBA高官から相次いでタカ派姿勢を維持する旨の発言が相次いだことが影響している。
- 7-9月のインフレ率は前年同期比+3.9%(前期比+1.3%)、コアインフレ率(トリム平均値)も同+3.7%(前期比+1.0%)といずれもRBAの見通しを上回り、基調的な物価圧力の根強さが示されている。9月単月のインフレ率も前年同月比+4.3%と6ヵ月ぶりの高い伸びとなり、エネルギー価格が押し上げた。一方、変動の大きい財と観光を除いたベースは同+3.6%に鈍化しており、単月の物価はまちまちの様相をみせていると捉えられる。
- とはいえ、ブロック総裁は28日の議会証言において、物価上昇圧力が依然強いとの認識を示し、11月3日の次回会合で利上げの効果を議論する考えを示した。市場では追加利上げが意識されており、当面の豪ドル相場は比較的堅調に推移する可能性が高まっている。
9月以降の金融市場では、豪ドルが弱含む動きをみせてきた。背景には、FRB(米連邦準備制度理事会)が9月に開催したFOMC(連邦公開市場委員会)で利上げを決定し、その後も追加利上げに動くとの観測が強まったことがある。一方、RBA(オーストラリア準備銀行)も9月の定例会合で利上げを再開しており、年明け以降に計4回利上げを行うなど金融引き締めを強めてきた(注1)。RBAは8月定例会合では政策金利を据え置いたものの、追加利上げに言及するなど「タカ派」姿勢を示していた。しかし、9月の定例会合後の記者会見では、ブロック総裁が追加利上げの可能性を否定しない一方、住宅市場の調整に伴う景気の下振れリスクにも言及するなど、先行きの政策運営について慎重な姿勢もうかがえた。
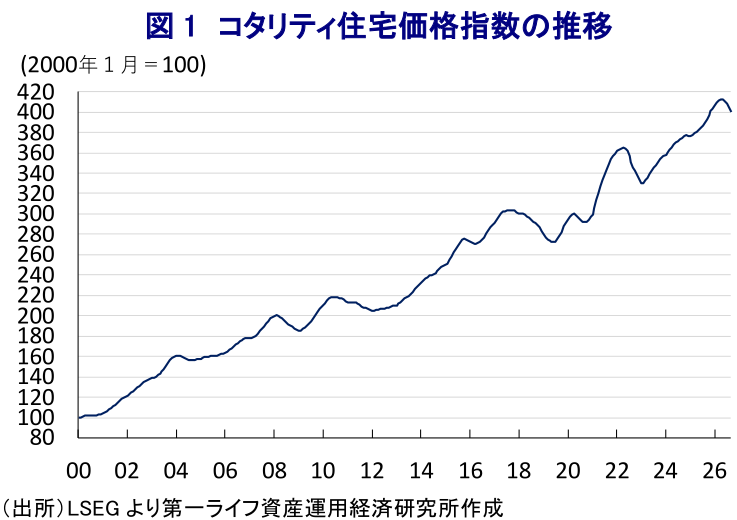
同国ではここ数ヵ月、RBAによる断続的な利上げ実施に加え、価格抑制を目的とする税制改革の影響も重なり、不動産価格が下落している(図1)。こうした動きについて、ブロック氏は8月会合後の記者会見で、不動産価格の動向は金融政策の主要な判断材料ではないものの、住宅市場の変化が景気に及ぼす影響は注視しているとの認識を示していた。しかし、9月会合後の記者会見では、不動産市場の調整を景気の下振れリスクのひとつに挙げるなど、警戒感を強める様子がうかがえた。同国の家計債務残高はGDP比で110%を上回り、主要国のなかでも突出した水準にあるうえ、その大部分を住宅ローンが占める。このため、金利上昇による利払い負担の増大に加え、不動産価格の下落による逆資産効果も懸念されるなど、家計部門にとって消費の足かせとなる材料が重なっている。こうしたなか、その後の金融市場では、不動産価格の調整がRBAによる追加利上げの制約要因になるとの見方が広がり、豪ドル相場の重しになったと考えられる。
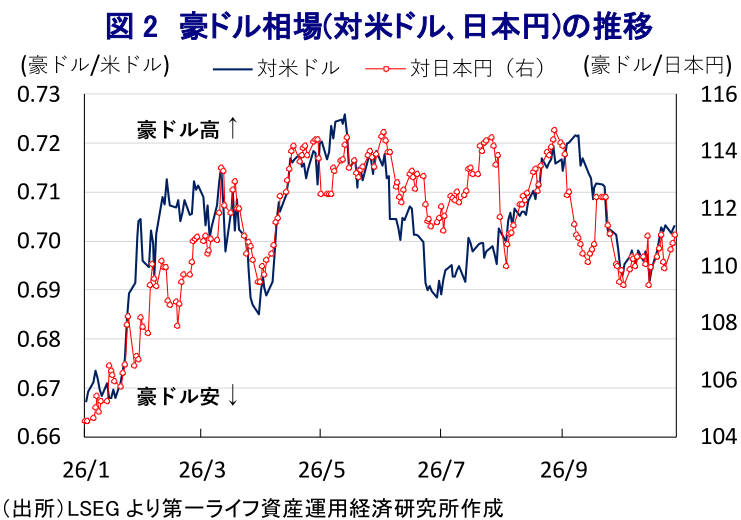
しかし、足元では弱含む動きをみせた豪ドル相場に変化の兆しが出ている(図2)。背景には、RBA高官から先行きの政策運営ついてタカ派姿勢を維持する発言が相次いだことがある。なかでもハウザー副総裁は、原油高などを理由にインフレ見通しが「著しく悪化している」としたうえで、金融政策では供給ショックそのものに対処することはできないものの、コスト上昇がインフレ期待の上昇に波及することを防ぐ必要があるとの考えを示した。さらに、先行きの物価統計について、RBAの想定を上回る可能性が高いとの見方を示すなど、インフレに対する警戒感をあらわにした。同氏の発言自体は政策運営の方向性を明示したものではないものの、インフレ見通しの悪化に加え、インフレ期待をしっかりと抑え込む必要性を強調したことは、金融市場に追加利上げを意識させたと考えられる(注2)。
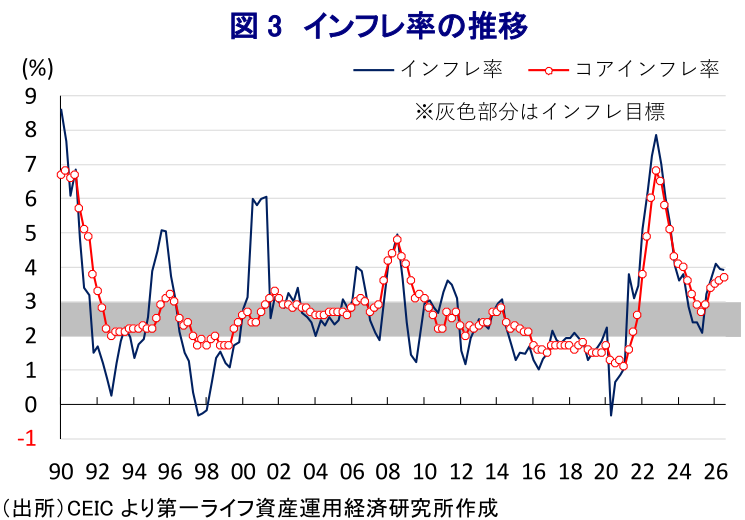
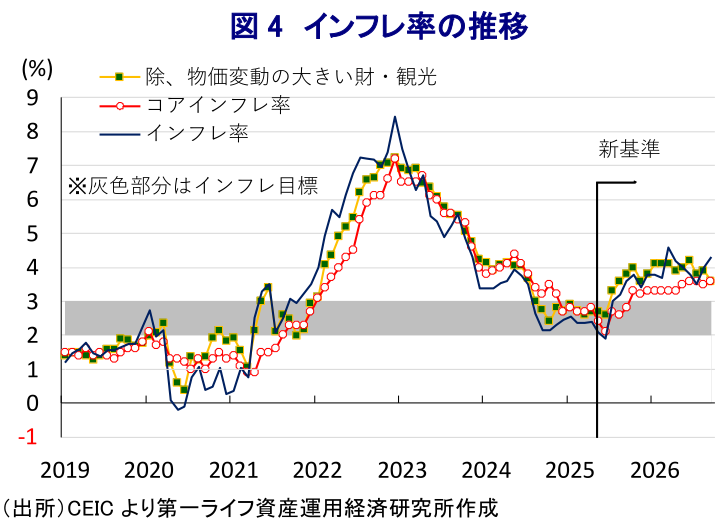
金融市場が物価動向に注目するなか、7-9月のインフレ率は前年同期比+3.9%と前期(同+3.9%)から横ばいで推移し、RBAが定める目標レンジ(2~3%)を引き続き上回った(図3)。RBAが8月の定例会合時点で示した見通し(前年比+3.6%)を上回るなど、前述したハウザー氏が示した見通しに沿った結果となった。前期比も+1.3%と前期(同+0.6%)から上昇ペースが加速しており、食料品やエネルギーなど生活必需品の物価上昇に加え、サービス物価も上昇基調を強めるなど、インフレ圧力の根強さがうかがえる。コアインフレ率(トリム平均値)も前年同期比+3.7%と前期(同+3.6%)からわずかに伸びが加速しており、RBAの見通し(同+3.3%)も上回った。前期比も+1.0%と前期(同+0.8%)から上昇ペースが加速しており、基調的なインフレ圧力が根強く残っていることがうかがえる。
9月単月のインフレ率は、前年同月比+4.3%と前月(同+4.0%)から加速しており、RBAの目標レンジを上回るとともに、6ヵ月ぶりの高い伸びとなった(図4)。前月比も+0.8%と前月(同+0.4%)から加速しており、エネルギー価格が大幅に押し上げられたことが影響している。コアインフレ率も前年同月比+3.6%と前月(同+3.5%)から加速しており、インフレ率と同様に目標レンジを上回った。前月比も+0.3%と前月(同+0.2%)から加速しており、住宅関連で物価が下振れする動きが確認されるものの、財、サービスともに物価上昇の動きを強めるなど、幅広くインフレ圧力が強まっている。RBAが月次の物価統計で比較的注視してきた物価変動の大きい財と観光を除いたベースは前年同月比+3.6%と前月(同+3.9%)から鈍化しており、10ヵ月ぶりの低い伸びとなった。前月比も+0.0%と前月(同+0.2%)から鈍化しており、単月ベースの物価はまちまちの動きをみせている。
とはいえ、RBAのブロック総裁は28日の議会証言において、これまでの利上げによって物価目標への回帰が可能となるか、11月3日に予定される次回の定例会合で議論するとの考えを示した。そのうえで、物価上昇圧力が依然として強いとの認識を示すなど、インフレに対する警戒姿勢を維持したことから、金融市場では追加利上げが意識されている。このため、当面の豪ドル相場は比較的堅調な動きをみせる可能性は高まっていると考えられる。
注1 9月29日付レポート「RBAは3会合ぶりの利上げ再開も、先行きは慎重姿勢」
注2 10月21日付レポート「弱含む動きをみせてきた豪ドル相場は持ち直しに向かうか」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
RBNZの予想外の利上げ見送りで、NZドル相場は一段と弱含むか ~追加利上げの時期や総選挙を巡る不透明感が重なり、豪ドルとの対照的な動きが続くか~
アジア経済
西濵 徹
-
ブラジルの「トリプル安」は一過性の混乱にとどまるか ~ルラ氏の逆転勝利で財政懸念が再燃、硬直的な歳出構造が信認回復の足かせに~
新興国経済
西濵 徹
-
AI・半導体で韓国景気は堅調も、「K字型」の様相が一段と鮮明に ~家計部門の低迷が李政権の重しとなる可能性~
アジア経済
西濵 徹
-
ロシア中銀、2会合連続の金利据え置き、インフレ再燃で利下げは遠のくか ~燃料供給制約と期待インフレの高止まりが重しに、低成長下でも高金利が長期化する公算~
新興国経済
西濵 徹
-
ブラジル大統領選、ルラ氏が逆転勝利も政権運営には難路 ~議会での右派勢力拡大が足かせに、財政健全化と家計支援の両立が焦点~
新興国経済
西濵 徹
関連テーマのレポート
-
RBNZの予想外の利上げ見送りで、NZドル相場は一段と弱含むか ~追加利上げの時期や総選挙を巡る不透明感が重なり、豪ドルとの対照的な動きが続くか~
アジア経済
西濵 徹
-
AI・半導体で韓国景気は堅調も、「K字型」の様相が一段と鮮明に ~家計部門の低迷が李政権の重しとなる可能性~
アジア経済
西濵 徹
-
トルコ中銀は6会合ぶりの利下げも、金融市場の混乱が新たな懸念材料に ~インフレ鈍化で引き締め度合いを調整も、株安によるリラ相場や実体経済への波及に警戒~
アジア経済
西濵 徹
-
フィリピン中銀、原油高とペソ安の「二重苦」に直面し、大幅利上げに舵 ~インフレ圧力の高まりを受けて利上げ幅を拡大、金融引き締めの長期化も~
アジア経済
西濵 徹
-
韓国中銀、株価急落などで利上げ休止も、金融引き締めの長期化を示唆 ~景気に楽観も、インフレを警戒して追加利上げに含み、申総裁は一段のウォン高を志向~
アジア経済
西濵 徹