- HOME
- レポート一覧
- 経済分析レポート(Trends)
- AI・半導体で韓国景気は堅調も、「K字型」の様相が一段と鮮明に
- Asia Trends
-
2026.10.27
アジア経済
原油
アジア経済見通し
アジア金融政策
韓国経済
株価
為替
イラン情勢
AI・半導体で韓国景気は堅調も、「K字型」の様相が一段と鮮明に
~家計部門の低迷が李政権の重しとなる可能性~
西濵 徹
- 要旨
-
-
韓国景気は、世界的なAI・半導体関連需要を追い風に、外需主導で堅調な推移が続いている。7-9月の実質GDP成長率は前期比+1.0%(年率換算+3.93%)、前年同期比+3.4%となり、2026年9月までの累計成長率(+3.6%)は中銀の8月時点の見通し(+3.3%)を上回った。メモリ半導体を中心とする財輸出に加え、半導体製造設備やデータセンター関連の設備投資が成長を支え、2027年も外需の堅調さが景気をけん引する展開が見込まれる。
-
一方、家計部門は力強さを欠いている。インフレ率は中銀目標の2%を上回って推移し、政府の現金給付などの消費支援も効果が一巡したことから、個人消費は下振れた。成果給の恩恵は一部の労働者にとどまり、業種間の賃金格差の拡大も懸念される。ソウルを中心に不動産価格の上昇が続くなか、家計債務を巡る金融リスクもくすぶっており、中銀は10月会合で政策金利を据え置きつつも、追加利上げに含みを持たせた。KOSPIはピークから約4割下落しており、金融市場の調整が家計に与える影響にも注意が必要である。
-
為替市場では、株価調整とは対照的に、ウォン相場が底堅く推移している。過去最高を更新した貿易黒字に伴う実需と、中銀のタカ派姿勢が下支えとなっている。
-
政治面では、李在明政権の支持率が過去最低に近い水準にある。企業と家計、資産保有層とそれ以外の層との間で景気回復の恩恵に格差が生じる「K字型」の様相が強まっており、金融市場の混乱が家計部門に波及すれば、政権の求心力が一段と低下する可能性がある。
-
- 目次
【世界的なAI・半導体需要の旺盛さを追い風に、足元の韓国景気は堅調な推移が続いている】
韓国では、世界的なAI(人工知能)・半導体関連需要の旺盛な動きが景気の追い風となる展開が続いている(注1)。韓国は、DRAMやNAND型フラッシュメモリ、広帯域メモリ(HBM)などメモリ半導体の大規模量産で世界トップクラスの競争力を有する。旺盛な半導体需要をけん引役に9月の輸出額は過去最高額を更新するなど、輸出の勢いは強まっている。韓国はGDPに占める輸出の比率が4割を上回るなど、アジア太平洋地域のなかでも外需依存度が相対的に高い。こうしたなか、7-9月の実質GDP成長率は前期比+1.0%、年率換算ベースでは+3.93%となり、景気の堅調さが確認されている(図1)。中期的な基調を示す前年同期比ベースの成長率も+3.4%と前期(同+3.7%)から伸びが鈍化しているものの、3四半期連続で3%を上回る水準で推移している。
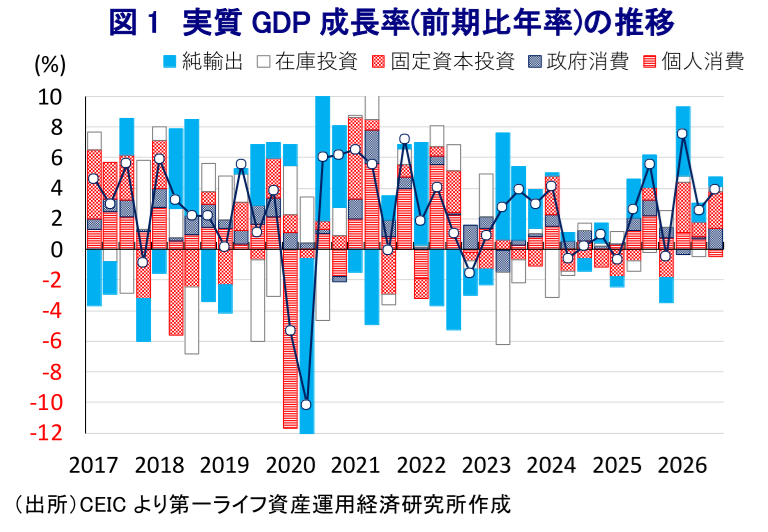
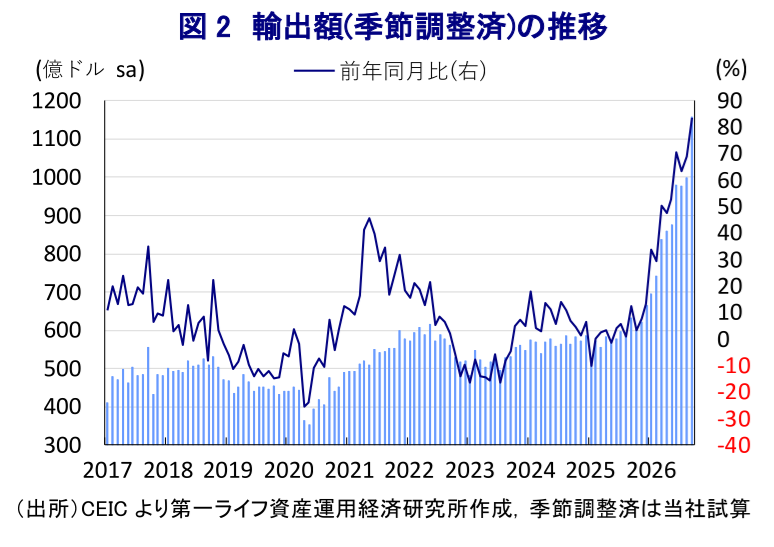
世界的なAI・半導体関連需要の拡大を反映して財輸出が押し上げられるとともに(図2)、中国人観光客を中心とする来訪者数の増加はサービス輸出を押し上げるなど、堅調な外需が景気をけん引する動きがみられる。さらに、AI・半導体関連需要の旺盛さを追い風に、半導体製造設備やデータセンター関連の投資が拡大するなど、設備投資も景気を下支えしている。また、政府消費の増加も成長に寄与した。一方で、政府はイラン情勢の悪化を受けた原油高の影響軽減を目的に、低所得者層などを対象に1人当たり10万~60万ウォンの現金給付を実施したほか、省エネ家電の購入促進策(キャッシュバックの実施)などの消費支援に動いた。しかし、足元ではその効果が一巡しており、個人消費は下振れしている。さらに、前期は在庫調整が進む動きが確認されたものの、当期は前期比年率ベースで+0.32ptと試算されるなど、在庫の積み上がりを示唆する動きもうかがえる。
とはいえ、2026年の9月までの累計ベースの経済成長率は+3.6%となり、中銀が8月時点で示した見通し(+3.3%)を上回っている。中銀は10月会合において、2026年の経済成長率が8月時点の見通しを大きく上回る可能性を示唆したが、足元の状況はそうした見方に沿った動きと捉えられる。さらに、2027年についても、世界的なAI・半導体関連需要の動向に留意する必要があるものの、外需の堅調さが景気をけん引する展開が続く可能性が見込まれる。
【家計部門はインフレに直面、賃金上昇の恩恵は一部にとどまり、不動産高騰や株価調整も重し】
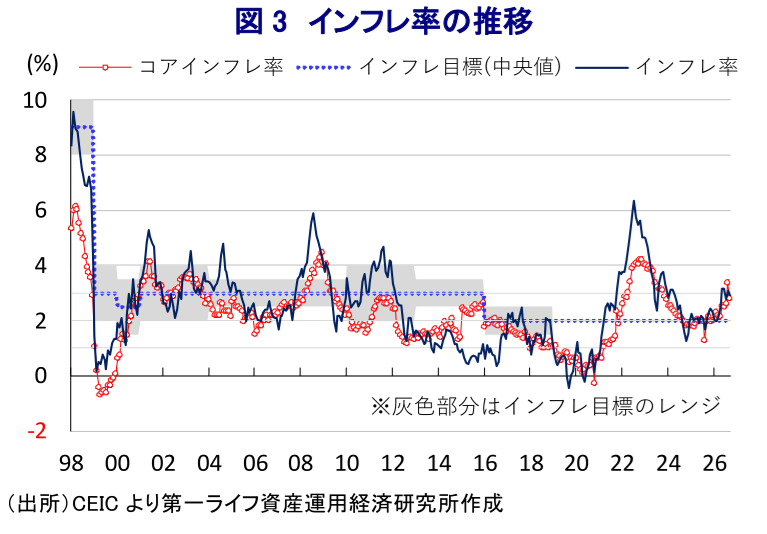
外需は堅調な動きをみせる一方、対照的に個人消費は力強さを欠いている。背景には、2025年後半以降のインフレ率が中銀目標(2%)を上回る伸びで推移するなど、実質購買力に下押し圧力がかかっていることがある。さらに、イラン情勢の悪化を受けた原油高を背景に物価上昇圧力が残り、インフレ率は中銀目標を上回る水準で推移している(図3)。これを受けて、政府は燃料価格の上限規制を約6ヵ月維持するなど物価対策に動いている。しかし、足元では中東情勢の不透明感を理由に原油価格は高止まりするなど、見通しが立たない状況が続いている。一方で、半導体産業など一部企業では、営業利益などの一定割合(N%)を従業員の成果報酬の原資とする「N%成果給」が導入され、他産業にも導入を求める動きが広がっている。とはいえ、実際に高額な成果報酬の恩恵を受ける労働者は一部にとどまるなど、業種間の賃金格差の拡大に繋がる懸念も高まっている。
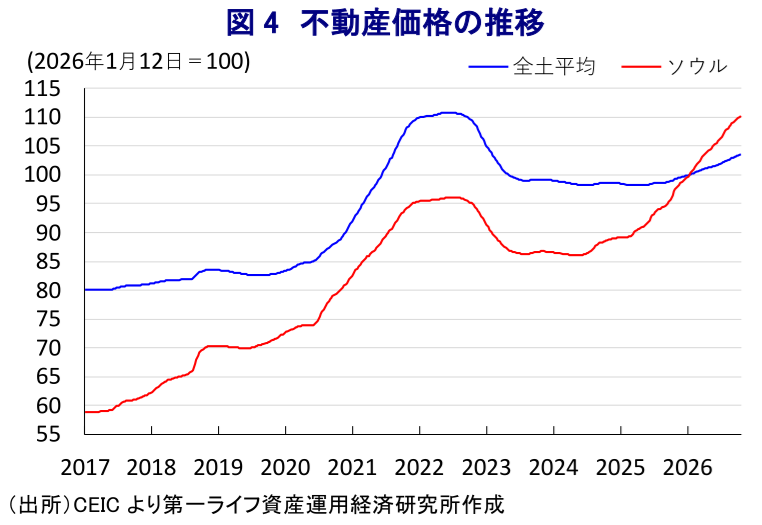
韓国ではここ数年、首都ソウルを中心とする不動産価格の高騰が社会問題化してきた。政府は2025年以降に様々な不動産高騰対策を打ち出したものの、一連の対策では実需層の資金調達が困難になる一方、規制対象外の地域で不動産価格が上昇するなど「副作用」も顕在化した。また、政府は超高額住宅や所有者が居住していない住宅に対する課税強化を目指したものの、中高所得者層などからの反発を受けて一部見直しを余儀なくされた。さらに、一連の政府主導による不動産対策に対する不満は、6月に実施されたソウル市長選で与党候補が敗北した一因との見方もある。とはいえ、足元においてもソウルを中心とする不動産価格は上昇が続いており(図4)、住宅関連融資の増加が続くなど、家計債務を巡る金融リスクもくすぶっている。中銀は、10月の定例会合で3会合ぶりに政策金利を据え置いたものの、追加利上げに含みを持たせる考えを示した(注2)。背景のひとつには、不動産市場を巡るリスクがあると考えられる。
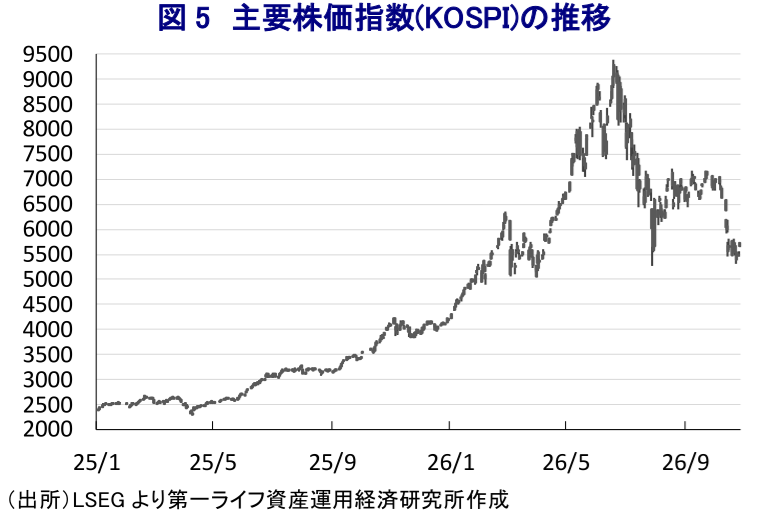
2025年以降の韓国金融市場では、世界的なAI・半導体関連需要の旺盛な動きを追い風に、主要株価指数(KOSPI)は上昇基調を強めた。さらに、政府は2025年末、個人投資家が保有する海外株式を売却して国内株式に1年間投資した場合、一定の条件の下で譲渡所得税を最大100%控除する時限措置を発表し、2026年3月に法制化した。そのうえ、株価上昇を受けて個人投資家の間でレバレッジ投資が活発化したことも、株価上昇の動きを後押しする一助となった。しかし、構成銘柄全体の時価総額に占める割合が5割前後を占めるサムスン電子とSKハイニックスの2社の株価動向にKOSPIが左右されやすい構造にある。こうしたなか、足元ではピークから約4割下落するなど、市場は大幅な調整に直面している(図5)(注3)。こうした金融市場の不安定な動きも、家計部門に悪影響を与えている可能性がある。
【株価の大幅調整が続いているものの、貿易黒字と中銀のタカ派姿勢がウォン相場を下支え】
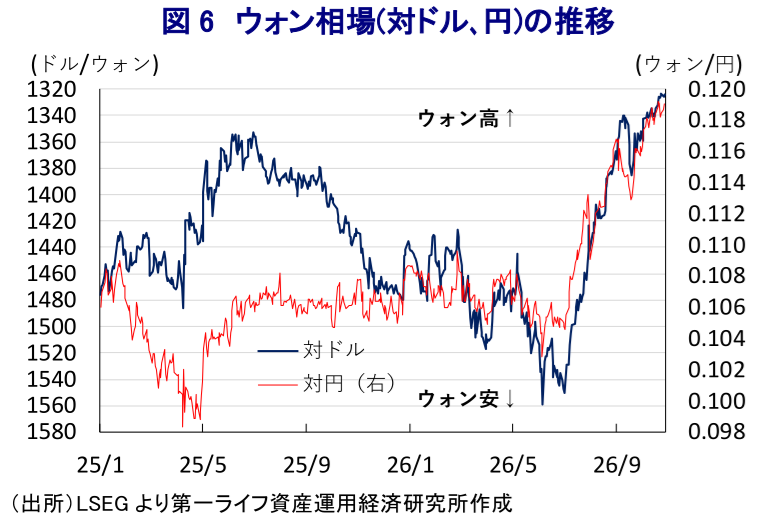
金融市場においては、前述の通り半導体関連株を中心とする株価調整の動きに直面しているものの、通貨ウォン相場は対照的に底堅い動きをみせている(図6)。背景には、世界的なAI・半導体関連需要の旺盛さが輸出を押し上げるなか、足元の貿易黒字は過去最高を更新するなど、ウォンに対する実需が生まれやすい環境にあることが挙げられる。また、中銀が断続的な利上げを実施するとともに、先行きも追加利上げに含みを持たせるなど「タカ派」姿勢を強めていることがある。さらに、中銀の申総裁は10月の定例会合後に行った記者会見において、「足元のウォンの対ドル相場は歴史的に見れば低水準」、「実質実効ベースでもウォンは依然割安」、「ウォン高は経済的不平等を是正する効果がある」と述べるなど、ウォン高の経済的な利点を指摘したことも、ウォン相場を後押ししている可能性がある。
【金融市場の混乱や家計部門を取り巻く環境が李在明政権の行方を左右する可能性に要注意】
こうしたなか、李在明(イ・ジェミョン)政権の支持率は低水準で推移しており、足元では過去最低に近い水準で推移している。このところの支持率低下を巡っては、若年層などで支持が弱まる動きがみられるほか、不動産政策や物価高への不満も影響していると考えられる。こうした動きは、政権が支持層をつなぎとめることの難しさを示唆している。足元の景気はいわゆる「K字型」の様相を強めるとともに、企業と家計、資産保有層とそれ以外の層との間で景気回復の恩恵に格差が生じており、その格差が一段と拡大する兆しもみられる。このため、先行きは実体経済の堅調さにもかかわらず、李政権を取り巻く環境が厳しさを増す可能性も考えられる。与党・共に民主党を巡っても、党内では政策運営などを巡る意見対立がみられるなど、火種を抱えている。金融市場の混乱が家計部門に波及することで、李政権の求心力をさらに弱める可能性がある点には注意が必要である。
注1 10月1日付レポート「韓国、AI・半導体需要が景気に追い風も、政治への逆風は止まず」
注2 10月22日付レポート「韓国中銀、株価急落などで利上げ休止も、金融引き締めの長期化を示唆」
注3 10月15日付レポート「韓国株が急落、AI・半導体好況の陰で市場の調整が深まる」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
ロシア中銀、2会合連続の金利据え置き、インフレ再燃で利下げは遠のくか ~燃料供給制約と期待インフレの高止まりが重しに、低成長下でも高金利が長期化する公算~
新興国経済
西濵 徹
-
ブラジル大統領選、ルラ氏が逆転勝利も政権運営には難路 ~議会での右派勢力拡大が足かせに、財政健全化と家計支援の両立が焦点~
新興国経済
西濵 徹
-
台湾・9月の輸出受注額も過去最高を更新(Asia Weekly) ~世界的なAI・半導体関連需要の旺盛さが引き続き輸出受注をけん引~
アジア経済
西濵 徹
-
トルコ中銀は6会合ぶりの利下げも、金融市場の混乱が新たな懸念材料に ~インフレ鈍化で引き締め度合いを調整も、株安によるリラ相場や実体経済への波及に警戒~
アジア経済
西濵 徹
-
フィリピン中銀、原油高とペソ安の「二重苦」に直面し、大幅利上げに舵 ~インフレ圧力の高まりを受けて利上げ幅を拡大、金融引き締めの長期化も~
アジア経済
西濵 徹
関連テーマのレポート
-
トルコ中銀は6会合ぶりの利下げも、金融市場の混乱が新たな懸念材料に ~インフレ鈍化で引き締め度合いを調整も、株安によるリラ相場や実体経済への波及に警戒~
アジア経済
西濵 徹
-
フィリピン中銀、原油高とペソ安の「二重苦」に直面し、大幅利上げに舵 ~インフレ圧力の高まりを受けて利上げ幅を拡大、金融引き締めの長期化も~
アジア経済
西濵 徹
-
韓国中銀、株価急落などで利上げ休止も、金融引き締めの長期化を示唆 ~景気に楽観も、インフレを警戒して追加利上げに含み、申総裁は一段のウォン高を志向~
アジア経済
西濵 徹
-
NZドル相場の行方を左右する総選挙とRBNZの政策運営 ~インフレ圧力は根強い一方、政権交代に伴う政策枠組みの変更が不透明要因に~
アジア経済
西濵 徹
-
インドネシア中銀、市場動揺も、政策運営は政府と市場の「板挟み」が続く ~一部の利上げ観測に「ゼロ回答」、様々な政策目標実現へ難しい対応が続くと予想される~
アジア経済
西濵 徹