- HOME
- レポート一覧
- 経済分析レポート(Trends)
- RBAは3会合ぶりの利上げ再開も、先行きは慎重姿勢
- Asia Trends
-
2026.09.29
アジア経済
原油
アジア金融政策
オーストラリア経済
為替
イラン情勢
RBAは3会合ぶりの利上げ再開も、先行きは慎重姿勢
~インフレ高止まりを警戒して追加利上げに含みもペース鈍化か、豪ドル相場はどうなる?~
西濵 徹
- 要旨
-
- オーストラリア準備銀行(RBA)は9月28~29日の金融政策委員会で、政策金利を25bp引き上げて4.60%とすることを全会一致で決定した。利上げは3会合ぶりで、年初以降では4回目となる。背景には、7月のインフレ率が前年比+3.5%と13ヵ月連続で目標レンジ(2~3%)を上回り、コアインフレ率も高止まりするなど、物価上昇圧力が根強いことがある。一方、失業率は4.6%まで上昇したものの、雇用者数や労働参加率は高水準で、労働需給にはなおひっ迫感が残る。
- RBAは声明で、イラン情勢の長期化によるエネルギー価格上昇、AI関連需要を背景としたテクノロジー関連財の値上がり、国内の供給制約などを理由に「インフレ率は依然として高過ぎる」と強調した。景気や住宅市場には減速の兆しがみられるものの、インフレを適切な期間内に目標へ戻すためには一段の金融引き締めが妥当と判断し、必要に応じて追加利上げを行う可能性に言及した。
- ブロック総裁も、インフレ圧力が想定以上に長期化する可能性を指摘する一方、今後は「慎重な引き締め」を進める姿勢を示し、インフレが落ち着けば追加利上げは不要になるとの考えも示した。今回の利上げは市場予想通りで、声明はタカ派的だった一方、総裁会見には慎重さもみられた。このため、米国の追加利上げ観測による米ドル高も重なり、当面の豪ドル相場は対米ドル、対円ともに上値の重い展開が続く可能性がある。
- 目次
【RBAは3会合ぶりの利上げ決定、これにより年明け以降の利上げは4回目に】
オーストラリア準備銀行(RBA)は、9月28~29日の日程で開催した定例の金融政策委員会において、政策金利であるキャッシュレートを25bp引き上げて4.60%とすることを決定した。RBAは、2月の定例会合において2年3ヶ月ぶりの利上げに舵を切り、5月の定例会合まで3会合連続の利上げを実施するなど、引き締め姿勢を強めてきた。その後、6月会合、8月会合と金利を据え置く様子見姿勢に転じたものの、今回は3会合ぶり、4回目の利上げとなる。
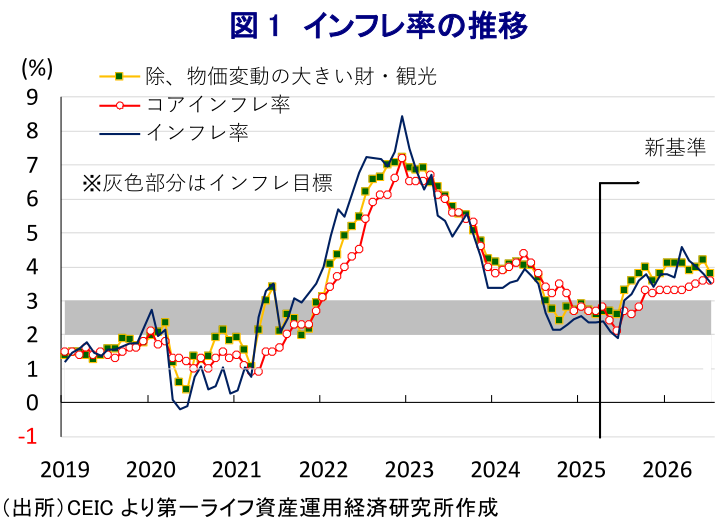
事前の市場予想では、RBAが利上げに動くとの見方が大宗を占めた。背景には、インフレ圧力の根強さがある。直近7月のインフレ率は前年比+3.5%と前月(同+3.8%)から鈍化したものの、13ヵ月連続で目標レンジ(2~3%)を上回る伸びとなった(図1)。前月比も+1.02%と前月(同▲0.06%)から3ヵ月ぶりの上昇に転じており、原油高の再燃によるエネルギー価格の上昇に加え、生鮮品をはじめとする食料品価格も上昇するなど、生活必需品を中心にインフレ圧力が強まったことが影響した。一方で、コアインフレ率(トリム平均ベース)は前年比+3.6%と前月(同+3.6%)から横ばいで推移したが、こちらも10ヵ月連続で目標レンジを上回る伸びで推移した。前月比も+0.49%と前月(同+0.28%)から上昇ペースが加速しており、財・サービスともに上昇基調を強めている。月次の物価統計のなかでRBAが比較的注視していた物価変動の大きい財と観光を除いたベースは前年比+3.8%と前月(同+4.2%)から鈍化して7ヵ月ぶりの低い伸びとなった。しかし、前月比は+0.79%と前月(同+0.02%)から上昇ペースが加速しており、インフレ圧力の根強さを示唆する動きもみられた。
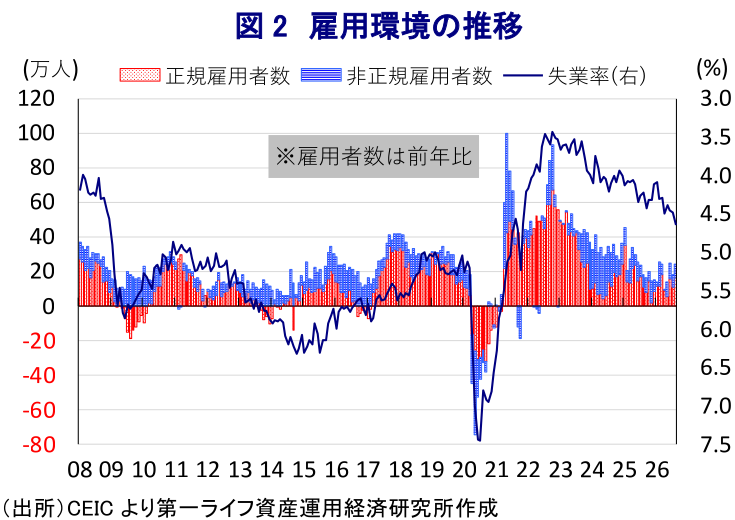
一方で、RBAは、物価安定と完全雇用の維持という「デュアルマンデート」に基づいた金融政策を運営している。こうしたなか、8月の失業率(季調済)は4.6%と前月(4.5%)から0.1pt悪化して2021年11月以来の高水準となった(図2)。失業者数が前月比+2.8万人と前月(同+0.5万人)から3ヵ月連続で増加し、パートタイム、フルタイム問わず求職者数が増加したことが影響した。一方で、就業者数は前月比+3.9万人と前月(同▲1.6万人)から増加に転じており、フルタイム就業者数(同▲0.6万人)は4ヵ月ぶりの減少に転じたものの、パートタイム就業者数(同+4.6万人)の増加が全体を押し上げた。地域別でも、大都市部のみならず、資源関連産業が集積する西オーストラリア州でも増加し、商品市況の上昇が雇用環境を下支えしている。さらに、雇用環境の底堅さを反映して、労働力人口は前月比+6.8万人、労働参加率も67.1%と16ヵ月ぶりの高水準となるなど、労働市場への参入意欲の高さがうかがえる。総労働時間は増加する一方で不完全雇用率は低下しており、労働需給にひっ迫感が残る。このため、金融市場ではRBAによる利上げ観測が高まった。
【「インフレ率が高過ぎる」との認識をあらためて強調し、追加利上げの可能性に含み】
会合後に公表された声明文では、今回の決定は「全会一致であった」として、すべての政策委員が利上げを志向したことを明らかにした。そのうえで、物価動向について「依然高水準にある」、「8月会合時点で指摘した上振れリスクの一部が顕在化している」との認識を示した。具体的には「イラン情勢が長期化し、世界のエネルギー価格は8月会合時点の想定を大幅に上回っている」、「AI(人工知能)関連需要を理由にテクノロジー関連財の価格も急上昇している」、「国内の供給能力もひっ迫している」ことを挙げた。そして、「企業部門はコスト上昇圧力に直面しており、すでに財・サービス価格を引き上げている、ないし引き上げを検討している」、「短期的なインフレ期待も高止まりしている」として、「足元のインフレ率は想定を上回った」とした。
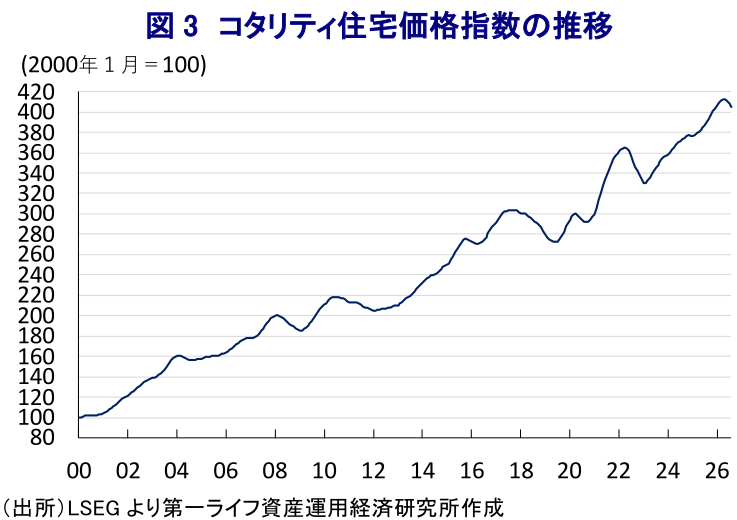
実体経済について「生産の伸びは鈍化しているが、4-6月はわずかに想定を上回った」、「個人消費は想定通り緩やかに鈍化している」、「大半の州都で住宅価格は下落し(図3)、新規住宅ローンも減少している」とした。さらに、労働市場について「ここ数ヵ月はおおむね想定通り緩和しており、先行指標も安定している」としつつ、「企業の設備投資と債務は増加している」とした。先行きについては「不確実性が引き続き高い」として、その理由に「イラン情勢は収束せず、インフレ率が想定を上回る一方、景気動向が想定を下回る可能性もある」、「世界的な原油供給の混乱によりエネルギー価格とインフレ率に引き続き上昇圧力がかかっている」ことを挙げた。そして、「不確実性が長期化すれば、国内外の景気が一段と弱まる可能性もある」との認識を示した。
足元の世界経済について「世界的なAI関連投資の押し上げ効果がイラン情勢の悪影響を上回っている」とする一方、豪州経済については「生産性の伸びの弱さが潜在成長率の重しとなっており、住宅市場の低迷が経済に及ぼす影響にも不確実性が残る」との見方を示した。政策運営については引き続き「インフレが定着しないよう注力している」としたうえで、「そのため、供給能力への圧力緩和と一定期間にわたる需要抑制を通じてインフレ率を目標に戻す必要がある」との認識を示した。一方で、「年初以降に実施した利上げにより金融環境は引き締まり、景気は減速している」としつつ、「インフレ率は依然として高過ぎる」との認識を示した。今回の決定について「足元の状況を踏まえれば、インフレ率を妥当な期間内に目標に収束させるには金融環境をさらに引き締めることが妥当」との判断を示した。加えて、先行きも「インフレ率を持続的に目標水準に戻すために必要な措置を引き続き講じる」、「必要であればさらなる利上げも含まれる」と追加利上げに言及した。先行きの政策運営について「データと見通し、リスク評価を注視する」、「情勢変化に対応できる態勢は整っている」、「物価安定と完全雇用の実現に向けて必要な措置を講じる」と過去数会合と同じ文言を繰り返すなど、タカ派姿勢を維持する意向を示した。
【ブロック総裁は利上げと様子見の双方に言及、豪ドル相場の行方はどうなる?】
会合後の記者会見に臨んだブロック総裁は、足元の物価動向について「国内の供給能力のひっ迫が影響している」としたうえで、「インフレ圧力が想定より長期化する可能性がある」との認識を示した。そして、「超過需要の抑制を図る必要がある」、「基本シナリオでは景気後退に陥ることはない」との見通しを示した。今回の決定について「月次の物価統計そのものに重点を置いておらず、金融環境を引き締める必要があると判断した」、「我々は金融環境が引き締め傾向にあると考える」との見方を示しつつ、「軽々しく決定した訳ではないが、インフレを抑えるためにやむを得ずそうせざるを得なかった」とした。ただし、先行きについて「必要であれば利上げを実施する」としつつ、「慎重な引き締めを目指す」として、これまでの利上げペースに比べて緩やかなものとなる可能性を示唆した。また、「物価統計の公表日に合わせて理事会の日程を調整したい」とした。一方で、労働市場について「失業率は依然として歴史的低水準にある」、「雇用が失われることなく、失業率が徐々に上昇する可能性はある」としつつ、「物価と賃金のスパイラル的な上昇はみられない」とした。
一方で、「インフレが落ち着けば、これ以上の利上げの必要性はなくなる」、「イラン情勢は大きな衝撃であり、我々を貧しくしている」との認識も示した。とはいえ、「イラン情勢が長期化すればするほど、企業がコストを転嫁する可能性は高まる」として物価に与える影響を注視する考えを示した。足元で長期金利が上昇していることについて「債券市場は秩序ある動きをみせているが、注意深く見守っている」とした。今回の協議について「25bpの利上げか据え置きを協議した」ことを明らかにしたうえで、「世界的なAIブームによるインフレリスクは高まりつつある」、「インフレリスクのうち1つはすでに顕在化しており、2つは高まりつつある」とした。「様々なインフレ圧力により極めて厳しい状況が生じている」との見方を示した。そのうえで、利上げが物価に与える影響については「為替を通じたものになる」との認識を示した。
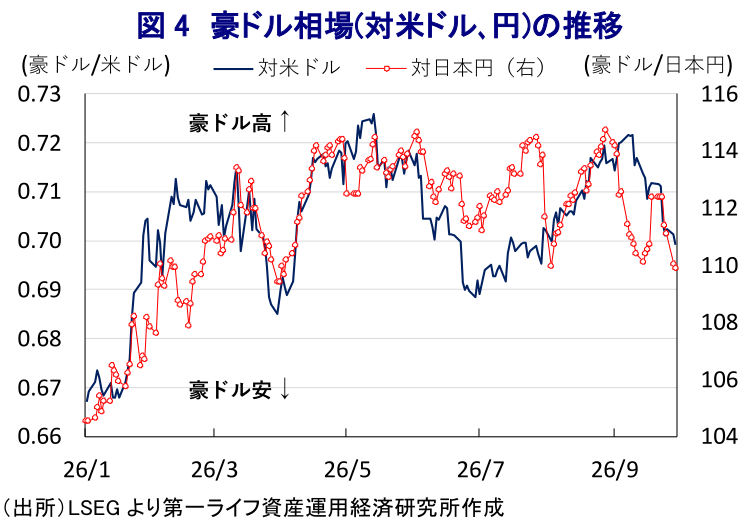
このところの金融市場においては、豪ドルが強含む展開が続いてきた。日本と米国による協調介入に加え、米国によるバイバック(長期国債の買い入れ消却)の倍増表明を受け、その後の米ドル指数が軟調な動きを強めたため、豪ドル相場は一時2ヵ月半ぶりの高値をつけた。しかし、FRB(米連邦準備制度理事会)が9月のFOMC(連邦公開市場委員会)で利上げを決定したほか、その後も追加利上げに動くとの観測を反映して、米ドル指数が持ち直しの動きをみせており、豪ドル相場は足元で下落に転じている(図4)。今回のRBAによる利上げ決定は、事前の市場予想通りであり、声明文はタカ派姿勢の強い内容であった。一方、ブロック総裁の会見は、先行きの利上げ実施に含みを持たせつつも、慎重に動く姿勢を示しており、声明文との間には幾分温度差があるようにみられる。このため、当面の豪ドル相場は上値の重い展開が続く可能性があり、日本円に対しても同様の動きをみせると見込まれる。
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
米中首脳会談で鮮明になった「対立の管理」 ~協力と競争が併存するなか、日本には歴史認識を巡る新たな外交課題も~
アジア経済
西濵 徹
-
台湾・8月輸出受注額は過去最高を更新(Asia Weekly) ~オーストラリア・8月失業率は5年ぶりの高水準も、就業者数増加で雇用環境に底堅さ~
アジア経済
西濵 徹
-
メキシコ中銀、政策判断の自由度を重視 ~3会合連続で金利据え置き、FRB利上げへの機械的追随を否定、ペソ相場はどうなる?~
新興国経済
西濵 徹
-
トルコ株の混乱が映す「リラ建て資産誘導」の副作用 ~投資信託の急拡大で歪みが蓄積、市場への信認低下が新たなリスクに~
アジア経済
西濵 徹
-
景気減速にもかかわらず南ア中銀は2会合ぶりの追加利上げを決定 ~原油高やサービス物価を警戒、ランド相場は外部環境に左右される展開が続く~
新興国経済
西濵 徹
関連テーマのレポート
-
台湾・8月輸出受注額は過去最高を更新(Asia Weekly) ~オーストラリア・8月失業率は5年ぶりの高水準も、就業者数増加で雇用環境に底堅さ~
アジア経済
西濵 徹
-
トルコ株の混乱が映す「リラ建て資産誘導」の副作用 ~投資信託の急拡大で歪みが蓄積、市場への信認低下が新たなリスクに~
アジア経済
西濵 徹
-
アジア・パシフィック経済マンスリー:2026年9月 ~AI需要に沸く外需と、利上げに揺れる内需~
アジア経済
阿原 健一郎
-
インドネシア中銀、3会合連続で金利据え置きも、政策運営は難路続く ~中銀総裁・財務相人事を巡る混乱は一巡も、景気下支えとルピア安定の「板挟み」は続く~
アジア経済
西濵 徹
-
台湾中銀は10会合連続で金利据え置いたが、引き締め傾斜を示唆 ~イラン情勢の影響をAI・半導体需要の旺盛さが相殺、政策姿勢は引き締め方向へ~
アジア経済
西濵 徹