- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 韓国中銀、株価急落などで利上げ休止も、金融引き締めの長期化を示唆
- Asia Trends
-
2026.10.22
アジア経済
原油
アジア経済見通し
アジア金融政策
韓国経済
株価
為替
イラン情勢
韓国中銀、株価急落などで利上げ休止も、金融引き締めの長期化を示唆
~景気に楽観も、インフレを警戒して追加利上げに含み、申総裁は一段のウォン高を志向~
西濵 徹
- 要旨
-
- 韓国銀行(中銀)は、10月22日の定例会合で政策金利を3.00%に据え置き、2会合連続の利上げを休止した。背景には、半導体関連株を中心とする株価急落や国際金融市場の不確実性の高まりがあり、過去2回の利上げの影響を見極める必要があると判断した。AI・半導体関連の輸出や投資をけん引役に景気は堅調で、2026~27年の経済成長率は従来予想を上回ると見込んでいる。一方で、原油高や内需回復に伴うインフレ圧力の高まりに加え、住宅価格の上昇など金融安定上のリスクも残ることから、追加利上げに含みを持たせた。
- 申総裁は、会合後の記者会見において、ウォン高が輸入コストの低下や内需の下支えにつながるとの見方を示すとともに、インフレ率が目標に達するのは2028年になるとした。中銀は追加利上げの可能性を残しつつ、長期にわたって金融引き締め姿勢を維持することで、インフレ抑制とウォン相場の安定を図る展開が続くと見込まれる。
- 目次
【株式市場の混乱などを受けて、中銀は3会合ぶりに金利を据え置き、利上げ局面を休止】
韓国銀行(中銀)は、10月22日に開催した定例の金融通貨委員会において、政策金利を3.00%に据え置くことを決定した。中銀は、7月の定例会合で3年半ぶりの利上げに舵を切り、8月の定例会合でも2会合連続の利上げを決定するなど、金融引き締めを進めてきた。
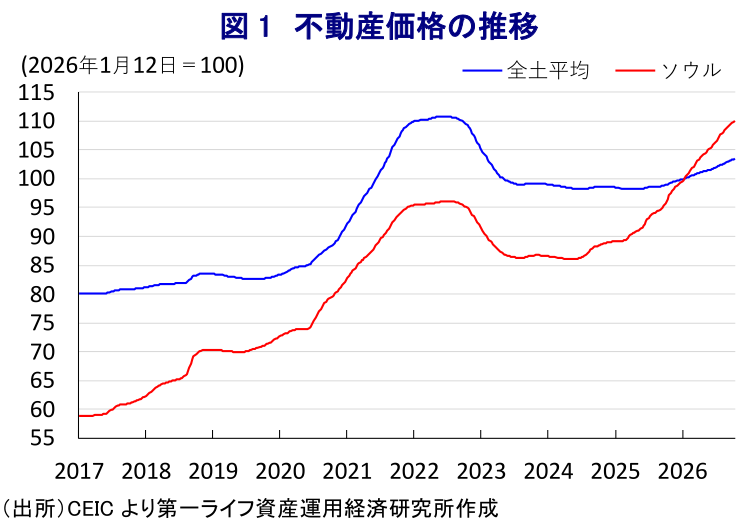
背景には、同国ではここ数年、首都ソウルを中心とする不動産価格の急騰が社会問題化しており、その背後で家計債務が拡大して金融リスクを引き起こす懸念が高まっていることがある(図1)。イラン情勢の悪化による原油高が世界的なエネルギーインフレを招くなか、原油などエネルギー資源を輸入に依存する同国でもインフレ圧力が強まっている。金融市場においては、原油高による対外収支の悪化を警戒して、ウォン相場が調整の動きを強めるなど、輸入インフレがインフレ圧力を増幅させることも懸念された。こうした事情が中銀による断続的な利上げ実施を後押ししたと考えられる。
中銀が8月会合で公表したドット・プロットでは、向こう6ヵ月以内に追加で1回利上げを行う見通しが有力な水準とされるなど、タカ派姿勢が強まっていることが示された。その後の金融市場においては、ウォン相場は持ち直しの動きを強めた(図2)。
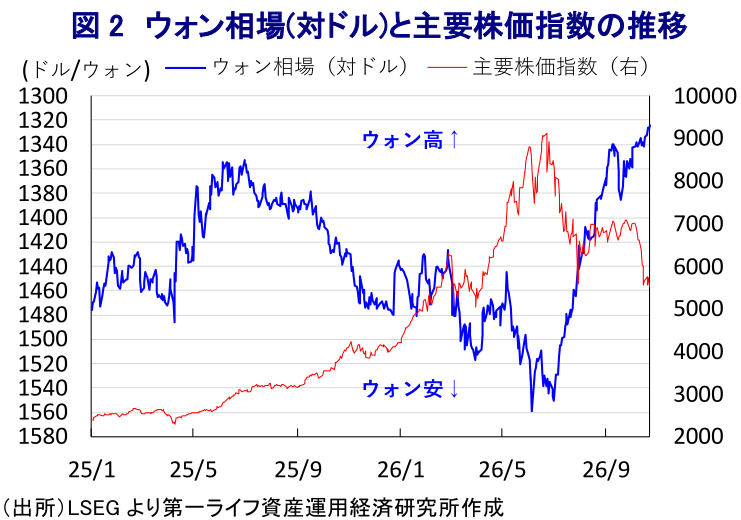
一方、昨年以降の世界的なAI(人工知能)・半導体関連需要の旺盛な動きを追い風に、主要株価指数(KOSPI)は上昇基調を強めてきた。しかし、構成銘柄全体の時価総額に占める割合が5割前後を占めているサムスン電子とSKハイニックスの2社の株価動向にKOSPIが左右されており、足元ではピークから約4割下落するなど市場は混乱に直面している(注1)。このため、事前の市場予想では中銀が利上げを休止するとの見方が広がり、今回の判断はそうした見方に沿ったものとなった。
【市場の混乱に懸念も景気の先行きを楽観、追加利上げに含みを持たせる考えを維持】
会合後に公表した声明文では、今回は「全会一致で決定した」ことが明らかにされている。今回の決定について「外需と投資が力強い景気をけん引し、インフレ率も高止まりしており、金融の安定性リスクが依然残る」としたうえで、「イラン情勢や主要国の金融・財政政策を巡る不確実性の高まりを勘案して、現行の金利水準を維持しつつ、国内外のリスク要因の動向と過去2回の利上げの影響を評価する必要がある」との考えを示した。
世界経済について「イラン情勢の激化にもかかわらず、活発なAI関連投資に支えられる形で好調な成長が続いている」との見通しを示した。一方で、「エネルギー価格の上昇やサプライチェーンの制約を理由にインフレはしばらく高止まりが続く」とした。また、国際金融市場について「インフレの高止まり、主要国中銀による利上げ観測の高まり、財政を巡る懸念やAI関連企業の社債を巡る懸念を理由に長期金利は高止まりしており、米ドル高が続いている」一方、「企業収益の好調さにもかかわらず、株価のボラティリティは高まっている」とした。先行きは「イラン情勢の行方、AI関連投資の動向、米国をはじめとする主要国の金融・財政政策の動向の影響を受ける」との見通しを示した。
一方で、同国経済は「輸出と投資をけん引役に想定以上に力強い景気が続いている」ほか、先行きも「半導体関連の輸出と投資の力強い動きが高成長を後押しするとともに、内需を下支えして堅調な成長が続くと予想される」とした。そして、「2026年と2027年の経済成長率は8月時点の予想(2026年は+3.3%、2027年は+2.9%)を大きく上回る」との見方を示した。ただし、その行方については「半導体セクターの動向や内需への波及動向の行方、国内外の金融環境の変化などの不確実性の影響を受ける」との見通しを示した。
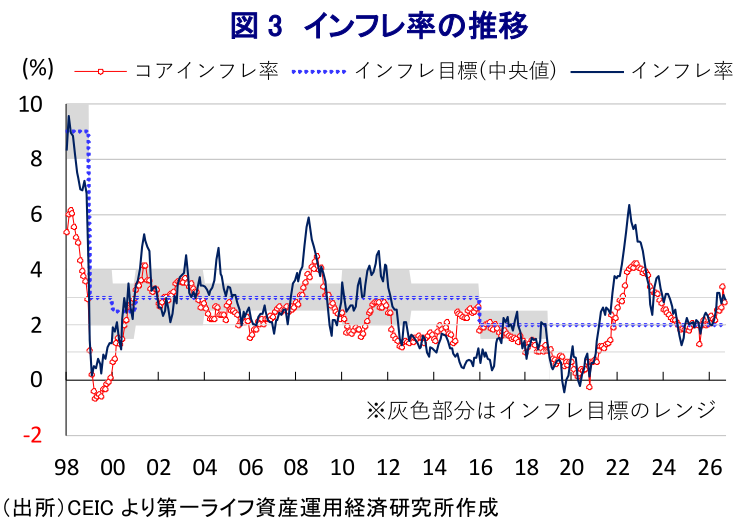
物価については「足元で高止まりしている(図3)」ほか、「国民の短期的なインフレ予想も高止まりしている」とした。先行きは「コスト上昇圧力に加え、需要インフレ圧力も徐々に高まり、かなりの期間にわたってインフレ目標を上回ると予想される」として、2026年のインフレ見通しは「8月時点の見通し(インフレ率:+2.7%、コアインフレ率+2.5%)とほぼ同じ」とする一方、2027年は「8月時点の見通し(インフレ率:+2.3%、コアインフレ率:+2.5%)を上回る」との見方を示した。その行方は「原油価格やウォン相場、内需の回復動向、賃金上昇の行方など高い不確実性に左右される」とした。
金融市場について「ボラティリティの高い状況が続いている」としつつ、「米ドル高圧力が強まっているにもかかわらず、ウォン相場は需給動向の改善や経常黒字を材料に堅調に推移している」とした。一方で、「長期金利は、イラン情勢の悪化や世界的な原油高、主要国の金利上昇を追い風に上昇したが、その後は需給改善期待により上昇分の大部分は縮小した」ほか、「半導体セクターの収益低下の懸念から株価は急落した」とした。また、「家計債務は純返済の増加を受けて減少に転じている」ものの、「ソウルやその周辺の住宅価格の上昇ペースが加速している」との見方を示した。
先行きの政策運営について「金融の安定に留意しつつ、中期的にインフレ率を目標水準に安定させるべく政策を継続する」、「輸出と投資の力強さ、消費の回復を追い風に堅調な景気が続く」と景気に対する見方は楽観に傾いている様子がうかがえる。一方で、物価動向について「蓄積されたコスト上昇圧力の物価への波及、需要インフレ圧力の高まりも重なり、かなりの期間にわたって目標を上回る推移が見込まれる」と繰り返し言及した。金融の安定については「ソウルを中心とする住宅価格の動向、家計債務の動向を注視する必要がある」との考えを示し、「インフレ動向、景気回復の行方、金融の安定を評価しつつ、タイミングとペースを決定する」と追加利上げに含みを持たせる考えを示した。
【申総裁は一段のウォン高を志向、かなりの長期にわたって引き締め姿勢を維持する考え】
会合後に記者会見に臨んだ申総裁は、今回の決定について「景気のセンチメントとインフレ圧力はともに8月会合時点に比べて強い」としたうえで、「現行の抑制的な政策スタンスを維持する必要がある」との認識を示した。そのうえで、「インフレ圧力が目標水準に落ち着くまで政策対応を維持する」との考えを示した。このところのウォン高について「輸入コストの低下による購買力の向上に資する」、「内需を下支えする」との見方を示すともに、「予見可能性を確保することが外為市場にとって重要」との認識を示した。ただし、「足元のウォンの対ドル相場は歴史的に見れば低水準である」、「実質実効ベースでみてもウォンは依然として割安な水準にある」と述べるなど、一段のウォン高を志向する考えをみせた。
また、「ウォン高は経済的不平等を是正する効果がある」としたほか、「中銀は常に外為市場の参加者からの信頼を得るよう努めている」との考えを示した。来年度予算について「経済成長率を0.5pt程度押し上げることが期待される」との見方を示した。株式市場の混乱を巡っては「半導体企業の株価以上に、半導体価格を注視することが重要」との認識を示す一方、「株価調整の動きは消費動向に影響を与える可能性がある」との見方を示した。先行きの政策運営について、ターミナルレートに関する質問には直接的な言及を避ける一方、「道筋に厳密に従う必要があるとは考えていない」として、あらかじめ決めた道筋に固執しない考えを示した。そのうえで、「われわれ自身の考えを精緻化し、引き続き柔軟な姿勢で政策運営を行う」として、新たなデータをその都度評価する考えを示した。インフレ見通しについて「2028年に目標に達すると見込まれる」との見方を示しており、かなり長期にわたって引き締め姿勢を維持する考えを示した。このため、中銀は今後も追加利上げの可能性を残しつつ、金融引き締め姿勢を長期にわたって維持することで、インフレ抑制とウォン相場の安定を図ると予想される。
注1 10月15日付レポート「韓国株が急落、AI・半導体好況の陰で市場の調整が深まる」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
フィリピン中銀、原油高とペソ安の「二重苦」に直面し、大幅利上げに舵 ~インフレ圧力の高まりを受けて利上げ幅を拡大、金融引き締めの長期化も~
アジア経済
西濵 徹
-
NZドル相場の行方を左右する総選挙とRBNZの政策運営 ~インフレ圧力は根強い一方、政権交代に伴う政策枠組みの変更が不透明要因に~
アジア経済
西濵 徹
-
インドネシア中銀、市場動揺も、政策運営は政府と市場の「板挟み」が続く ~一部の利上げ観測に「ゼロ回答」、様々な政策目標実現へ難しい対応が続くと予想される~
アジア経済
西濵 徹
-
弱含む動きをみせてきた豪ドル相場は持ち直しに向かうか ~RBAハウザー副総裁のインフレ警戒発言、FRBの追加利上げ観測後退も追い風となるか~
アジア経済
西濵 徹
-
ブラジル大統領選は決選投票を前に一段と接戦の様相をみせる ~初の直接討論会は非難の応酬に終始、市場は選挙後の政策運営を巡る不透明感を警戒~
新興国経済
西濵 徹
関連テーマのレポート
-
フィリピン中銀、原油高とペソ安の「二重苦」に直面し、大幅利上げに舵 ~インフレ圧力の高まりを受けて利上げ幅を拡大、金融引き締めの長期化も~
アジア経済
西濵 徹
-
NZドル相場の行方を左右する総選挙とRBNZの政策運営 ~インフレ圧力は根強い一方、政権交代に伴う政策枠組みの変更が不透明要因に~
アジア経済
西濵 徹
-
インドネシア中銀、市場動揺も、政策運営は政府と市場の「板挟み」が続く ~一部の利上げ観測に「ゼロ回答」、様々な政策目標実現へ難しい対応が続くと予想される~
アジア経済
西濵 徹
-
弱含む動きをみせてきた豪ドル相場は持ち直しに向かうか ~RBAハウザー副総裁のインフレ警戒発言、FRBの追加利上げ観測後退も追い風となるか~
アジア経済
西濵 徹
-
アジア・パシフィック経済マンスリー:2026年10月 ~AI特需の加速とインフレの再燃~
アジア経済
阿原 健一郎