- HOME
- レポート一覧
- 経済分析レポート(Trends)
- コロンビア、右派政権誕生で対米関係改善、ペソ相場に持ち直しの動き
- World Trends
-
2026.10.20
新興国経済
原油
新興国金融政策
産油国経済
為替
トランプ政権
イラン情勢
コロンビア、右派政権誕生で対米関係改善、ペソ相場に持ち直しの動き
~原油高と高金利が支え、先行きは政策実現力とインフレ対応が焦点~
西濵 徹
- 要旨
-
- コロンビアでは、6月の大統領選挙で、治安対策の強化や対米関係改善を掲げたデラエスプリエジャ氏が勝利し、中南米で続く右派政権拡大の流れを象徴する結果となった。8月の新政権発足後は、トランプ米政権による安全保障支援や麻薬対策での連携強化を通じ、前政権下で悪化した対米関係は急速に改善している。一方、同氏は政治経験を欠くうえ、左翼ゲリラ掃討などの強硬な治安政策、貧困対策、国家機構縮小や減税、エネルギー産業強化など幅広い政策を掲げるものの、議会で与党が少数派であるため、政策実現のハードルは高い。
- 金融市場では政権交代をいったん好感したものの、原油高によるインフレやFRBの利上げに伴う米ドル高を受けて、通貨ペソは下落圧力にさらされた。国内でもエネルギー価格上昇やエルニーニョ現象による農業生産の低迷を背景に、生活必需品を中心にインフレ圧力が強まっており、中銀は9月末に追加利上げを決定するなどタカ派姿勢を強めている。
- 足元では、中銀による高金利維持姿勢を背景に高利回りを求める資金が流入し、ペソ相場は持ち直している。先行きは引き続き米ドル相場の動向に注意が必要なものの、原油高の長期化による産油国としての交易条件改善や高金利を背景とする資金流入が期待されることから、ペソ相場が比較的堅調に推移する可能性も考えられる。
南米コロンビアでは、6月に実施された大統領選挙の決選投票において、無所属ながら極右政党(国民救済運動)の支援を受けた弁護士のデラエスプリエジャ氏が勝利した(注1)。中南米では2020年代前半、左派政権の誕生が広がる「ピンクの潮流」の動きがみられ、同国でも2022年に初の左派政権(ペトロ政権)が誕生した。しかし、ここ数年はアルゼンチン、コスタリカ、ボリビア、エクアドル、チリ、そしてペルーで右派政権がドミノ的に誕生するなどピンクの潮流は後退している。背景には、コロナ禍を経た景気低迷に加え、治安悪化も重なる形で有権者の関心が変化していることがある。デラエスプリエジャ氏は当初、泡沫候補とみられたものの、犯罪取り締まりの強化を掲げて最終盤にかけて支持を広げた。また、ペトロ前大統領の下では、トランプ米大統領との対立を理由に対米関係が悪化したが、同氏はトランプ氏の支持を公言して対米関係の改善を目指す姿勢をみせたことも支持を後押しした。
8月に新政権が発足すると、トランプ米政権は同国に対する10億ドル規模の安全保障支援を行うことを明らかにしたほか、麻薬対策での連携強化を確認するなど、対米関係は急速に改善に向かっている。一方で、デラエスプリエジャ氏は政治経験がなく、その手腕は未知数である。大統領選では、政治経験のなさを逆手に取り、アウトサイダーとして政治変革を実現すると主張したほか、派手なパフォーマンスや過激な言動を通じて、自らを力強さの象徴である「虎」になぞらえる選挙運動を展開した。さらに、公約として、爆撃による左翼ゲリラの掃討のほか、コカインの原料となるコカの栽培地への除草剤の散布など強硬路線への転換を図る考えを示した。そのうえで、大規模刑務所の建設のほか、教育・医療・住宅の改善を通じた貧困削減を目指すとした。一方で、前政権の下で財政状況が急速に悪化していることを受けて、国家機構の規模を最大4割縮小して減税を行うほか、輸出の3割を占める原油や石油製品、天然ガス関連産業を強化する考えをみせた。しかし、共和国議会において、同政権を支える与党は上下院ともに少数派にとどまるため、政策実現のハードルは極めて高い。
このため、金融市場ではデラエスプリエジャ氏の勝利をいったん好感したものの、その後は様子見姿勢に転じる動きがみられた。さらに、イラン情勢の悪化を受けた原油高が世界的なインフレを招くなか、FRB(米連邦準備制度理事会)の利上げ実施などを受けた米ドル高も重なり、同国の通貨ペソ相場は調整の動きを強めた。同国は産油国ではあるものの、原油高によるエネルギーインフレの影響は避けられないうえ、足元ではエルニーニョ現象による農業生産の低迷が食料インフレを招くなど、生活必需品を中心とするインフレ圧力が顕在化している(図1)。
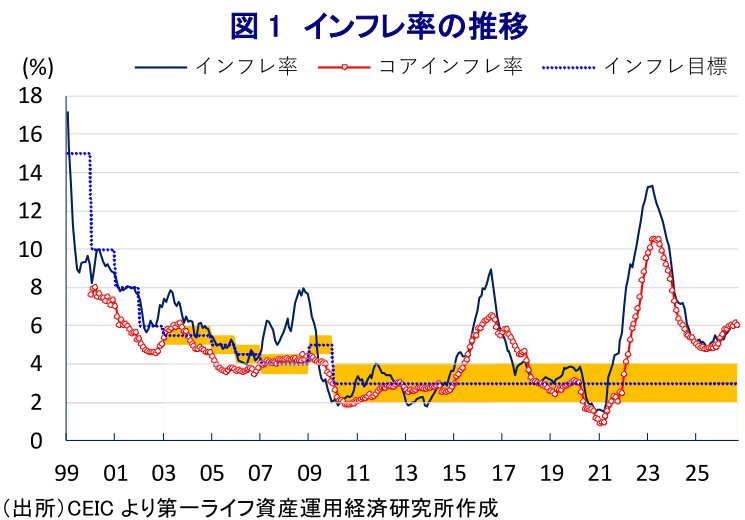
こうしたなか、中銀は9月末に開催した定例会合において追加利上げを決定した。会合では、7人の理事のうち4人が25bp、1人は50bpの利上げを主張していたことが明らかになった。その後も、理事の間から政策金利を長期間にわたって高水準に維持する必要があるとの主張が示されるなど、中銀がタカ派姿勢を強めていることが確認されている。
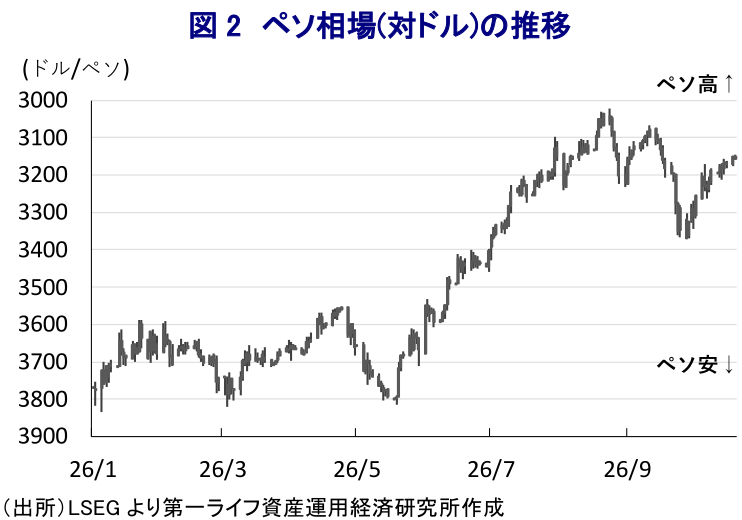
足元ではFRBによる追加利上げ観測が残るものの、中銀が高金利政策を志向していることを受けて、ペソ相場は持ち直している(図2)。先行きも米ドル相場の動向を注視する必要はあるものの、イラン情勢を巡る不透明感が続き、原油高の長期化も予想されるなか、産油国である同国の交易条件改善に加えて高金利が資金流入を促す可能性もあり、ペソ相場が比較的堅調に推移する余地は小さくないと見込まれる。
注1 6月22日付レポート「コロンビア大統領選、強硬右派の勝利で親米路線に回帰」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
ブラジル大統領選は決選投票を前に一段と接戦の様相をみせる ~初の直接討論会は非難の応酬に終始、市場は選挙後の政策運営を巡る不透明感を警戒~
新興国経済
西濵 徹
-
中国・7-9月 GDP は前年比+4.5%に加速も、外需依存の構図は変わらず ~供給サイドが成長をけん引する一方、個人消費と不動産は力強さを欠く展開が続く~
アジア経済
西濵 徹
-
インド、9月インフレ率は前年比+5.54%に一段と加速(Asia Weekly) ~オーストラリア、大都市部を中心とする雇用に変調の兆し~
アジア経済
西濵 徹
-
内外経済ウォッチ『アジア・新興国~AI半導体は韓国景気に追い風も、政治の逆風が続く~』(2026年11月号)
アジア経済
西濵 徹
-
MSCI、トルコ株式指数の変更を凍結し、格下げの可能性を警告 ~トルコ株式市場の混乱は長期化の様相、MSCIは改革の進捗を注視~
アジア経済
西濵 徹
関連テーマのレポート
-
ブラジル大統領選は決選投票を前に一段と接戦の様相をみせる ~初の直接討論会は非難の応酬に終始、市場は選挙後の政策運営を巡る不透明感を警戒~
新興国経済
西濵 徹
-
金融市場はブラジルの右派回帰を好感、株価・レアルともに上昇 ~議会選も右派躍進、財政再建への期待の一方で実現性に課題、左派の巻き返しも要注視~
新興国経済
西濵 徹
-
ブラジル大統領選は決選投票へ、フラビオ氏が首位 ~フラビオ・ボルソナロ氏が予想以上の得票、市場は財政・外交政策の行方に注目~
新興国経済
西濵 徹
-
OPECプラス、2ヵ月連続で生産目標据え置き ~G7は備蓄放出の方針も、原油市場は生産枠より中東の供給制約を注視する展開が続く~
新興国経済
西濵 徹
-
ロシア、財政運営はウクライナ戦争のさらなる長期化を鮮明に ~2027年度予算案はウクライナ戦争の長期化を前提、対日関係改善の道筋も見えにくい~
新興国経済
西濵 徹