- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 2026年10月FOMCプレビュー
- 要旨
-
- 10月FOMC(10/27~28開催)では政策金利が3.75~4.00%に据え置かれる可能性が高い。FRBは9月に約3年振りとなる利上げに踏み切った一方、追加の政策調整を急がず、今後の経済指標を見極める姿勢を示すとみられる。
- ウォーシュ議長の記者会見では、予想を上振れるインフレ動向に関する評価、及び一部のAIクラウド業者による信用不安が今後の設備投資に与える影響を巡って、何らかの見解が示されるかが注目される。もっとも、市場で織り込まれる12月FOMCの利上げを巡っては、具体的な言及を避ける可能性が高い。
- FRBは5つのタスクフォースのうちの生産性と雇用(Productivity and Jobs)部会において、11月16日にサンフランシスコで公聴会を開催する予定だ。年末までに取りまとめられる提言や議論の進捗に関して、ウォーシュ議長から何らかの言及があるかが注目される。
据え置きが見込まれる10月FOMC
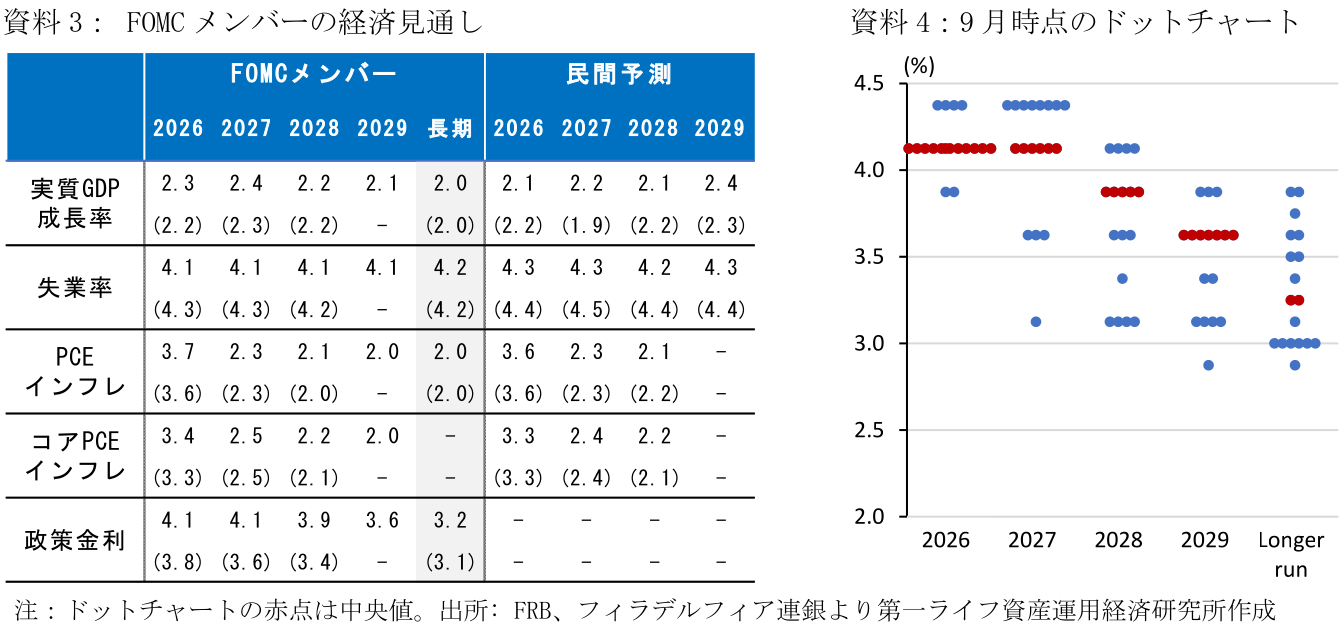
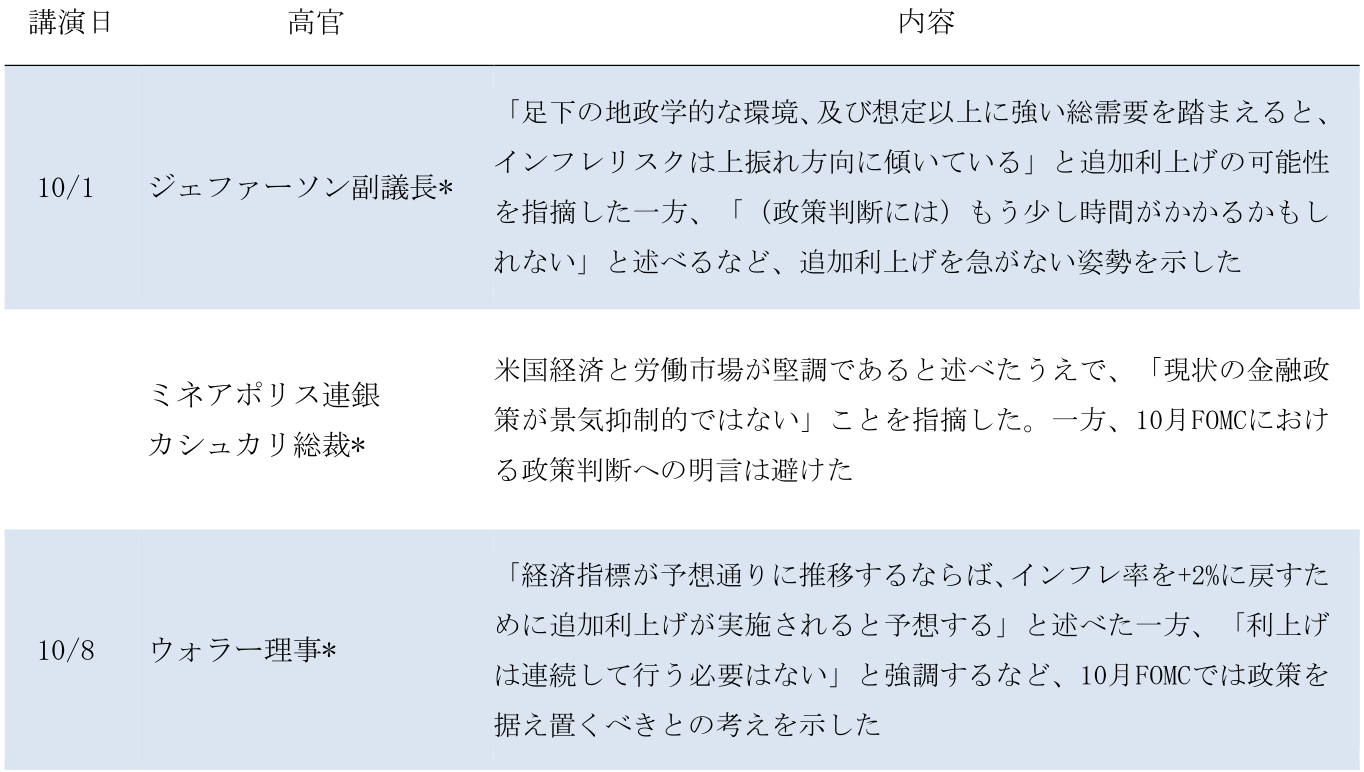
2026年10月FOMC(10/27~28開催)において、FRBは賛成多数で政策金利(3.75~4.00%)を据え置く可能性が高い。FRBは9月FOMCにて米国経済の堅調な推移やインフレ高止まりを踏まえ、23年7月以来となる0.25%の利上げに踏み切った。また、同時に公表されたドットチャートで年内に追加で1回の利上げ見通しが示された。8月CPI及びFRBのタカ派的なスタンスを踏まえて、金融市場は連続利上げの可能性を徐々に織り込んでいったものの、FRB高官は9月末から10月初めにかけてこれに慎重なスタンスを示した。例えば、9/29にウィリアムズ総裁は「急ぐ必要はなく、情報を集める時間がある」、10/1にジェファーソン副議長は「(政策判断には)もう少し時間がかかるかもしれない」とそれぞれ述べた。
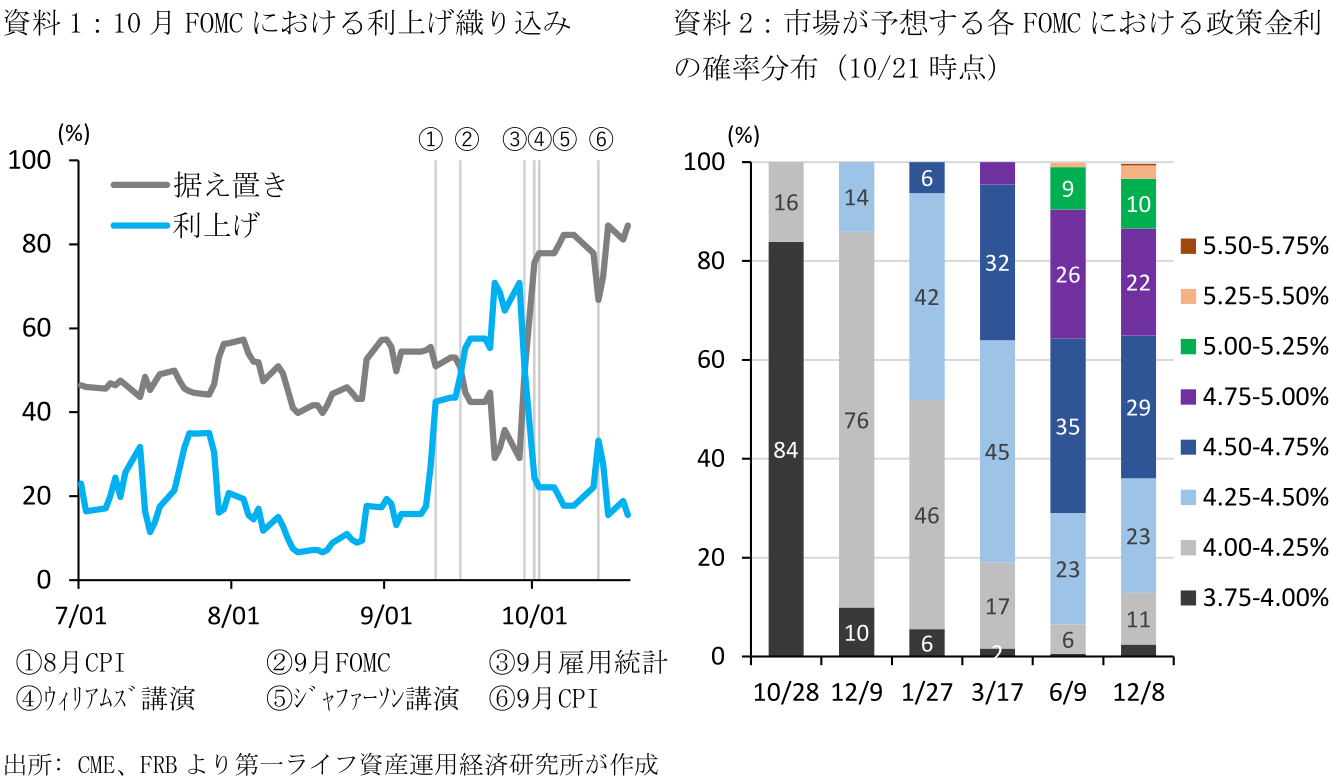
この結果、本稿執筆時点におけるFF金利先物市場(Fed Watch)において、83.9%の確率で金利据え置きが見込まれる一方、0.25%ptの利上げ予想は16.1%に留まる(資料1)。なお、金融市場は12月FOMCにおける0.25%の利上げに加えて、2027年末に向けて更に2回程度の利上げを織り込んでいる(資料2)。この場合の合計利上げ幅は+1.0%ptとなり、9月時点のドットチャート(26年に計0.5%ptの利上げを行い、27年は据え置き)を上回る。もっとも、過去の利上げ局面ではそれが1~2回に留まることは稀であり、金融市場はこうした過去の事例も一部に織り込んでいるとみられる(詳細は2026年9月18日付け「FRBの過去の利上げサイクルと長期金利の行方」)。
10月地区連銀経済報告(10/14公表;10/5までの情報に基づく)では「経済活動は12地区中9地区で小幅から緩やかに拡大した(2地区がmoderate growth、3地区がmodest growth、4地区がslight growth)」とまとめられた。また、「労働市場は総じて変化がなかった」と指摘した。一方、「物価上昇は3地区で力強く上昇し、8地区で緩やかに上昇した。8地区のうち3地区では投入価格の上昇圧力が強まっている」とインフレ高止まりへの懸念が強調された。また、複数の地区でインフレによる生活費負担の増大が賃金の上昇圧力になっている可能性が指摘された。
10月FOMCまでには10/27に9月耐久財受注や10月コンファレンスボード消費者信頼感指数などが公表されるものの、10月FOMCの政策判断に大きな影響を与える可能性は低い。
インフレ認識、AI投資の持続性、タスクフォース
9月FOMCの声明文では「経済活動は堅調に拡大している」との景気認識が維持された。一方、「インフレ率は高止まりしている(7月時点:インフレ率は2%目標に対して高止まりしている。これはエネルギーを含む一部セクターにおける供給ショックを通じた価格上昇を反映している)」と、供給ショックに関する言及が前回から削除された。10月FOMCにおいても、こうした景気・物価認識は概ね維持される可能性が高い。一方、物価認識に関して、足下のインフレ減速の鈍化や加速の兆しを指摘する、或いはインフレ高止まりの背景として需要の強さに言及する場合、タカ派的なスタンスと捉えられるだろう。
ウォーシュ議長は記者会見において、次回12月FOMCに関する具体的な言及を避けるとみられる一方、下記3点に関して新たな見解が示されるかが焦点となろう。
まず、足下のインフレ認識に変化があるかだ。9月FOMCの記者会見で議長は「インフレ率は高止まりしており、その状態はあまりに長く続いている」や「あまりに多くの品目が3%を超えるインフレ率にある」と述べた。また、同会合の議事要旨では何名か(some)の参加者が「AI普及を通じて、需要が中期的に供給を上回り、インフレ上昇への圧力となる可能性がある」と指摘した。その後公表された9月のコアCPIは予想を上振れるなど、高関税による財価格の押し上げやエネルギー高による輸送サービスへの波及の兆しがみられる。ウォーシュ議長がこうした需要と供給双方のインフレ要因に関して、新たな見解を示すのかが注目される。
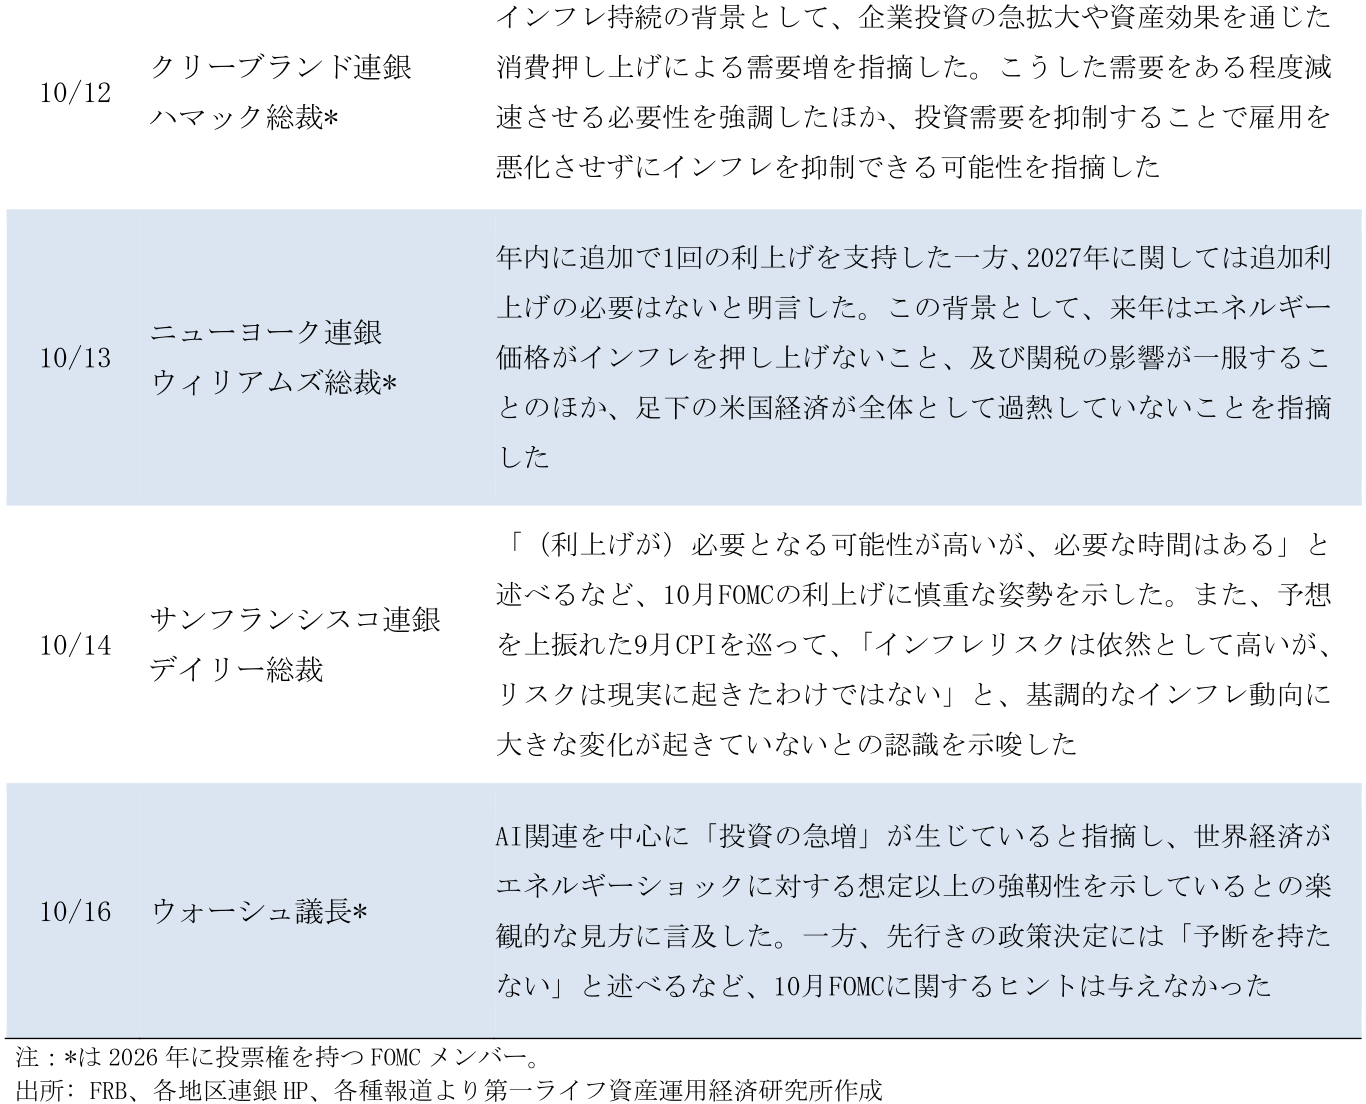
次に、AI投資の持続性への見方だ。FOMC後の10/29に公表される7~9月期実質GDP成長率は前期から加速すると見込まれ、AI関連を中心とした設備投資の拡大、及び資産効果(株高)による消費の堅調さが示されるとみられる。ウォーシュ議長は10/16の講演において「世界経済は5~6か月前に予測できなかったほどの回復力を示している」と述べ、エネルギー高や利上げに対する経済的な耐性を強調した。一方、足下ではAIモデル開発業者などに計算資源を提供する「ネオクラウド企業」の一部で信用不安が浮上しており、データセンターを中心としたAI関連投資が減速するとの懸念が強まっている。ウォーシュ議長がAI投資の先行き、及び一部企業の信用不安が金融市場全体に与える影響に関して、どのような見解を示すのかが焦点となる。
最後に、タスクフォースの進捗状況が部分的にでも示され、2027年以降の政策運営に関するヒントがみられるかだ。ウォーシュ議長は就任後の6月に5つのタスクフォース(①コミュニケーション、②バランスシート政策、③既存データの活用、④変化する時代の生産性と雇用、⑤FRBのインフレ枠組み)の設置を発表し、FRB改革を推進する姿勢を示した。5つのタスクフォースは秋までに何らかの成果を得たうえで、2026年末までにFRBへ提言をまとめる予定だ。ウォーシュ議長は10/16の講演にて、11月16日にサンフランシスコで生産性と雇用に関する公聴会を開催すると述べており、これを含むタスクフォースの進捗状況が開示されるか注目される。
FRB高官発言
前田 和馬
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 前田 和馬
まえだ かずま
-
経済調査部 主席エコノミスト
担当: 米国経済、世界経済、経済構造分析
執筆者の最近のレポート
関連テーマのレポート
-
米国経済マンスリー:2026年10月 ~景気が堅調ななか、インフレ高止まりへの懸念が持続~
米国経済
前田 和馬
-
米国26年9月住宅着工はパンデミック以来の低水準 ~予想外の3カ月連続減少、トランプ政権の関税・高金利が悪影響~
米国経済
桂畑 誠治
-
米国:自動車の急減も鉱工業生産は急拡大(2026年9月) ~記録的猛暑とAI需要が押し上げるも、稼働率は依然低水準~
米国経済
桂畑 誠治
-
米国2026年9月小売売上高は予想を大幅に上振れ ~高金利下での消費堅調が示すFRBの高金利長期化スタンス~
米国経済
桂畑 誠治
-
米国コアCPIが2カ月連続で予想上振れ(2026年9月) ~10月据え置きも12月追加利上げの確度高まる~
米国経済
桂畑 誠治