
- Investment Navigator
-
2026.09.30
金融市場
米国経済
資産形成
米国金融政策
株価
資産形成・資産運用
米FF金利中立超えなら株価には逆風
~市場予想通りの利上げが進めば、来年半ば頃には調整入りの可能性も~
嶌峰 義清
- 要旨
-
-
予想を上回るタカ派的な内容となった9月のFOMCを受けて、市場ではFRBの追加利上げに対する警戒感が広がっている。足元では、向こう1年間で100bp(1%)の利上げが概ね織り込まれている。今後の利上げは、中立金利水準を上回る景気抑制ゾーンでの金利の引き上げとなることから、利上げが繰り返されるのであれば、市場は先行きの景気減速を直視せざるを得なくなろう。
-
市場の予想は常に行き過ぎるきらいがあるが、落とし所が見えないイラン情勢や、スーパー・エルニーニョによる世界的な農作物の不作懸念、先進国を中心とした好調な景気などを勘案すれば、米国に限らずユーロ圏や日本でも利上げが続く可能性は十分にある。
-
金融政策が景気に影響を及ぼすには相応のタイムラグがある。しかし、景気の先行きを織り込もうとする金融市場は、より早く反応する傾向にある。イラン情勢や米中関係による影響が不確定要素だが、政策金利が中立金利水準を上回ってくることで、米国株が調整局面に転じる時期も近づいていると考えられる。
-
1. 市場は景気抑制ゾーンへのFRB利上げを織り込みへ
FF金利先物市場において、将来の利上げ予想が大幅に上方修正されている。きっかけの一つは9月のFOMCで、メンバーのFF金利予想コンセンサスが年内の追加利上げを示したことなど、総じてタカ派的な内容となったことがある。加えて、混沌としたイラン情勢により原油価格が高止まりしていること、米景気が好調に推移していることを示す経済指標の発表が続いていることなども、市場の利上げ予想を上方修正させているものと推察される。
FOMCメンバーのFF金利予想によれば、9月の利上げに加えて年内にもう一回の利上げ実施がコンセンサスとなった一方、2027年末のFF金利水準については2026年末時点と同水準にとどまることがコンセンサス(予想中央値)となった。すなわち、2027年は金利を据え置くということだ。しかし、2027年末のFF金利予想水準の最頻値(最も多くのメンバーが予想した水準)は、2026年末予想水準よりも25bp(0.25%)高い4.375%となっている(2026年末予想と同水準である4.125%を予想したメンバーが6名なのに対し、4.375%と予想したメンバーは8名)。このことは、FOMCメンバーがタカ派寄りに傾斜していることを示唆している。
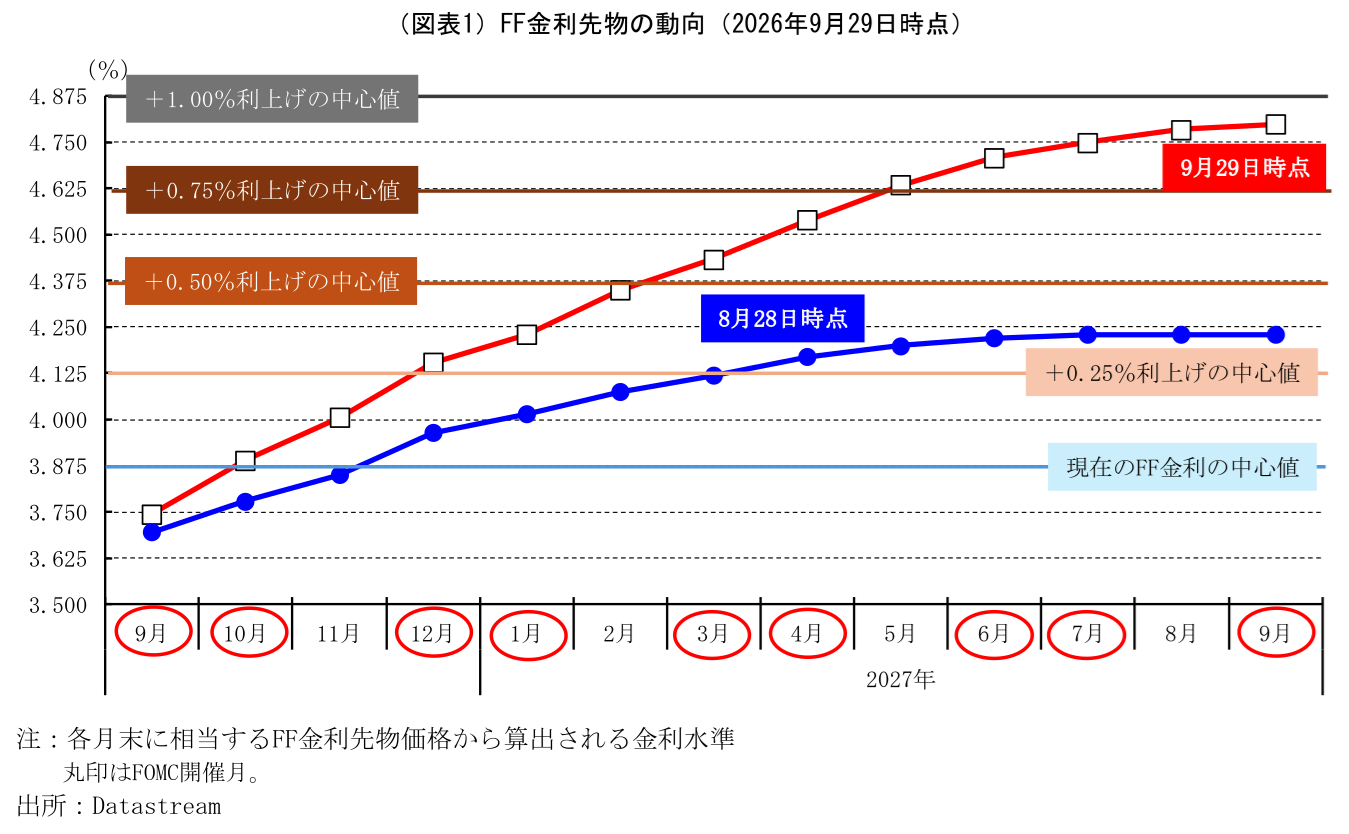
足元(9月29日時点)のFF金利先物価格の動きから算出した、将来のFF金利予想値を見ると、年内に1回以上の利上げが織り込まれているほか、2027年9月末までに累計100bp(1%)、1会合あたりの利上げ幅を25bp(0.25%)とした場合4回の利上げを織り込んだ水準にある(図表1)。これは、1ヶ月前と比べると1年間で2回多くの利上げを織り込んだ形となっており、ここへきて急速に利上げ回数の上方修正が行われたことを示している。
2. 市場の予想は行き過ぎることが多いとはいえ、ファンダメンタルズは利上げやむなしを示唆
市場の予想は往々にして行き過ぎることが多い。特に金融政策については、実体経済や市場への影響が大きいだけに尚更となる。
米国のインフレを取り巻く環境は、昨年のトランプ関税、今年のイランへの空爆など、景気とは異なる要因の影響を受けているうえ、ウォーシュFRB議長は今年5月に着任したばかりで、インフレや景気に対するスタンス(タカ派寄りかハト派寄りか)や手腕も不明な点が多い。加えて、議長は四半期に一度のFOMCメンバー予想も「過度な情報発信は、金融政策の運営において有用ではない」として参加せず、過去の予想に囚われることなく、その都度得られる情報から適切な金融政策を行う方針を示している。
こうした状況から、市場はFRBの金融政策について、新しい情報に振り回されやすくなり、時に過敏な反応を示している可能性は十分にある。
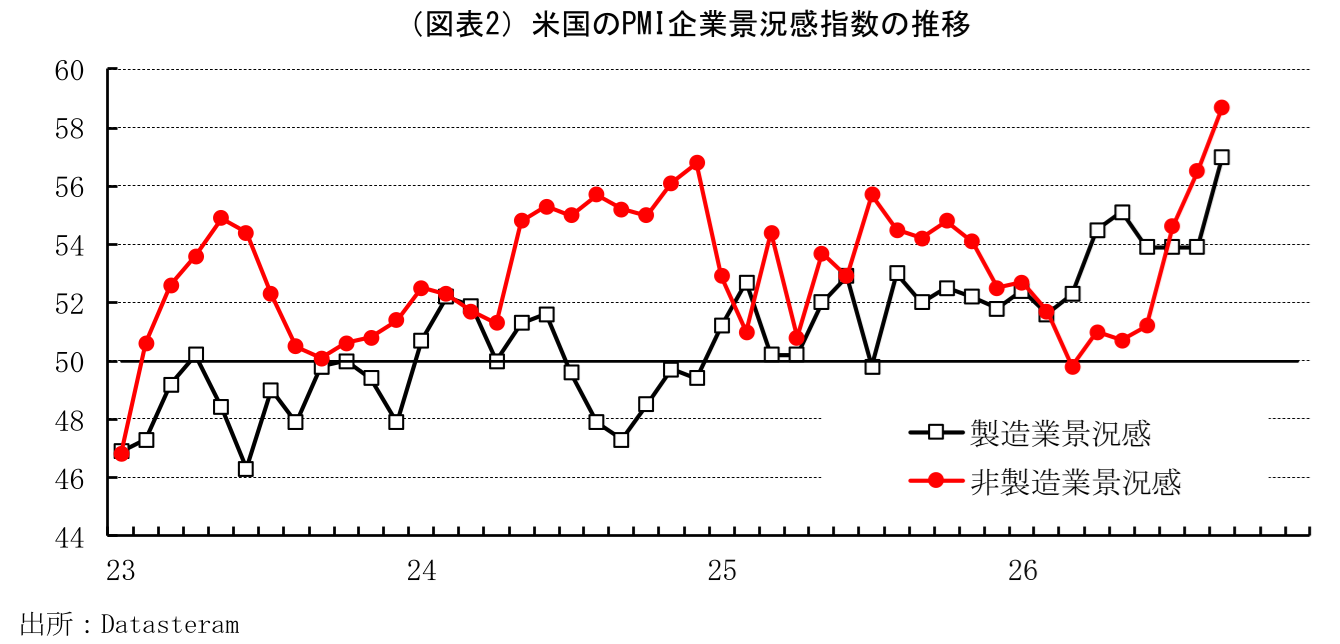
しかし、ファンダメンタルズは米国の利上げを正当化する材料が多いことも事実だ。米国の企業景況感はここへ来て急速に水準を高め、製造業は約4年半ぶり、非製造業は約5年ぶりの水準となった(図表2)。製造業では在庫調整の進展に加え、AI関連需要の高まりなどから受注が拡大傾向を辿っており、向こう半年程度は生産活動の加速が見込まれる。また、非製造業では製造業と同様にAI関連需要が高まっていることに加え、個人消費が好調に推移していることで価格転嫁が進んで業績の伸びをサポートしていると考えられる。
企業景況感の改善は、雇用の拡大を促そう。昨年は不安定な推移が続いていた米国の雇用だが、今年に入ってからは底堅さが増してきた。非農業部門の雇用者数は、昨年は月平均で9.7千人の増加にとどまったが、今年(1~8月)は同80.4千人へと増加ペースが加速している。失業率は昨年末の4.4%から、直近(8月)は4.1%まで低下した。インフレ圧力を測るうえで重要な指針となる時間あたり賃金の伸びは鈍化傾向が続いているものの、①失業率は4.1%まで低下してきたこと、②自発的失業者比率(より良い雇用条件を求めて失業した人:景気が良くなるときに上昇する)が底打ちしたこと、③経済的理由によるパートタイマー数(経済的な環境を理由とした雇用条件の悪化などにより、正規雇用ではなくパートターマーを余儀なくされている人の数:景気が悪化すると増加する)が減少に転じたこと、④1年前に比べて雇用者を増やしている企業の割合が50%を超えてきたこと、⑤物価高が続く一方、実質賃金の伸びがマイナスとなり、賃金引き上げ要求が高まる余地があること、などを勘案すれば、今後は賃金の伸びが底打ちして加速に転じる可能性も十分にある。
一方、景気以外の要因によるインフレ圧力は高い状態が続いている。イラン情勢は落としどころが見えなくなっており、6月半ばに下落した原油価格(WTI)は再び上昇、1バレル90ドル台で高止まりしている。また、スーパー・エルニーニョ(一般的に「エルニーニョ」が太平洋赤道付近の海面水温が平年より0.5℃以上高くなった現象であるのに対し、2℃以上高くなった現象を指す)の発生が原因とされる世界的な異常気象により、穀物を含めた作物の不作が世界的な規模で広がっているとされ、今後世界的に食料品価格が高騰するリスクもある。
以上のことから、食料品を含めた資源価格の上昇が川下(消費者段階)に転嫁されるのに十分なほど米国景気は良好で、期待インフレを押し上げる可能性も高いと判断される。加えて、足元のインフレ率が、中央銀行(FRB)が目指す水準(2%)を上回っている状況では、金融引き締め度合いを強めることでインフレ加速リスクを抑えようとすることは十分正当化されるだろう。とはいえ、現状では向こう1年間で100bpもの利上げが必要とするほどの逼迫感が確認されているわけではない。
3. 景気抑制ゾーンへの利上げは、株式市場の調整局面に繋がる恐れ
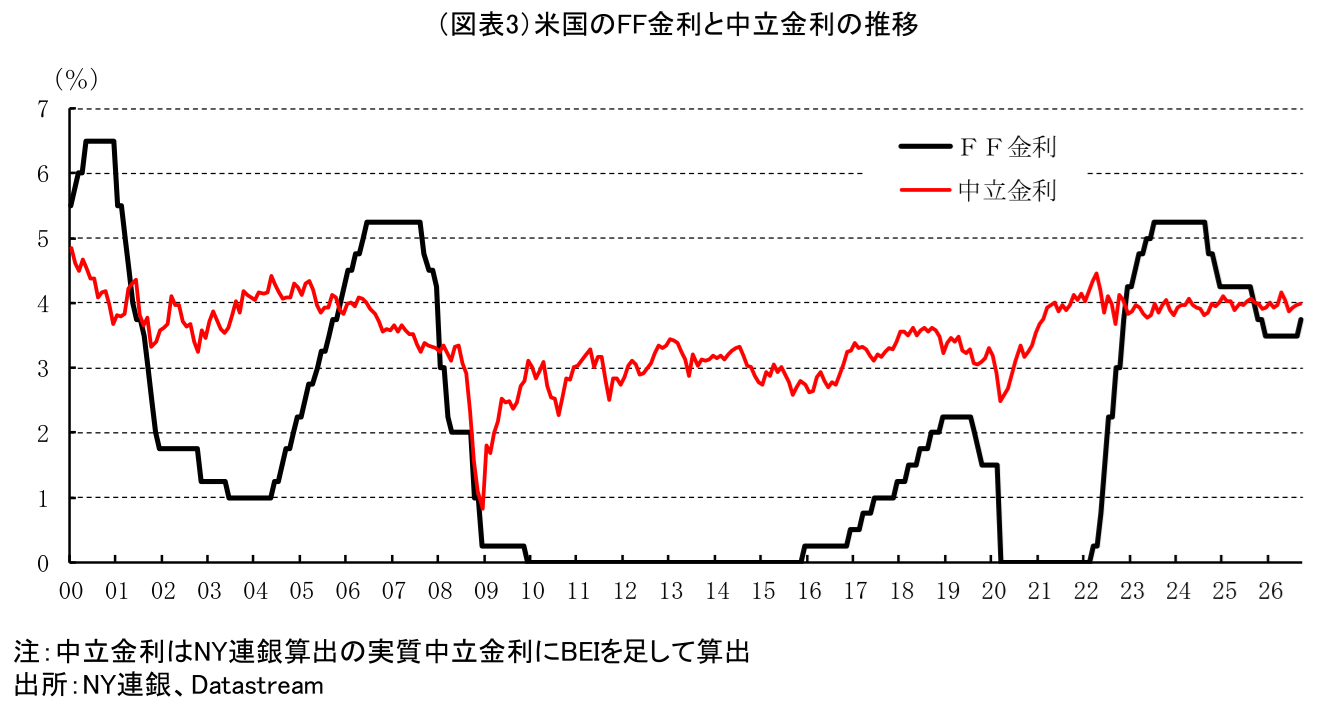
FRBは現在の米国の中立金利(景気に対し刺激効果も抑制効果も無いと考えられる金利水準)を3.00~3.60%と試算している。これに基づけば、足元のFF金利(3.75~4.00%)は中立金利域を超え、景気に抑制効果が生じる水準に突入していることになる。
これに対し、FRBよりも過去に遡ったデータから中立金利水準を試算しているNY連銀によれば、足元の実質中立金利水準(自然利子率)は1.6524%となる。これに足元のBEI(ブレーク・イーブン・インフレ率:国債の利回りから物価連動債の利回りを引いて算出=市場の期待インフレ率を示す)を足した名目中立金利は3.99%となる。これはFRBが試算する中立金利よりも若干高いが、FRBがあと1回利上げをすれば、FF金利の中央値(1回利上げをした場合は4.125%)は景気抑制水準に達することになる(図表3)。
金利の変更が景気に影響を及ぼすにはある程度の時間が必要と考えられ、一般的には1~2年程度のタイムラグがあると言われている。したがって、9月の利上げでFF金利が中立水準を超えたからといって、米国景気に直ちにブレーキがかかるとは考えにくい。もっとも、市場が予想しているようなペースで利上げが進めば、金利水準が高まるにつれて景気減速圧力も強くなると考えられ、場合によっては景気失速に繋がるリスクも出てくる。
こうした先々の景況感の変化に敏感に反応するのが金融市場だ。「景気の半年先を読む」と言われている株式市場では、今回の利上げを受けて半年~1年半程度で景気の減速を織り込み始め、利上げが足元の市場予想のようなペースで進められるのであれば、景気の失速をも意識する展開へと転じるリスクもある。
そこで、NY連銀が算出した実質中立金利を用いて、2000年以降の政策金利と中立金利の乖離とSP500株価指数の前年比の動きを比較すると(図表4)、FF金利が中立金利水準を超える局面(図では赤線がゼロのラインを下回る局面:対象軸を上下反転しているため、実際の符号はプラス)では、株価の前年対比の伸びもマイナスに転じていることが確認される。
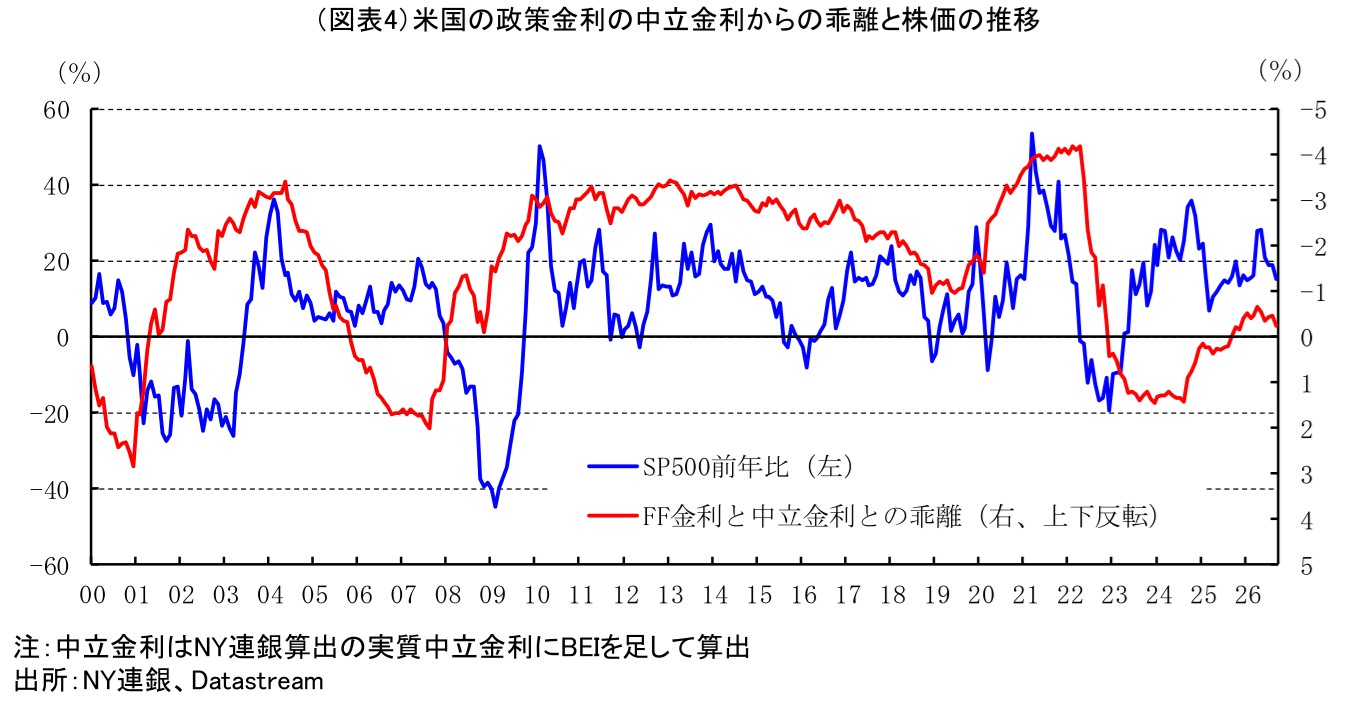
ただし、両者のタイムラグは局面によってまちまちで、政策金利が中立金利を上回ってから株価の伸びがマイナスに転じるまで2年程度を要している局面もあれば(2000年代半ば~後半)、利上げ開始後すぐに株価が下落に転じた局面(2022年)もある。
こうしたタイムラグの不安定さの要因については、2000年代半ばが不動産市場を中心としたバブル(その後のサブプライムローン問題~リーマンショックへと続く)により利上げ効果が現れにくかった可能性、2022年についてはロシアによるウクライナ侵攻に株式市場が敏感に反応した可能性がある。すなわち、特殊な経済・市場環境や、景気以外の要因によって、金利から株式市場へのパスが歪められる余地があると言うことだ。
そこで、改めて足元の状況を見ると、イラン情勢のほか、釜山合意(2025年10月に米中間で合意した1年間の貿易休戦:関税の引き下げを含めた貿易問題、中国のレアアース輸出規制強化策の緩和など)を僅か2ヶ月しか延長できなかった米中関係など、景気や市場に大きな影響を及ぼしうる不透明要因は多い。これらの行方次第で金融政策の効果が市場に影響を及ぼすまでのタイムラグは変わりうるものの、利上げが進めば株価はいずれ調整を余儀なくされる可能性は高い。
嶌峰 義清
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。

- 嶌峰 義清
しまみね よしきよ
-
経済調査部 シニア・フェロー
担当: 経済・金融市場全般、地政学