- 要旨
-
-
日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
-
USD/JPYは先行き12ヶ月155円程度で推移するだろう
-
日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
-
FEDはFF金利を、年内は4.0%で据え置くだろう
-
-
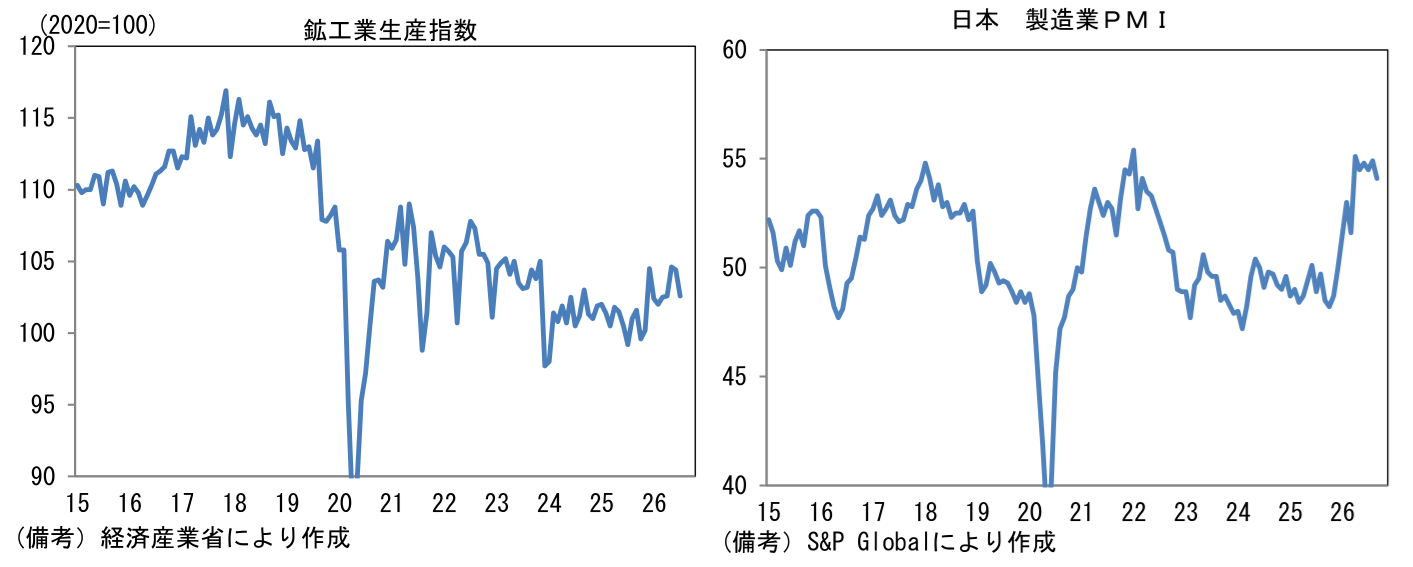
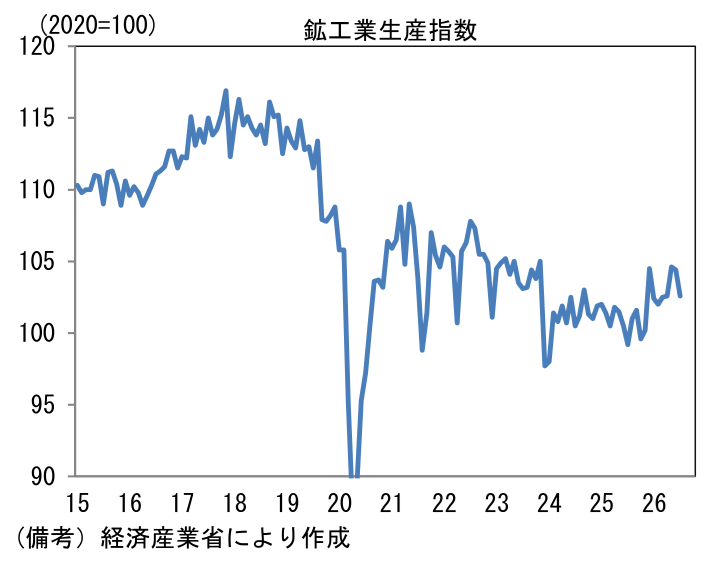
筆者が日本経済と株式市場の行方を読む上で定点観測している日本の鉱工業生産は、2026年8月に前月比▲1.7%となり、市場予想(同+1.7%)に反して大幅な減産となった。経産省の予測補正値(同+3.1%)に対しても下振れた。減産は2ヶ月連続(7月は速報段階で同+0.2%、確報で同▲0.2%)。減産となったのは12業種。増産の上位3業種は生産用機械工業、輸送機械工業(除く自動車工業)、化学工業(除く無機・有機化学工業・医薬品)であった。反対に減産の寄与が大きかった3業種は、自動車工業、汎用・業務機械工業、石油・石炭製品工業であった。経産省は基調判断を「一進一退」に据え置いた。8月の予想外の大幅な減産は、7月に熊本で発生した地震の影響が大きいと推察される。
-
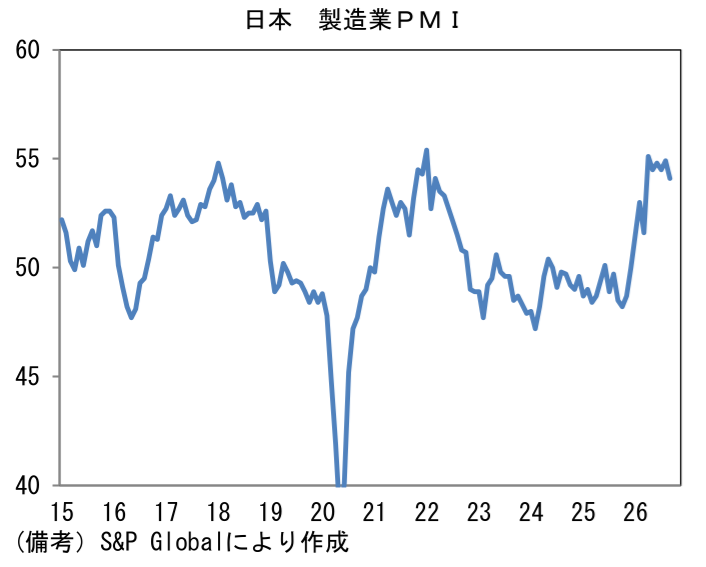
9月初旬に実施された生産予測調査に基づけば、製造工業の生産計画は9月に前月比+3.2%となった後、10月は同+3.1%と増産が見込まれている。経産省経済解析室が生産予測指数の上振れバイアスを補正した9月の予測値は同+1.6%であった。自動車の挽回生産が予想されることを踏まえると、10月も底堅い結果が期待される。生産活動全体の方向感を決める輸送機械工業は8月(実績)に前月比▲3.9%となった後、9月(計画)に同+4.6%、10月に同+2.7%となっている。日本や米国における自動車販売台数が堅調に推移していることを踏まえると、基調的に弱含んでいく展開は想定しにくい。また生産活動の先行指標として有用な製造業PMIが4月以降に有意な上昇を示していることから判断すると、製造業全体としてはAI・半導体需要が浸透する形で増勢が強まっていくと期待される。9月製造業PMIは54.1と高水準を維持している。
-
なお、鉱工業生産指数は生産の「数量」に重きを置いて生産高を計測する統計であり、「付加価値」を直接捕捉する性格のものではない。例えば、高付加価値を狙った品質向上によって生産数量・重量が減少する場合、統計上はそれを減産と見做し、付加価値を過小評価してしまうこともある。したがって、鉱工業生産統計が示すほど日本経済(製造業)の付加価値創出力が停滞していない可能性を念頭に置く必要がある。事実、過去数年は付加価値の合計である実質GDPと鉱工業生産指数の水準・方向感の乖離が大きくなっている。
-
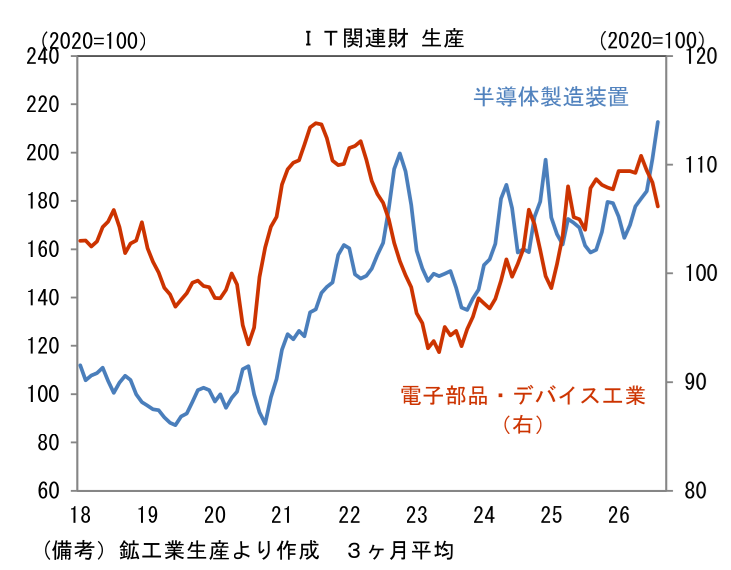
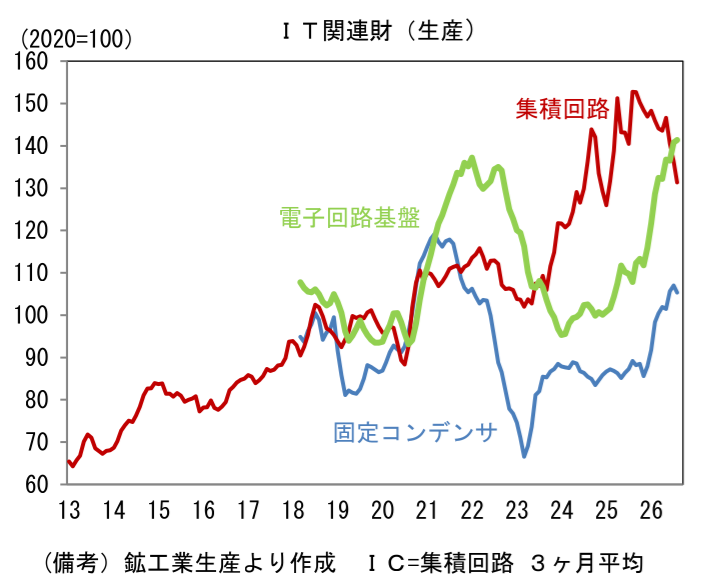
株式市場における重要度が高い電子部品・デバイス工業については、前月比▲1.9%と減産であった。地震の影響もあってか、ICの増産に一服感がみられる一方、コンデンサや電子回路基板などで増産の動きがみられる。生産用機械工業に分類される半導体製造装置は同+10.7%の大幅増産となり、3ヶ月平均値でみても同+7.2%と増産基調にある。生産予測調査に目を向けると、電子部品・デバイス工業は9月に同▲1.0%、10月に同+9.6%と堅調である。半導体製造装置が含まれる生産用機械工業は9月に同+6.4%と増加した後、10月は同+12.9%と大幅な増産が見込まれている。個別企業の業績予想などから判断しても、先行きは半導体製造装置の増産がかなりの確度で期待できる。関連指標の機械受注統計における「電子計算機等」の伸び率も拡大している。この指標は日経平均株価との連動性がある。
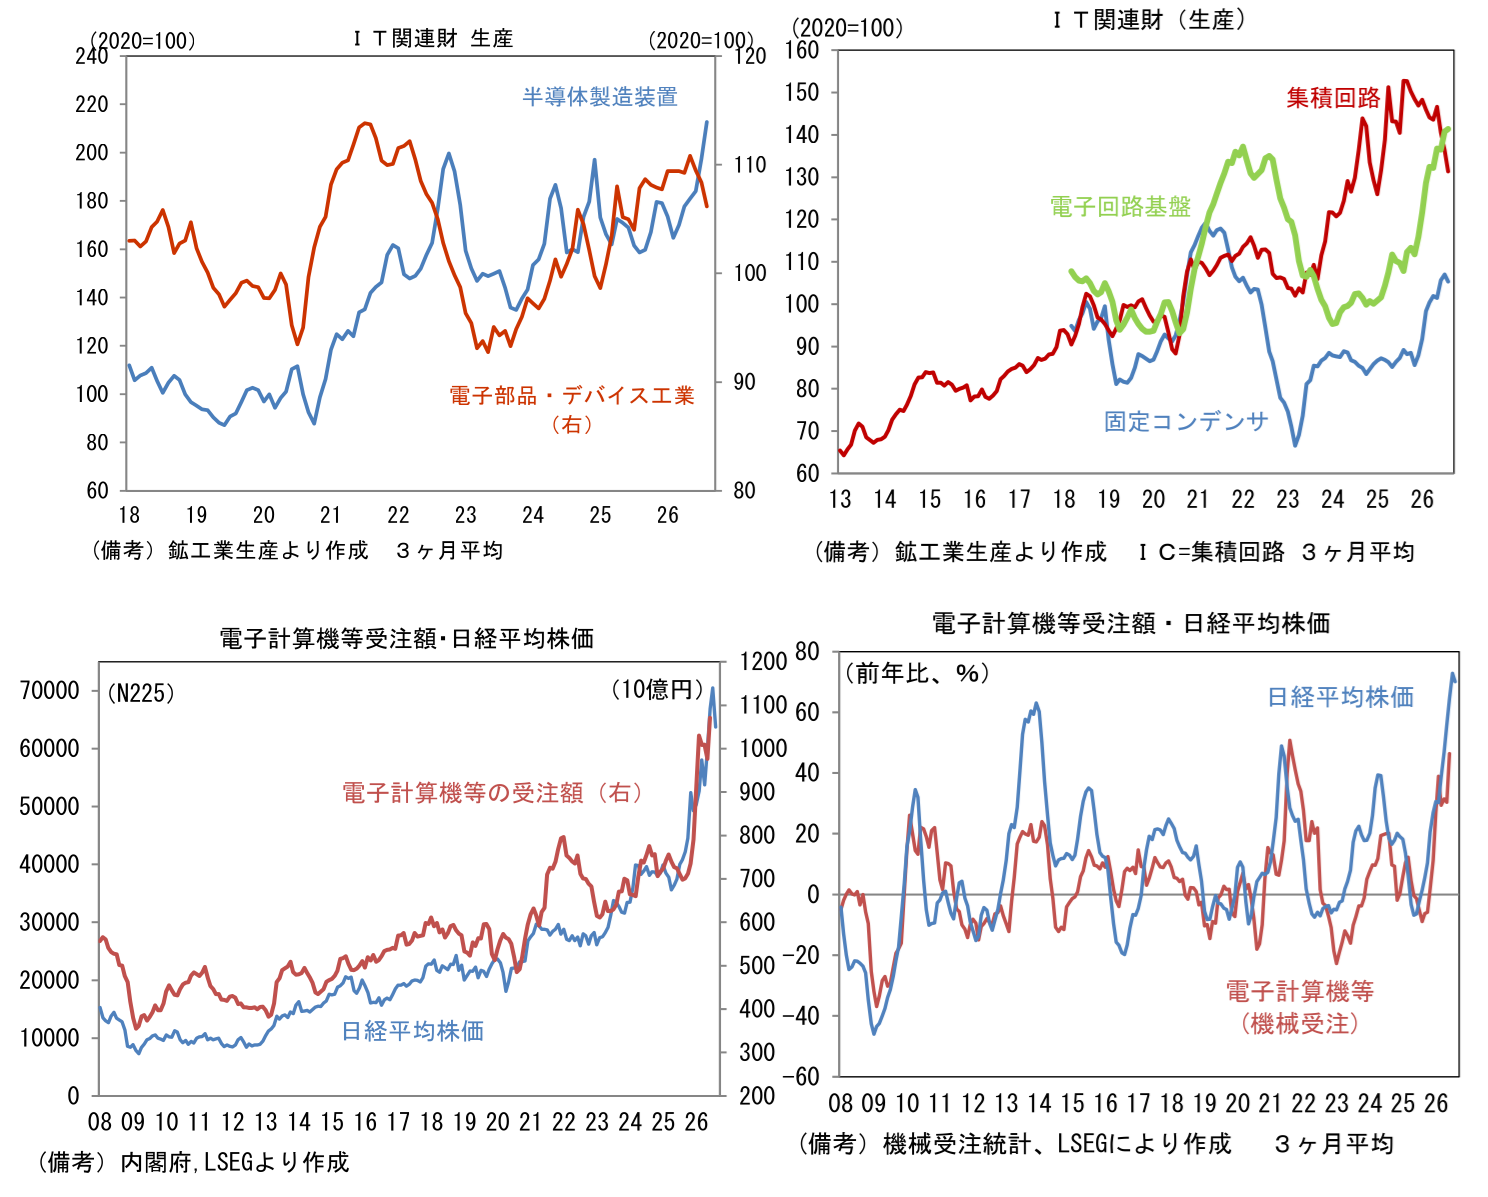
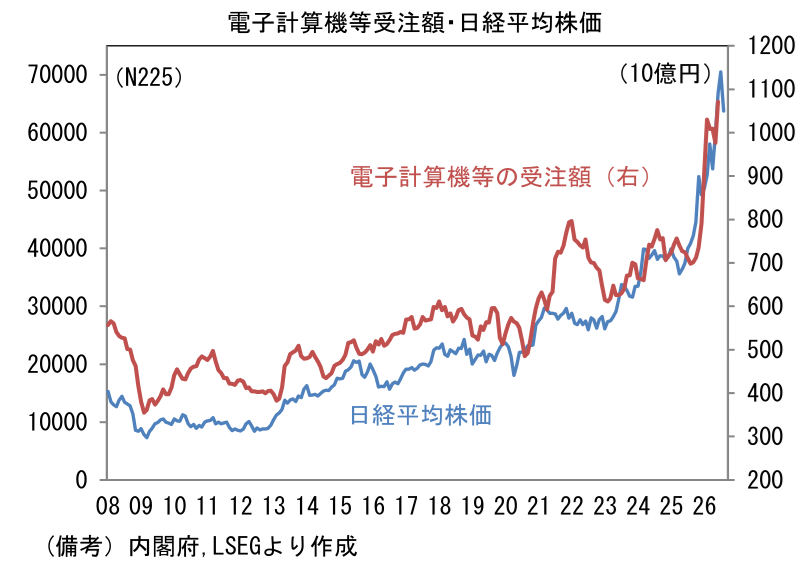
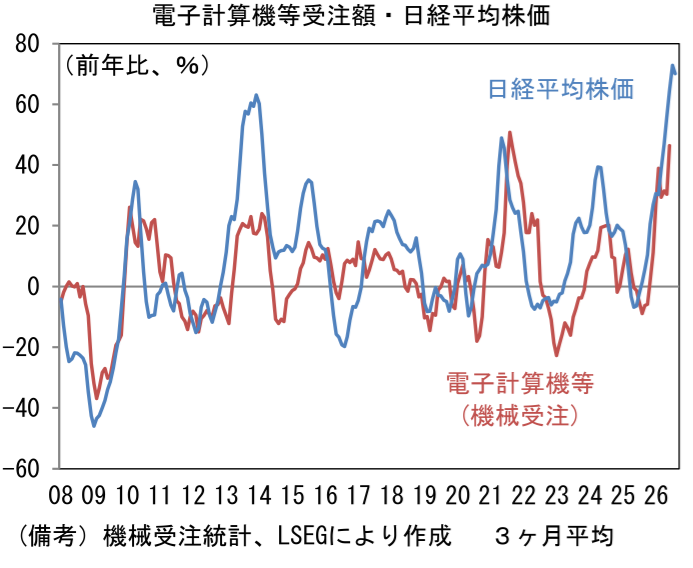
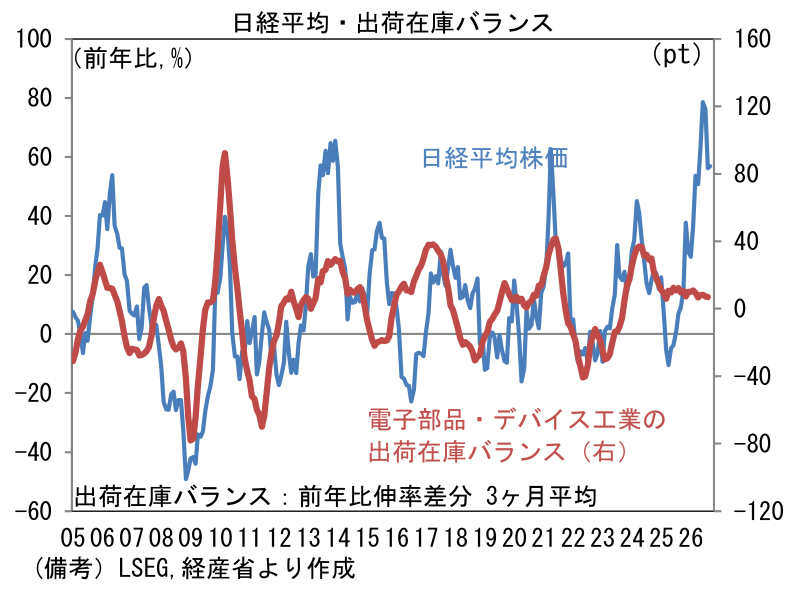
- 電子部品・デバイス工業の動向を仔細にみると、8月は出荷が前年比+1.5%へと減速するなか、在庫は同▲5.8%とマイナス幅を拡大した。この結果、出荷・在庫バランス(両者の前年比差分から算出)は+7.3ptへと拡大し、3ヶ月平均でも+6.9ptとプラス領域を維持した。引き続き、製品需給が引き締まる方向にあることが示唆されている。ここで電子部品・デバイス工業の出荷・在庫バランスと、日経平均株価が長期的に連動性を有してきた事実を再確認したい。株価指数に占める半導体を直接手掛ける企業の存在感は必ずしも大きくはないものの、半導体製造装置、電子部品、化学品など「広義半導体」で見ればその存在感は大きく、結果的に日本株全体のうねりを作り出す構図があると筆者は理解している。直近の株式市場では通信系の投資会社、半導体製造装置、非鉄金属、化学などに物色の対象が向かっているため、株価指数と電子部品・デバイス工業の出荷・在庫バランスとのかい離が大きくなっているものの、方向感は一致している。ちなみに水準感のかい離が大きくなっているのは、鉱工業生産が数量ベースの概念であり、最近のメモリなど製品価格の高騰が反映されないためである。
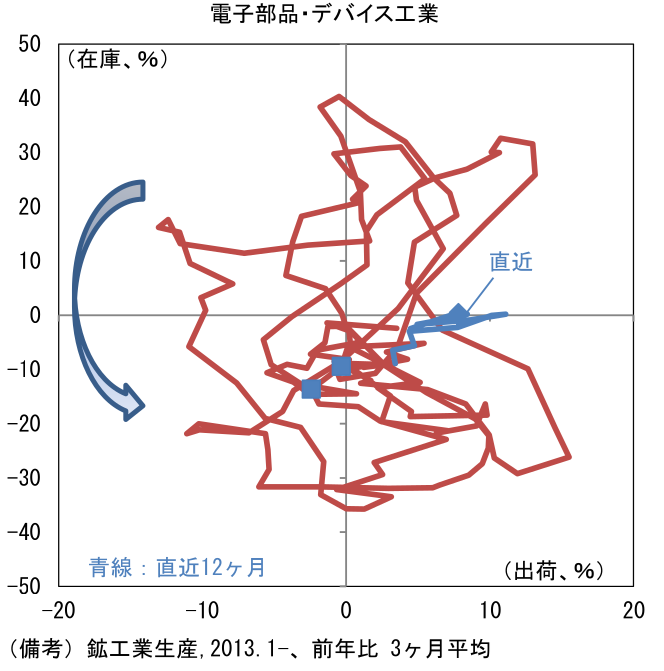
- 最後に先行きの出荷・在庫バランスを見極めるために在庫循環図の位置取りを確認すると、2 025年は中心点付近で渦を描いてきたが、2026年入り後は右方向への動きが明確化している。過去の経験則に従えば、今後は右上領域(在庫増・出荷増)に向けて力強く歩み出すと予想される。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般