
- HOME
- レポート一覧
- 経済分析レポート(Trends)
- ホルムズ海峡開放は近づいているか
- Global Trends
-
2026.09.09
世界経済
国際秩序
原油
国際的課題・国際問題
経済安全保障
イラン情勢
ホルムズ海峡開放は近づいているか
~中間選挙が近づく米国の対応次第だが、航行再開は困難か~
嶌峰 義清
- 要旨
-
- 米国とイラン、それにフーシ派も加わってそれぞれが軍事攻撃を行ったことで、原油価格は90ドル台半ばに上昇した。イラン外務省は7日、ホルムズ海峡の船舶航行などに関して数日中にもオマーンとの合意が成立する可能性があると発表したが、海峡航行に関しては実質的な通行料を課すことを条件にすることは確実とみられる。一方、米国はこれに強く反対しており、航行が再開するかどうかは不透明だ。
- 米政府は8月半ば以降、機雷の撤去やイランのレーダー破壊などによって、多くの船舶が海峡を通過しているとしているが、データからはそうした実態は確認されていない。一時的に多くの船舶が海峡外に出たこともあり、原油需給逼迫懸念はやや和らいでいるものの、海峡封鎖が長期化すれば、再び原油価格の上昇が見込まれるうえ、アジアを中心に原油不足が経済活動に影響を及ぼすリスクが高まる。
- 注目される米国の対応だが、11月の中間選挙が近づいていることもあり、トランプ政権は選挙前のガソリンをはじめとした燃料価格の引き下げと、外交上の成果を急ぐ可能性がある。そのため、イラン側が出した条件を黙認する可能性は否定できない。その場合、原油市況は下落するものの、ホルムズ海峡を通過する原油価格は実質的に高止まりするリスクもある。
1. 注目されるイランが提示するホルムズ海峡航行条件と米国の対応
イラン外務省報道官は7日、ホルムズ海峡を挟んだ対岸にあるオマーンとの間で、数日中にも暫定航路についての合意が国際海事機関(IMO:海上の安全確保や船舶による海洋汚染の防止などを目的として設立された、国連の専門機関のひとつ)に登録されるだろうと述べた。
詳細は発表を待つしか無いが、これまでイランが様々な場で主張してきたことを勘案すれば、①少なくともペルシア湾内から湾外に向けてホルムズ海峡を通過する際には、イラン寄りの航路を通過することで、イランによる船舶管理を徹底する、②湾内の安全な航行を保証するための海事サービス料などの名目で、実質的な通行料を徴収する――といった条件が課せられるものと見込まれる。
イランとオマーンがホルムズ海峡の暫定航路や航路条件について合意に至ることは、ホルムズ海峡の航行再開に向けた第一歩であるものの、同海峡の航行に条件がつくこと自体を米国は問題視しており、世界の多くの国も実質的な通行料を課すことに強く反対している(人工的に開削された運河とは異なり、自然の海峡の航行は国連海洋法条約などで自由に通航する権利である「通過通航権」が認められており、原則として通行料を徴収することは国際法違反に該当する)。
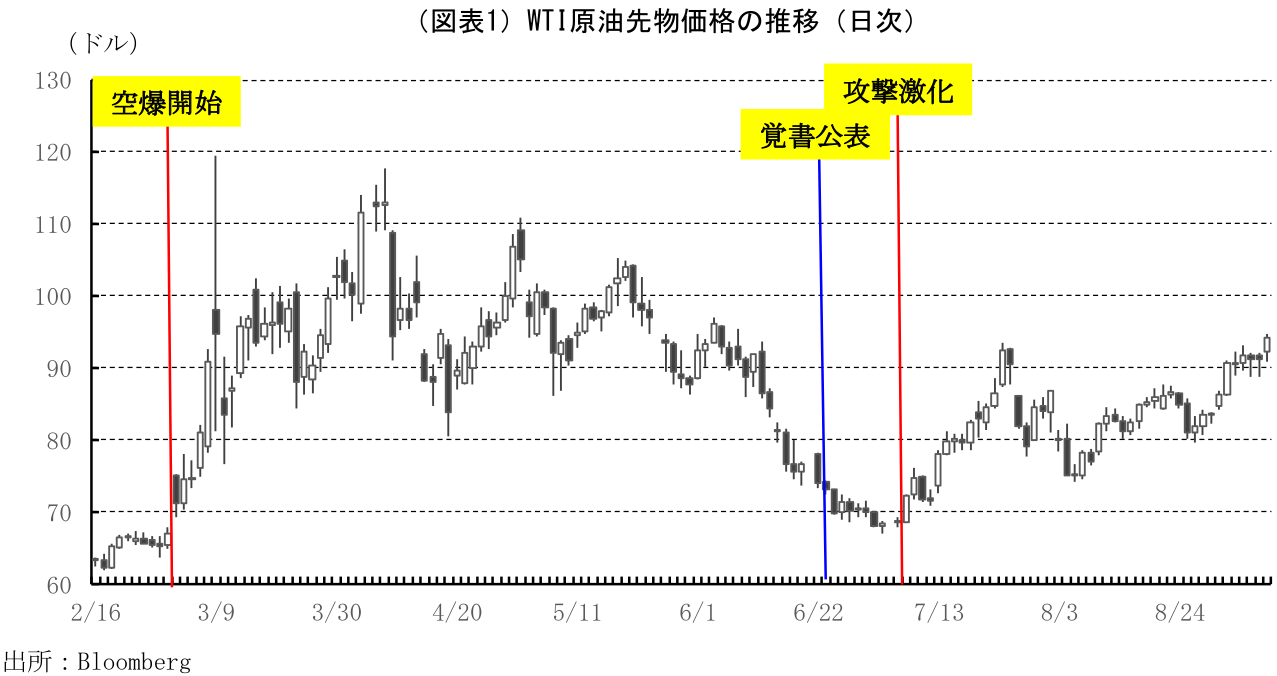
一方、8日には米国とイランが再び軍事攻撃を行ったうえ、イエメンの親イラン組織フーシ派がサウジアラビアの石油関連施設などを攻撃し、再び緊張が高まっている。これを受け、8日の原油価格(WTI)は1バレル=94ドル台にまで上昇した(図表1)。原油価格は覚書の内容を無視した両国の軍事攻撃が続く中で、同80~90ドル台を中心とした推移が続いていた。今回、イランとオマーンの合意が近づいているという報道にも大きな反応は見せず、そもそも両国の合意によるホルムズ海峡解放への期待は低かったことが見て取れる。実際、8日の攻撃激化により、原油価格は覚書締結後の最高値を更新しており、むしろホルムズ海峡封鎖の長期化を警戒しているようにも見られる。
2. ホルムズ海峡は実質封鎖状態が続いており、原油不足状態は続いている
米政府は8月半ば以降、イランのレーダーや機雷などを破壊したことで、米軍護衛の下多くのタンカーがホルムズ海峡を航行しているとしている。しかし、データからはそうした姿は確認されていない。
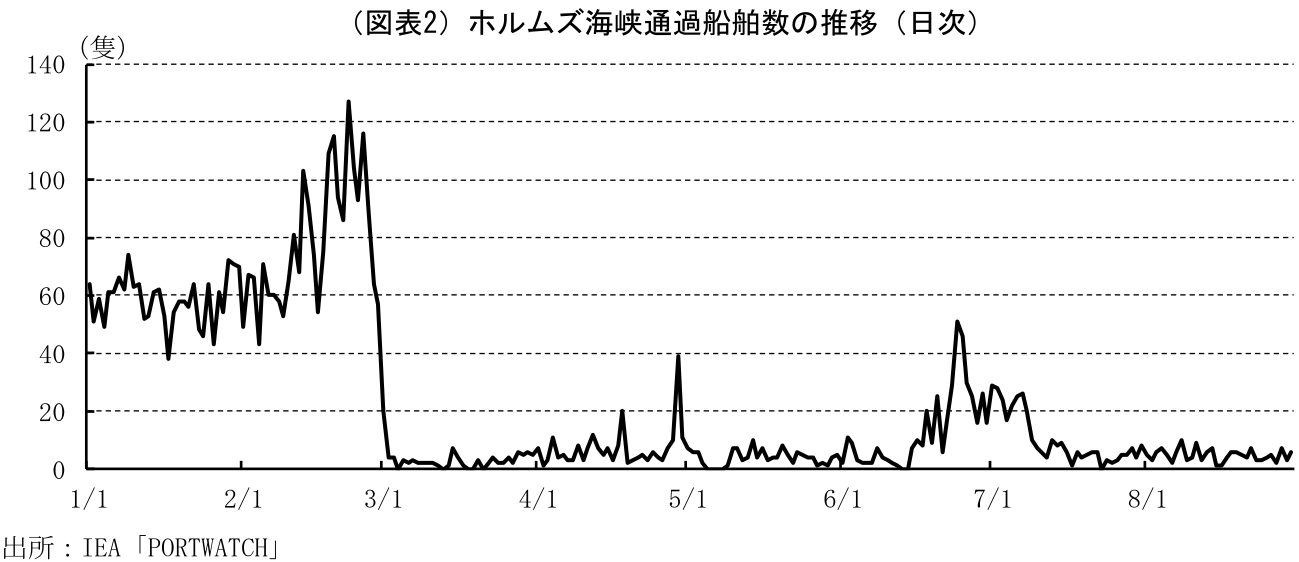
ホルムズ海峡通過船舶数の日次データを見ると(図表2)、6月半ばに米国とイランが「14項目の覚書」を締結して以降暫くは通過船舶数が増えたものの、その後イランが船舶に対する攻撃を開始したことで、7月半ば以降の通過船舶数は1日あたり10隻以下にとどまっている。これは、イスラエルと米国がイランへの空爆を開始し、イランが同海峡の封鎖を宣言した3月~6月半ばと同水準だ。
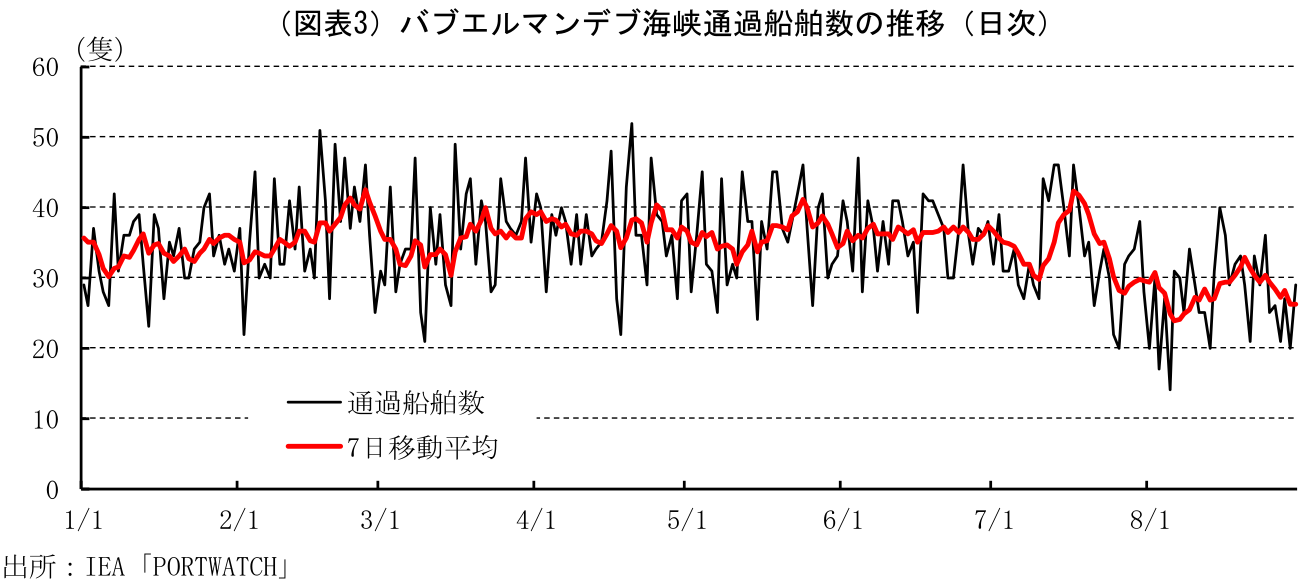
さらに、フーシ派がイランの行動に呼応してサウジアラビアの石油施設への攻撃や、アラビア半島を挟んでペルシア湾と反対側に位置する紅海の出口となるバブエルマンデブ海峡の封鎖を示唆して以降、同海峡を通過する船舶も減少傾向にある(図表3)。これにより、アラビア半島周辺産の原油については、東回りの供給量は3~6月よりも少なくなっていると考えられる。
覚書締結により、一時的に多くのタンカーがホルムズ海峡を通過したこともあり、アジア諸国を中心に世界の原油需給逼迫懸念はやや緩和した。しかし、同海峡が航行可能となったのは半月程度に過ぎないため、世界の石油備蓄量はほとんど回復していないと考えられる。
一方、OPECプラス(OPEC加盟国と主要石油生産国:米国、カナダ、中国、UAEなどは参加していない)の原油生産量は、5月を底に持ち直し傾向にあるものの、空爆前の今年2月の生産量に比べて12%少ない量にとどまっている(図表4)。国別に見ると紛争当事国であるイランをはじめ、サウジアラビア、クウェート、イラクの他、ウクライナとの戦争が続くロシアの生産量の落ち込みが激しい。OPECプラスのうち有志7カ国(サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーン)は4月以降、それまで行ってきた自主減産(日量165万バレル)を縮小させてきたものの、紛争による石油関連施設への攻撃などにより生産能力自体が減少しており、十分な生産ができていない。
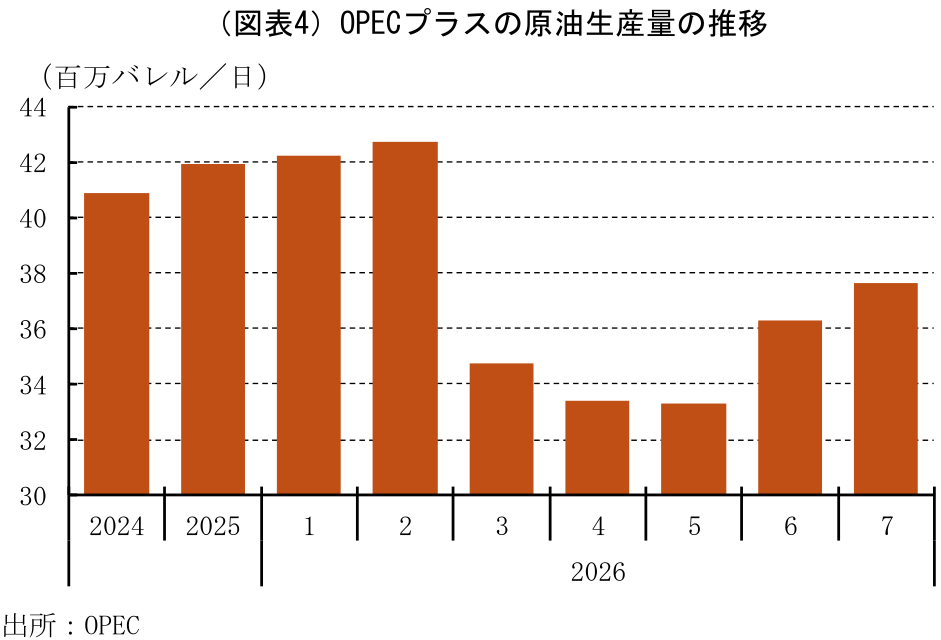
OPECは、2026年の世界の石油需要は日量1億570万バレルと見積もっているのに対し、今年4~6月期時点での生産量はOPECプラスと非OPECプラス諸国を合わせて同9,730万バレルにとどまっており、需要超過となっている。このことは、このままの状態が続けば世界の石油在庫は日量840万バレル減少していくことを示している。
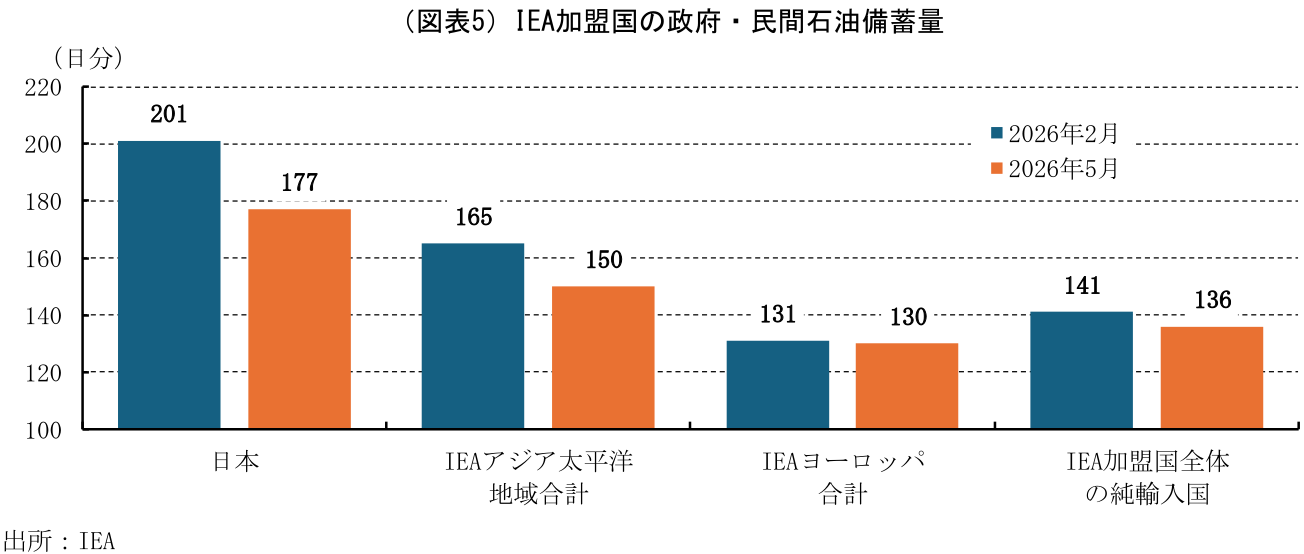
こうした影響は、ホルムズ海峡やバブエルマンデブ海峡経由への原油依存度が高いアジア諸国を中心に、原油不足が経済活動に影響を及ぼすという形で再び強まる可能性がある。原油純輸入量の90日分の備蓄義務を負うIEA(国際エネルギー機関)加盟国の石油備蓄量は、5月時点で136日分と、2月時点の141日分から僅かな減少にとどまっている。一方で、アジア太平洋地域に絞ると、5月の備蓄量は150日分と、2月時点(165日分)から10%近く減少している(図表5)。
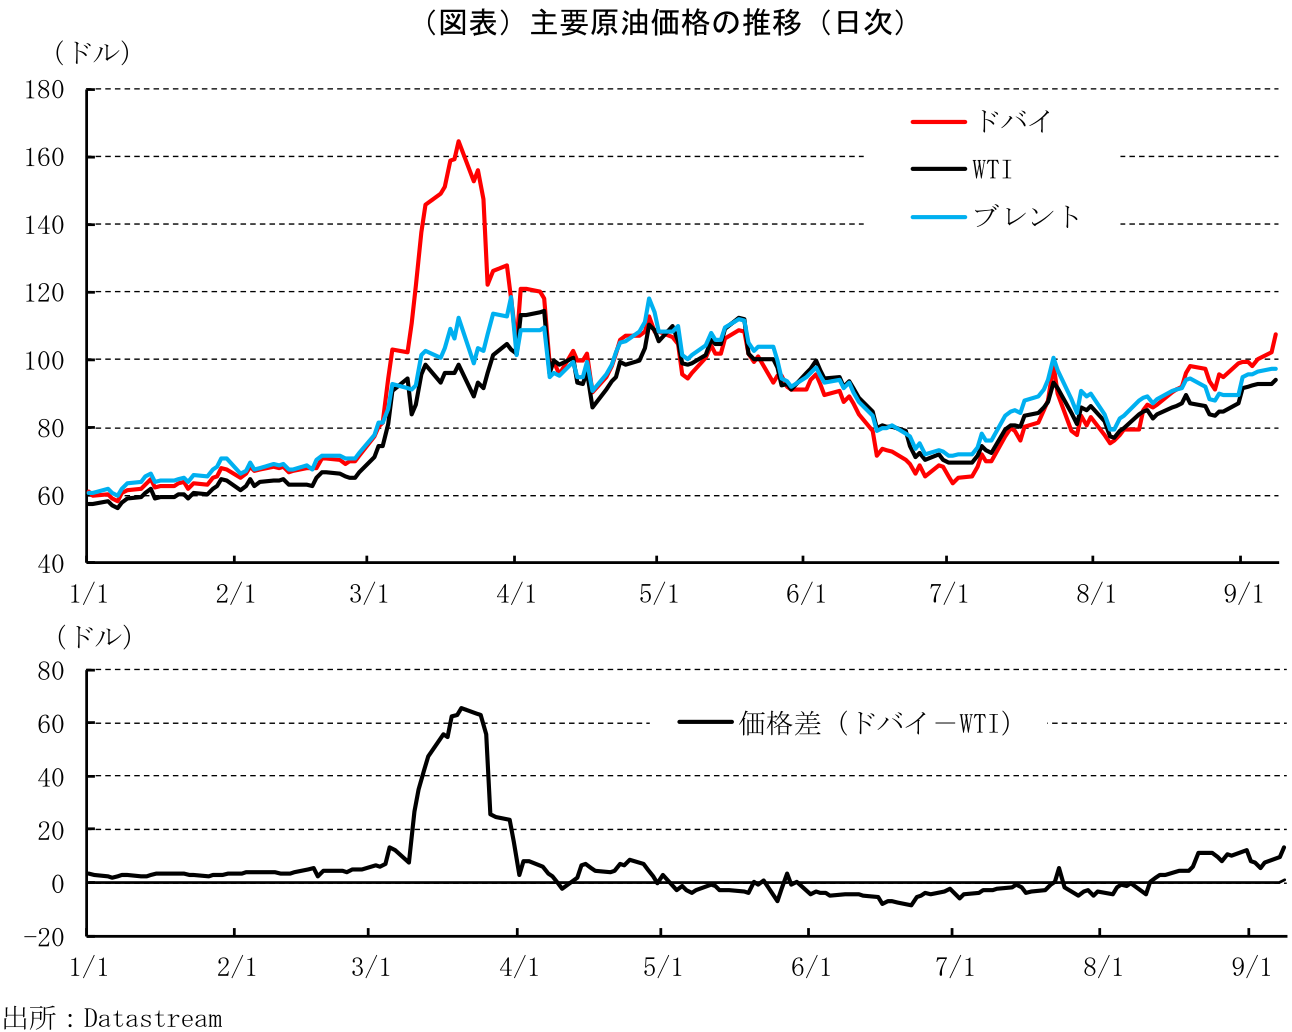
中東産原油の需給逼迫は、原油市況にも現れている。世界の主な原油指標であるWTI、北海ブレント、ドバイ原油価格は、平時であれば大きな差はない。しかし、ホルムズ海峡が封鎖されたことをきっかけに3月にはドバイ原油が際立って上昇した。その後は再び価格差は縮小したものの、ここへ来て再びドバイ原油の上昇が目立ち、WTIなどとの乖離が徐々に拡大している(図表6)。
各国は、中東産原油についてはホルムズ海峡など東回りの輸送の代わりに、喜望峰を経由する西回りの輸送や、米州大陸産の原油へ供給先をシフトしている。ホルムズ海峡の実質封鎖期間が長期化するにつれ、中東以外の地域産の原油の需給も逼迫し、原油市況全体の上昇圧力を高めることとなろう。
3. 中間選挙を控え、トランプ大統領が功を焦れば事態が動く可能性も
イランに対して強硬な姿勢を崩していないトランプ大統領だが、11月3日に控える中間選挙を前に、批判が多いイランへの関与や、高止まりするエネルギー価格といった問題の早期解決を図りたいのが本音だろう。そのため、ホルムズ海峡の開放だけでも実現させようとする可能性は否定できない。その場合、イランが主張する実質的な通航料がホルムズ海峡を通過する船舶にかけられることを黙認することになる。6月の覚書締結後に通過船舶が増加した際には、WTI原油先物価格は1バレル=60ドル台へと下落した。これは、イランへの空爆開始前の水準となる。したがって、再びホルムズ海峡の通過が可能となれば、原油価格は同程度まで下落する可能性がある。
ただし、同海峡を通過する原油には通航料が課せられるため、これらの原油を輸入する国の原油入着価格はその分が上乗せされることになる。その影響はホルムズ海峡を経由する中東産原油への依存度が大きいアジアに大きく出る一方で、自国産原油で需要を賄っている米国には影響しない。したがって、原油市況が下落する分だけ、米国は物価下落という恩恵を得られる。
もっとも、イラン攻撃に際して共同歩調を取ったイスラエルの手前、米国がイランへの軍事的な圧力を軽減することや、経済制裁を解除するといった譲歩までも一方的に行うことは考えにくい。逆に、イランは周辺地域からの米軍の撤退や、経済制裁の解除などを、ホルムズ海峡の通航料付き開放の条件とした交渉を行う可能性がある。こうした点を踏まえれば、やはりホルムズ海峡の開放には時間を要する可能性が高い。冬場にかけて、世界的なインフレ圧力の増大や、アジア地域での経済活動下振れリスクは十分にあると言える。
嶌峰 義清
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。

- 嶌峰 義清
しまみね よしきよ
-
経済調査部 シニア・フェロー
担当: 経済・金融市場全般、地政学