- FED Watching
-
2026.09.16
米国経済
金融市場
米国経済見通し
米国経済全般
米国金融政策
マーケット見通し
株価
為替
金利
雇用指標(米国)
物価指標(米国)
米国:9月FOMCで利上げへ舵を切るFRB
~「トランプ・インフレ」と実質中立金利の上昇に対応するタカ派転換~
桂畑 誠治
- 要旨
-
-
9月FOMCでの25bp利上げとタカ派転換の断行
FRBは9月FOMCでFFレート誘導目標を3.75%〜4.00%へ引き上げ、利下げ局面からタカ派の金融引き締めへ明確に舵を切る見通しだ。トランプ政権の関税引き上げ・大規模減税・AI関連投資加速に伴う「トランプ・インフレ」の現実化と、中長期インフレ圧力を高めるリスクへの懸念の高まりが主因である。 -
粘着的なスーパーコアインフレと「スラックなき」強固な雇用環境
8月コアCPI(携帯料金の一時急騰控除後で前月比+0.23%)は、2%目標達成に必要な巡航速度(+0.15%〜+0.18%)を明確に超過した。失業率4.1%や平均時給の前年比+4%台に象徴される「スラック(緩み)なき労働市場」がサービスインフレ(スーパーコア)の粘着性を支えており、FRBが労働市場の悪化を恐れずインフレ抑制に専念できる環境が整っている。 -
実質中立金利(r*)上昇と市場への多面的な波及インパクト
実質中立金利(r*)および名目中立金利の上昇を受け、現在の金利水準は実質的に「引き締め的」ではない可能性が高い。SEP(経済・物価・金利見通し)およびドットチャートではターミナルレート(最終到達金利)の引き上げと追加利上げパスが示される公算が大きい。これに伴い実質金利が上昇し、財政悪化懸念によるベア・スティープニング圧力やドル高が進むほか、割引率上昇に伴う高バリュエーション株式のPER調整やクレジットスプレッド拡大への警戒が必要となる。
-
- 目次
1. 9月FOMCにおける25bp利上げとタカ派方向転換の必然性
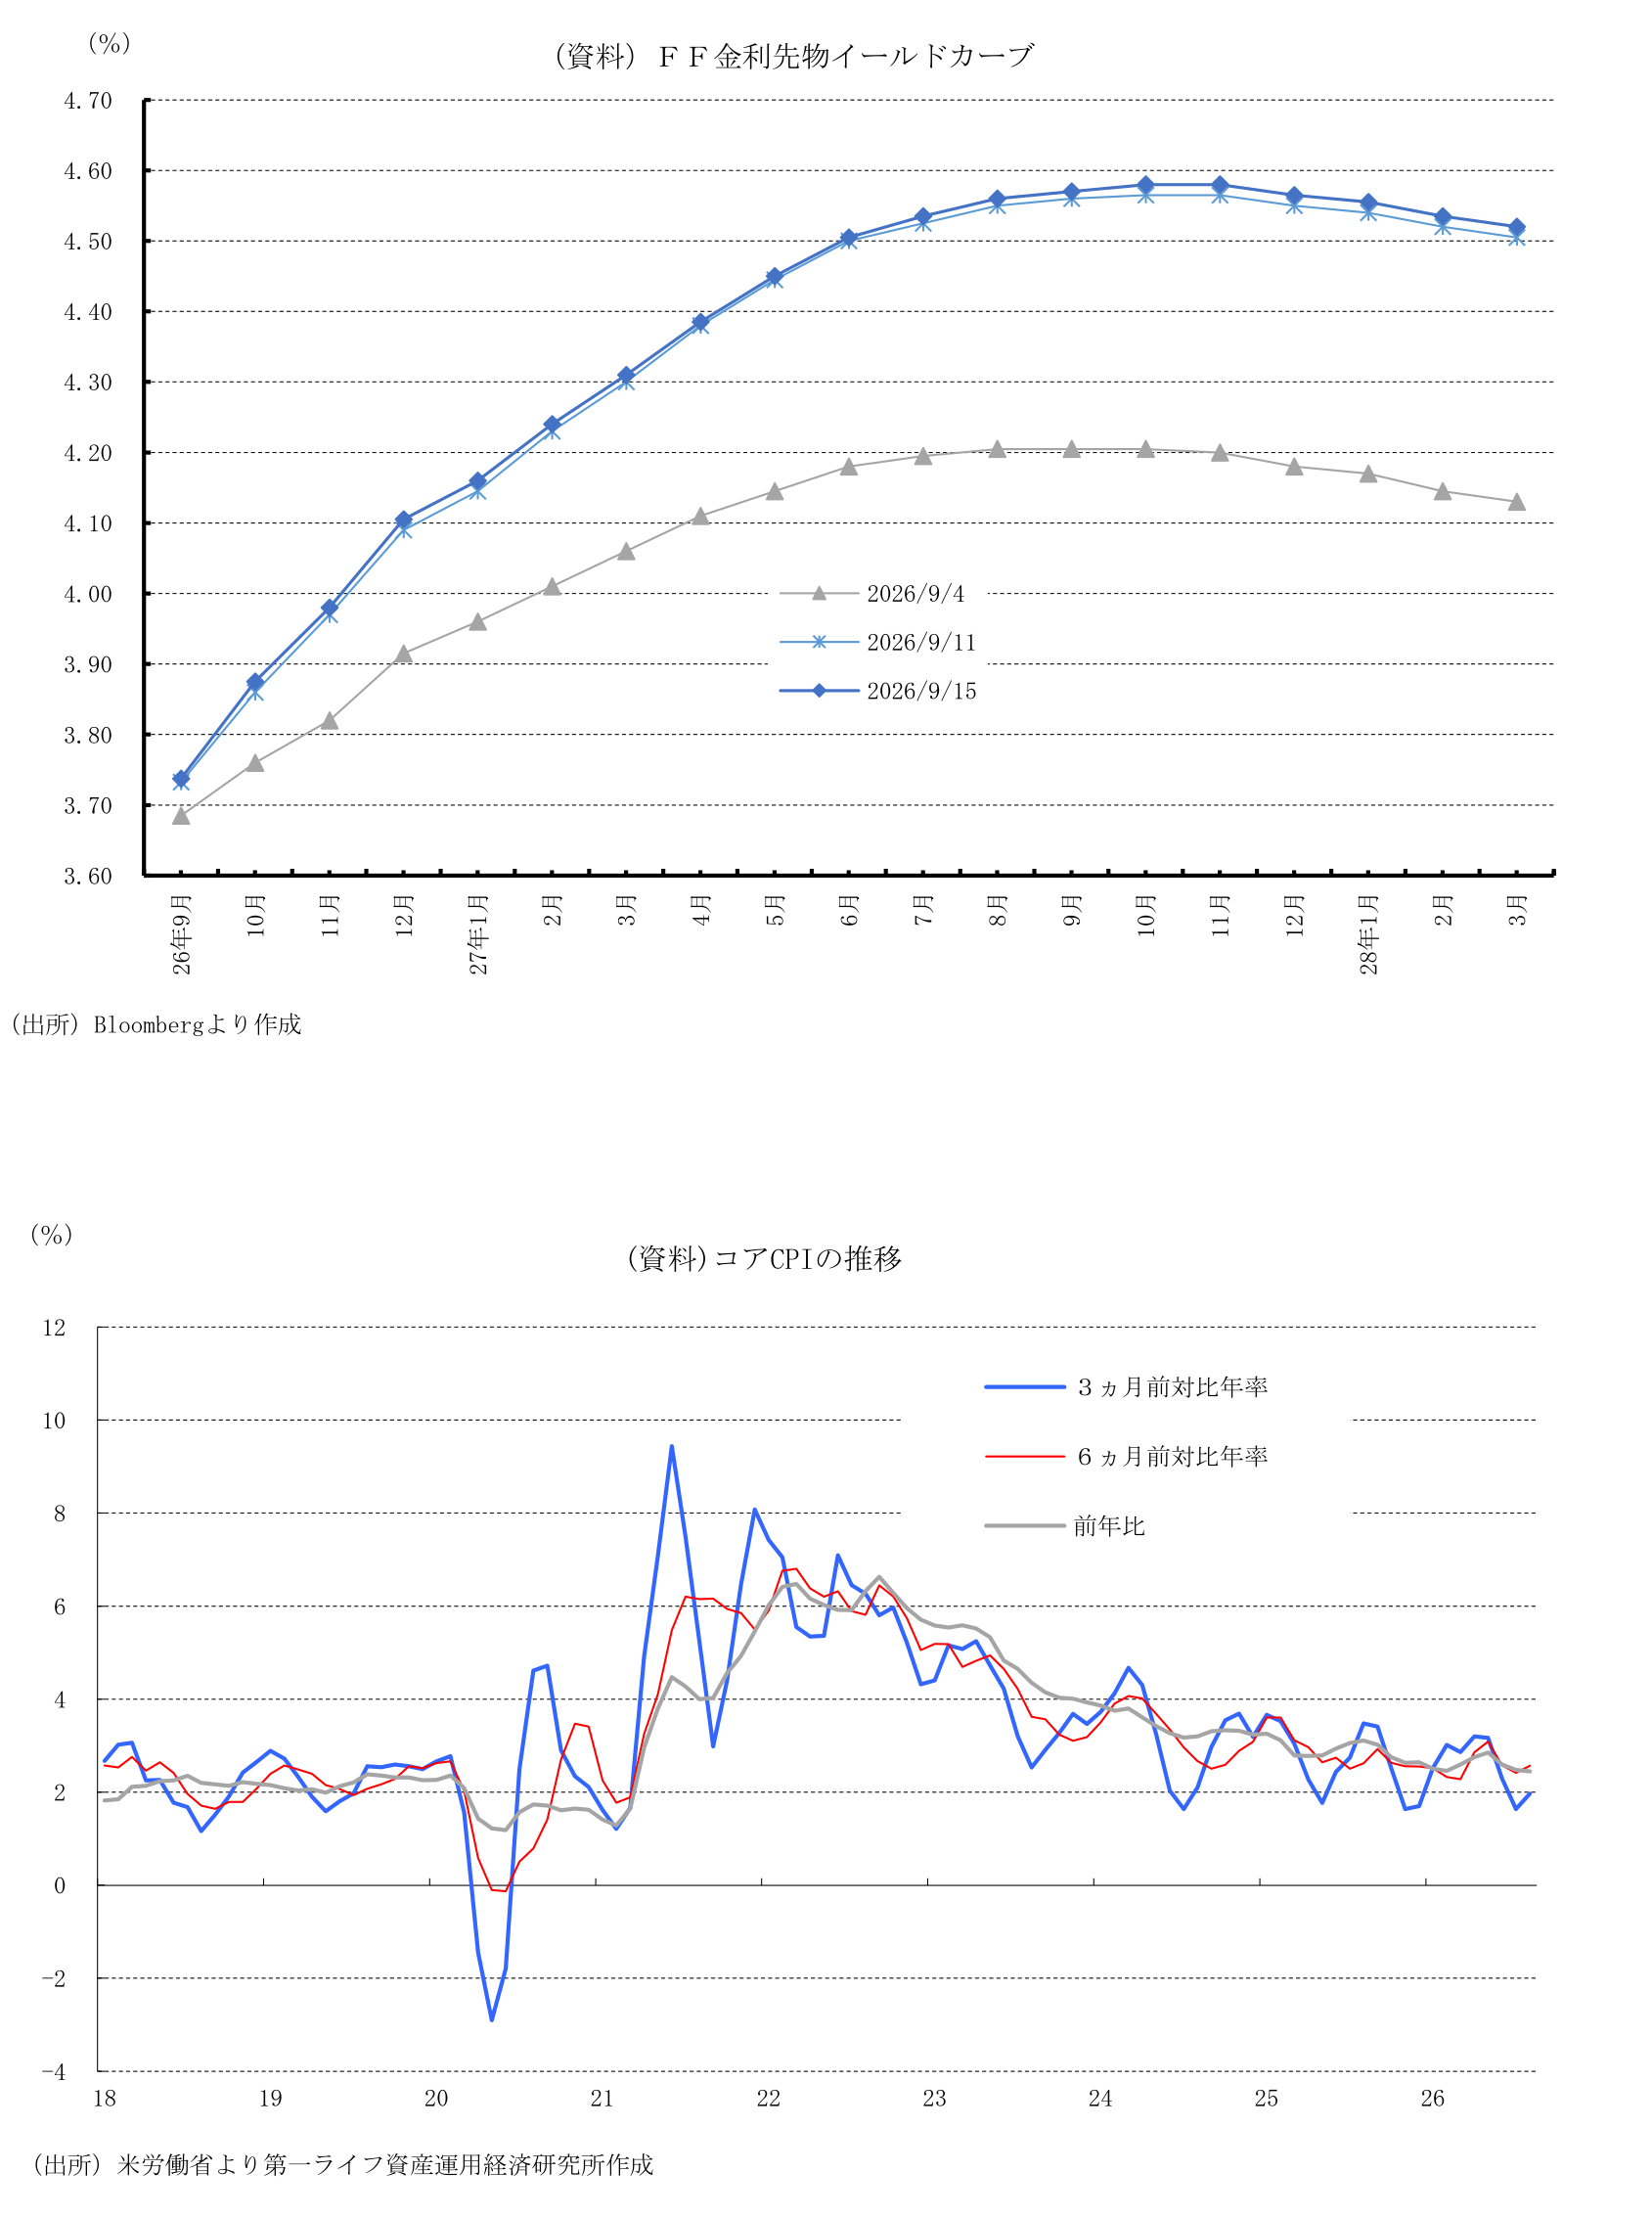
FRBは、2026年9月15〜16日に開催する連邦公開市場委員会(FOMC)において、政策金利であるFFレート誘導目標の誘導レンジを0.25%ポイント引き上げ、3.75%〜4.00%とする決定を下すと予想される。これまでの利下げサイクルは終了し、一転して利上げへ舵を切る格好となる。FF金利先物市場における利上げ織り込み度も直近で約90%まで上昇しており、市場は既にこの政策転換をほぼ織り込み済みの状態だ。
FRBが利上げに転じる背景には、経済が堅調さを保ち、労働市場が完全雇用を維持する中で、「トランプ・インフレ」圧力が高まっている状況がある。イラン情勢を巡る緊迫化に起因する原油価格の高騰に加え、トランプ政権による包括的な関税引き上げ措置、減税およびAI・半導体関連の投資拡大に伴う総需要の底上げ等が複合的に作用し、インフレ再燃への警戒感が高まっている。特に、財政拡大と価格上昇圧力の残存は、単なる一律の価格水準切上げにとどまらず、自律的な賃金・価格スパイラルを引き起こして潜在成長率を上回る需要を創出し、中長期的なインフレ期待を押し上げる最大のリスク要因となっている。
2. 労働市場の動向:利上げの障壁とならない「スラックなき」雇用環境
米景気は堅調さを維持し、労働市場は需給の引き締まりが続き、余裕(スラック)が存在しない状況が維持されている。8月の非農業部門雇用者数は前月差+16.2万人と市場予想を上回り、失業率も4.1%と歴史的な低水準にとどまった。過去データの修正を経ても雇用の堅調さは揺らいでおらず、景気悪化を懸念して利上げを見送る積極的な理由はない。
また、平均時給の伸びは前年比+4%台を維持しており、トレンドとしての生産性上昇率を鑑みても、依然として2%インフレ目標とは整合的でない水準にある。 堅調な労働市場による賃金上昇圧力がサービスインフレを底支えしており、FRBが景気後退を恐れずにインフレ退治に専念できる環境が整っている。FRB議長が完全雇用維持の認識を示していることから、FRBのデュアル・マンデート(雇用の最大化と物価の安定)における軸足は、完全に物価抑制へと傾いている。
3. インフレの評価:2%目標収束への遅延と「スーパーコア」の粘着性
インフレ率はピーク時に比べ低下傾向にあるものの、依然として最終目標である2%を明確に上回っているほか、目標収束へのプロセスが長期化しており、現在の金融引き締め度合いでは不十分であると考えられる。
8月の消費者物価統計では、総合CPIが市場予想と一致したものの、コアCPIが前月比+0.3%(市場予想+0.2%)と上振れた。携帯電話料金の一時的な急騰という特殊要因を控除したベースでは前月比+0.23%の上昇にとどまるが、モメンタムの低下としては不十分である。FRBが重視するPCE(個人消費支出)デフレーターの年率2%目標を達成するための巡航速度は、月次CPIベースで概ね+0.15%〜+0.18%程度とみられる。携帯料金の控除後で+0.23%という数字は明らかにこの許容範囲を上回っており、ここでFRBが利上げを見送れば、ウォーシュ議長や各理事が強調してきた「データ依存(Data-dependent)」および「インフレ抑制への断固たるコミットメント」に対する金融市場の信頼性が著しく損なわれる。
さらに、生産者物価指数(PPI)の伸び加速やエネルギー高に加え、エネルギー・関税コストの価格転嫁がタイムラグを伴って波及しており、財価格のみならず住宅価格および「住宅を除くサービス価格(スーパーコア)」の粘着性を強めている。
4. FOMC内部のタカ派シフトと執行部のスタンス
FOMC内部では、すでに政策変更(利上げ)に向けた地ならしと意見集約が進んでいる。7月FOMCでは9対3で政策金利の据え置きが決定され、3人のタカ派が利上げを主張して反対票を投じるなど、委員会内部の亀裂が鮮明化していた。しかし、直近の指標上振れを受けてハト派メンバーの牽制論は後退し、タカ派が主導権を握る構図が完成した。
さらに、8月末のジャクソンホール講演において、ウォーシュFRB議長は「インフレ率が目標に向かって十分な速度で低下しているという確信が必要だ」とし、「まだ果たすべき責務(仕事)が残っている」と直接的な表現で利上げの可能性を示唆した。トランプ政権からの緩和圧力を牽制しつつ中央銀行としての独立性を主張する狙いもあり、インフレ期待のアンカー(固定化)が外れるリスクを防ぐため、データ次第で躊躇なく利上げを選択する姿勢を明確に打ち出している。トランプ政権からの低金利を期待する発言が続いているが、本件は米国民が不満を強めているインフレへの対応である。政権側からの不満表出は予想されるものの、国民的なインフレ警戒感を背景に、FRBへの決定的な介入や決定への公然たる強い批判は限定的に留まる見通しだ。
5. 経済・物価・金利見通しでは継続利上げが示唆され、金融環境の引き締まりが強まる可能性
足元の潜在成長率の高まりや大規模な構造的財政赤字を背景に、米国の自然利子率(実質中立金利)が従来想定(0.5〜1.0%程度)から1.0〜1.5%程度へ切り上がっている可能性があり、インフレ目標を加味した名目中立金利は3.0〜3.5%に達していると推測される。現在の政策金利水準は名目中立金利と比較しても実質的にほぼ「中立」であり、金融引き締め効果が著しく減退している可能性がある。
9月FOMCでは25bpの利上げ決定にとどまらず、同時に公表される経済・物価・金利見通し(SEP)および政策金利見通し(ドットチャート)において、2026年末および2027年にかけた追加利上げパス(タカ派的修正)、ターミナルレート(最終到達金利)の引き上げとともに、長期的な実質中立金利予想の引き上げが示される見込みである。これによりインフレ調整後の実質FFレートが一段と上昇し、金融環境の引き締め(タイトニング)を通じて総需要とインフレ期待が適度に抑制され、中長期的な2%目標達成に向けた軌道修正が推進されよう。
ただし、今回のタカ派転換でも通常の利上げ局面のようなイールドカーブのベア・フラットニングが進まない可能性がある。継続的な国債増発による供給悪化懸念とインフレプレミアムの上昇から、10年・30年債利回りが大幅に上昇する「ベア・スティープニング」が生じる恐れがある。これが株式市場では、理論価格(DCFモデルにおける割引率の上昇)を通じて高バリュエーションが続く銘柄を中心にPER(株価収益率)の圧縮圧力が強まる可能性がある。さらに、ドル高圧力の再燃は新興国からの資金流出や日本等の先進国における通貨安対応の利上げを強いる要因となろう。市場主導で自律的な金融環境の引き締まりが進行し、十分な抑制効果が得られれば、結果としてFRBによる大幅かつ継続的な連続利上げは回避される公算が大きい。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:携帯料金急騰でコアCPIが予想上振れ(26年8月) ~9月FOMC利上げ織り込み87%へ~
米国経済
桂畑 誠治
-
米国:雇用「大幅増」も失業率は横ばい(26年8月雇用統計) ~FRB年内利上げの行方とトランプ2.0下での労働市場の「綱渡り均衡」~
米国経済
桂畑 誠治
-
米国:非製造業はさらに拡大ペース加速(2026年8月ISM) ~地政学リスク緩和と強靭な内需が支える一方、強まるインフレ圧力~
米国経済
桂畑 誠治
-
米国:8月ISM製造業はAI・防衛需要とコスト高の狭間で高水準 ~8カ月連続で50超えもトランプ関税や中東リスクで企業の二極化が鮮明に~
米国経済
桂畑 誠治
-
ウォーシュ議長のジャクソンホール講演を受け9月利上げ観測拡大 ~基調インフレの低下が確認できなければ利上げも辞さないタカ派姿勢~
米国経済
桂畑 誠治